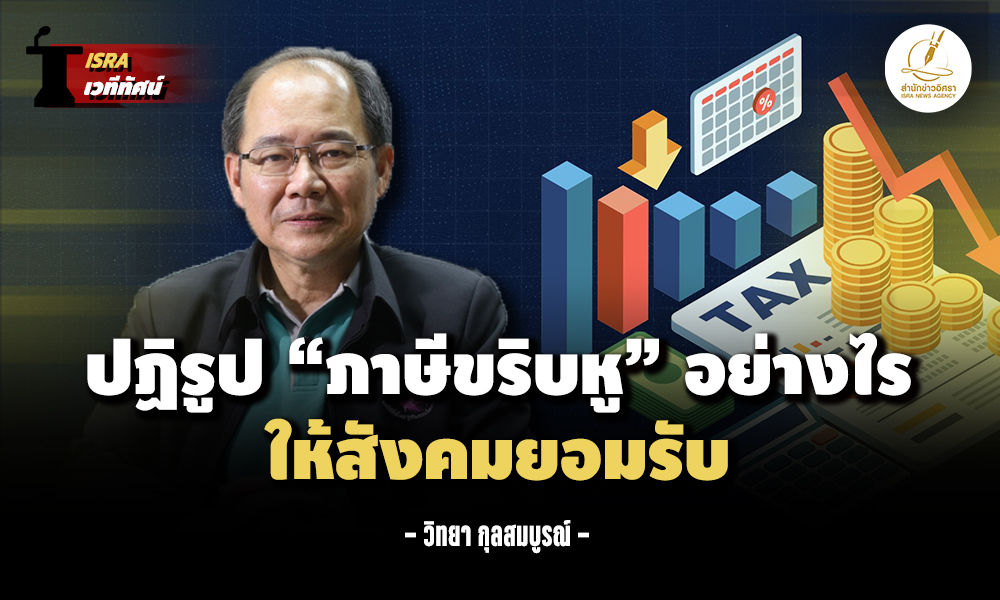
"...คำว่า "ภาษีขริบหู" หรือ Ear Mark Tax ยืมสำนวนมาจาก "การขริบหูสัตว์เพื่อแสดงความเป็นเจ้าของเฉพาะเจาะจง" เปรียบเทียบกับการ "ล็อกเงินภาษีไว้เพื่อใช้ในวัตถุประสงค์เฉพาะเจาะจง กับ ภารกิจเฉพาะ" การยกเลิกภาษีจัดสรรเฉพาะอาจเพิ่มความยืดหยุ่นของงบประมาณ แต่ต้องตอบให้ได้ว่า เงินทุนเพื่อสร้างเสริมสุขภาพจะได้รับการทดแทนอย่างไร และประชาชนจะได้รับประโยชน์จากการเปลี่ยนแปลงนี้เพียงใด..."
ก่อนเลิก “ภาษีขริบหู” ซึ่งเป็น วิธีการปฏิรูปการคลังลักษณะหนึ่ง ควรรู้ข้อดี–ข้อเสีย เพื่อไม่ให้การลงทุนด้านสุขภาพสะดุด
คำว่า "ภาษีขริบหู" หรือ Ear Mark Tax ยืมสำนวนมาจาก "การขริบหูสัตว์เพื่อแสดงความเป็นเจ้าของเฉพาะเจาะจง" เปรียบเทียบกับการ "ล็อกเงินภาษีไว้เพื่อใช้ในวัตถุประสงค์เฉพาะเจาะจง กับ ภารกิจเฉพาะ"
การยกเลิกภาษีจัดสรรเฉพาะอาจเพิ่มความยืดหยุ่นของงบประมาณ แต่ต้องตอบให้ได้ว่า เงินทุนเพื่อสร้างเสริมสุขภาพจะได้รับการทดแทนอย่างไร และประชาชนจะได้รับประโยชน์จากการเปลี่ยนแปลงนี้เพียงใด
การเสนอแก้ไขกฎหมายเพื่อเปลี่ยนแหล่งเงินสนับสนุนของสำนักงานกองทุนสนับสนุนการสร้างเสริมสุขภาพ (สสส.) และองค์กรอื่นที่ได้รับเงินจากภาษีสุราและยาสูบ สร้างประเด็นถกเถียงสำคัญเกี่ยวกับหลักวินัยการเงินการคลังและอนาคตของระบบสร้างเสริมสุขภาพไทย
ประเด็นนี้ไม่ควรถูกมองเพียงว่า รัฐบาลควรนำรายได้ภาษีกลับเข้าสู่ระบบงบประมาณแผ่นดินหรือไม่ แต่ต้องพิจารณาควบคู่กันว่า การเปลี่ยนแปลงดังกล่าวจะส่งผลต่อความต่อเนื่องของการลงทุนด้านสุขภาพ ความเป็นอิสระในการดำเนินภารกิจขององค์กรต่างๆ และผลลัพธ์ที่ประชาชนได้รับอย่างไร
ในทางการคลัง Revenue Earmark Tax หรือ การจัดสรรรายได้ภาษีไว้เพื่อวัตถุประสงค์เฉพาะ มีทั้งข้อดีและข้อจำกัด การนำรายได้เข้าสู่ระบบงบประมาณแผ่นดินอาจช่วยให้รัฐบาลจัดลำดับความสำคัญของรายจ่ายได้ยืดหยุ่นขึ้น ขณะที่การจัดสรรรายได้ไว้เป็นการเฉพาะอาจช่วยสร้างความต่อเนื่องของเงินทุนและความชัดเจนของวัตถุประสงค์การใช้เงิน ดังนั้น การเลือกเปลี่ยนระบบจึงควรอาศัยหลักฐานทางวิชาการ การประเมินผลกระทบ และการพิจารณาทางเลือกอย่างรอบด้าน ไม่ใช่สรุปว่าระบบใดดีกว่าโดยพิจารณาเพียงมิติเดียว
1. หลักฐานทางวิชาการชี้ว่า ภาษีจัดสรรเฉพาะมีทั้งข้อดีและข้อจำกัด
บทความในวารสารการแพทย์ BMJ ปี 2024 เรื่อง การยึดโยงภาษีสุขภาพไว้กับการส่งเสริมสุขภาพได้รับการยอมรับและมีประสิทธิผลในประเทศไทย (Tying health taxes to health promotion is popular and effective in Thailand โดย Viroj Tangcharoensathien และคณะ) กล่าวถึงความสัมพันธ์ระหว่างการจัดสรรภาษีจากการบริโภคยาสูบและแอลกอฮอล์เพื่อสนับสนุนงานสร้างเสริมสุขภาพกับการลดปัจจัยเสี่ยงของโรคไม่ติดต่อเรื้อรังในประเทศไทย
ข้อค้นพบนี้สนับสนุนความสำคัญของการพิจารณาภาษีในฐานะเครื่องมือนโยบายสุขภาพควบคู่กับการเป็นแหล่งรายได้ของรัฐ อย่างไรก็ตาม ความสัมพันธ์ที่พบไม่ควรถูกตีความว่า การจัดสรรภาษีเป็นสาเหตุเพียงประการเดียวของการเปลี่ยนแปลงด้านสุขภาพ เพราะผลลัพธ์ยังขึ้นอยู่กับมาตรการอื่นและบริบททางสังคมด้วย
ในอีกด้านหนึ่ง รายงานของ OECD ปี 2024 เรื่อง การจัดหาทุนเพื่อการคุ้มครองทางสังคมในประเทศสมาชิก OECD: บทบาทและการใช้ประโยชน์จากการจัดสรรรายได้เฉพาะกิจ (Revenue Earmarking) หรือ Financing Social Protection in OECD Countries: Role and Uses of Revenue Earmarking อธิบายว่า การผูกโยงรายได้เข้ากับรายจ่ายเฉพาะอาจลดความยืดหยุ่นของงบประมาณและจำกัดทางเลือกในการจัดสรรทรัพยากร แต่ก็อาจช่วยลดความผันผวนของเงินทุนสำหรับนโยบายสำคัญ และทำให้ประชาชนเห็นวัตถุประสงค์ของการจัดเก็บภาษีได้ชัดเจนขึ้น OECD ไม่ได้เสนอว่าการจัดสรรรายได้เฉพาะควรได้รับการยกเลิกในทุกกรณี แต่ชี้ให้เห็นว่าข้อดีและข้อเสียขึ้นอยู่กับการออกแบบและการบริหารระบบ
การปฏิรูป “ภาษีขริบหู” จึงควรนำหลักฐานทั้งสองด้านมาใช้ประกอบการตัดสินใจ โดยประเมินทั้งประสิทธิภาพของระบบงบประมาณและคุณค่าของการลงทุนด้านสุขภาพ โดยมีหลักฐานทางวิชาการสนับสนุน ที่สมเหตุสมผลพอเพียง
2. ข้อเท็จจริงที่ควรพิจารณาก่อนแก้กฎหมาย
ระบบภาษีจัดสรรสมทบจากสุราและยาสูบของไทยไม่ได้หมายถึงการแบ่งภาษีสรรพสามิตทั้งหมดที่รัฐจัดเก็บอยู่แล้ว แต่เป็นการจัดเก็บเงินเพิ่มเติมตามที่กฎหมายกำหนดให้แก่กองทุนหรือองค์กรที่ระบุไว้
กลไกดังกล่าวครอบคลุม 4 องค์กรสำคัญ ได้แก่ สสส. กองทุนพัฒนาการกีฬาแห่งชาติ กองทุนผู้สูงอายุ และองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย หรือ Thai PBS โดยแต่ละแห่งมีหลักเกณฑ์ อัตรา และเพดานรายได้ตามกฎหมายของตนเอง
การแก้ไขกฎหมายเพื่อเปลี่ยนแหล่งเงินสนับสนุน ไม่ได้มีผลเฉพาะการจัดทำบัญชีรายรับของรัฐ แต่ยังเปลี่ยนกลไกที่ทำให้องค์กรเหล่านี้สามารถวางแผนภารกิจตามแหล่งเงินที่กฎหมายกำหนดไว้ได้
ในกรณี สสส. เงินบำรุงกองทุนตามกฎหมายมีอัตราร้อยละ 2 ของภาษีที่จัดเก็บจากสุราและยาสูบ โดยมีภารกิจสนับสนุนการสร้างเสริมสุขภาพ การป้องกันโรค การลดปัจจัยเสี่ยง และการทำงานร่วมกับภาคีเครือข่าย
หากเปลี่ยนไปใช้ระบบงบประมาณรายจ่ายประจำปี การจัดเก็บภาษีสุราและยาสูบยังสามารถดำเนินต่อไปได้ แต่รายได้จะไม่ได้แปรผันตามจำนวนการบริโภคสุราและยาสูบ แต่ขึ้นกับการพิจารณาของรัฐบาลและรัฐสภา ซึ่งความแน่นอนย่อมต่างกันกับการได้ภาษีมาจาก Earmark Tax
3. หากยกเลิก Earmark Tax ใครได้ประโยชน์ และใครอาจได้รับผลกระทบ
การวิเคราะห์ผลกระทบ ในด้านต่างๆ มีดังนี้
ด้านรัฐบาลและระบบงบประมาณ
รัฐบาลอาจมีความยืดหยุ่นมากขึ้นในการจัดลำดับความสำคัญของรายจ่าย โดยสามารถนำรายได้เข้าสู่ระบบงบประมาณและพิจารณาความจำเป็นของภารกิจต่าง ๆ ร่วมกัน อย่างไรก็ตาม ความยืดหยุ่นดังกล่าวจะก่อให้เกิดประโยชน์มากน้อยเพียงใด ต้องพิจารณาจากประสิทธิภาพในการจัดสรรและผลลัพธ์ของการใช้จ่ายจริงด้วย ซึ่งจะทำให้หลักประกันด้านการส่งเสริมสุขภาพและการลดปัจจัยเสี่ยงจากสุรายาสูบ และ อื่นๆตามวัตถุประสงค์ของ สสส ไม่มีความแน่นอน
ด้าน สสส. และระบบสร้างเสริมสุขภาพ
ความเสี่ยงสำคัญคือความไม่แน่นอนของเงินทุนสำหรับงานที่ต้องดำเนินการต่อเนื่องหลายปี เช่น การลดการสูบบุหรี่และการดื่มแอลกอฮอล์ การป้องกันโรคไม่ติดต่อเรื้อรัง การสร้างสภาพแวดล้อมที่เอื้อต่อสุขภาพ และการพัฒนาความร่วมมือในชุมชน
หากไม่มีหลักประกันด้านเงินทุนที่เหมาะสม หน่วยงานอาจต้องปรับแผนงานให้สอดคล้องกับวงเงินที่ได้รับในแต่ละปี ซึ่งอาจกระทบต่อการดำเนินงานระยะยาวได้ แต่ผลกระทบนี้ไม่ใช่สิ่งที่เกิดขึ้นแน่นอน หากมีระบบงบประมาณทดแทนที่ออกแบบไว้อย่างเหมาะสม
ด้านธุรกิจสุราและยาสูบ
การยกเลิกการจัดสรรรายได้ภาษีให้แก่กองทุน ตาม ร่าง พรบ ที่นำเสนอ อาจทำให้ ธุรกิจสุราและยาสูบจะได้รับการลดภาษีจาก Ear Mark Tax โดยอัตโนมัติ หากไม่มีการปรับอัตราภาษีสรรพสามิตใดเพิ่มเติม ย่อมมีผลกระทบทั้งการขาดรายได้ของรัฐ และ รัฐยังต้องจัดหางบประมาณมาเพิ่มให้กับกองทุนและหน่วยงานที่ยกเลิกภาษี Ear Mark Tax
โดยที่ การเปลี่ยนแปลงอาจทำให้รายได้ภาษีที่เคยจัดสรรให้กองทุนเปลี่ยนไปและมีความไม่แน่นอน จึงต้องเปิดเผย แนวทางที่ชัดเจนและเป็นที่ยอมรับว่า ภาระที่ผู้เสียภาษีต้องชำระเปลี่ยนแปลงอย่างไร รายได้ของรัฐจะเปลี่ยนแปลงเท่าใด และองค์กรที่เคยได้รับเงินจะได้รับงบประมาณทดแทนอย่างไร ก่อนการนำเสนอร่าง พรบ ให้พิจารณา ทั้งนี้ หากผลการประเมินพบว่าการเปลี่ยนแปลงทำให้ภาระทางการเงินของผู้ประกอบการลดลง ขณะที่ภาระการสนับสนุนงานสาธารณะถูกโอนไปยังงบประมาณแผ่นดิน ประเด็นดังกล่าวต้องนำมาเปิดเผยและอภิปรายอย่างตรงไปตรงมา หากไม่มีความชัดเจน ฝ่ายต่างๆ ทั้งสื่อมวลชน และ สังคม อาจตั้งข้อสังเกตได้ว่า การแก้ไขกฎหมายมีเจตนาเอื้อประโยชน์แก่ธุรกิจที่เกี่ยวข้อง
ด้านประชาชน
ประชาชนควรเป็นผู้ได้รับประโยชน์จากการปฏิรูป ไม่ว่าจะเลือกใช้ระบบจัดสรรเฉพาะหรือระบบงบประมาณปกติ ผลลัพธ์ที่ต้องประเมินจึงรวมถึงการป้องกันโรค การลดปัจจัยเสี่ยง ความครอบคลุมของงานสร้างเสริมสุขภาพ และความคุ้มค่าของการใช้เงินสาธารณะ การประเมินอย่างเป็นระบบเพื่อนำมาประกอบการพิจารณา จะช่วยให้สังคมพิจารณาได้ว่า การเปลี่ยนแปลงสร้างประโยชน์สุทธิต่อประชาชนจริงหรือไม่
4. การเร่งรัดกฎหมายโดยไม่มีการประเมินเพียงพอ อาจสร้างข้อกังวลต่อกระบวนการนิติบัญญัติ
ในเดือนตุลาคม 2569 ขณะนี้ มีการเปิดรับฟังความคิดเห็นต่อข้อเสนอแก้ไขกฎหมาย 4 ฉบับ ซึ่งมีสาระสำคัญเกี่ยวกับการเปลี่ยนแหล่งเงินสนับสนุนของ สสส. Thai PBS กองทุนพัฒนาการกีฬาแห่งชาติ และกองทุนผู้สูงอายุ จากรายได้ภาษีที่จัดสรรตามกฎหมายไปสู่ระบบงบประมาณแผ่นดิน โดยรายงานระบุว่าการรับฟังความคิดเห็นมีกำหนดสิ้นสุดวันที่ 14 ตุลาคม 2569 ข้อมูลดังกล่าวทำให้การพิจารณาในช่วงนี้ควรให้ความสำคัญกับคุณภาพของข้อมูลประกอบร่างกฎหมาย การรับฟังความคิดเห็น และการประเมินผลกระทบก่อนตัดสินใจ
หากการเปลี่ยนแปลงมีผลต่อหลักประกันด้านเงินทุนของระบบสร้างเสริมสุขภาพอย่างมีนัยสำคัญ แต่ยังไม่มีข้อมูลเปรียบเทียบผลดีผลเสียหรือแนวทางทดแทนที่ชัดเจน ก็อาจเกิดข้อวิจารณ์ได้ว่า กระบวนการพิจารณายังไม่รอบคอบเพียงพอ
ในทำนองเดียวกัน หากการแก้ไขกฎหมายทำให้ความสามารถของระบบสร้างเสริมสุขภาพในการป้องกันอันตรายจากสุราและยาสูบลดลง โดยไม่มีมาตรการทดแทนที่มีประสิทธิผล ก็เป็นเหตุให้สังคมตั้งคำถามถึงผลกระทบต่อประโยชน์สาธารณะได้
ที่สำคัญคือ ร่างกฎหมายที่มีผลกระทบต่อระบบสุขภาพและการคลังสาธารณะควรได้รับการพิจารณาบนฐานข้อมูลที่เพียงพอ เปิดเผยเหตุผล และเปิดพื้นที่ให้ผู้มีส่วนได้ส่วนเสียสามารถแสดงความเห็นได้อย่างแท้จริง เพียงการรับฟังความคิดเห็นในลักษณะ เห็นด้วยหรือไม่ อาจไม่เพียงพอและมีน้ำหนักต่อการเสนอปรับปรุง ร่าง พรบ ทั้ง 4 ฉบับ
5. ทางออกที่รอบคอบ: ชะลอเพื่อศึกษา และเปิดทางเลือกให้สังคมพิจารณา
เมื่อมีข้อโต้แย้งจากนักวิชาการ ภาคประชาชน และผู้เกี่ยวข้อง การชะลอการพิจารณาร่างกฎหมายไว้ก่อนเพื่อศึกษาผลกระทบอย่างเป็นระบบ เป็นทางเลือกหนึ่งที่ควรนำมาพิจารณา แนวทางนี้ไม่จำเป็นต้องหมายถึงการปฏิเสธการปฏิรูปการคลัง แต่เป็นการทำให้การตัดสินใจมีข้อมูลเพียงพอและลดความเสี่ยงจากผลกระทบที่ไม่ได้รับการประเมินไว้ล่วงหน้า
ทั้งนี้ แนวทางการจัดตั้งคณะกรรมการหรือคณะทำงานอิสระที่ประกอบด้วยผู้เชี่ยวชาญด้านการคลังสาธารณะ เศรษฐศาสตร์สุขภาพ การสร้างเสริมสุขภาพ กฎหมาย และการประเมินนโยบาย รวมทั้งผู้แทนประชาชนและภาคส่วนที่เกี่ยวข้อง อาจเป็นทางเลือกในการสร้างสมดุลความเห็นที่นำไปสู่การปฎิรูปการคลังด้านภาษีที่เกี่ยวกับการสร้างเสริมสุขภาพให้มีการยอมรับอย่างกว้างขวางมากยิ่งขึ้น ทั้งนี้ อาจกำหนดให้ คณะกรรมการหรือคณะทำงาน ดังกล่าวมีหน้าที่ศึกษาอย่างน้อย 4 เรื่อง
หนึ่ง ประเมินข้อดีและข้อจำกัดของระบบเดิม ทั้งด้านความต่อเนื่องของเงินทุน ประสิทธิภาพการใช้จ่าย ความโปร่งใส การตรวจสอบ และผลลัพธ์ด้านสุขภาพ
สอง วิเคราะห์ผลกระทบของระบบใหม่ โดยเปรียบเทียบรายได้และรายจ่ายของรัฐ ภาระที่เกี่ยวข้องกับภาษี ผลต่อองค์กรที่ได้รับเงิน และผลกระทบต่อการดำเนินงานสร้างเสริมสุขภาพในระยะสั้นและระยะยาว
สาม พิจารณาทางเลือกมากกว่าการคงระบบเดิมหรือยกเลิกทั้งหมด เช่น การปรับปรุงกลไกตรวจสอบ การกำหนดตัวชี้วัดผลลัพธ์ การทบทวนเพดานเงินทุนตามหลักเกณฑ์ที่ชัดเจน หรือการจัดทำกรอบงบประมาณระยะกลางที่ให้หลักประกันด้านเงินทุนควบคู่กับความยืดหยุ่นของรัฐ ทั้งนี้ต้องตรวจสอบความสอดคล้องกับกฎหมายที่เกี่ยวข้องก่อนนำมาใช้
สี่ กำหนดหลักประกันและระบบติดตามประเมินผล หากมีการเปลี่ยนแปลงกฎหมาย ต้องระบุให้ชัดว่าจะรักษาความต่อเนื่องของภารกิจอย่างไร ใครเป็นผู้รับผิดชอบ และจะวัดผลสำเร็จจากอะไร
โดยผลการศึกษาควรเปิดเผยต่อสาธารณะ พร้อมคำอธิบายข้อดีข้อเสียของแต่ละทางเลือก เพื่อให้ฝ่ายนิติบัญญัติ รัฐบาล และประชาชนสามารถตัดสินใจโดยอาศัยข้อมูลชุดเดียวกัน
ในการปฏิรูปภาษีนี้ ไม่ควรตัดสินในเรื่องที่มาของเงินเพียงอย่างเดียว
การถกเถียงเรื่อง Revenue Earmark Tax เป็นโอกาสที่จะยกระดับการอภิปรายเรื่องวินัยการเงินการคลังของไทยให้ครอบคลุมทั้งการจัดเก็บรายได้ การจัดสรรงบประมาณ ประสิทธิภาพการใช้จ่าย และผลลัพธ์ที่ประชาชนได้รับ
การจัดสรรรายได้ภาษีไว้เป็นการเฉพาะมีข้อจำกัดด้านความยืดหยุ่น ขณะที่การนำรายได้เข้าสู่ระบบงบประมาณแผ่นดินก็ต้องตอบคำถามเรื่องความต่อเนื่องและหลักประกันของภารกิจที่ต้องดำเนินงานระยะยาว การแก้ไขกฎหมายจึงควรมีหลักฐานทางวิชาการที่เพียงพอ เปิดเผยผลกระทบอย่างตรงไปตรงมา และเปรียบเทียบทางเลือกอย่างเป็นธรรม ไม่ควรเร่งรัดจนสังคมไม่มีโอกาสพิจารณาข้อมูลอย่างรอบด้าน
หากผลการศึกษาพบว่าระบบเดิมมีข้อจำกัด ก็ควรปรับปรุงข้อจำกัดเหล่านั้น แต่หากการเปลี่ยนแปลงจะลดความต่อเนื่องของการลงทุนด้านสุขภาพ ก็ต้องมีมาตรการทดแทนที่ชัดเจนและตรวจสอบได้
ก่อนยกเลิกภาษีจัดสรรเฉพาะนี้ จึงควรตอบให้ได้ว่า การเปลี่ยนแปลงจะเพิ่มประสิทธิภาพการคลังอย่างไร จะรักษาการลงทุนเพื่อการสร้างเสริมสุขภาพและลดปัจจัยเสี่ยงอย่างไร และท้ายที่สุดประชาชนจะได้ประโยชน์มากขึ้นจริงหรือไม่
หลักการของการปฏิรูป จะต้องรอบคอบ ไม่ใช่การเลือกระหว่างวินัยการคลังกับการสร้างเสริมสุขภาพ แต่เป็นการออกแบบระบบที่ทำให้ทั้งสองเรื่องดำเนินไปด้วยกันได้อย่างยั่งยืน
วิทยา กุลสมบูรณ์
 Isranews Agency | สำนักข่าวอิศรา