เมื่อธุรกิจไม่ได้เป็นเพียงผู้รับนโยบาย แต่สามารถมีส่วนร่วมต่อการกำหนดนโยบายของรัฐ ความโปร่งใสจึงไม่ควรหยุดอยู่แค่ผลประกอบการ การเงิน หรือสิ่งแวดล้อม หากควรทำให้สังคมเห็นด้วยว่า บริษัทมีส่วนร่วมกับนโยบายสาธารณะอย่างไร งานศึกษาบริษัทจดทะเบียนไทย 75 แห่งชี้ว่า ข้อมูลส่วนนี้ยังมีช่องว่าง และอาจถึงเวลาที่ไทยต้องคิดใหม่ว่า “ความโปร่งใส” ของภาคธุรกิจควรครอบคลุมอะไรบ้าง
เมื่อพูดถึงการเปิดเผยข้อมูลของบริษัทจดทะเบียน สิ่งที่เราคุ้นเคยคือรายได้ กำไร หนี้สิน การลงทุน หรือข้อมูลด้านสิ่งแวดล้อมและสังคมแต่มีข้อมูลอีกประเภทหนึ่งที่อาจมีความสำคัญต่อสังคมไม่น้อยไปกว่ากัน นั่นคือ บริษัทมีความสัมพันธ์และมีส่วนร่วมกับ “นโยบายสาธารณะ” อย่างไร
คำถามนี้สำคัญ เพราะนโยบายของรัฐจำนวนมากมีผลโดยตรงต่อการดำเนินธุรกิจ ขณะเดียวกันบริษัท โดยเฉพาะบริษัทขนาดใหญ่ในอุตสาหกรรมที่เกี่ยวข้องกับพลังงาน เกษตร โครงสร้างพื้นฐาน หรือกิจการที่ต้องพึ่งพากฎระเบียบของรัฐ ก็สามารถเสนอข้อมูล ความเห็น หรือจุดยืนต่อภาครัฐได้เช่นกัน การมีส่วนร่วมเช่นนี้ไม่ใช่เรื่องผิด และไม่ได้หมายความว่าธุรกิจไม่ควรแสดงความคิดเห็นต่อรัฐ ตรงกันข้าม การที่ภาคธุรกิจมีข้อมูลและประสบการณ์จากการดำเนินงานจริง ย่อมสามารถเป็นประโยชน์ต่อการออกแบบนโยบายที่มีประสิทธิภาพ
แต่สิ่งที่สังคมควรมีคือ ความโปร่งใสว่าใครกำลังมีส่วนร่วม กับนโยบายอะไร และมีส่วนร่วมผ่านช่องทางใด
เพราะนโยบายสาธารณะไม่ได้เป็นเรื่องของรัฐบาลเพียงฝ่ายเดียว
ในโลกปัจจุบัน การกำหนดนโยบายสาธารณะไม่ได้เกิดขึ้นเฉพาะในห้องประชุมของรัฐบาลหรือรัฐสภาเท่านั้น แต่ยังมีผู้มีส่วนได้เสียจากภาคธุรกิจ ภาคประชาสังคม นักวิชาการ และกลุ่มวิชาชีพเข้ามามีส่วนร่วม
ในมุมหนึ่ง นี่เป็นเรื่องปกติของระบบที่เปิดให้ผู้มีส่วนได้เสียเสนอความคิดเห็น
แต่ในอีกมุมหนึ่ง หากประชาชนไม่สามารถรู้ได้ว่าใครมีส่วนร่วม หรือองค์กรธุรกิจมีจุดยืนต่อเรื่องใด ก็ยากที่จะประเมินได้ว่านโยบายหนึ่ง ๆ เกิดขึ้นท่ามกลางความคิดเห็นและผลประโยชน์จากฝ่ายใดบ้าง
ดังนั้น การเปิดเผยข้อมูลจึงไม่ได้มีเป้าหมายเพื่อห้ามบริษัทมีส่วนร่วมกับรัฐ แต่เพื่อให้การมีส่วนร่วมนั้นสามารถตรวจสอบได้
นี่คือเหตุผลที่แนวคิดเรื่องการเปิดเผยข้อมูลด้านนโยบายสาธารณะมีความสำคัญมากขึ้นในระดับสากล
GRI 415 คือหนึ่งในเครื่องมือที่พยายามทำให้เรื่องนี้มองเห็นได้
หนึ่งในกรอบที่ใช้ในระดับสากลคือมาตรฐาน GRI 415: Public Policy ของ Global Reporting Initiative หรือ GRI ซึ่งเป็นกรอบการรายงานข้อมูลด้านความยั่งยืนขององค์กร
GRI 415 ให้ความสำคัญกับการเปิดเผยข้อมูลเกี่ยวกับการมีส่วนร่วมด้านนโยบายสาธารณะ โดยเฉพาะการสนับสนุนทางการเมือง ทั้งในรูปตัวเงินและไม่ใช่ตัวเงิน รวมถึงการสนับสนุนทั้งทางตรงและทางอ้อม
ประโยชน์ของกรอบเช่นนี้จึงไม่ได้อยู่เพียงที่ตัวเลขว่า บริษัทบริจาคเงินทางการเมืองเท่าไร
แต่มีความหมายในเชิง ธรรมาภิบาล เพราะช่วยให้ผู้ลงทุนและสังคมมีข้อมูลประกอบการทำความเข้าใจความสัมพันธ์ระหว่างบริษัทกับกระบวนการกำหนดนโยบายสาธารณะ
อย่างไรก็ตาม คำถามสำคัญสำหรับประเทศไทยคือ ข้อมูลที่เปิดเผยอยู่ในปัจจุบันเพียงพอแล้วหรือยัง
งานศึกษา 75 บริษัทสะท้อนช่องว่างที่น่าสนใจ
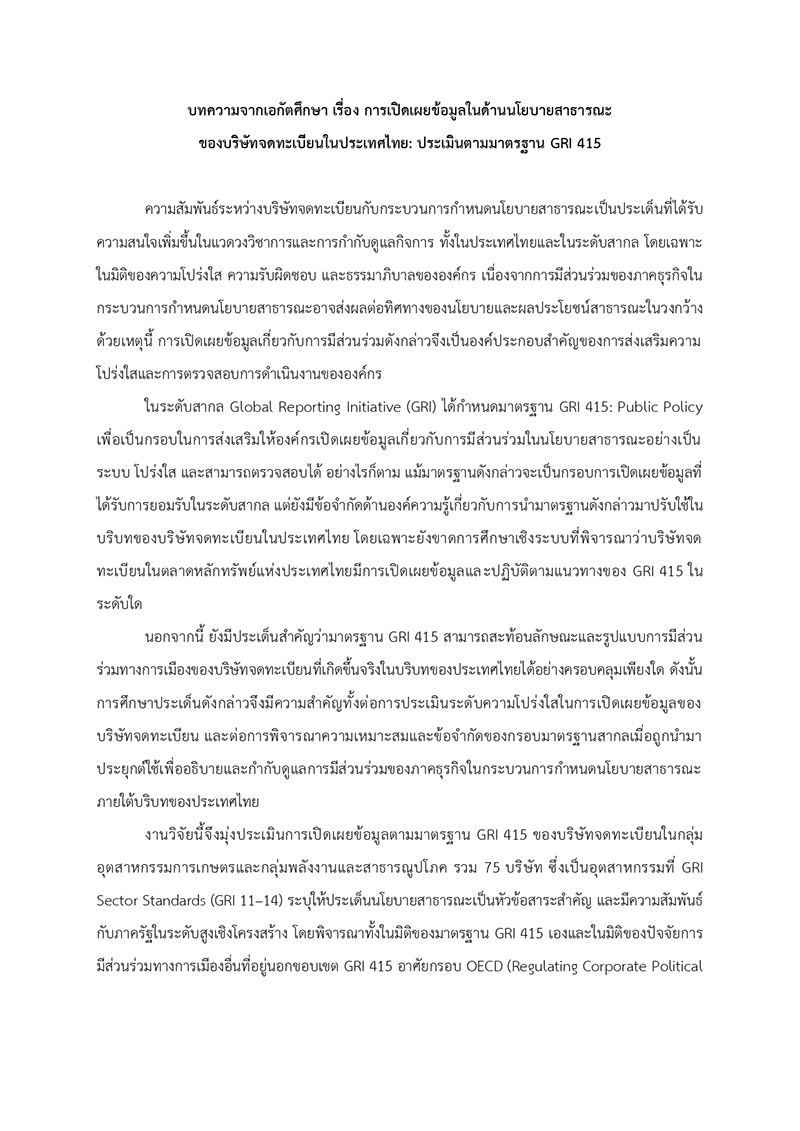
งานศึกษาของ ปวริศา เลิศรัตน์ เรื่อง “การเปิดเผยข้อมูลในด้านนโยบายสาธารณะของบริษัทจดทะเบียนในประเทศไทย: ประเมินตามมาตรฐาน GRI 415” ได้ศึกษาบริษัทจดทะเบียนในกลุ่มอุตสาหกรรมการเกษตร และกลุ่มพลังงานและสาธารณูปโภค รวม 75 บริษัท
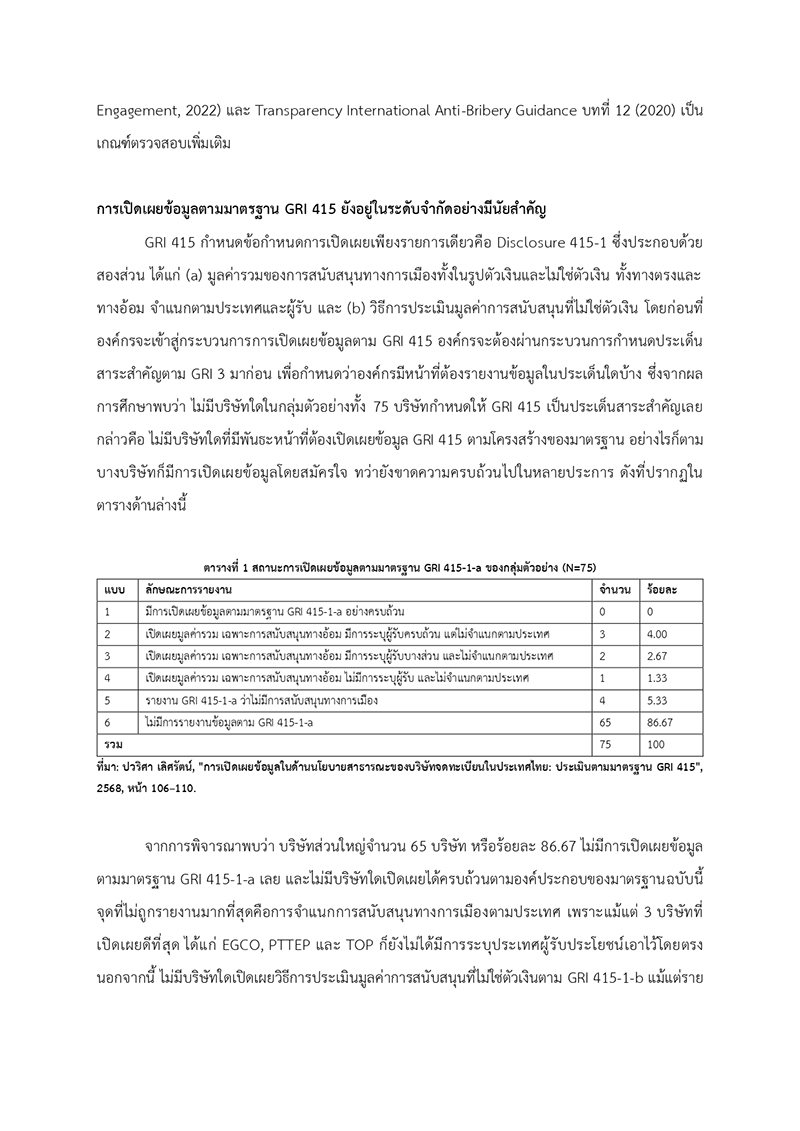
ผลการศึกษาพบว่า 65 บริษัท หรือ 86.67% ไม่ได้รายงานข้อมูลตาม GRI 415-1-a
และที่น่าสนใจคือ ไม่มีบริษัทใดเปิดเผยข้อมูลได้ครบถ้วนตามองค์ประกอบของมาตรฐานดังกล่าว
อย่างไรก็ตาม ตัวเลขนี้ไม่ควรถูกตีความง่าย ๆ ว่า บริษัทส่วนใหญ่ไม่มีความโปร่งใส
เพราะอีกข้อค้นพบหนึ่งของงานศึกษาคือ ไม่มีบริษัทใดในกลุ่มตัวอย่างกำหนดให้ GRI 415 เป็นประเด็นสาระสำคัญตามโครงสร้างของ GRI ซึ่งหมายความว่า บริษัทเหล่านั้นไม่ได้มีพันธะต้องเปิดเผยข้อมูลตามมาตรฐานนี้ และบางบริษัทเลือกเปิดเผยโดยสมัครใจ
ประเด็นจึงไม่ได้อยู่ที่การกล่าวโทษบริษัท
แต่อยู่ที่คำถามว่า ระบบการเปิดเผยข้อมูลในประเทศไทยให้ความสำคัญกับเรื่องนี้มากเพียงพอหรือยัง
เพราะ “นโยบายสาธารณะ” มีมากกว่าการบริจาคเงิน
ข้อค้นพบที่น่าสนใจยิ่งขึ้นเกิดขึ้นเมื่อการศึกษาขยายกรอบออกไปนอก GRI 415 โดยนำกรอบของ OECD และ Transparency International มาพิจารณาประกอบ
พบว่าการมีส่วนร่วมของภาคธุรกิจต่อนโยบายสาธารณะไม่ได้มีเพียงการสนับสนุนทางการเมือง แต่ยังรวมถึง
การล็อบบี้ การมีส่วนร่วมผ่านสมาคมการค้า และการหมุนเวียนบุคลากรระหว่างภาครัฐกับภาคเอกชน
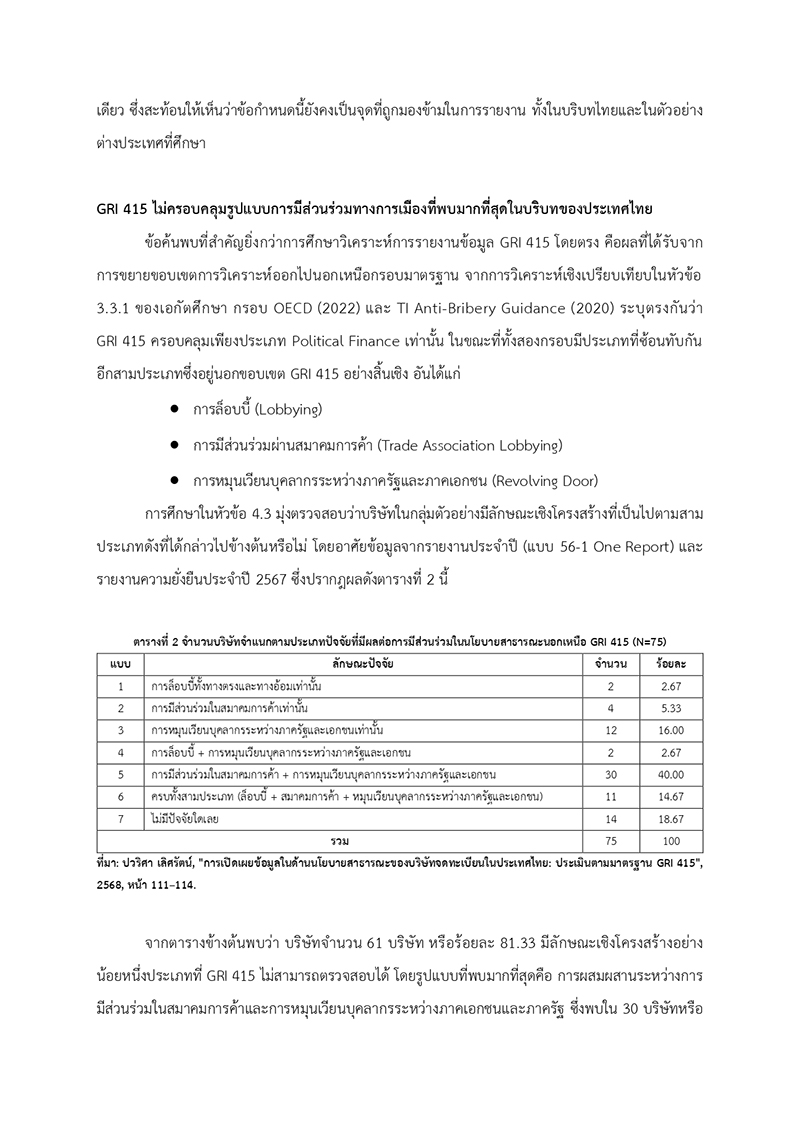
เมื่อใช้กรอบดังกล่าวตรวจสอบบริษัท 75 แห่ง พบว่า 61 บริษัท หรือ 81.33% มีลักษณะเชิงโครงสร้างอย่างน้อยหนึ่งประเภทที่ GRI 415 ไม่ได้ครอบคลุม
รูปแบบที่พบมากที่สุดคือ การมีส่วนร่วมในสมาคมการค้าควบคู่กับการหมุนเวียนบุคลากรระหว่างภาครัฐและภาคเอกชน พบ 30 บริษัท หรือ 40% ของกลุ่มตัวอย่าง
ข้อค้นพบนี้ทำให้เห็นว่า หากสังคมต้องการเข้าใจ “การมีส่วนร่วมของธุรกิจต่อนโยบายสาธารณะ” อย่างแท้จริง การดูเฉพาะข้อมูลการบริจาคทางการเมืองอาจยังไม่เพียงพอ
ประโยชน์ไม่ได้เกิดกับประชาชนเท่านั้น
การเปิดเผยข้อมูลด้านนโยบายสาธารณะอาจมีประโยชน์ต่อหลายฝ่าย
สำหรับประชาชน ช่วยให้เห็นว่าภาคธุรกิจมีส่วนร่วมกับนโยบายที่ส่งผลต่อสังคมอย่างไร
สำหรับนักลงทุน ช่วยประเมินความเสี่ยงด้านธรรมาภิบาลและความสัมพันธ์ระหว่างบริษัทกับภาครัฐ
สำหรับภาครัฐ ช่วยให้เห็นภาพว่าผู้มีส่วนได้เสียกลุ่มใดเข้ามามีส่วนร่วมในกระบวนการกำหนดนโยบาย และทำให้กระบวนการดังกล่าวตรวจสอบได้มากขึ้น
สำหรับบริษัทเอง การเปิดเผยข้อมูลอย่างชัดเจนอาจช่วยสร้างความน่าเชื่อถือและความไว้วางใจในระยะยาว เพราะการมีส่วนร่วมกับภาครัฐสามารถอธิบายได้อย่างเปิดเผย ไม่จำเป็นต้องถูกมองว่าเป็นเรื่องที่ต้องปกปิด
ดังนั้น การเปิดเผยข้อมูลจึงไม่ควรถูกมองเป็นเพียง “ต้นทุนด้านการรายงาน” ของบริษัท
แต่สามารถเป็นส่วนหนึ่งของ ทุนทางความน่าเชื่อถือ ขององค์กรได้เช่นกัน
จาก “เปิดเผยเพราะต้องทำ” สู่ “เปิดเผยเพราะควรทำ”
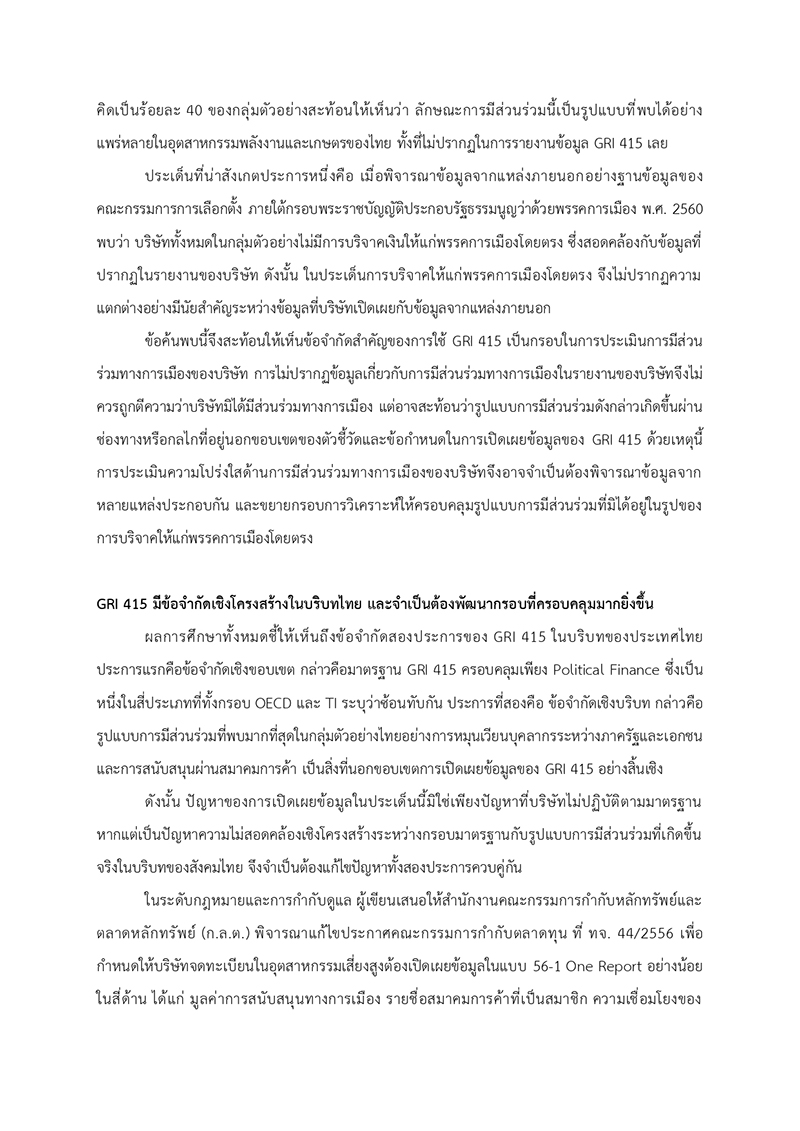
ข้อเสนอจากงานศึกษานี้จึงมีความน่าสนใจในเชิงระบบ โดยเสนอให้ ก.ล.ต. พิจารณากำหนดให้บริษัทในอุตสาหกรรมที่มีความเสี่ยงสูงเปิดเผยข้อมูลที่กว้างขึ้นในแบบ 56-1 One Report เช่น มูลค่าการสนับสนุนทางการเมือง รายชื่อสมาคมการค้าที่เป็นสมาชิก ความเชื่อมโยงของกรรมการกับภาครัฐในช่วง 5 ปีก่อนหน้า และจุดยืนเชิงนโยบายขององค์กร
แนวคิดนี้มีความหมายมากกว่าการเพิ่มแบบฟอร์มอีกหนึ่งช่อง
เพราะเป็นการตั้งคำถามใหม่ว่า บริษัทจดทะเบียนควรมีความรับผิดชอบในการเปิดเผย “จุดยืนต่อนโยบายสาธารณะ” ในระดับใด
และที่สำคัญ ควรออกแบบระบบอย่างไรให้การเปิดเผยดังกล่าวไม่กลายเป็นภาระที่เกินความจำเป็น แต่เป็นข้อมูลที่มีประโยชน์จริงต่อผู้ลงทุนและสังคม
ความโปร่งใสที่ดี ไม่ใช่การเปิดเผยทุกอย่าง แต่คือการเปิดเผยสิ่งที่สังคมควรรู้
ท้ายที่สุด การมีส่วนร่วมของบริษัทต่อกระบวนการกำหนดนโยบายสาธารณะไม่ควรถูกมองด้วยความหวาดระแวงโดยอัตโนมัติ
ธุรกิจมีสิทธิที่จะเสนอความคิดเห็นต่อรัฐ และรัฐก็มีหน้าที่รับฟังความคิดเห็นจากผู้มีส่วนได้เสียหลายฝ่าย
สิ่งที่สังคมต้องการจึงไม่ใช่การทำให้ภาคธุรกิจออกจากกระบวนการกำหนดนโยบาย
แต่คือ การทำให้กระบวนการนั้นโปร่งใส
รู้ว่าใครมีส่วนร่วม
รู้ว่ามีส่วนร่วมเรื่องใด
รู้ว่ามีส่วนร่วมผ่านช่องทางใด
และรู้ว่าบริษัทมีจุดยืนอย่างไรต่อประเด็นนโยบายที่เกี่ยวข้องกับธุรกิจของตน
ผลการศึกษา 75 บริษัทจึงไม่ได้เพียงสะท้อนตัวเลขการเปิดเผยข้อมูลตาม GRI 415 เท่านั้น แต่ชวนให้สังคมตั้งคำถามที่ใหญ่กว่าเดิมว่า
ในยุคที่บริษัทเอกชนมีบทบาทต่อเศรษฐกิจและนโยบายสาธารณะมากขึ้น “ความโปร่งใสของบริษัท” ควรหมายถึงอะไร
คำตอบอาจไม่ใช่เพียงการรู้ว่าบริษัทมีรายได้เท่าไร กำไรเท่าไร หรือปล่อยคาร์บอนเท่าไร
แต่อาจรวมถึงการรู้ด้วยว่า บริษัทมีส่วนร่วมในการกำหนดอนาคตของสังคมผ่านนโยบายสาธารณะอย่างไร
เพราะเมื่อธุรกิจมีส่วนร่วมกับนโยบายสาธารณะมากขึ้น การเปิดเผยข้อมูลก็ไม่ใช่เพียงเรื่องของ “บริษัทกับผู้ถือหุ้น” อีกต่อไป
แต่เป็นเรื่องของ บริษัทกับสังคมทั้งหมด
สุวรรณา สมบัติรักษาสุข
คัดย่อจากบทความของ ปวริศา เลิศรัตน์
หมายเหตุ : ภาพประกอบจาก thairath.co.th
--------------------------------------------------
1เอกัตศึกษา เรื่อง "การเปิดเผยข้อมูลในด้านนโยบายสาธารณะของบริษัทจดทะเบียนในประเทศไทย: ประเมินตามมาตรฐาน GRI 415" เอกัตศึกษา นิติศาสตรมหาบัณฑิต คณะนิติศาสตร์, จุฬาลงกรณ์มหาวิทยาลัย, 2568.
 Isranews Agency | สำนักข่าวอิศรา