"...สิ่งสำคัญที่สุดคือ การรายงานความยั่งยืนไม่ควรกลายเป็นเพียงเครื่องมือสร้างภาพลักษณ์ แต่ต้องเป็นกระบวนการที่ทำให้บริษัทแสดงความรับผิดชอบต่อผู้ถือหุ้น ผู้มีส่วนได้เสีย และสังคมได้อย่างแท้จริง..."
ผลวิจัยบริษัทจดทะเบียน 75 แห่ง พบเพียง 17.33% ที่ระบุการต่อต้านคอร์รัปชันเป็นประเด็นสำคัญ และไม่มีบริษัทใดเปิดเผยข้อมูลครบถ้วนตามมาตรฐาน GRI 205 สะท้อนช่องว่างระหว่างคำประกาศเรื่องธรรมาภิบาลกับข้อมูลที่สาธารณชนสามารถตรวจสอบได้
ความโปร่งใสต้องมากกว่าการประกาศนโยบาย
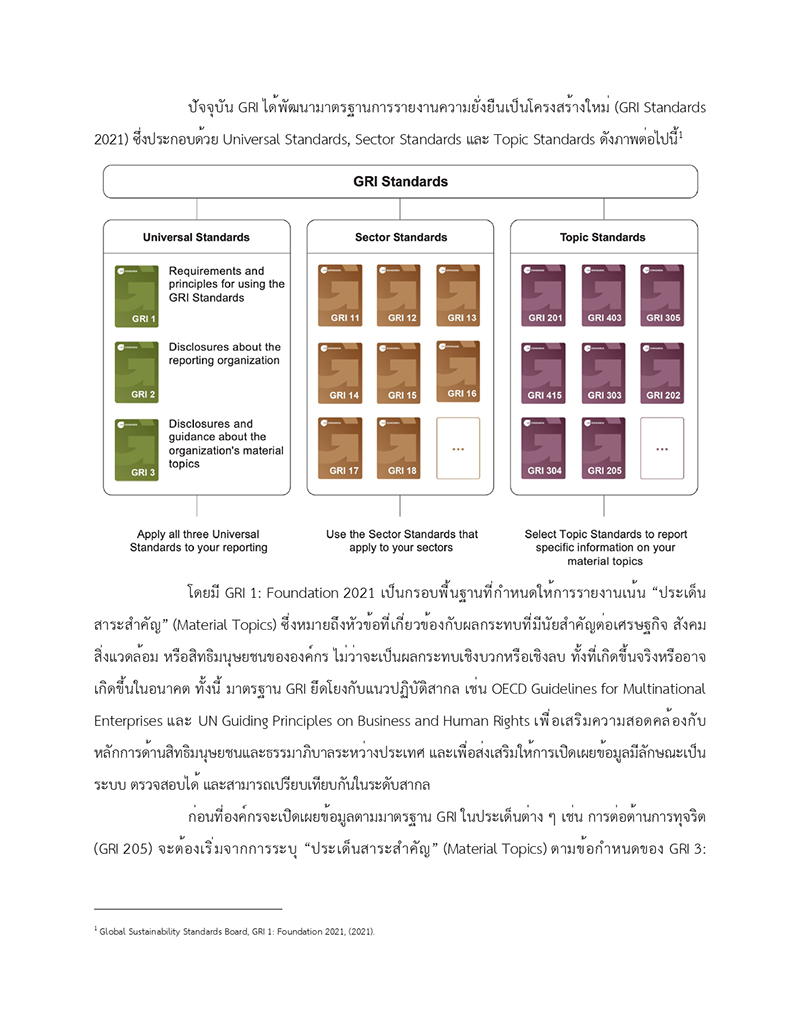
องค์กรแห่งความริเริ่มว่าด้วยการรายงานสากล หรือ Global Reporting Initiative (GRI) ได้พัฒนามาตรฐานการรายงานความยั่งยืน เพื่อให้องค์กรเปิดเผยข้อมูลเกี่ยวกับผลกระทบจากการดำเนินงาน ทั้งด้านเศรษฐกิจ สังคม สิ่งแวดล้อม และธรรมาภิบาล
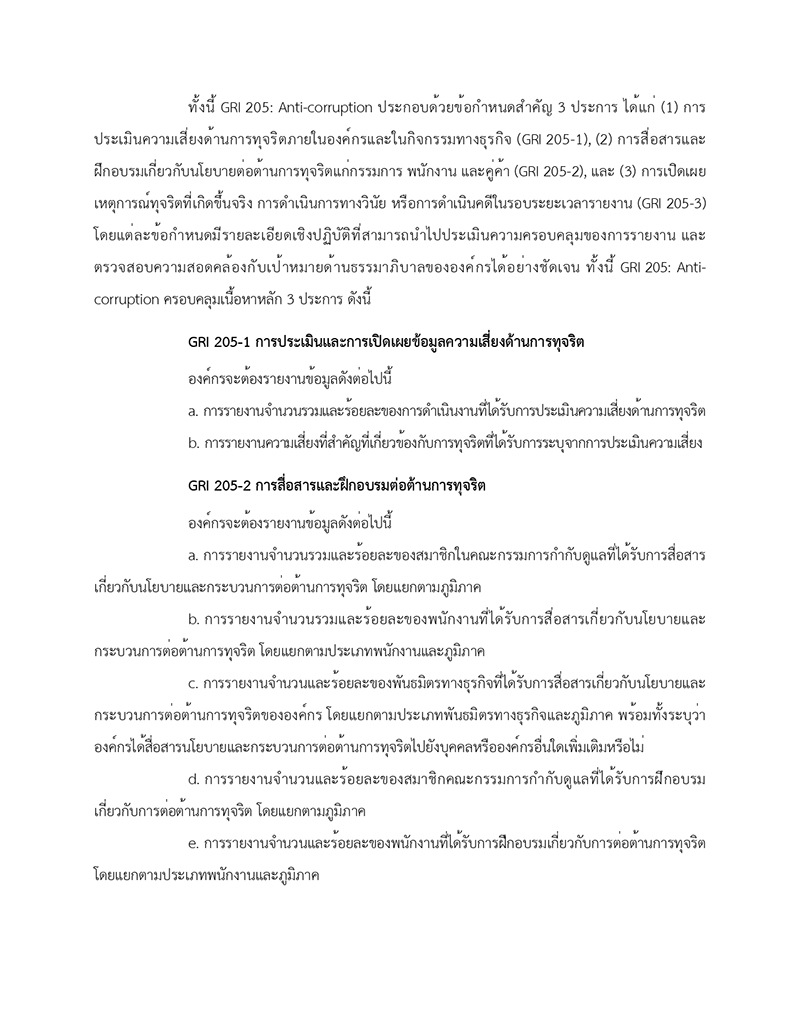
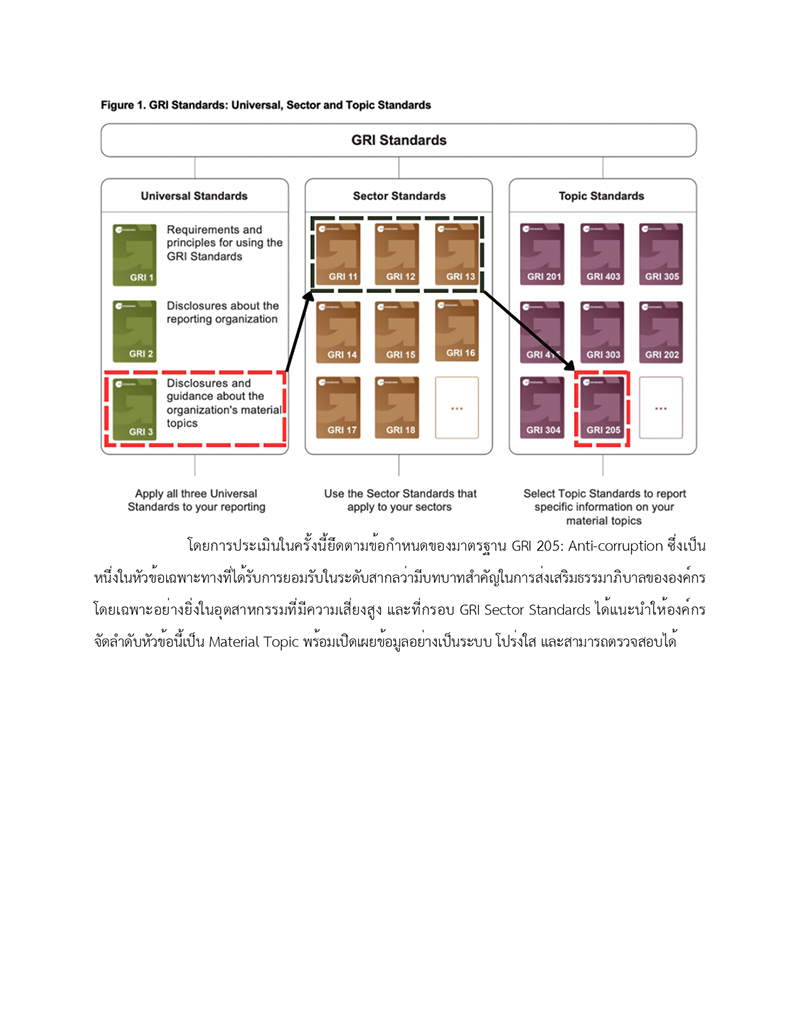
หนึ่งในมาตรฐานสำคัญคือ GRI 205 ว่าด้วยการต่อต้านการทุจริตคอร์รัปชัน (Anti-corruption) ซึ่งให้ความสำคัญกับการเปิดเผยข้อมูลสามด้าน ได้แก่ การประเมินความเสี่ยงด้านการทุจริต การสื่อสารและฝึกอบรมเกี่ยวกับมาตรการป้องกันการทุจริต และการรายงานเหตุการณ์ทุจริตที่ได้รับการยืนยันแล้ว รวมถึงการดำเนินการต่อเหตุการณ์ดังกล่าว
สาระสำคัญของมาตรฐานนี้จึงไม่ใช่เพียงการประกาศว่าองค์กรมีนโยบายต่อต้านการทุจริต แต่ต้องมีข้อมูลที่แสดงให้เห็นว่าองค์กรได้ดำเนินการอย่างไร มีความเสี่ยงในเรื่องใด และมีระบบจัดการปัญหาที่เกิดขึ้นอย่างไร
กล่าวอีกนัยหนึ่ง ความโปร่งใสไม่ได้หมายถึงการบอกสังคมว่าบริษัทเป็นองค์กรที่ดีเพียงใด แต่หมายถึงการเปิดเผยข้อเท็จจริงให้สังคมสามารถตรวจสอบและประเมินได้ด้วยตนเอง
ในช่วงหลายปีที่ผ่านมา คำว่า “ธรรมาภิบาล” “ความโปร่งใส” และ “การต่อต้านการทุจริตคอร์รัปชัน” กลายเป็นถ้อยคำที่ปรากฏอยู่ในรายงานประจำปีของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยอย่างแพร่หลาย บริษัทจำนวนมากประกาศนโยบายไม่ยอมรับการทุจริตทุกรูปแบบ พร้อมนำเสนอรายงานความยั่งยืนที่สะท้อนความรับผิดชอบต่อสังคมและการกำกับดูแลกิจการที่ดี
แต่คำถามสำคัญที่สังคมควรให้ความสนใจอาจไม่ใช่เพียงว่า บริษัทเหล่านั้นมีนโยบายต่อต้านการทุจริตหรือไม่ หากอยู่ที่ว่า บริษัทเปิดเผยข้อมูลมากเพียงพอให้ผู้ถือหุ้น นักลงทุน และประชาชนสามารถตรวจสอบได้จริงหรือไม่
คำถามนี้ได้รับการสะท้อนผ่านงานศึกษาของ นางสาวนัชชา เลิศอิทธิเวช นิสิตหลักสูตรนิติศาสตรมหาบัณฑิต สาขากฎหมายการเงินและภาษีอากร คณะนิติศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย เรื่อง “การเปิดเผยข้อมูลในด้านการต่อต้านการทุจริตคอร์รัปชันของบริษัทจดทะเบียนในประเทศไทย: การประเมินตามมาตรฐาน GRI 205”
งานศึกษาดังกล่าวประเมินการเปิดเผยข้อมูลของบริษัทจดทะเบียน 75 แห่ง ในกลุ่มธุรกิจการเกษตร และกลุ่มพลังงานและสาธารณูปโภค ซึ่งเป็นกิจการที่อาจมีความเสี่ยงเกี่ยวข้องกับการใช้ทรัพยากรธรรมชาติ การอนุญาตจากภาครัฐ การจัดซื้อจัดจ้าง และความสัมพันธ์กับคู่ค้าทางธุรกิจ
ผลการศึกษาพบข้อจำกัดสำคัญในการเปิดเผยข้อมูลด้านการต่อต้านการทุจริต ซึ่งชวนให้ตั้งคำถามถึงคุณภาพของธรรมาภิบาลและความโปร่งใสในภาคธุรกิจไทย
ผลวิจัยชี้ช่องว่างการเปิดเผยข้อมูลของบริษัทไทย
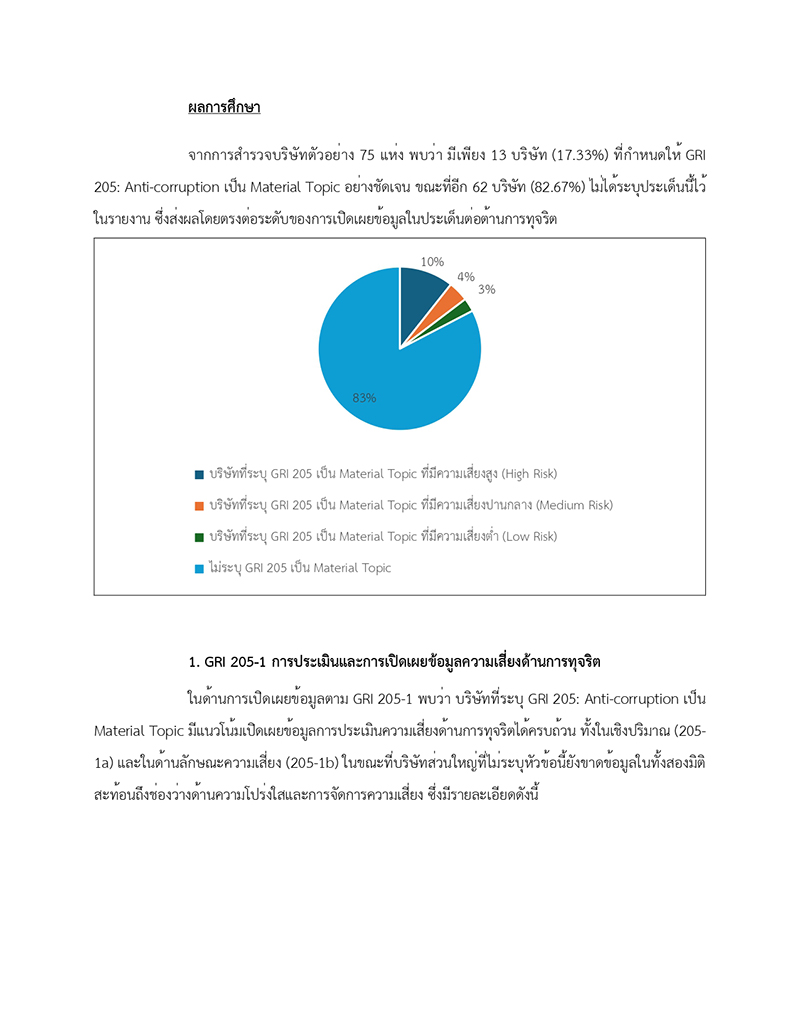
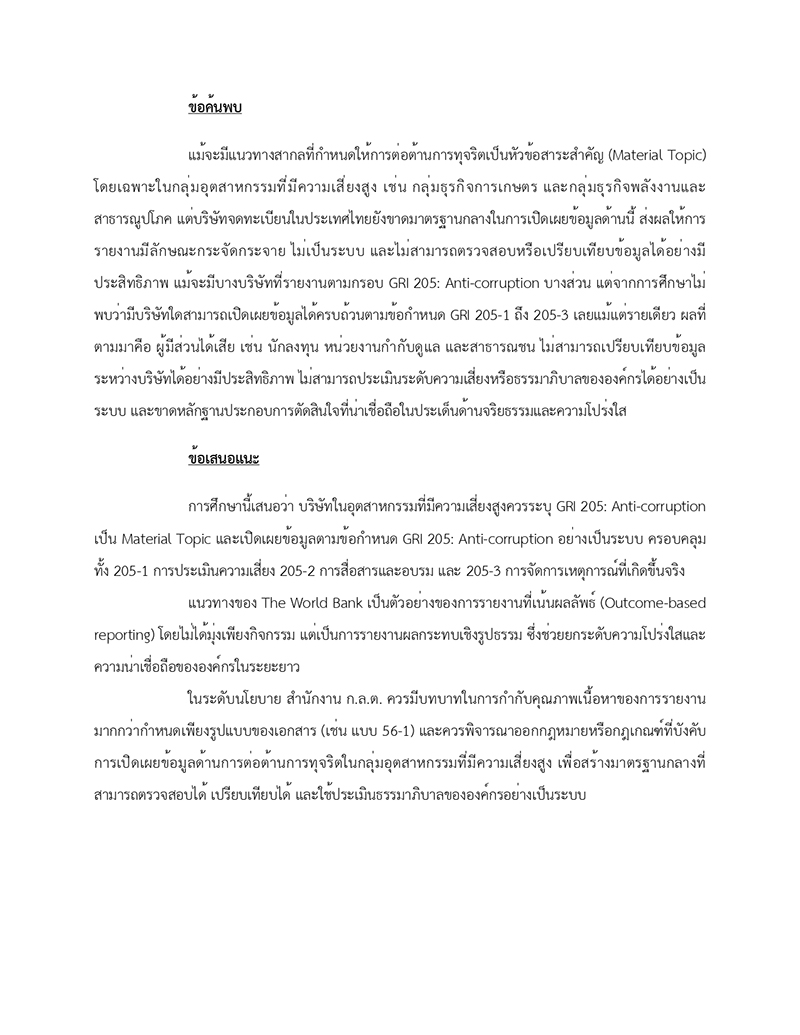
ข้อค้นพบสำคัญจากงานศึกษาของนางสาวนัชชา คือ ในจำนวนบริษัทตัวอย่าง 75 แห่ง มีเพียง 13 บริษัท หรือร้อยละ 17.33 ที่กำหนดให้การต่อต้านการทุจริตตามมาตรฐาน GRI 205 เป็นประเด็นสาระสำคัญ (Material Topic) อย่างชัดเจน ขณะที่อีก 62 บริษัท หรือร้อยละ 82.67 ไม่ได้ระบุประเด็นดังกล่าวไว้ในรายงานตามเกณฑ์ที่ใช้ศึกษา
การกำหนดประเด็นสาระสำคัญเป็นกระบวนการที่องค์กรใช้พิจารณาว่า การดำเนินธุรกิจของตนมีผลกระทบสำคัญในเรื่องใด และควรให้ความสำคัญกับการบริหารจัดการและเปิดเผยข้อมูลเรื่องใดเป็นพิเศษ
การที่บริษัทส่วนใหญ่ในกลุ่มตัวอย่างไม่ได้ระบุการต่อต้านการทุจริตเป็นประเด็นสาระสำคัญ จึงสะท้อนข้อจำกัดในการจัดลำดับความสำคัญและการรายงานข้อมูลด้านนี้
ที่น่าสนใจยิ่งกว่านั้นคือ ผลการศึกษาพบว่า ไม่มีบริษัทตัวอย่างแห่งใดสามารถเปิดเผยข้อมูลได้ครบถ้วนตามข้อกำหนด GRI 205-1 ถึง GRI 205-3 ทุกหัวข้อ แม้บางบริษัทจะมีการรายงานข้อมูลบางส่วนอย่างเป็นระบบก็ตาม
ข้อค้นพบดังกล่าวสะท้อนว่าการรายงานข้อมูลด้านการต่อต้านการทุจริตของบริษัทจดทะเบียนในกลุ่มตัวอย่างยังมีช่องว่างอยู่มาก แม้จะมีการประกาศนโยบายด้านธรรมาภิบาลอย่างแพร่หลายก็ตาม
อย่างไรก็ตาม การไม่เปิดเผยข้อมูลตามมาตรฐานดังกล่าวไม่ได้หมายความว่าบริษัทนั้นมีการทุจริตหรือไม่มีมาตรการป้องกัน แต่ทำให้ผู้มีส่วนได้เสียขาดข้อมูลที่จะใช้ประเมินประสิทธิภาพของระบบกำกับดูแลกิจการได้อย่างเพียงพอ
บริษัทส่วนใหญ่ยังไม่เปิดเผยความเสี่ยงด้านการทุจริตอย่างครบถ้วน
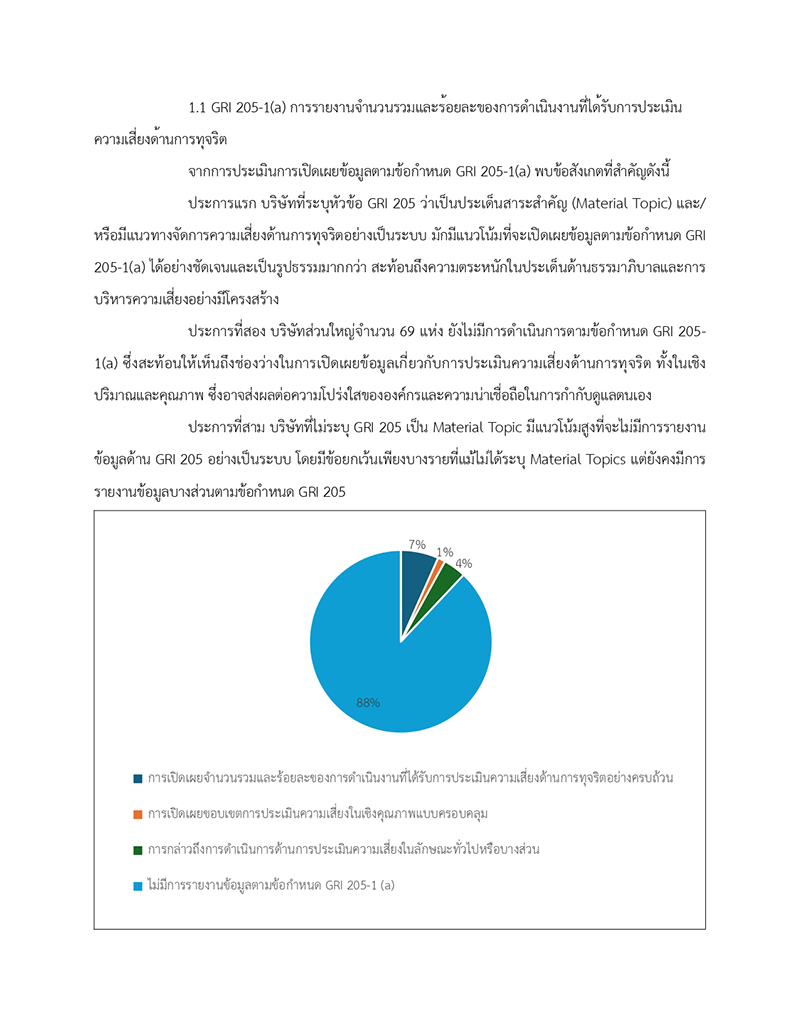
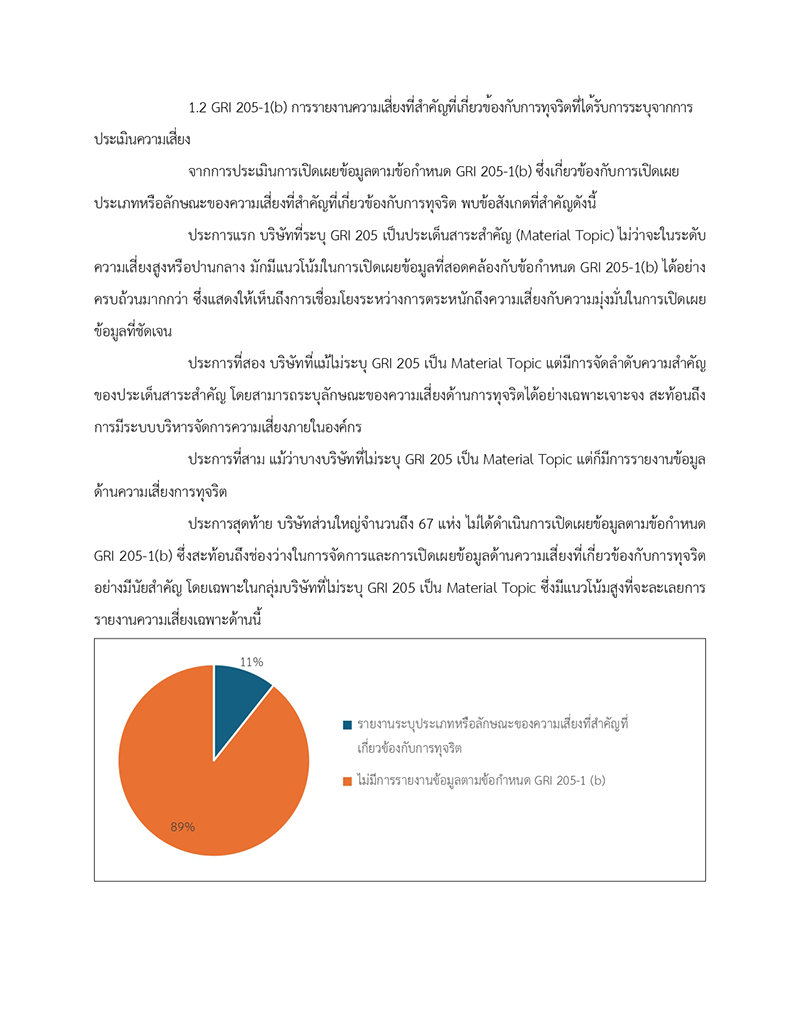
ผลการศึกษาในส่วนของการประเมินความเสี่ยงด้านการทุจริตตาม GRI 205-1 พบว่า บริษัทจำนวน 69 แห่งจาก 75 แห่ง ไม่ได้รายงานข้อมูลจำนวนและสัดส่วนของการดำเนินงานที่ได้รับการประเมินความเสี่ยงตามข้อกำหนด ขณะที่บริษัทจำนวน 67 แห่งไม่ได้เปิดเผยข้อมูลเกี่ยวกับลักษณะความเสี่ยงด้านการทุจริตที่สำคัญ
ตัวเลขดังกล่าวมีความหมายต่อการกำกับดูแลกิจการ เพราะการป้องกันการทุจริตที่มีประสิทธิภาพต้องเริ่มจากการค้นหาว่ากระบวนการใดขององค์กรมีความเสี่ยง และมีมาตรการป้องกันที่เหมาะสมหรือไม่
ความเสี่ยงเหล่านี้อาจเกี่ยวข้องกับการจัดซื้อจัดจ้าง การให้ผลประโยชน์แก่คู่ค้า การขออนุญาตจากหน่วยงานรัฐ หรือความขัดแย้งทางผลประโยชน์ของผู้บริหาร
เมื่อบริษัทไม่เปิดเผยข้อมูลเกี่ยวกับการประเมินความเสี่ยง ผู้ถือหุ้นและประชาชนย่อมไม่สามารถทราบได้ว่าบริษัทมีระบบบริหารจัดการที่เหมาะสมกับลักษณะธุรกิจหรือไม่
การมีนโยบายต่อต้านการทุจริตจึงไม่ควรถูกใช้แทนหลักฐานว่าบริษัทได้ประเมินและจัดการความเสี่ยงอย่างเป็นระบบแล้ว
กรรมการและพนักงานเข้าใจนโยบายต่อต้านการทุจริตเพียงใด
อีกประเด็นหนึ่งที่งานวิจัยให้ความสำคัญ คือการสื่อสารและฝึกอบรมเกี่ยวกับการต่อต้านการทุจริตตาม GRI 205-2
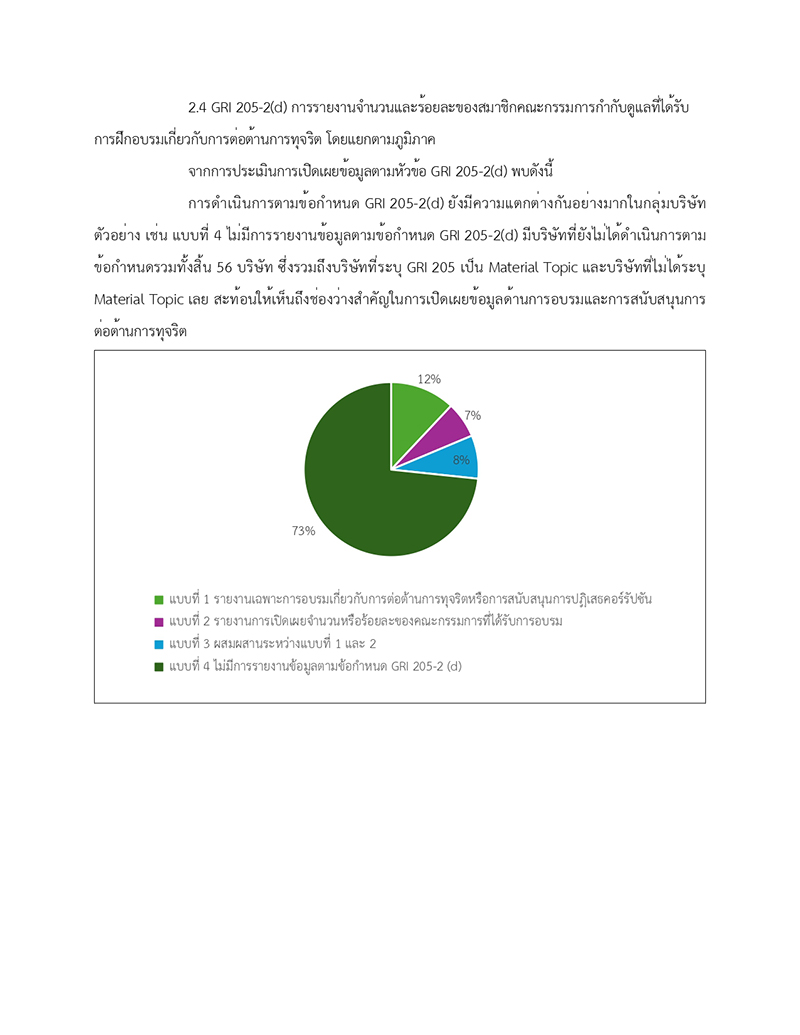
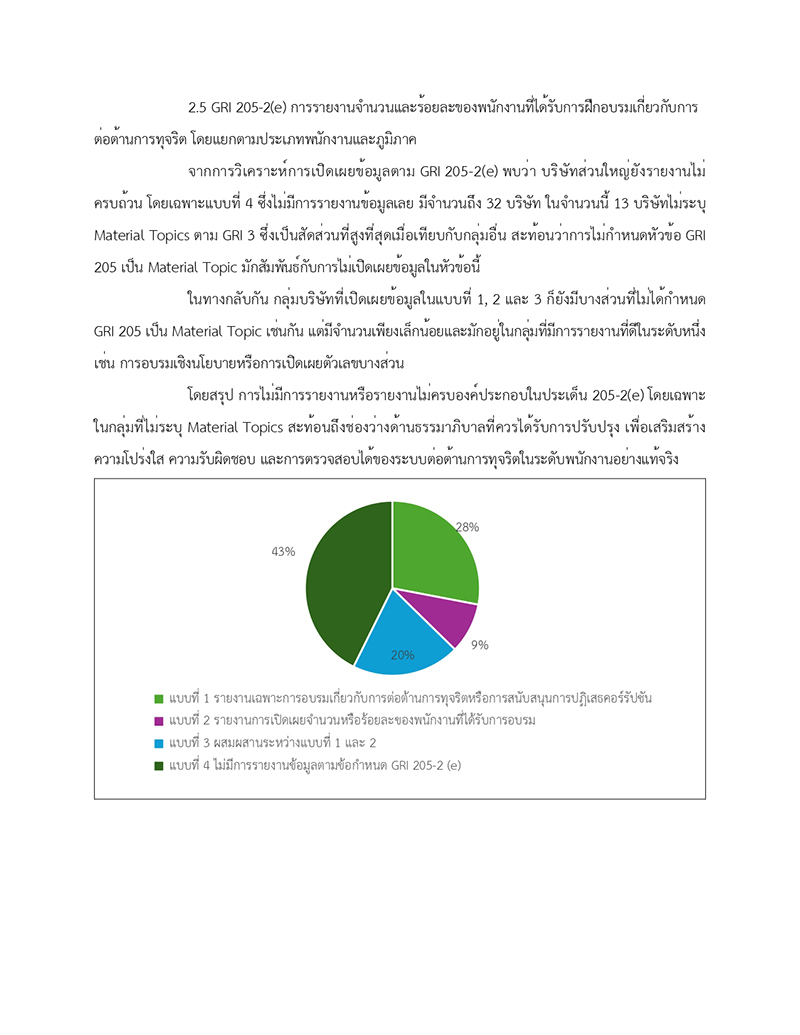
ผลการศึกษาพบว่า บริษัทจำนวน 56 แห่งไม่ได้รายงานข้อมูลการฝึกอบรมกรรมการด้านการต่อต้านการทุจริตตามข้อกำหนด ขณะที่บริษัทจำนวน 32 แห่งไม่ได้รายงานข้อมูลการฝึกอบรมพนักงานในหัวข้อนี้
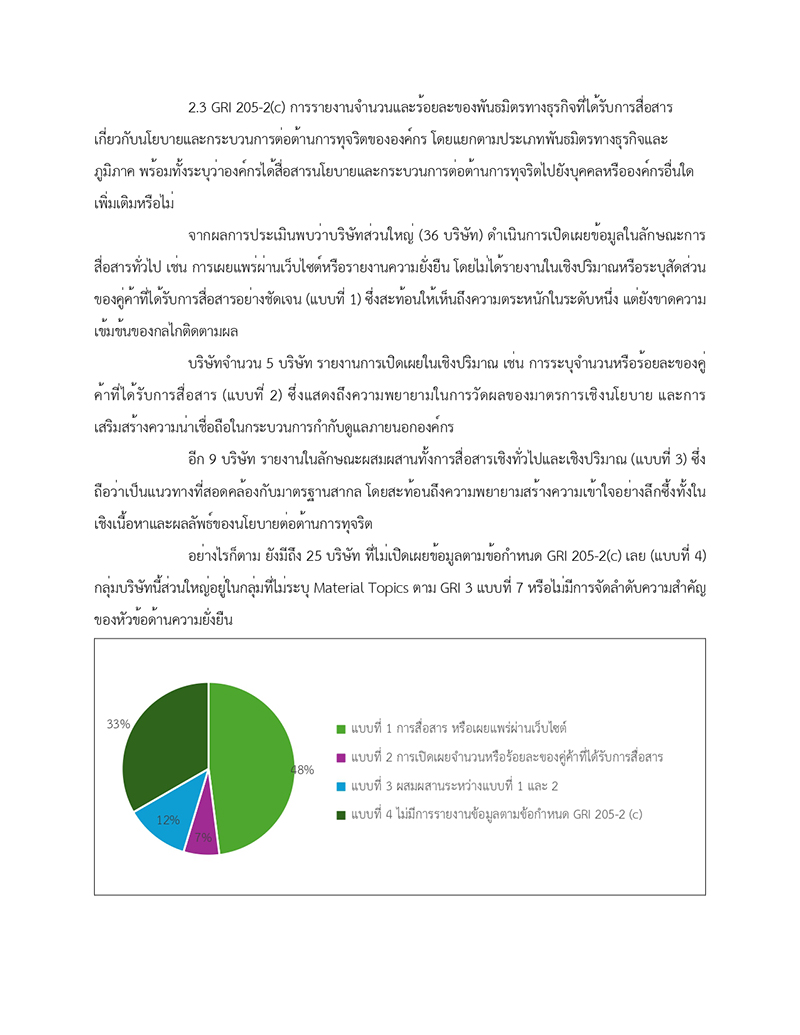
นอกจากนี้ บริษัทจำนวน 36 แห่งเปิดเผยข้อมูลการสื่อสารนโยบายต่อต้านการทุจริตแก่คู่ค้าในลักษณะทั่วไป เช่น การเผยแพร่ผ่านเว็บไซต์หรือรายงานความยั่งยืน โดยไม่ได้ระบุจำนวนหรือสัดส่วนของคู่ค้าที่ได้รับการสื่อสารอย่างชัดเจน
ข้อค้นพบดังกล่าวสะท้อนว่า การมีนโยบายเป็นลายลักษณ์อักษรไม่ได้หมายความว่าบุคลากรทุกระดับจะเข้าใจและนำไปปฏิบัติได้จริง
โดยเฉพาะคณะกรรมการบริษัท ซึ่งมีหน้าที่กำกับดูแลการบริหารงานและตรวจสอบความเสี่ยงขององค์กร ควรเป็นกลุ่มบุคคลที่มีความรู้ความเข้าใจด้านการป้องกันการทุจริตอย่างเพียงพอ
การต่อต้านการทุจริตจึงไม่ควรเป็นเพียงหน้าที่ของฝ่ายตรวจสอบภายในหรือฝ่ายกฎหมาย แต่ต้องเป็นความรับผิดชอบของคณะกรรมการและผู้บริหารระดับสูงโดยตรง
ไม่มีเหตุการณ์ทุจริต หรือไม่มีการตรวจพบการทุจริต?
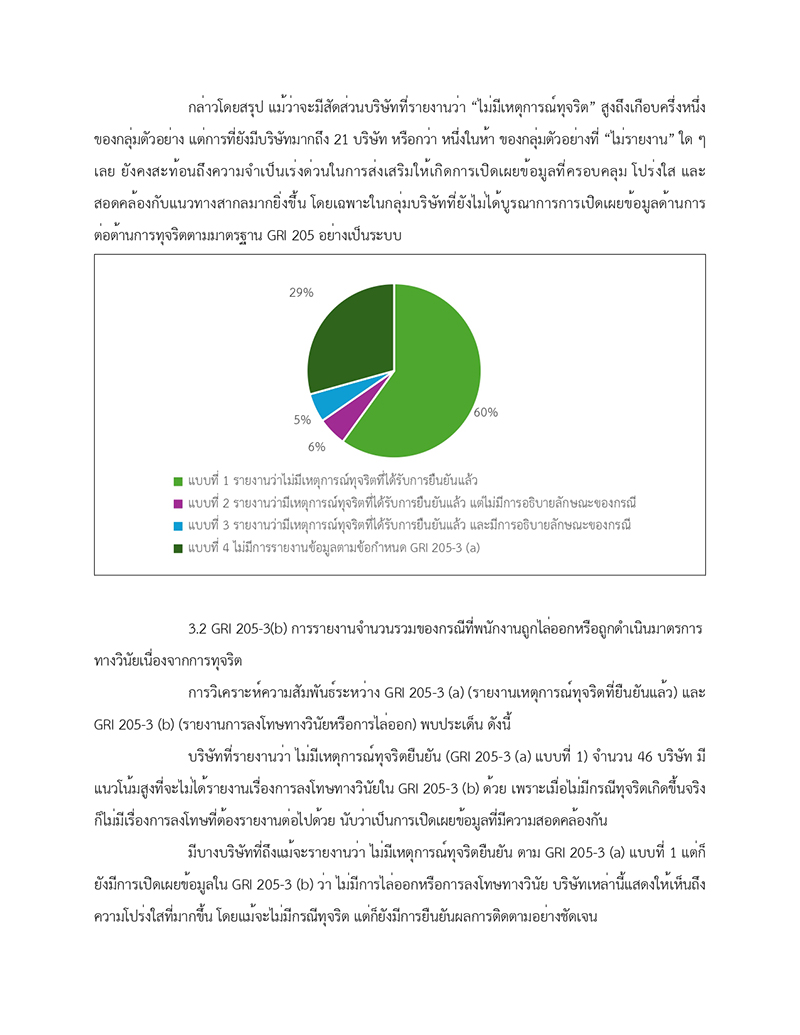
ผลการศึกษาอีกส่วนหนึ่งที่น่าสนใจ คือการรายงานเหตุการณ์ทุจริตที่ได้รับการยืนยันแล้วตาม GRI 205-3
ผู้วิจัยพบว่า บริษัทจำนวน 45 แห่ง หรือร้อยละ 60 ของกลุ่มตัวอย่าง รายงานว่าไม่มีเหตุการณ์ทุจริตที่ได้รับการยืนยันแล้ว ขณะที่บริษัทจำนวน 8 แห่งรายงานว่ามีเหตุการณ์ทุจริตเกิดขึ้น โดยบางแห่งเปิดเผยลักษณะของเหตุการณ์ แต่บางแห่งไม่ได้ให้รายละเอียดเพิ่มเติม
นอกจากนี้ ยังมีบริษัทจำนวน 22 แห่งที่ไม่ได้รายงานข้อมูลในหัวข้อนี้
ประเด็นสำคัญอยู่ที่ว่า การรายงานว่าไม่มีเหตุการณ์ทุจริต ไม่จำเป็นต้องหมายความว่าบริษัทมีระบบป้องกันการทุจริตที่มีประสิทธิภาพเสมอไป เพราะยังต้องพิจารณาควบคู่กับระบบตรวจสอบภายใน ช่องทางรับเรื่องร้องเรียน และกระบวนการค้นหาการกระทำผิด
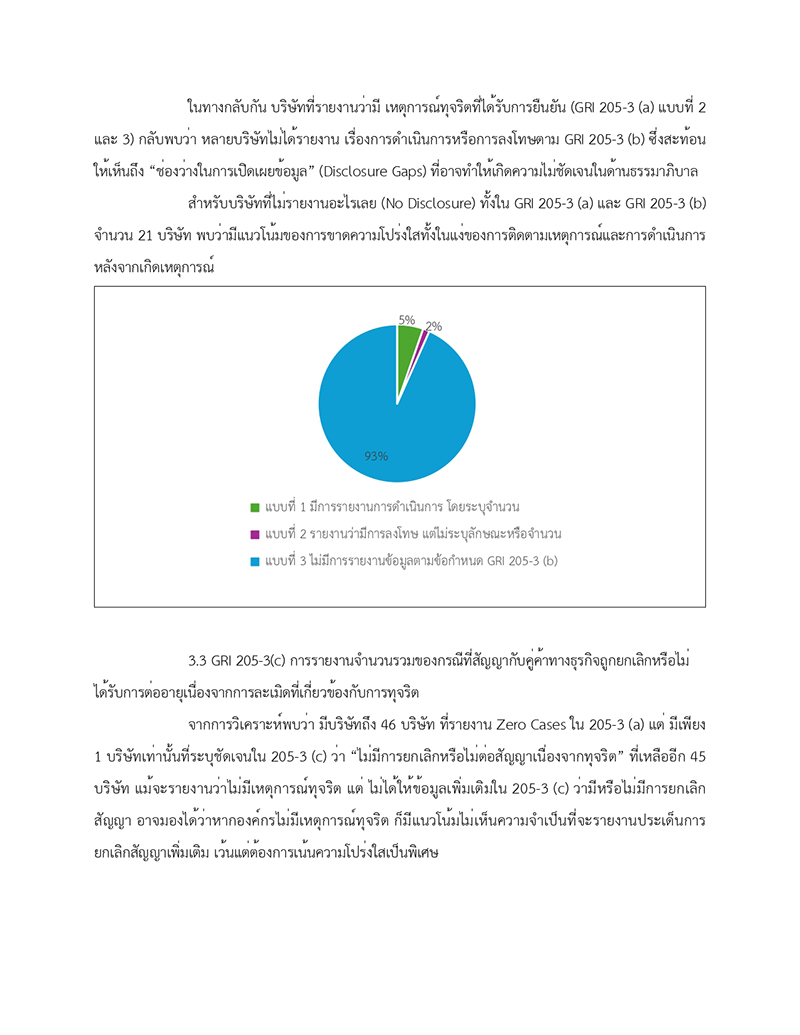
งานศึกษายังพบว่า ในบางบริษัทที่รายงานว่ามีเหตุการณ์ทุจริตเกิดขึ้น กลับไม่ได้เปิดเผยข้อมูลต่อเนื่องเกี่ยวกับมาตรการทางวินัย การยกเลิกสัญญากับคู่ค้า หรือการดำเนินคดีอย่างครบถ้วน
ช่องว่างดังกล่าวทำให้ผู้มีส่วนได้เสียไม่สามารถประเมินได้ว่า เมื่อเกิดปัญหาขึ้น บริษัทได้ดำเนินการอย่างจริงจังเพียงใด
ในความเป็นจริง สังคมอาจไม่ได้คาดหวังว่าทุกบริษัทจะสามารถป้องกันการกระทำผิดได้ทั้งหมด แต่ย่อมคาดหวังว่าเมื่อเกิดปัญหา บริษัทจะมีระบบตรวจสอบ แก้ไข และป้องกันไม่ให้เกิดซ้ำได้อย่างมีประสิทธิภาพ
การเปิดเผยข้อเท็จจริงเกี่ยวกับเหตุการณ์ทุจริตจึงไม่ควรถูกมองว่าเป็นการทำลายชื่อเสียงของบริษัทเสมอไป ตรงกันข้าม การเปิดเผยอย่างตรงไปตรงมาและแสดงความรับผิดชอบต่อเหตุการณ์ที่เกิดขึ้น อาจเป็นปัจจัยสำคัญในการสร้างความเชื่อมั่นในระยะยาว
ถึงเวลายกระดับความโปร่งใสของบริษัทจดทะเบียนไทย
ปัจจุบัน บริษัทจดทะเบียนในประเทศไทยต้องจัดทำและเปิดเผยข้อมูลตามหลักเกณฑ์ของหน่วยงานกำกับดูแลตลาดทุน รวมถึงแบบ 56-1 One Report ซึ่งครอบคลุมข้อมูลด้านการประกอบธุรกิจ การกำกับดูแลกิจการ และความยั่งยืน
แม้มาตรฐาน GRI จะไม่ได้มีผลบังคับทางกฎหมายโดยตรงในทุกข้อกำหนด แต่ก็เป็นกรอบแนวทางสากลที่ช่วยให้องค์กรพัฒนาคุณภาพการเปิดเผยข้อมูลให้มีความชัดเจนและสามารถเปรียบเทียบกันได้
ผลการศึกษาของนางสาวนัชชาจึงนำไปสู่ข้อพิจารณาเชิงนโยบายว่า ประเทศไทยควรส่งเสริมให้การเปิดเผยข้อมูลด้านการต่อต้านการทุจริตเป็นส่วนหนึ่งของระบบธรรมาภิบาลภาคธุรกิจอย่างจริงจัง โดยเฉพาะในอุตสาหกรรมที่มีความเสี่ยงสูง
สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) และหน่วยงานที่เกี่ยวข้องอาจพิจารณาพัฒนาแนวทางการเปิดเผยข้อมูลให้มีความชัดเจนมากขึ้น โดยมุ่งเน้นข้อมูลที่สามารถตรวจสอบและเปรียบเทียบได้ แทนการเพิ่มภาระในการจัดทำรายงานโดยไม่จำเป็น
ขณะเดียวกัน คณะกรรมการบริษัทควรให้ความสำคัญกับการประเมินความเสี่ยงด้านการทุจริตอย่างเป็นระบบ และกำกับให้มีการเปิดเผยข้อมูลที่สะท้อนผลการดำเนินงานจริง ไม่ใช่เพียงการประกาศนโยบายหรือแสดงกิจกรรมที่ดำเนินการในรอบปี
ผู้ลงทุนและผู้ถือหุ้นเองก็ควรใช้ข้อมูลด้านการต่อต้านการทุจริตเป็นองค์ประกอบหนึ่งในการประเมินคุณภาพการกำกับดูแลกิจการ เพราะความเสี่ยงด้านการทุจริตอาจนำไปสู่ความเสียหายทางการเงิน ความเสี่ยงทางกฎหมาย และการสูญเสียความเชื่อมั่นในระยะยาว
สิ่งสำคัญที่สุดคือ การรายงานความยั่งยืนไม่ควรกลายเป็นเพียงเครื่องมือสร้างภาพลักษณ์ แต่ต้องเป็นกระบวนการที่ทำให้บริษัทแสดงความรับผิดชอบต่อผู้ถือหุ้น ผู้มีส่วนได้เสีย และสังคมได้อย่างแท้จริง
ธรรมาภิบาลที่แท้จริงต้องตรวจสอบได้
งานศึกษาของนางสาวนัชชา เลิศอิทธิเวช สะท้อนให้เห็นว่า แม้บริษัทจดทะเบียนไทยจะมีพัฒนาการด้านการรายงานความยั่งยืน แต่ยังมีช่องว่างสำคัญในการเปิดเผยข้อมูลเกี่ยวกับการต่อต้านการทุจริต โดยเฉพาะการประเมินความเสี่ยง การสื่อสารและฝึกอบรม และการรายงานผลการจัดการเหตุการณ์ที่เกิดขึ้นจริง
อย่างไรก็ตาม ผลการศึกษานี้เป็นการประเมินคุณภาพการเปิดเผยข้อมูลของบริษัทตัวอย่าง มิใช่การพิสูจน์ว่าบริษัทที่รายงานไม่ครบถ้วนมีการทุจริตหรือมีระบบควบคุมภายในที่ล้มเหลว
สิ่งที่ควรให้ความสำคัญจึงไม่ใช่การกล่าวโทษบริษัทที่เปิดเผยข้อมูลไม่ครบถ้วน แต่เป็นการสร้างมาตรฐานที่ทำให้ผู้ถือหุ้น นักลงทุน และประชาชนสามารถประเมินความโปร่งใสของบริษัทได้จากข้อมูลที่ตรวจสอบได้
เพราะในโลกธุรกิจยุคใหม่ ความเชื่อมั่นไม่ควรเกิดจากการที่บริษัทบอกว่าตนเองโปร่งใส แต่ควรเกิดจากการที่สังคมสามารถตรวจสอบความโปร่งใสนั้นได้ด้วยตนเอง
ท้ายที่สุด คำถามสำคัญจึงไม่ใช่ว่า บริษัทไทยประกาศต่อต้านคอร์รัปชันกันมากเพียงใด แต่คือบริษัทไทยพร้อมเปิดเผยข้อมูลให้สังคมตรวจสอบได้มากเพียงใด
เพราะธรรมาภิบาลที่แท้จริง ไม่ได้อยู่ที่สิ่งที่บริษัทเขียนไว้ในรายงาน แต่อยู่ที่สิ่งที่บริษัทพร้อมให้ตรวจสอบ
สุวรรณา สมบัติรักษาสุข
คัดย่อจากบทความของ นัชชา เลิศอิทธิเวช
หมายเหตุ : ภาพประกอบจาก nestopa.com
-----------------------------------------------------
นัชชา เลิศอิทธิเวช. การเปิดเผยข้อมูลในด้านการต่อต้านการทุจริตคอร์รัปชันของบริษัทจดทะเบียนในประเทศไทย: การประเมินตามมาตรฐาน GRI 205. บทความส่วนหนึ่งของเอกัตศึกษา หลักสูตรนิติศาสตรมหาบัณฑิต สาขากฎหมายการเงินและภาษีอากร คณะนิติศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย
 Isranews Agency | สำนักข่าวอิศรา