"...เพราะกฎหมายฟอกเงินที่มีประสิทธิภาพไม่ใช่กฎหมายที่ให้อำนาจรัฐมากที่สุด แต่คือกฎหมายที่สามารถป้องกันและปราบปรามอาชญากรรมได้อย่างเป็นธรรม มีระบบตรวจสอบที่เชื่อถือได้ และไม่เปิดโอกาสให้ผู้กระทำผิดนำผลประโยชน์จากอาชญากรรมกลับมาใช้ได้โดยปราศจากความรับผิด..."
การทุจริตคอร์รับชั่นอาจไม่เกิดขึ้น หากเงินหรือทรัพย์สินที่ได้มาไม่สามารถนำกลับมาสร้างผลประโยชน์ให้ผู้กระทำผิดได้อย่างเต็มที่
แต่ในความเป็นจริง อาชญากรรมจำนวนมากยังดำรงอยู่ได้เพราะผู้กระทำผิดสามารถปกปิดเส้นทางการเงิน เปลี่ยนสภาพทรัพย์สิน และนำเงินกลับเข้าสู่ระบบเศรษฐกิจอย่างแนบเนียน งานศึกษาทางกฎหมายสองเรื่องจากคณะนิติศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย สะท้อนปัญหาที่เชื่อมโยงกันอย่างน่าสนใจว่า แม้ประเทศไทยจะมีกฎหมายป้องกันและปราบปรามการฟอกเงินมานานกว่า 25 ปี แต่ยังมีข้อจำกัดทั้งด้านการกำหนดความผิดมูลฐาน ความเหมาะสมของบทลงโทษ และกระบวนการตรวจสอบธุรกรรมของบุคคลที่มีสถานภาพทางการเมือง คำถามสำคัญจึงไม่ใช่เพียงว่าประเทศไทยมีกฎหมายเข้มงวดเพียงพอหรือไม่ แต่คือระบบกฎหมายและกลไกตรวจสอบสามารถทำงานร่วมกันเพื่อตัดวงจรผลประโยชน์จากอาชญากรรมได้จริงเพียงใด
การฟอกเงิน: ปลายทางของการทุจริตที่อาจกลายเป็นจุดเริ่มต้นของอาชญากรรมครั้งใหม่
เมื่อกล่าวถึงการทุจริตคอร์รัปชัน สังคมมักให้ความสนใจกับผู้รับสินบน ผู้ใช้อำนาจโดยมิชอบ หรือผู้ยักยอกทรัพย์สินของรัฐ แต่สิ่งที่เกิดขึ้นภายหลังการทุจริตอาจมีความสำคัญไม่ยิ่งหย่อนไปกว่ากัน เพราะผู้กระทำผิดจำเป็นต้องหาวิธีนำเงินหรือทรัพย์สินที่ได้มาโดยผิดกฎหมายกลับมาใช้ประโยชน์ โดยหลีกเลี่ยงการตรวจสอบถึงแหล่งที่มา
การฟอกเงินจึงเป็นกระบวนการสำคัญที่ทำให้อาชญากรรมสามารถสร้างผลประโยชน์ทางเศรษฐกิจได้อย่างต่อเนื่อง ไม่ว่าจะเป็นการค้ายาเสพติด การค้ามนุษย์ การทุจริตคอร์รัปชัน หรืออาชญากรรมทางเศรษฐกิจประเภทอื่น
เงินที่ได้จากการกระทำผิดอาจถูกนำไปฝากในบัญชีธนาคาร โอนผ่านบุคคลหรือนิติบุคคลหลายทอด ลงทุนในธุรกิจ หรือเปลี่ยนสภาพเป็นอสังหาริมทรัพย์และทรัพย์สินประเภทต่าง ๆ จนยากต่อการตรวจสอบว่าใครเป็นเจ้าของหรือผู้ได้รับประโยชน์ที่แท้จริง
หากผู้กระทำผิดสามารถนำทรัพย์สินเหล่านี้กลับมาใช้ประโยชน์ได้ ก็อาจนำเงินไปสนับสนุนการกระทำผิดครั้งต่อไป ทำให้อาชญากรรมขยายตัวและสร้างความเสียหายต่อสังคมอย่างต่อเนื่อง
ด้วยเหตุนี้ การป้องกันและปราบปรามการฟอกเงินจึงมิใช่เพียงมาตรการทางการเงิน แต่เป็นส่วนสำคัญของระบบต่อต้านคอร์รัปชันและการรักษาความโปร่งใสในการบริหารประเทศ
อย่างไรก็ตาม การจะทำให้ระบบป้องกันการฟอกเงินมีประสิทธิภาพจำเป็นต้องพิจารณาอย่างน้อยสองเรื่องควบคู่กัน คือ กฎหมายต้องสามารถจัดการกับทรัพย์สินที่เกี่ยวข้องกับอาชญากรรมร้ายแรงได้อย่างเหมาะสม และระบบตรวจสอบต้องสามารถค้นพบธุรกรรมที่มีความเสี่ยง โดยเฉพาะธุรกรรมที่เกี่ยวข้องกับบุคคลซึ่งมีอำนาจหรืออิทธิพลทางการเมือง
งานวิจัยสองเรื่อง สะท้อนปัญหาคนละด้านของระบบเดียวกัน
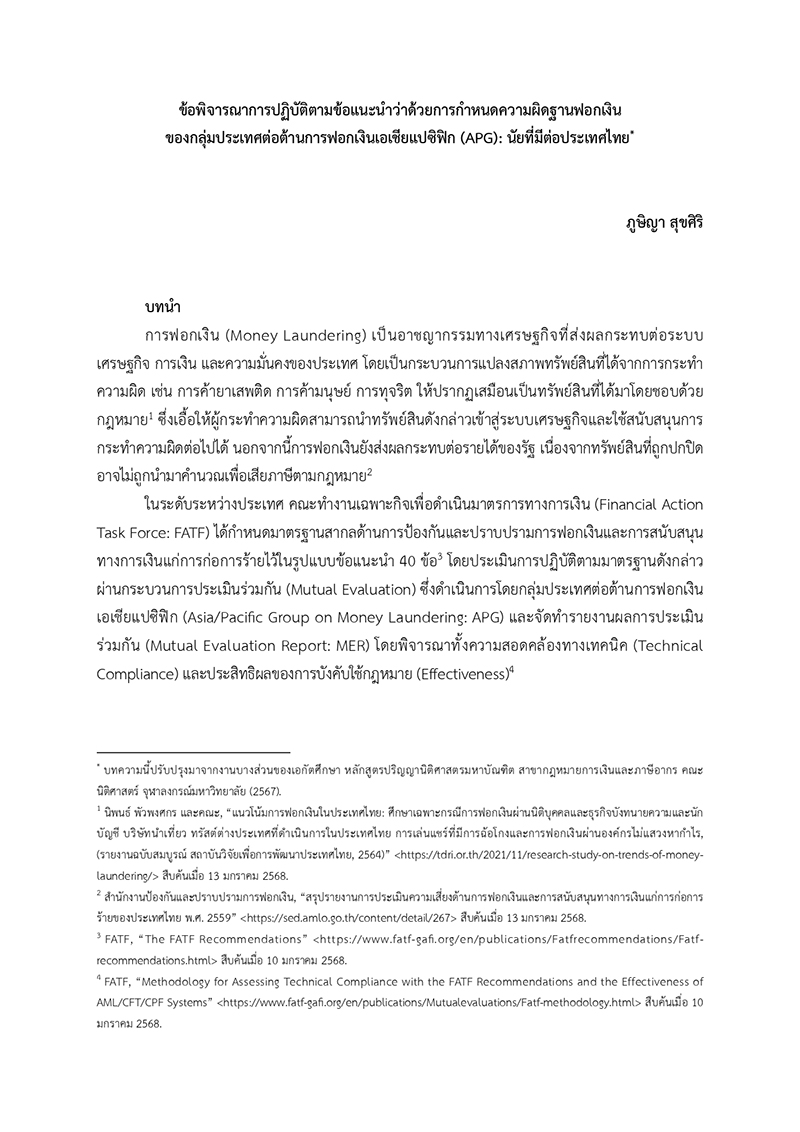
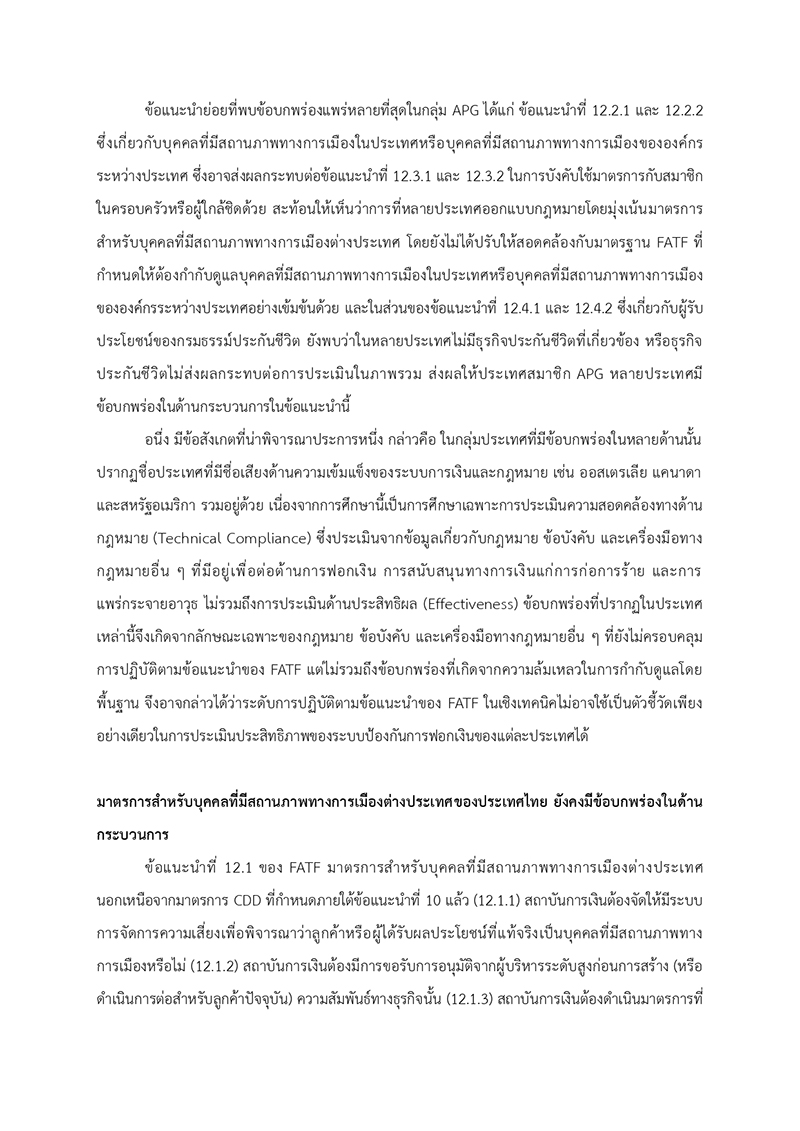
งานศึกษาของ ภูษิญา สุขศิริ เรื่อง “ข้อพิจารณาการปฏิบัติตามข้อแนะนำว่าด้วยการกำหนดความผิดฐานฟอกเงินของกลุ่มประเทศต่อต้านการฟอกเงินเอเชียแปซิฟิก (APG): นัยที่มีต่อประเทศไทย” มุ่งศึกษาความสอดคล้องของกฎหมายไทยกับข้อแนะนำที่ 3 ของ Financial Action Task Force หรือ FATF ซึ่งเกี่ยวข้องกับการกำหนดความผิดฐานฟอกเงิน ความผิดมูลฐาน และบทลงโทษ
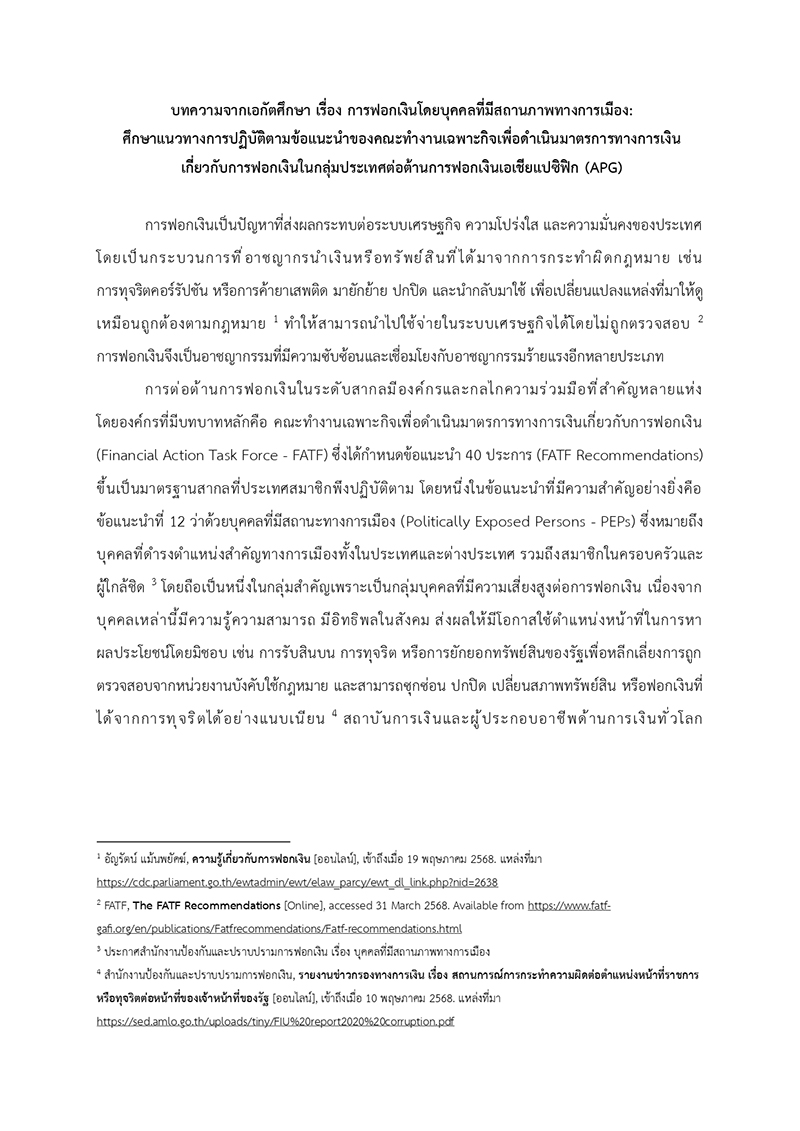
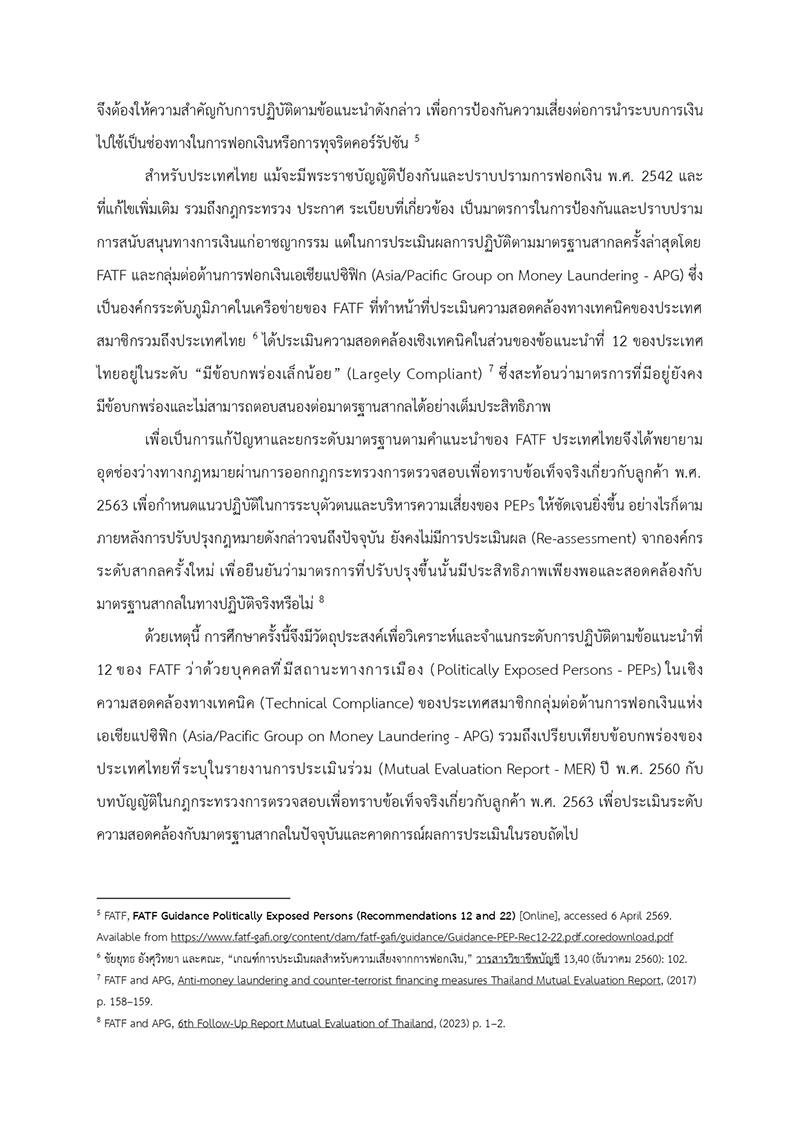
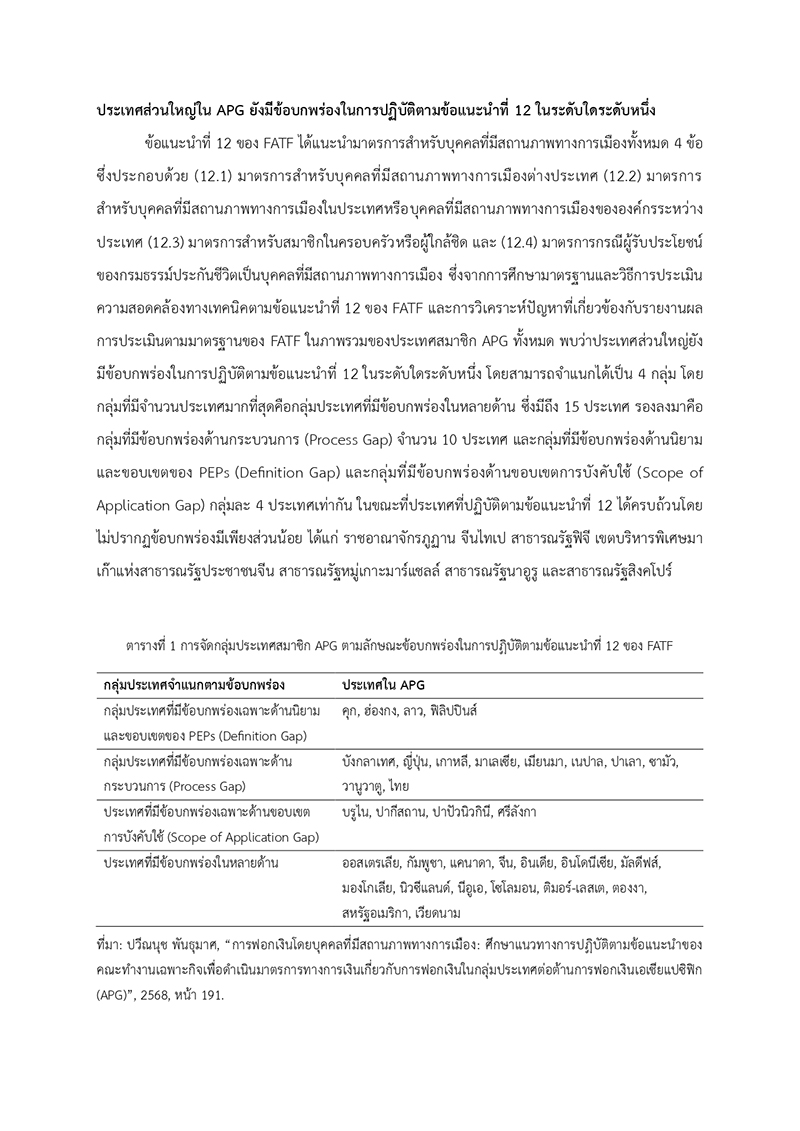
ขณะที่งานศึกษาของ ปวีณนุช พันธุมาศ เรื่อง “การฟอกเงินโดยบุคคลที่มีสถานภาพทางการเมือง: ศึกษาแนวทางการปฏิบัติตามข้อแนะนำของคณะทำงานเฉพาะกิจเพื่อดำเนินมาตรการทางการเงินเกี่ยวกับการฟอกเงินในกลุ่มประเทศต่อต้านการฟอกเงินเอเชียแปซิฟิก (APG)” มุ่งศึกษาข้อแนะนำที่ 12 ของ FATF ซึ่งเกี่ยวข้องกับการตรวจสอบบุคคลที่มีสถานภาพทางการเมือง หรือ Politically Exposed Persons (PEPs)
แม้งานทั้งสองเรื่องจะศึกษาข้อแนะนำของ FATF ต่างข้อกัน แต่มีจุดร่วมสำคัญ คือการตั้งคำถามว่ากฎหมายและมาตรการป้องกันการฟอกเงินของประเทศไทยสามารถรองรับมาตรฐานสากลและป้องกันความเสี่ยงได้เพียงใด
เมื่อพิจารณาร่วมกันจะเห็นว่า ระบบป้องกันการฟอกเงินที่ดีต้องทำงานเชื่อมโยงกันตั้งแต่การกำหนดว่าทรัพย์สินจากการกระทำผิดประเภทใดอยู่ภายใต้กฎหมาย การตรวจสอบแหล่งที่มาของทรัพย์สิน การติดตามธุรกรรมที่มีความเสี่ยง ไปจนถึงการลงโทษผู้กระทำผิดและการดำเนินมาตรการเกี่ยวกับทรัพย์สิน
หากส่วนใดส่วนหนึ่งมีช่องว่าง ก็อาจทำให้ประสิทธิภาพของระบบโดยรวมลดลงได้
ช่องว่างแรก: กฎหมายฟอกเงินไทยครอบคลุมอาชญากรรมร้ายแรงเพียงพอหรือไม่
หัวใจสำคัญประการหนึ่งของกฎหมายฟอกเงินคือคำว่า “ความผิดมูลฐาน” ซึ่งหมายถึงความผิดที่กฎหมายกำหนดให้เป็นต้นทางของทรัพย์สินที่เกี่ยวข้องกับการฟอกเงิน
ประเทศไทยใช้วิธีกำหนดประเภทความผิดมูลฐานไว้เป็นรายการในมาตรา 3 แห่งพระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน พ.ศ. 2542 และที่แก้ไขเพิ่มเติม
วิธีการดังกล่าวมีข้อดีคือสร้างความชัดเจนว่าความผิดประเภทใดอยู่ภายใต้กฎหมายฟอกเงิน แต่ก็มีข้อจำกัด เพราะหากเกิดอาชญากรรมรูปแบบใหม่ที่ยังไม่ถูกกำหนดไว้ ก็อาจทำให้การนำมาตรการตามกฎหมายฟอกเงินมาใช้มีข้อจำกัด และต้องแก้ไขกฎหมายเพิ่มเติม
งานศึกษาของภูษิญาชี้ให้เห็นว่า เมื่อเปรียบเทียบกับมาตรฐาน FATF ยังมีประเด็นเกี่ยวกับความครอบคลุมของความผิดมูลฐานบางประเภท โดยเฉพาะความผิดเกี่ยวกับภาษี การปลอมเอกสาร และการลักลอบขนผู้อพยพ
กรณีความผิดเกี่ยวกับภาษีเป็นตัวอย่างสำคัญ เพราะสะท้อนความยากในการสร้างสมดุลระหว่างการปราบปรามอาชญากรรมทางเศรษฐกิจกับการคุ้มครองสิทธิของประชาชน
ประเทศไทยเคยกำหนดให้ความผิดเกี่ยวกับภาษีบางประเภทเป็นความผิดมูลฐานตามกฎหมายฟอกเงินผ่านบทบัญญัติมาตรา 37 ตรี แห่งประมวลรัษฎากร แต่ศาลรัฐธรรมนูญมีคำวินิจฉัยที่ 8/2564 เกี่ยวกับความไม่ชอบด้วยรัฐธรรมนูญของบทบัญญัติดังกล่าว โดยมีประเด็นเรื่องหลักความได้สัดส่วนและการคุ้มครองสิทธิของประชาชน
ปัญหาจึงไม่ใช่เพียงว่าควรนำความผิดเกี่ยวกับภาษีเข้าสู่ระบบกฎหมายฟอกเงินหรือไม่ แต่ต้องพิจารณาว่าความผิดลักษณะใดมีความร้ายแรงเพียงพอที่จะใช้มาตรการที่กระทบต่อสิทธิในทรัพย์สินอย่างเข้มข้น
หากกำหนดขอบเขตความผิดกว้างเกินไป อาจทำให้ประชาชนที่กระทำผิดในลักษณะไม่ร้ายแรงต้องเผชิญมาตรการที่เกินสมควร แต่หากกำหนดขอบเขตแคบเกินไป ก็อาจทำให้อาชญากรรมทางภาษีที่มีมูลค่าสูงหรือมีพฤติการณ์ร้ายแรงหลุดพ้นจากมาตรการตรวจสอบทรัพย์สินตามกฎหมายฟอกเงิน
ผู้วิจัยจึงเสนอให้พิจารณาการกำหนดความผิดมูลฐานโดยคำนึงถึงความร้ายแรงของการกระทำและความเหมาะสมของมาตรการ มากกว่าการใช้เงื่อนไขที่อาจจำกัดขอบเขตความผิดจนไม่ครอบคลุมอาชญากรรมบางลักษณะ
ช่องว่างที่สอง: เมื่อผู้มีอำนาจทางการเมืองอาจเกี่ยวข้องกับธุรกรรมที่มีความเสี่ยง
ในอีกด้านหนึ่ง งานศึกษาของปวีณนุชให้ความสำคัญกับการตรวจสอบบุคคลที่มีสถานภาพทางการเมือง หรือ PEPs
บุคคลกลุ่มนี้หมายถึงผู้ที่ได้รับมอบหมายให้ดำรงตำแหน่งหน้าที่สำคัญในทางสาธารณะ ทั้งในประเทศ ต่างประเทศ และองค์กรระหว่างประเทศตามหลักเกณฑ์ที่เกี่ยวข้อง รวมถึงการใช้มาตรการกับสมาชิกในครอบครัวและบุคคลใกล้ชิดตามมาตรฐานที่กำหนด
การเป็น PEP ไม่ได้หมายความว่าบุคคลนั้นกระทำความผิดหรือมีพฤติการณ์ทุจริต แต่เป็นการจัดประเภทความเสี่ยง เนื่องจากตำแหน่งหน้าที่บางประเภทอาจเปิดโอกาสให้มีการใช้อำนาจเพื่อแสวงหาประโยชน์โดยมิชอบ เช่น การรับสินบน การเอื้อประโยชน์ในโครงการของรัฐ หรือการยักยอกทรัพย์สินสาธารณะ
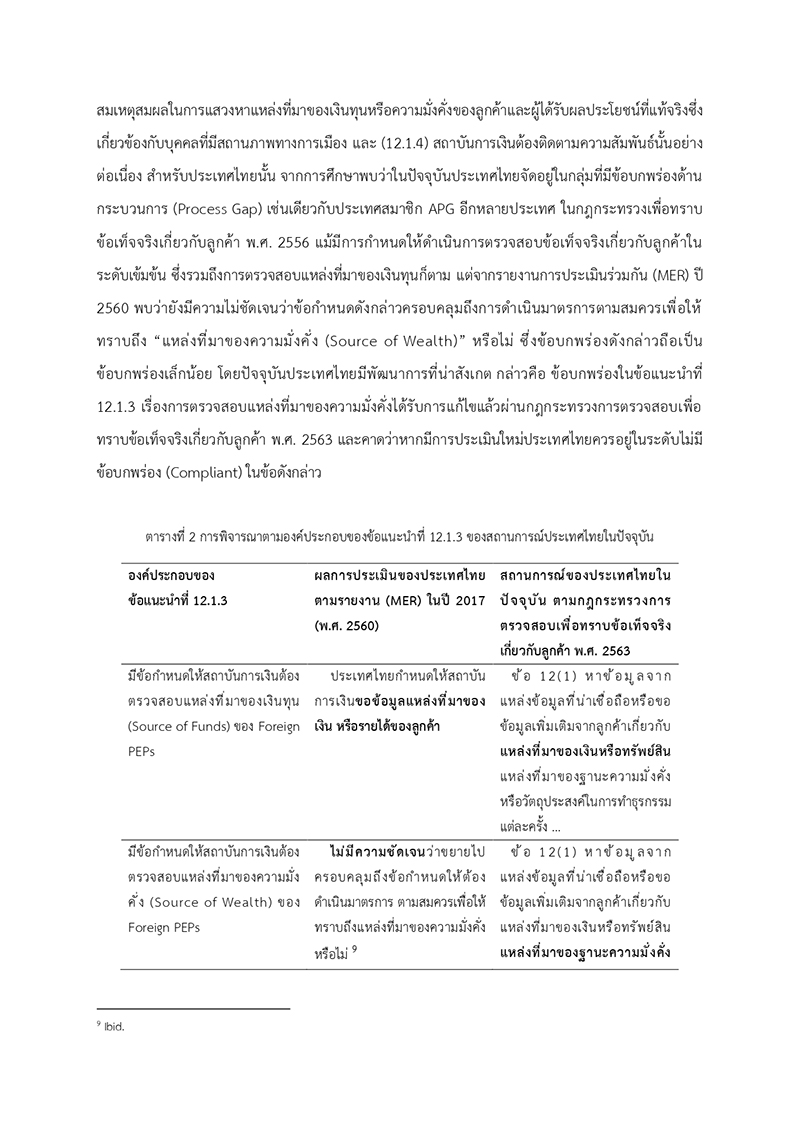
มาตรฐาน FATF ข้อแนะนำที่ 12 จึงกำหนดให้สถาบันการเงินต้องมีมาตรการตรวจสอบและบริหารความเสี่ยงที่เหมาะสม โดยเฉพาะการตรวจสอบผู้ได้รับผลประโยชน์ที่แท้จริง แหล่งที่มาของเงินทุนและความมั่งคั่ง ตลอดจนการติดตามความสัมพันธ์ทางธุรกิจอย่างเข้มข้นและต่อเนื่องตามหลักเกณฑ์ที่เกี่ยวข้อง
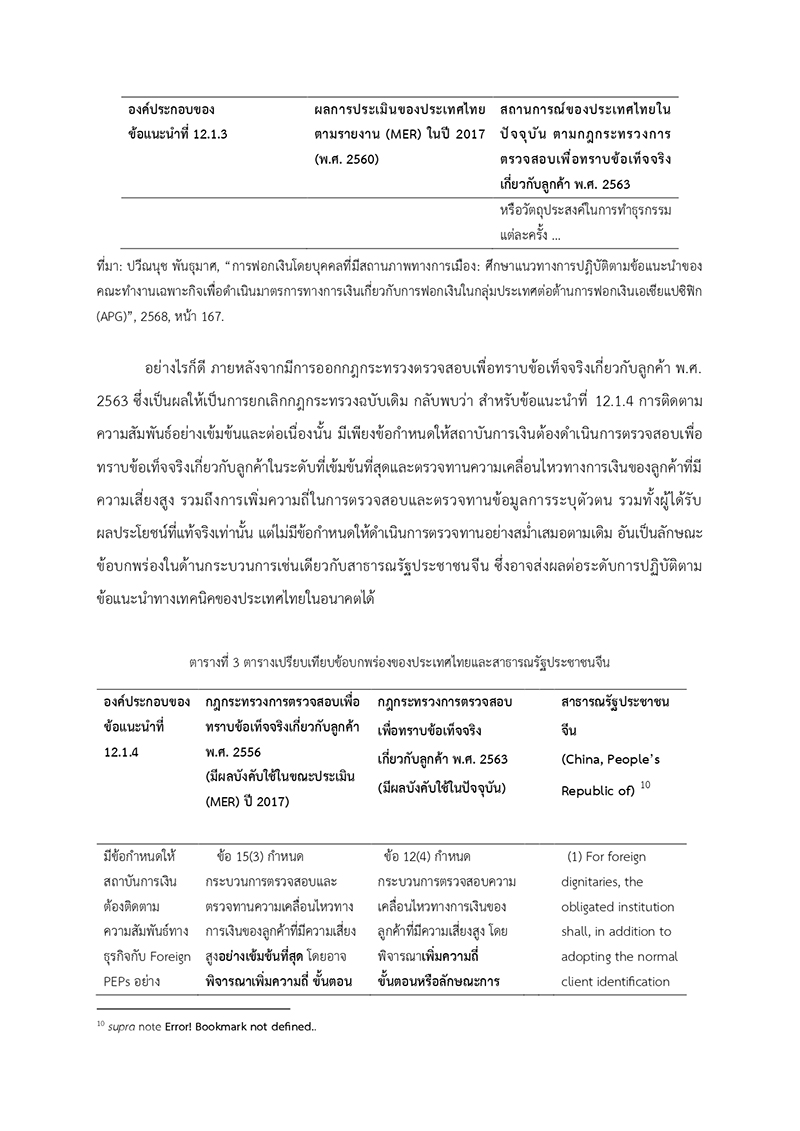
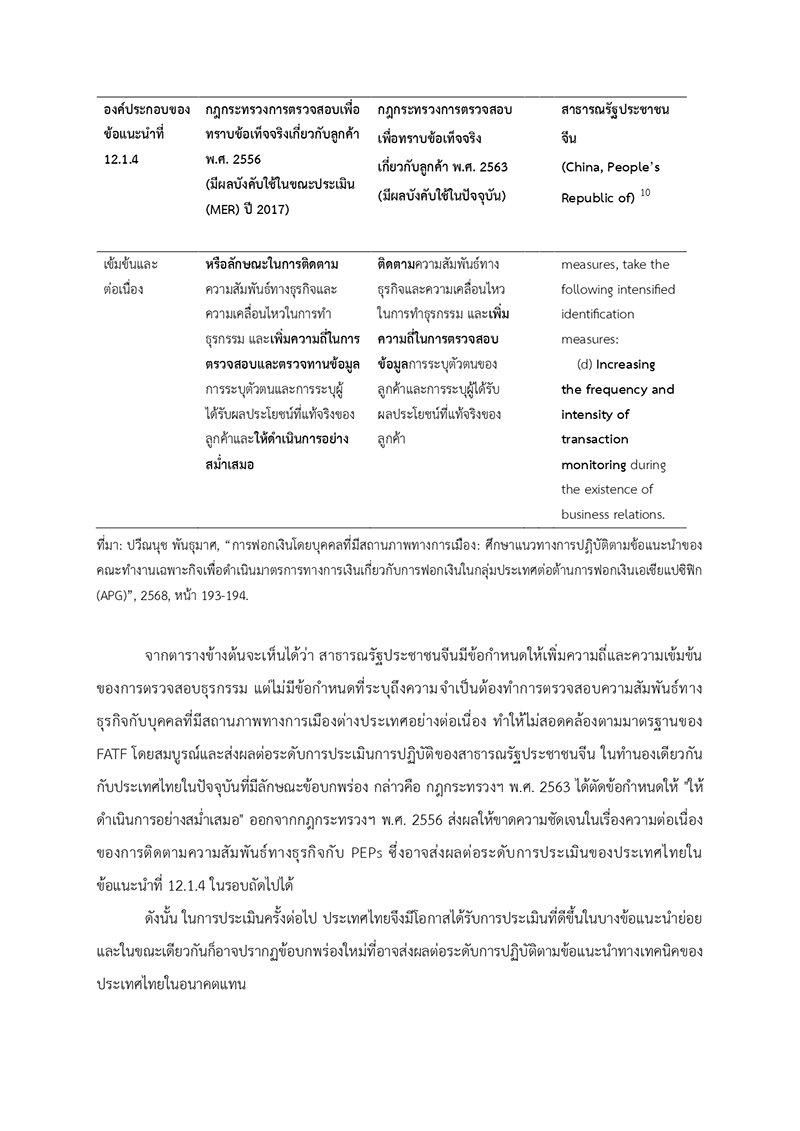
งานศึกษาของปวีณนุชพบว่า แม้ประเทศไทยจะปรับปรุงกฎหมายผ่านกฎกระทรวงการตรวจสอบเพื่อทราบข้อเท็จจริงเกี่ยวกับลูกค้า พ.ศ. 2563 ซึ่งช่วยแก้ไขข้อบกพร่องเกี่ยวกับการตรวจสอบแหล่งที่มาของความมั่งคั่ง แต่ยังมีข้อสังเกตสำคัญเกี่ยวกับความชัดเจนของมาตรการติดตามความสัมพันธ์ทางธุรกิจอย่างต่อเนื่อง
ผู้วิจัยพบว่ากฎกระทรวงฉบับใหม่ไม่ได้คงถ้อยคำที่กำหนดให้ดำเนินการตรวจสอบอย่างสม่ำเสมอในลักษณะเดียวกับกฎกระทรวงฉบับเดิม พ.ศ. 2556 แม้ยังคงมีข้อกำหนดให้ตรวจสอบลูกค้าที่มีความเสี่ยงสูงอย่างเข้มข้นและเพิ่มความถี่ในการตรวจสอบก็ตาม
ประเด็นนี้อาจดูเหมือนเป็นเพียงความแตกต่างของถ้อยคำในกฎหมาย แต่มีความสำคัญต่อมาตรฐานการกำกับดูแล เพราะการตรวจสอบธุรกรรมที่มีความเสี่ยงไม่ควรเกิดขึ้นเฉพาะวันที่เปิดบัญชีหรือเริ่มทำธุรกิจเท่านั้น
บุคคลหนึ่งอาจเริ่มต้นความสัมพันธ์กับสถาบันการเงินโดยไม่มีธุรกรรมผิดปกติ แต่ในเวลาต่อมาอาจมีการโอนเงินจำนวนมากผิดไปจากพฤติกรรมเดิม หรือมีการเคลื่อนย้ายทรัพย์สินผ่านบุคคลและนิติบุคคลหลายแห่ง
หากระบบตรวจสอบไม่สามารถติดตามความเปลี่ยนแปลงเหล่านี้ได้อย่างต่อเนื่อง ความเสี่ยงบางประการอาจไม่ถูกตรวจพบอย่างทันท่วงที
อย่างไรก็ตาม ข้อสังเกตดังกล่าวเป็นประเด็นเกี่ยวกับความชัดเจนของกรอบกฎหมาย ไม่ได้หมายความว่าสถาบันการเงินไทยไม่มีการติดตามลูกค้าอย่างต่อเนื่องในทางปฏิบัติ
ช่องว่างที่สาม: บทลงโทษเพียงพอที่จะยับยั้งการฟอกเงินหรือไม่
นอกจากการกำหนดความผิดมูลฐานแล้ว งานศึกษาของภูษิญายังตั้งข้อสังเกตเกี่ยวกับความเหมาะสมของบทลงโทษตามกฎหมายฟอกเงินไทย
มาตรา 60 แห่งพระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน พ.ศ. 2542 กำหนดโทษสำหรับบุคคลธรรมดาที่กระทำความผิดฐานฟอกเงินเป็นจำคุกตั้งแต่ 1–10 ปี หรือปรับตั้งแต่ 20,000–200,000 บาท หรือทั้งจำทั้งปรับ
ส่วนมาตรา 61 กำหนดโทษปรับสำหรับนิติบุคคลที่กระทำความผิดตามบทบัญญัติที่เกี่ยวข้องไว้ตั้งแต่ 200,000–1,000,000 บาท
เมื่อพิจารณาเปรียบเทียบกับมูลค่าทรัพย์สินที่อาจเกี่ยวข้องกับการฟอกเงินจำนวนมหาศาล ย่อมเกิดคำถามว่าโทษปรับที่กำหนดเป็นจำนวนเงินตายตัวสามารถยับยั้งการกระทำผิดได้เพียงใด
สำหรับบริษัทขนาดใหญ่ที่มีรายได้หรือทรัพย์สินจำนวนมาก ค่าปรับหนึ่งล้านบาทอาจไม่ก่อให้เกิดผลในการยับยั้งเท่ากับบริษัทขนาดเล็ก แม้กฎหมายยังมีโทษจำคุกและมาตรการเกี่ยวกับทรัพย์สินที่ต้องพิจารณาประกอบด้วยก็ตาม
ประเด็นสำคัญจึงอยู่ที่การออกแบบบทลงโทษให้เหมาะสมกับความร้ายแรงของการกระทำ มูลค่าทรัพย์สินที่เกี่ยวข้อง และบทบาทของผู้กระทำผิด โดยไม่กำหนดโทษรุนแรงเกินสมควร
เมื่อเชื่อมโยงกับงานศึกษาของปวีณนุช จะเห็นว่า แม้กฎหมายจะมีบทลงโทษรุนแรงเพียงใด หากระบบตรวจสอบไม่สามารถค้นพบธุรกรรมที่มีความเสี่ยงหรือระบุผู้ได้รับประโยชน์ที่แท้จริงได้อย่างมีประสิทธิภาพ การ
บังคับใช้บทลงโทษก็อาจไม่บรรลุผล
ในทางกลับกัน แม้ระบบตรวจสอบจะมีประสิทธิภาพ แต่หากกฎหมายไม่ครอบคลุมความผิดที่เกี่ยวข้อง หรือบทลงโทษไม่เหมาะสม ก็อาจทำให้การดำเนินคดีและการยับยั้งการกระทำผิดมีข้อจำกัดเช่นกัน
นี่คือความเชื่อมโยงสำคัญของงานศึกษาทั้งสองเรื่อง ซึ่งสะท้อนว่า กฎหมายที่ดีและระบบตรวจสอบที่มีประสิทธิภาพต้องทำงานร่วมกัน ไม่ใช่พัฒนาแยกส่วน
ป้องกันคอร์รัปชัน ต้องติดตามให้ถึงผู้ได้รับประโยชน์ที่แท้จริง
หากพิจารณาการทุจริตคอร์รัปชันในภาพรวม การดำเนินคดีกับผู้รับสินบนหรือผู้ใช้อำนาจโดยมิชอบเป็นเพียงส่วนหนึ่งของกระบวนการยุติธรรม
สิ่งที่มีความสำคัญไม่แพ้กันคือการติดตามว่าเงินหรือทรัพย์สินที่ได้จากการทุจริตถูกนำไปเก็บไว้ที่ใด ถูกโอนผ่านบุคคลใด หรือถูกนำไปลงทุนในธุรกิจประเภทใด
ในบางกรณี ผู้ที่ปรากฏชื่อเป็นเจ้าของบัญชีหรือทรัพย์สินอาจไม่ใช่ผู้ได้รับผลประโยชน์ที่แท้จริง การตรวจสอบจึงต้องพิจารณาความสัมพันธ์ระหว่างบุคคล นิติบุคคล และธุรกรรมที่เกี่ยวข้องอย่างรอบด้าน
ระบบป้องกันการฟอกเงินที่มีประสิทธิภาพจึงต้องให้ความสำคัญกับการตรวจสอบแหล่งที่มาของทรัพย์สินและการระบุผู้ได้รับผลประโยชน์ที่แท้จริง โดยเฉพาะในกรณีที่มีความเสี่ยงเกี่ยวข้องกับการใช้อำนาจสาธารณะ
อย่างไรก็ตาม การตรวจสอบต้องดำเนินการภายใต้หลักกฎหมายที่ชัดเจน เคารพสิทธิส่วนบุคคล และใช้มาตรการให้ได้สัดส่วนกับความเสี่ยง
การมีสถานภาพทางการเมืองไม่ควรถูกใช้เป็นเหตุในการกล่าวหาว่าบุคคลใดกระทำผิดโดยปราศจากหลักฐาน แต่ในขณะเดียวกัน สถานภาพหรืออิทธิพลทางการเมืองก็ไม่ควรเป็นอุปสรรคต่อการตรวจสอบธุรกรรมที่มีเหตุอันควรสงสัย
หลักการสำคัญคือทุกคนต้องอยู่ภายใต้กฎหมายอย่างเสมอภาค และการตรวจสอบต้องเป็นไปตามข้อเท็จจริงและพยานหลักฐาน
ปฏิรูประบบฟอกเงินไทย ต้องแก้ทั้งกฎหมายและกลไกตรวจสอบ
เมื่อพิจารณาข้อค้นพบจากงานศึกษาทั้งสองเรื่องร่วมกัน จะเห็นว่าการพัฒนาระบบป้องกันและปราบปรามการฟอกเงินของประเทศไทยควรดำเนินการอย่างเป็นระบบในหลายด้าน
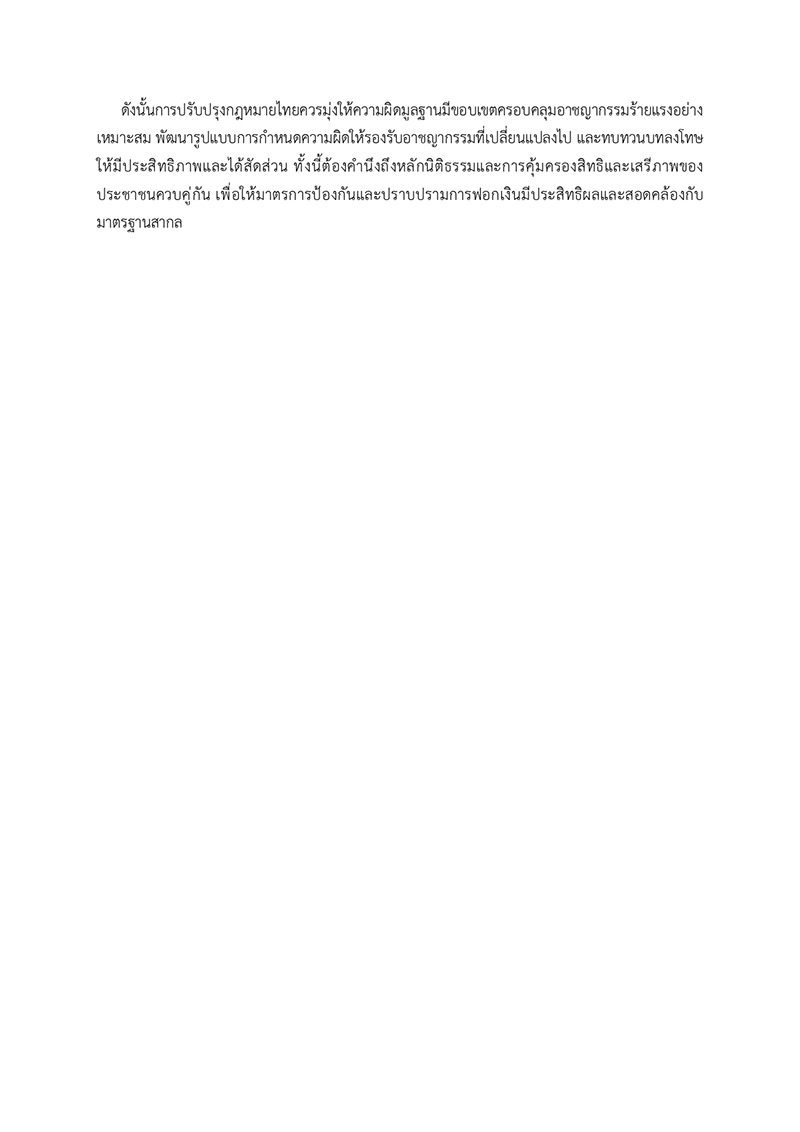
ประการแรก ควรทบทวนการกำหนดความผิดมูลฐานให้ครอบคลุมอาชญากรรมร้ายแรงอย่างเหมาะสม โดยเฉพาะความผิดทางเศรษฐกิจที่มีความซับซ้อนและอาจสร้างความเสียหายจำนวนมาก ทั้งนี้ต้องคำนึงถึงหลักความได้สัดส่วนและความชัดเจนของกฎหมาย
ประการที่สอง ควรปรับปรุงมาตรการตรวจสอบบุคคลที่มีสถานภาพทางการเมืองให้มีความชัดเจน โดยเฉพาะการตรวจสอบแหล่งที่มาของเงินทุนและความมั่งคั่ง รวมทั้งการติดตามความสัมพันธ์ทางธุรกิจอย่างเข้มข้นและต่อเนื่องตามระดับความเสี่ยง
ประการที่สาม ควรทบทวนโครงสร้างบทลงโทษให้เหมาะสมกับความร้ายแรงของการกระทำผิดและมูลค่าทรัพย์สินที่เกี่ยวข้อง โดยคำนึงถึงความแตกต่างระหว่างบุคคลธรรมดากับนิติบุคคล และไม่กำหนดโทษเกินสมควร
ประการที่สี่ ควรพัฒนาการประสานงานและแลกเปลี่ยนข้อมูลระหว่างหน่วยงานที่เกี่ยวข้อง ภายใต้ขอบเขตที่กฎหมายอนุญาต เพื่อเพิ่มประสิทธิภาพในการตรวจสอบเส้นทางการเงินและติดตามทรัพย์สินจากการกระทำผิด
ท้ายที่สุด ประเทศไทยควรประเมินประสิทธิผลของมาตรการที่มีอยู่เป็นระยะ ไม่ใช่พิจารณาเพียงว่ากฎหมายมีข้อความสอดคล้องกับมาตรฐาน FATF ครบถ้วนหรือไม่
เพราะความสอดคล้องทางเทคนิคกับมาตรฐานสากลเป็นเรื่องสำคัญ แต่ยังไม่อาจใช้เป็นตัวชี้วัดเพียงอย่างเดียวว่าระบบป้องกันการฟอกเงินสามารถป้องกันอาชญากรรมได้อย่างมีประสิทธิภาพ
กฎหมายเข้มแข็งเพียงอย่างเดียวไม่พอ หากเงินทุจริตยังหลุดรอดจากการตรวจสอบ
ข้อค้นพบจากงานศึกษาของภูษิญา สุขศิริ และปวีณนุช พันธุมาศ ทำให้เห็นภาพของปัญหาการฟอกเงินในประเทศไทยอย่างรอบด้านมากขึ้น
งานศึกษาหนึ่งสะท้อนข้อจำกัดของกฎหมายในการกำหนดความผิดมูลฐานและบทลงโทษ ขณะที่อีกงานหนึ่งสะท้อนข้อจำกัดของกระบวนการตรวจสอบธุรกรรมที่เกี่ยวข้องกับบุคคลที่มีสถานภาพทางการเมือง
เมื่อพิจารณาร่วมกันจึงเห็นได้ว่า การป้องกันการฟอกเงินไม่อาจสำเร็จได้ด้วยการเพิ่มความรุนแรงของกฎหมายเพียงอย่างเดียว และไม่อาจอาศัยระบบตรวจสอบของสถาบันการเงินโดยปราศจากกฎหมายที่มีขอบเขตเหมาะสม
สิ่งที่ประเทศไทยจำเป็นต้องพัฒนาคือระบบที่สามารถเชื่อมโยงการตรวจสอบธุรกรรม การติดตามทรัพย์สิน การระบุผู้ได้รับผลประโยชน์ที่แท้จริง และการดำเนินการตามกฎหมายเข้าด้วยกันอย่างมีประสิทธิภาพ
โดยเฉพาะเมื่อการฟอกเงินเกี่ยวข้องกับการทุจริตคอร์รัปชัน การตรวจสอบไม่ควรสิ้นสุดลงเพียงการพิสูจน์ว่ามีการใช้อำนาจโดยมิชอบ แต่ต้องสามารถติดตามผลประโยชน์ทางเศรษฐกิจที่เกิดจากการกระทำนั้นได้ด้วย
การปิดช่องทางฟอกเงินจึงเป็นส่วนหนึ่งของการตัดวงจรคอร์รัปชัน เพราะหากผู้กระทำผิดไม่สามารถเก็บรักษา ปกปิด หรือใช้ประโยชน์จากทรัพย์สินที่ได้มาโดยมิชอบได้อย่างง่ายดาย แรงจูงใจทางเศรษฐกิจในการกระทำผิดก็อาจลดลง
การต่อต้านคอร์รัปชันที่แท้จริงจึงไม่ควรหยุดอยู่ที่การค้นหาว่าใครเป็นผู้กระทำผิด แต่ต้องติดตามให้ได้ด้วยว่าเงินจากการทุจริตถูกนำไปไว้ที่ใด และใครคือผู้ได้รับประโยชน์ที่แท้จริง
เพราะกฎหมายฟอกเงินที่มีประสิทธิภาพไม่ใช่กฎหมายที่ให้อำนาจรัฐมากที่สุด แต่คือกฎหมายที่สามารถป้องกันและปราบปรามอาชญากรรมได้อย่างเป็นธรรม มีระบบตรวจสอบที่เชื่อถือได้ และไม่เปิดโอกาสให้ผู้กระทำผิดนำผลประโยชน์จากอาชญากรรมกลับมาใช้ได้โดยปราศจากความรับผิด
หากต้องการตัดวงจรคอร์รัปชัน ประเทศไทยต้องไม่เพียงจับผู้กระทำผิดให้ได้ แต่ต้องปิดเส้นทางที่ทำให้เงินจากการทุจริตกลายเป็นความมั่งคั่งที่ตรวจสอบไม่ได้ด้วย
สุวรรณา สมบัติรักษาสุข
คัดย่อจากบทความของ ภูษิญา สุขศิริ , ปวีณนุช พันธุมาศ
หมายเหตุ : ภาพประกอบจาก : magnific.com
------------------------------------------------
1. ภูษิญา สุขศิริ ข้อพิจารณาการปฏิบัติตามข้อแนะนำว่าด้วยการกำหนดความผิดฐานฟอกเงินของกลุ่มประเทศต่อต้านการฟอกเงินเอเชียแปซิฟิก (APG): นัยที่มีต่อประเทศไทย
2. ปวีณนุช พันธุมาศ (2568) การฟอกเงินโดยบุคคลที่มีสถานภาพทางการเมือง: ศึกษาแนวทางการปฏิบัติตามข้อแนะนำของคณะทำงานเฉพาะกิจเพื่อดำเนินมาตรการทางการเงินเกี่ยวกับการฟอกเงินในกลุ่มประเทศต่อต้านการฟอกเงินเอเชียแปซิฟิก (APG) เอกัตศึกษา นิติศาสตรมหาบัณฑิต คณะนิติศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย
 Isranews Agency | สำนักข่าวอิศรา