‘ผู้ว่าฯธปท.’ รับดอกเบี้ยนโยบาย 'ต่ำ' เป็นเวลานาน สะสมความเสี่ยง ชี้ ‘เงื่อนไข’ ปรับขึ้นดอกเบี้ย เดินหน้าแก้ฟอก ‘เงินเทา’ ผ่านซื้อ ‘อสังหาฯ-วิลล่า-รถหรู’ จ่อคุมซื้อขาย ‘ทอง’ หากมูลค่าตั้งแต่ 10 ล้านบาทขึ้นไป ต้อง ‘โอน-ใช้เช็ค’
........................................
เมื่อวันที่ 29 ต.ค. ที่ธนาคารแห่งประเทศไทย นายวิทัย รัตนากร ผู้ว่าการ ธปท. เปิดเผยภายในงาน GovernorConnect : A Year in Review, Moving Forward โดยระบุว่า ในช่วง 12 เดือนที่ผ่านมา ธปท.มีการปรับยุทธศาสตร์ขององค์กรอย่างชัดเจน โดยยังคงเน้นด้านการดูแลเสถียรภาพเศรษฐกิจมหภาคเหมือนเดิม แต่ได้เพิ่มบทบาทหรือความสนใจด้านการฟื้นฟูเศรษฐกิจให้กลับมาสู่ระดับที่เหมาะสมด้วย
“ด้านเสถียรภาพ ของเราไม่มีปัญหา เราอยู่ในจุดที่เรามีความสบายใจ มีที่ต้องระวังก็จริง แต่เราอยู่จุดที่เราคิดว่าควบคุมความเสี่ยงได้ แต่เศรษฐกิจที่โตต่ำ ต่ำเกินไป ถ้าเราปล่อยให้รายได้ครัวเรือน รายได้ธุรกิจ ไม่เพียงพอกับรายจ่าย มันจะกลายเป็น NPLs ธุรกิจจะปิดตัว คนจะใช้หนี้ไม่ได้ ประเทศจะไม่มีกำลังซื้อ แล้วจะมีปัญหาวนลูปอย่างนี้แน่นอน เราจึงขยายบทบาทมาให้ความสำคัญกับการประคับประคองเศรษฐกิจมากขึ้น
เราไม่ได้มีหน้าที่กระตุ้นเศรษฐกิจ อันนั้นเป็นหน้าที่ของรัฐบาล เราประคับประคองเศรษฐกิจ ให้กลับมาเติบโตในระดับที่เหมาะสมอย่างที่ควรจะเป็น เราเข้ามาแก้ปัญหาเชิงโครงสร้าง เพราะเราเชื่อว่าเศรษฐกิจที่โตต่ำลงไปเรื่อยๆ เกิดจากปัญหาเชิงโครงสร้างที่หมักหมมมาต่อเนื่องยาวนาน แก้ไม่สำเร็จ และไม่มีใครสนใจแก้ จึงต้องช่วยกัน อันนี้ คือ ธีมทั้งหมดที่เกิดขึ้น และผมก็พูดอย่างนี้ตลอดเวลา” นายวิทัย กล่าว
นายวิทัย ยังกล่าวว่า เมื่อไม่นานมานี้ มีบทความเขียนว่า ธนาคารกลางสหรัฐ (เฟด) ใช้การดำเนินนโยบายแบบแคบ แต่แบงก์ชาติของไทยใช้การดำเนินนโยบายแบบกว้าง มีการขยายบทบาท ซึ่งไม่ค่อยถูกต้องนัก เพราะในขณะที่ธนาคารกลางของประเทศพัฒนาแล้วส่วนมาก ทำบทบาทเดียว คือ นโยบายการเงิน แต่แบงก์ชาติของไทย ซึ่งก็เหมือนกับแบงก์ชาติในเอเชียส่วนใหญ่ ที่มีบทบาทที่สองด้วย คือ การกำกับสถาบันการเงิน
“เวลาเราแก้ปัญหาเชิงโครงสร้าง เราทำในฐานหรือบทบาทในการกำกับสถาบันการเงิน ซึ่งมาตรการการเงินเฉพาะจุดที่ออกไป ก็ออกผ่านการดำเนินงานในเรื่องที่สองนี้” นายวิทัย กล่าว
@หั่นดอกเบี้ย 2 ครั้งประคอง‘ศก.’-แก้‘บาท’ผันผวน
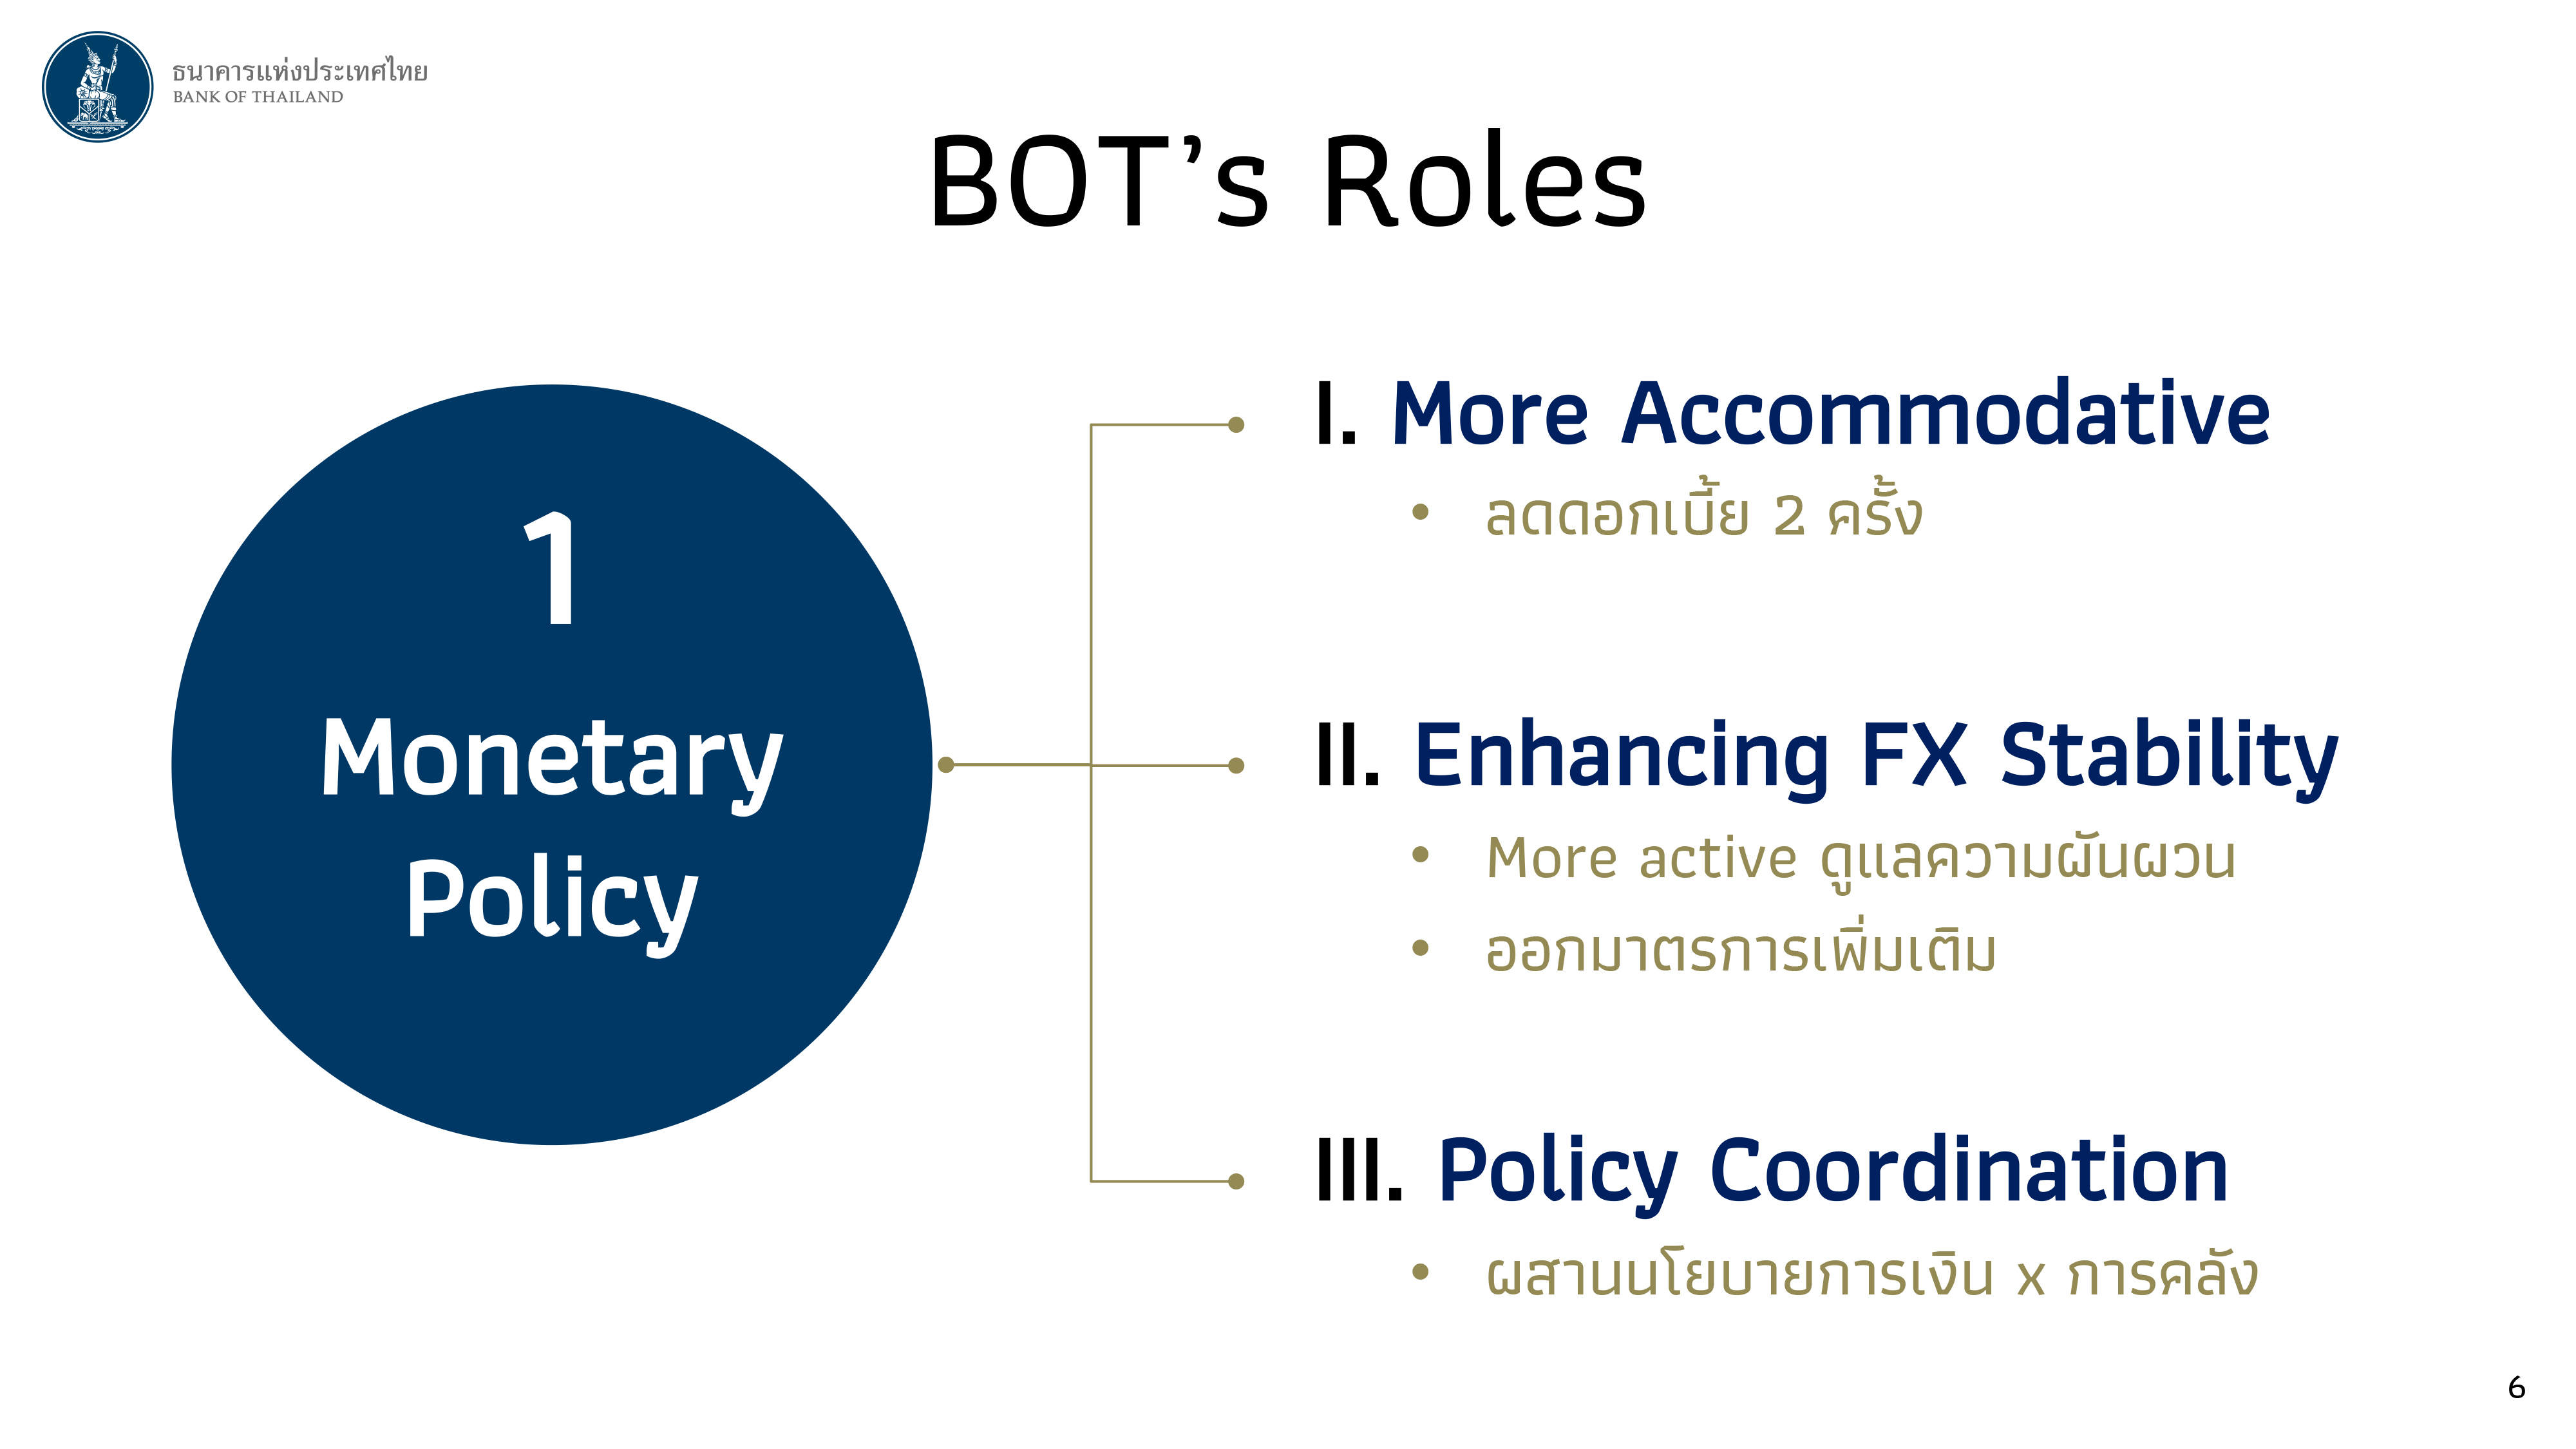
นายวิทัย กล่าวต่อว่า ในภาพใหญ่ เรื่องนโยบายการเงิน ธปท.ใช้เครื่องมือหลักเพียงเครื่องมือเดียว คือ ดอกเบี้ยนโยบาย เพราะเป็นเครื่องมือที่มีประสิทธิภาพจริงๆ ซึ่งที่ผ่านมา ธปท. ใช้นโยบายการเงินที่ผ่อนคลายขึ้น โดยลดดอกเบี้ย 2 ครั้ง ทำให้ดอกเบี้ยลดจาก 1.5% เหลือ 1% เพื่อประคองการฟื้นตัวของเศรษฐกิจ ท่ามกลางความเสี่ยงด้านราคาที่อยู่ในวงจำกัด และปรับวิธีการบริหารจัดการเรื่องอัตราแลกเปลี่ยน เพื่อลดความผันผวน
“เราใช้นโยบายการเงินที่ผ่อนคลายขึ้น เราลดดอกเบี้ยไป 2 ครั้ง ในเดือน ธ.ค. และเดือน ก.พ. โชคดีที่เราได้มีโอกาสลดดอกเบี้ยที่ ก.พ. ก่อนสงคราม 1 อาทิตย์ ไม่อย่างนั้นลดไม่ได้แน่นอน ดอกเบี้ยนโยบายลดลงจาก 1.5% เหลือ 1% เราผ่อนคลายมากขึ้น คือ เราใช้นโยบายการเงิน เข้าไปประคองการฟื้นตัวของเศรษฐกิจมากขึ้น เพราะเราดูความเสี่ยงด้านราคาแล้ว อยู่ในวงจำกัด ถ้าจำกันได้เดือน ก.พ. คือ Surprise cut เลย
แล้วเราก็ปรับวิธีการบริหารจัดการอัตราแลกเปลี่ยน เราแอคทีฟมากขึ้นชัดเจน ไม่ได้บอกของเดิมไม่ดี แต่บริบทเปลี่ยน ความเสี่ยงเปลี่ยน Volatility (ความผันผวน) เพิ่มขึ้น เราก็ต้องปรับ แล้วเราก็มีมาตรการออกไป เพื่อลดแรงกดดันที่เงินบาทแข็งต่อเนื่อง เช่น การกำกับธุรกรรมซื้อขายทองคำบนแพลตฟอร์ม การโอนเงิน การซื้อเงินดอลลาร์ฯ การซื้อขายเงินหรือโอนเงินเข้า-ออก ก็ลดการเก็งกำไร และทำให้ความผันผวนลดลง” นายวิทัย กล่าว
นายวิทัย กล่าวว่า เรื่องที่ 3 ของนโยบายการเงินที่ ธปท. ได้ทำไป คือ การประสานนโยบายการเงินกับนโยบายด้านการคลัง ซึ่งถือว่าดีมาก เราไม่เคยต้องออกมาทะเลาะกัน ดำเนินนโยบายแบบเสริมกำลังกันในการแก้ปัญหา วิ่งไปในทิศทางเดียวกัน และไม่ต้องเห็นด้วยเหมือนกันทุกครั้ง หากไม่เห็นด้วย ก็พูดกันคุยกัน ไม่ออกมาสวนกัน หรือทำอะไรที่เกิดความไม่มั่นใจระหว่างนโยบายการเงินและนโยบายการคลัง
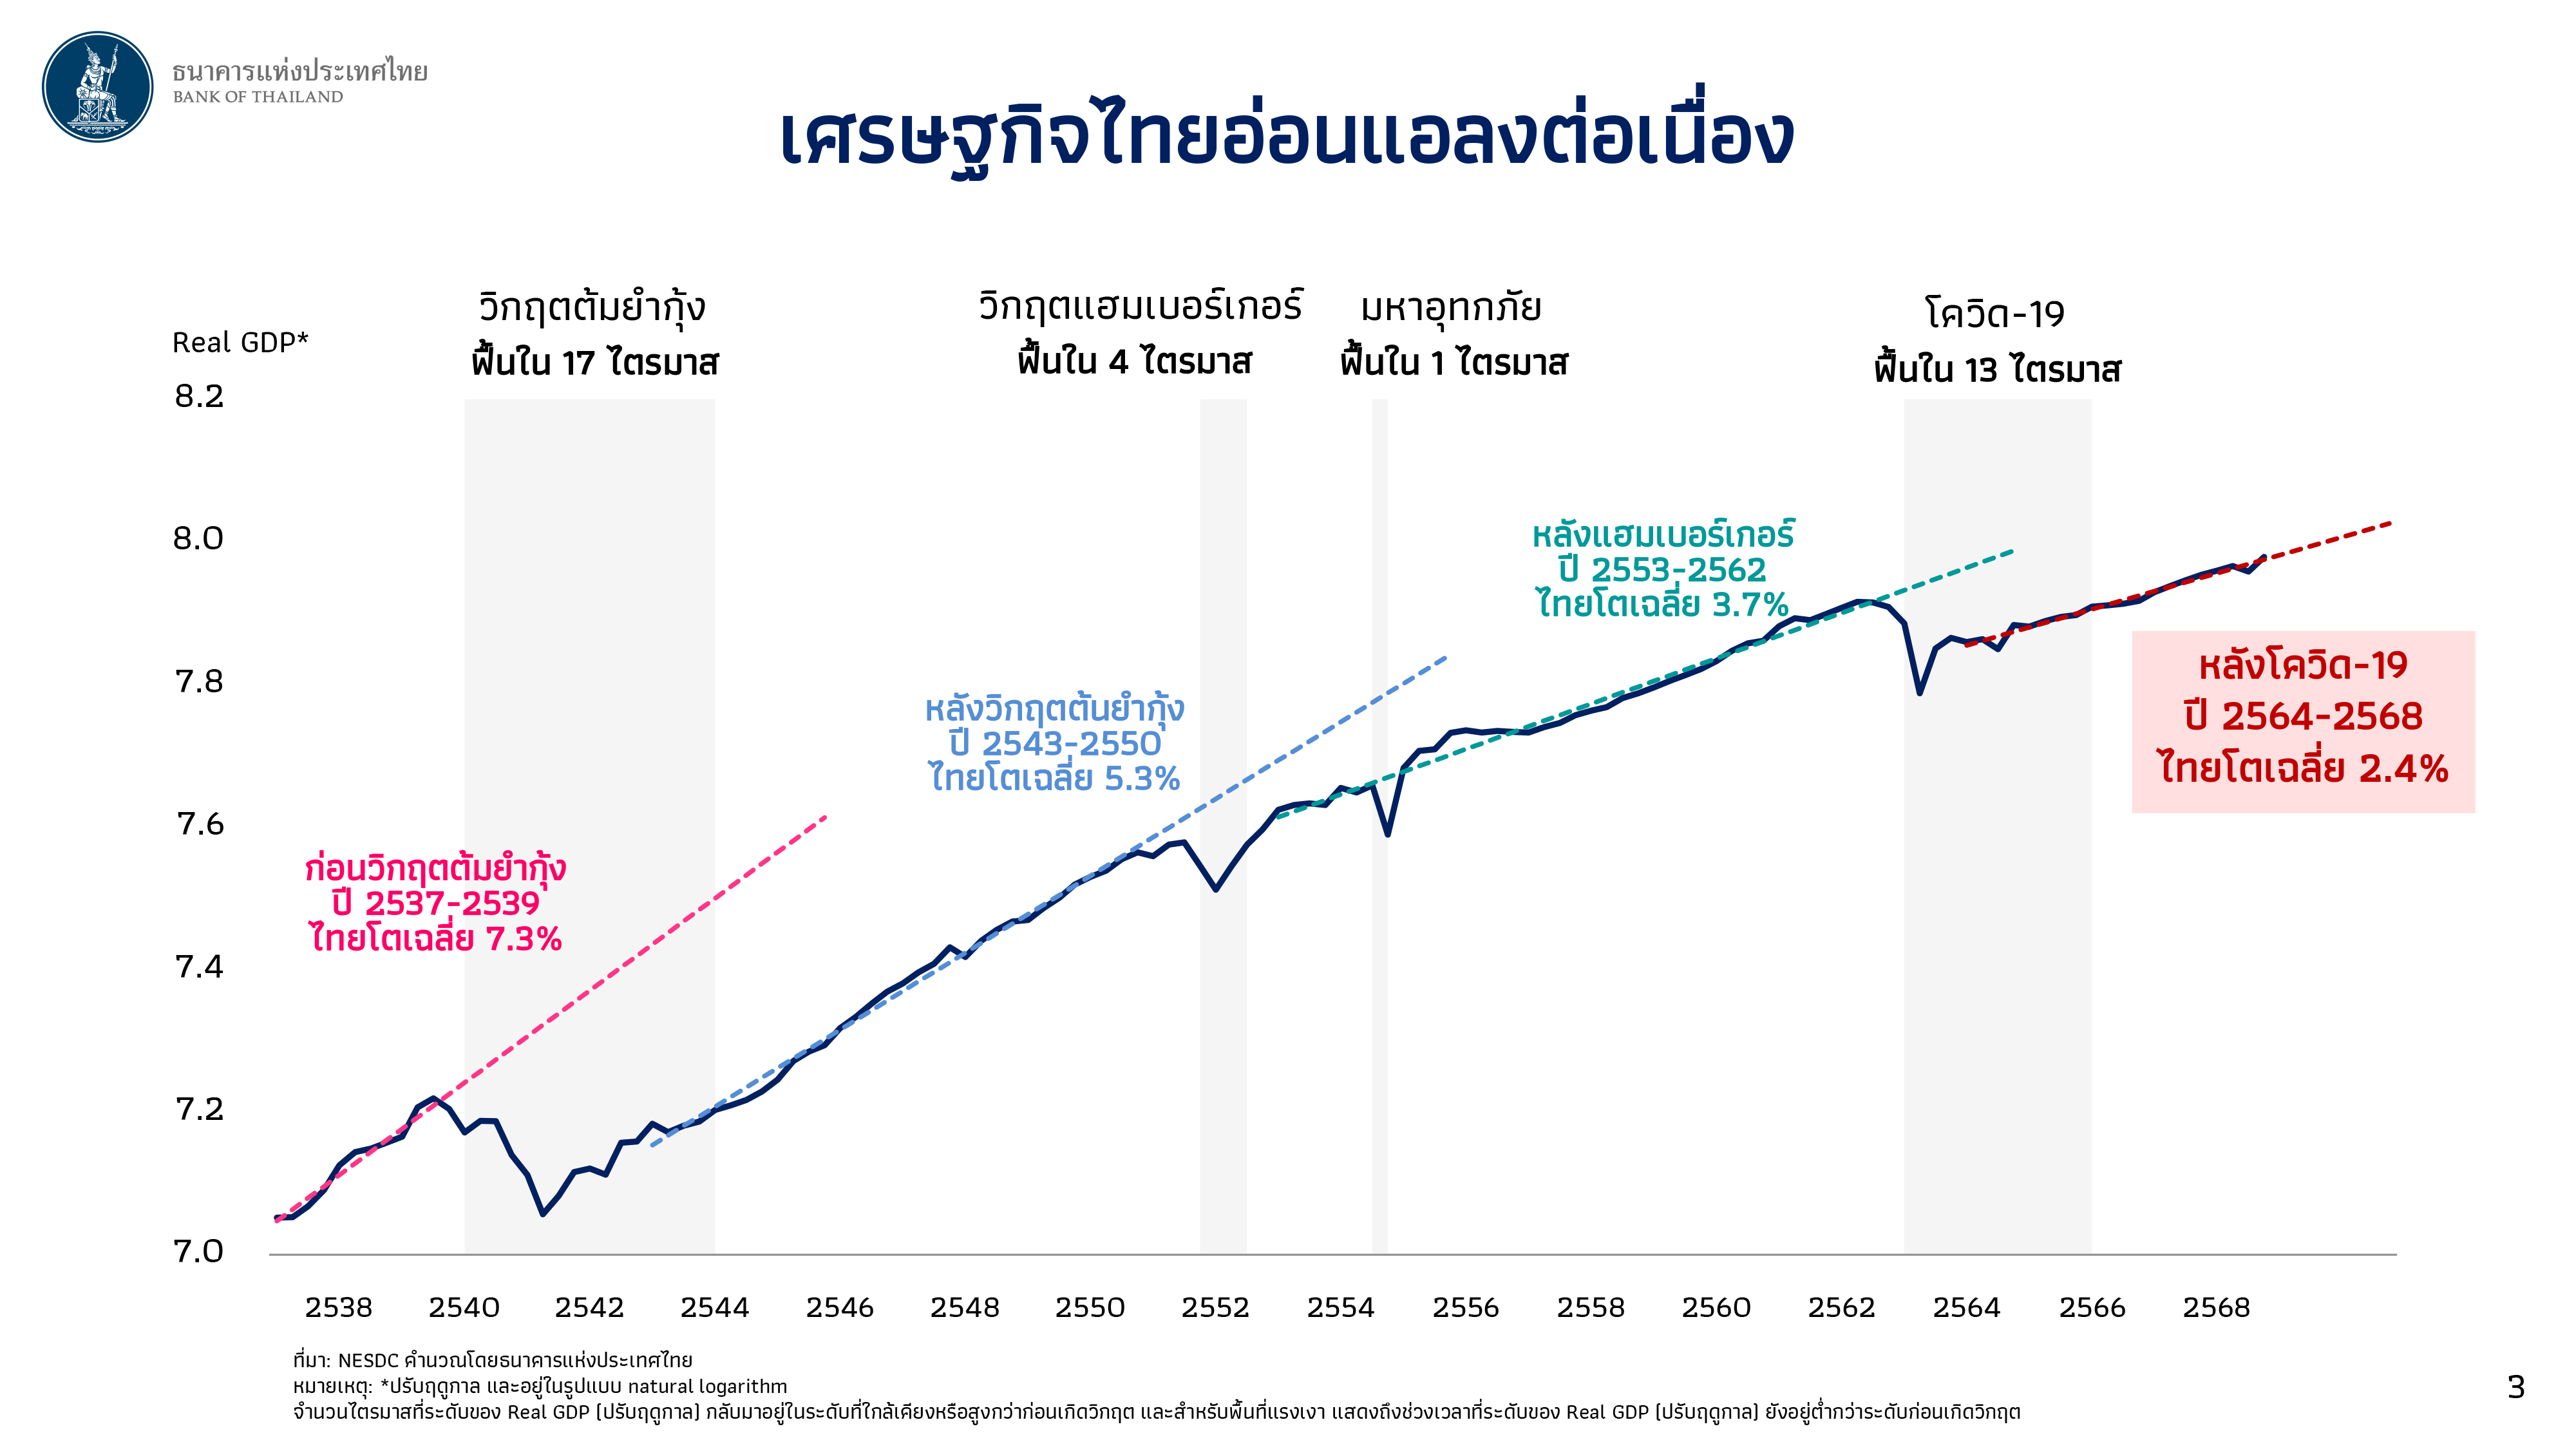
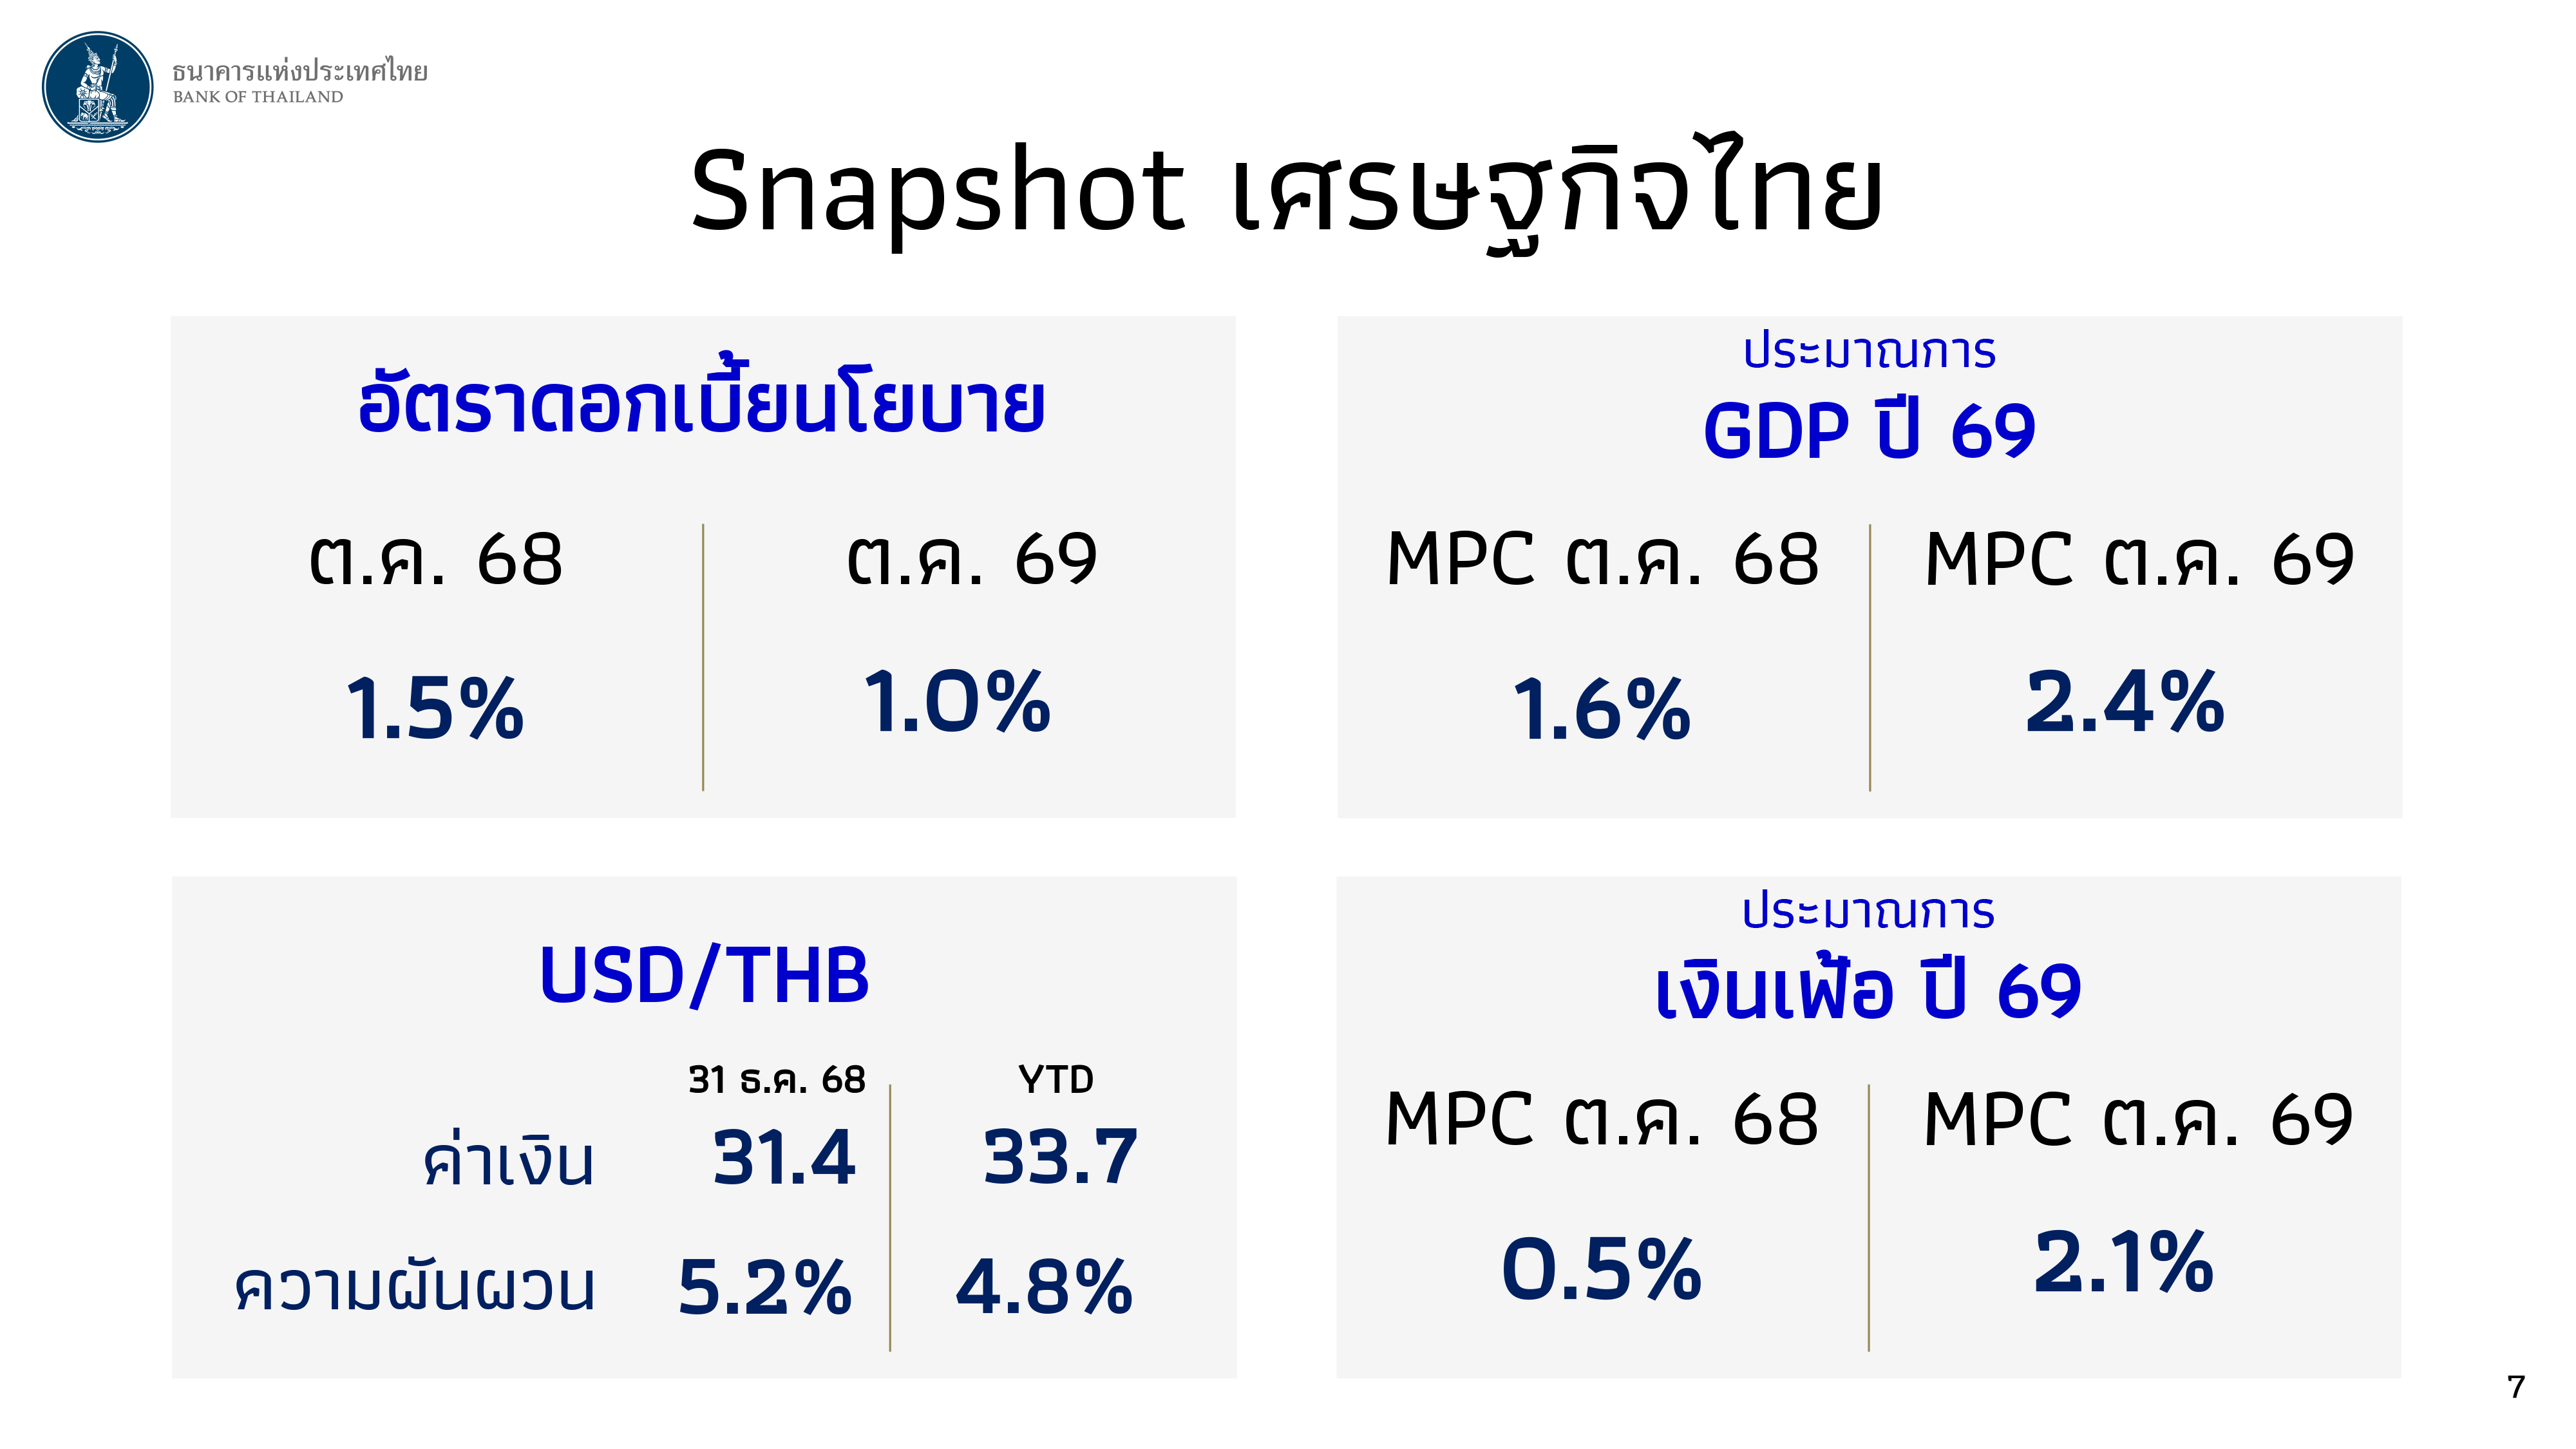
“ถ้า Snapshot เศรษฐกิจไทย บางเรื่องไม่ใช่ผลงานของเราอย่างเดียว อย่างดอกเบี้ยนโยบาย ตอนเดือน ต.ค.2568 อยู่ที่ 1.5% ตอนนี้เหลือ 1% ถือว่าต่ำมาก ส่วนจีดีพี ตอนประชุม กนง. เดือน ต.ค.2568 คิดว่าจีดีพีปี 2569 จะอยู่ที่ 1.6% ตอนนี้น่าจบที่ 2.4% เศรษฐกิจดีขึ้นชัดเจน อาจไม่ได้มาก แต่ดีขึ้น และอย่างที่บอก ไม่ใช่ผลงานเรา 100% ทุกคนร่วมกัน นโยบายการคลังเป็นหลัก เราเข้ามาซัพพอร์ตเฉยๆ
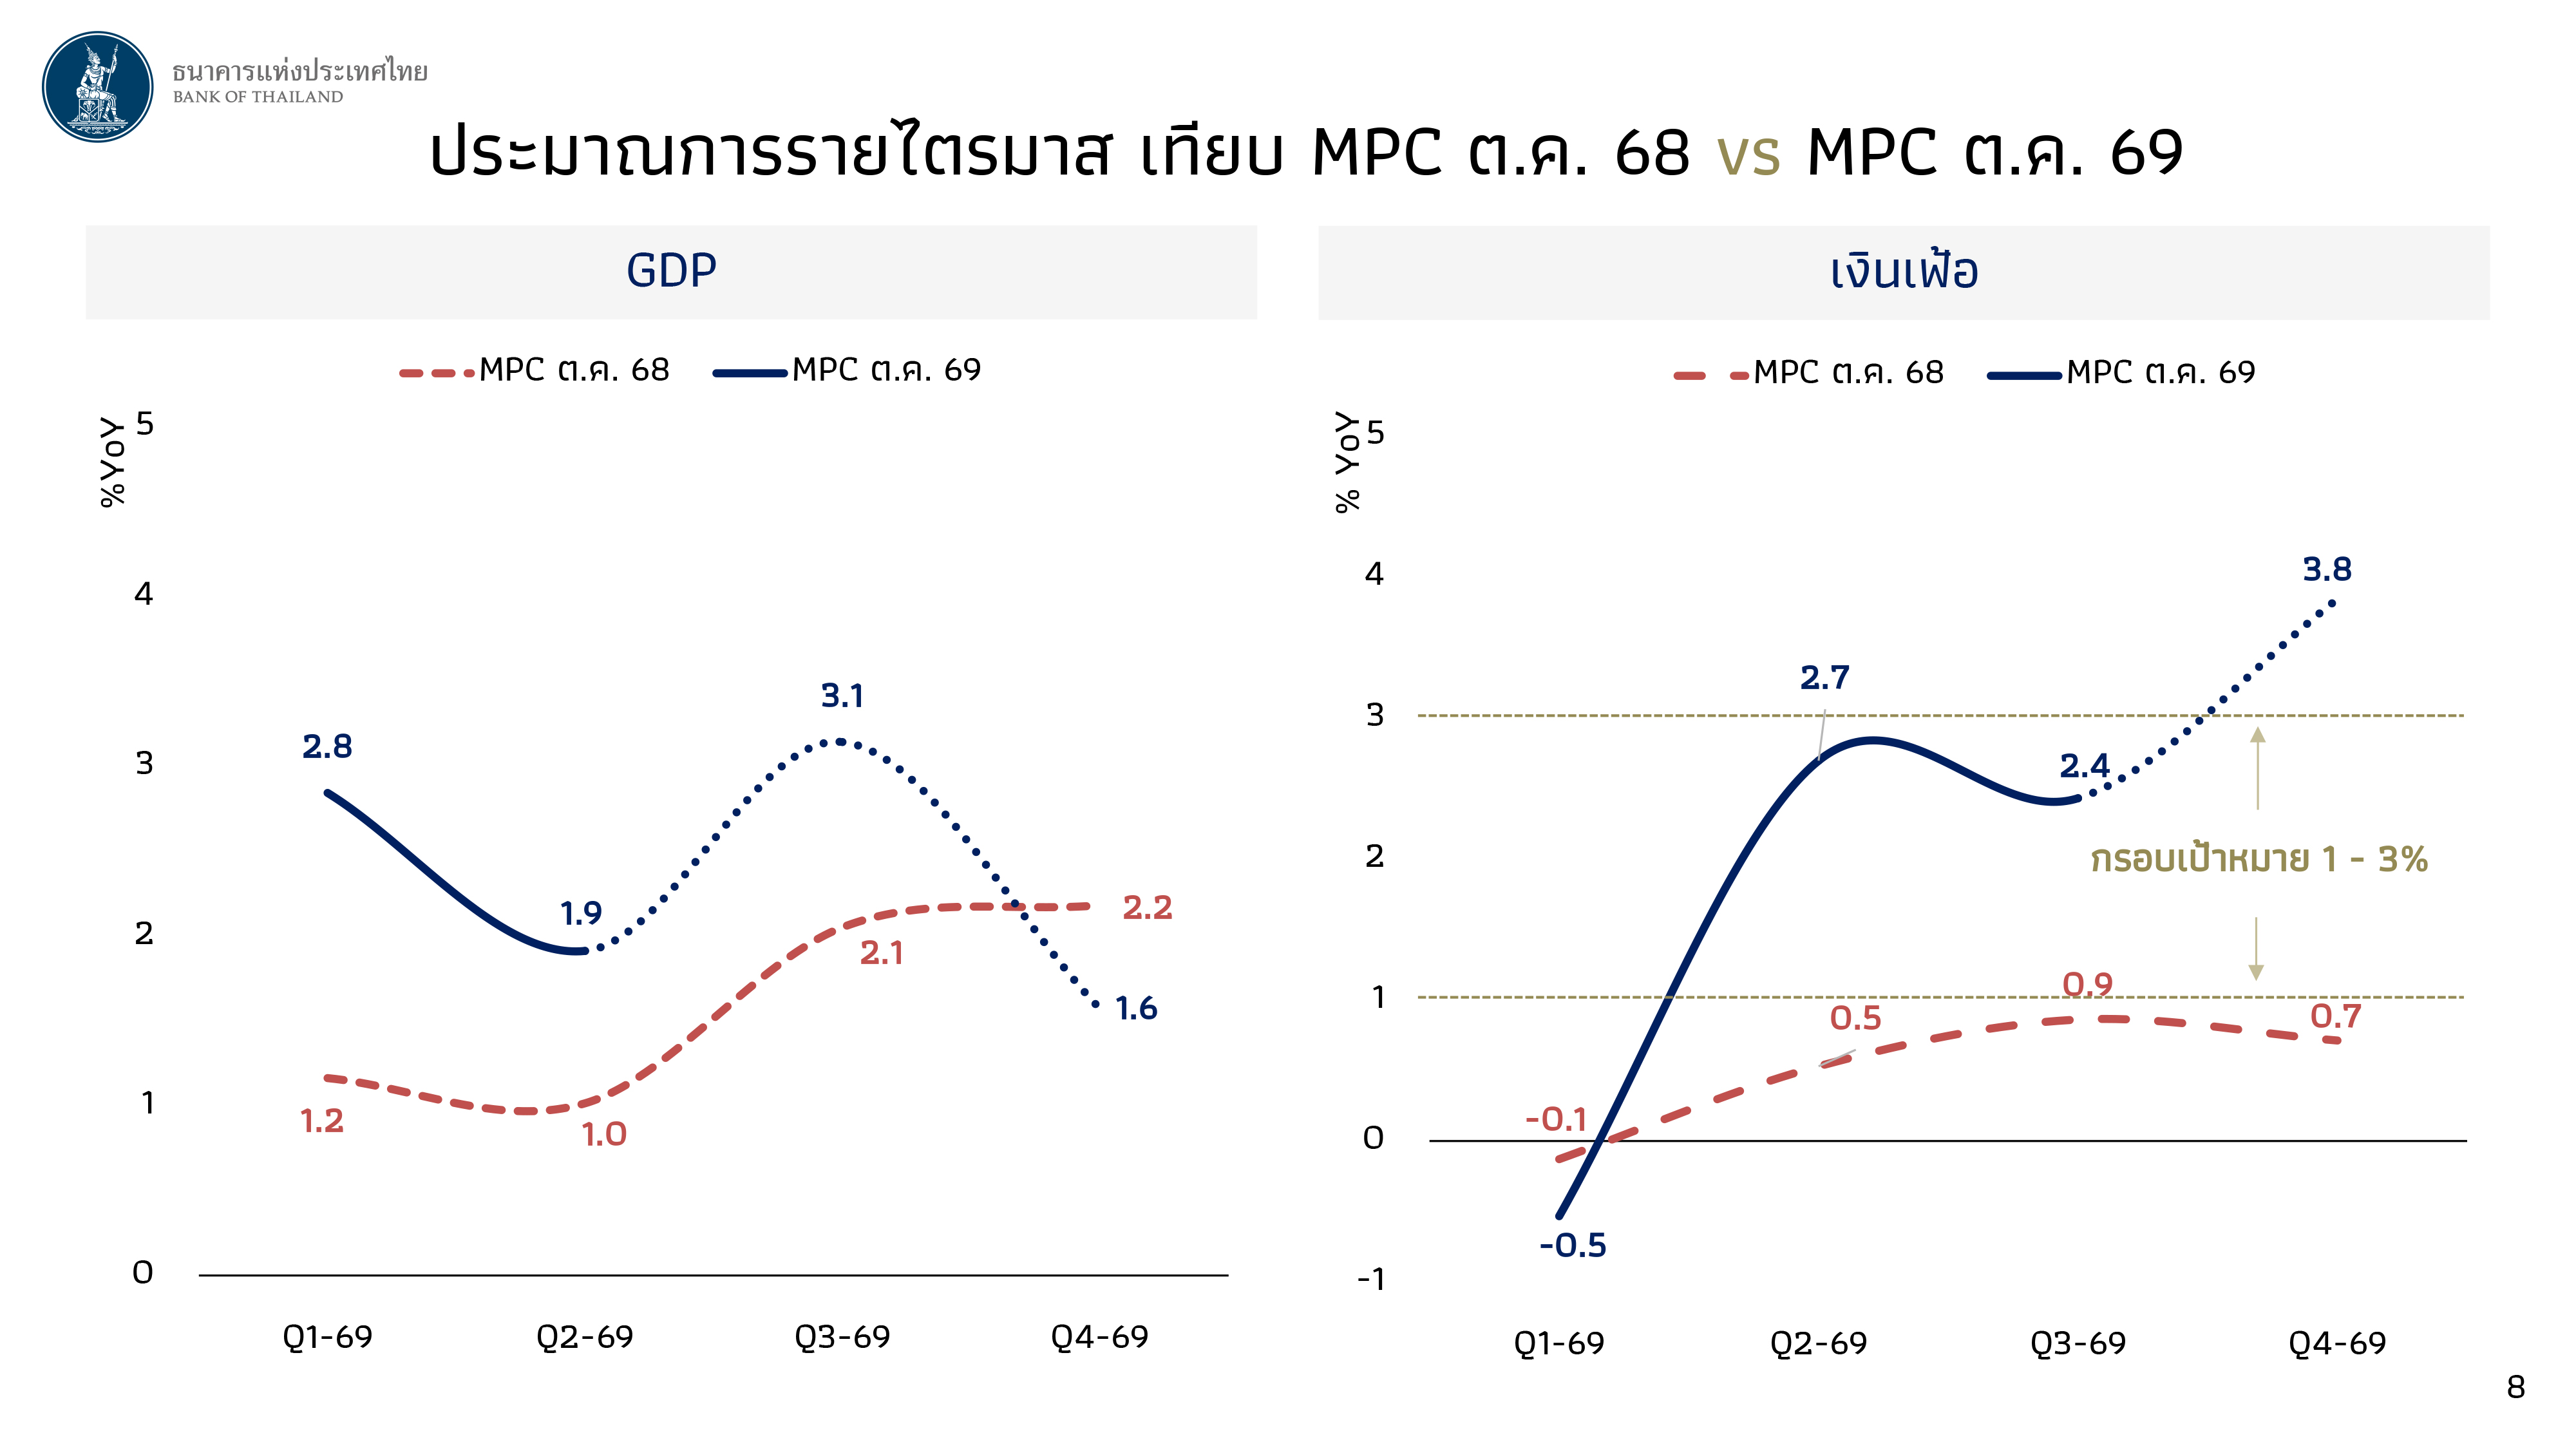
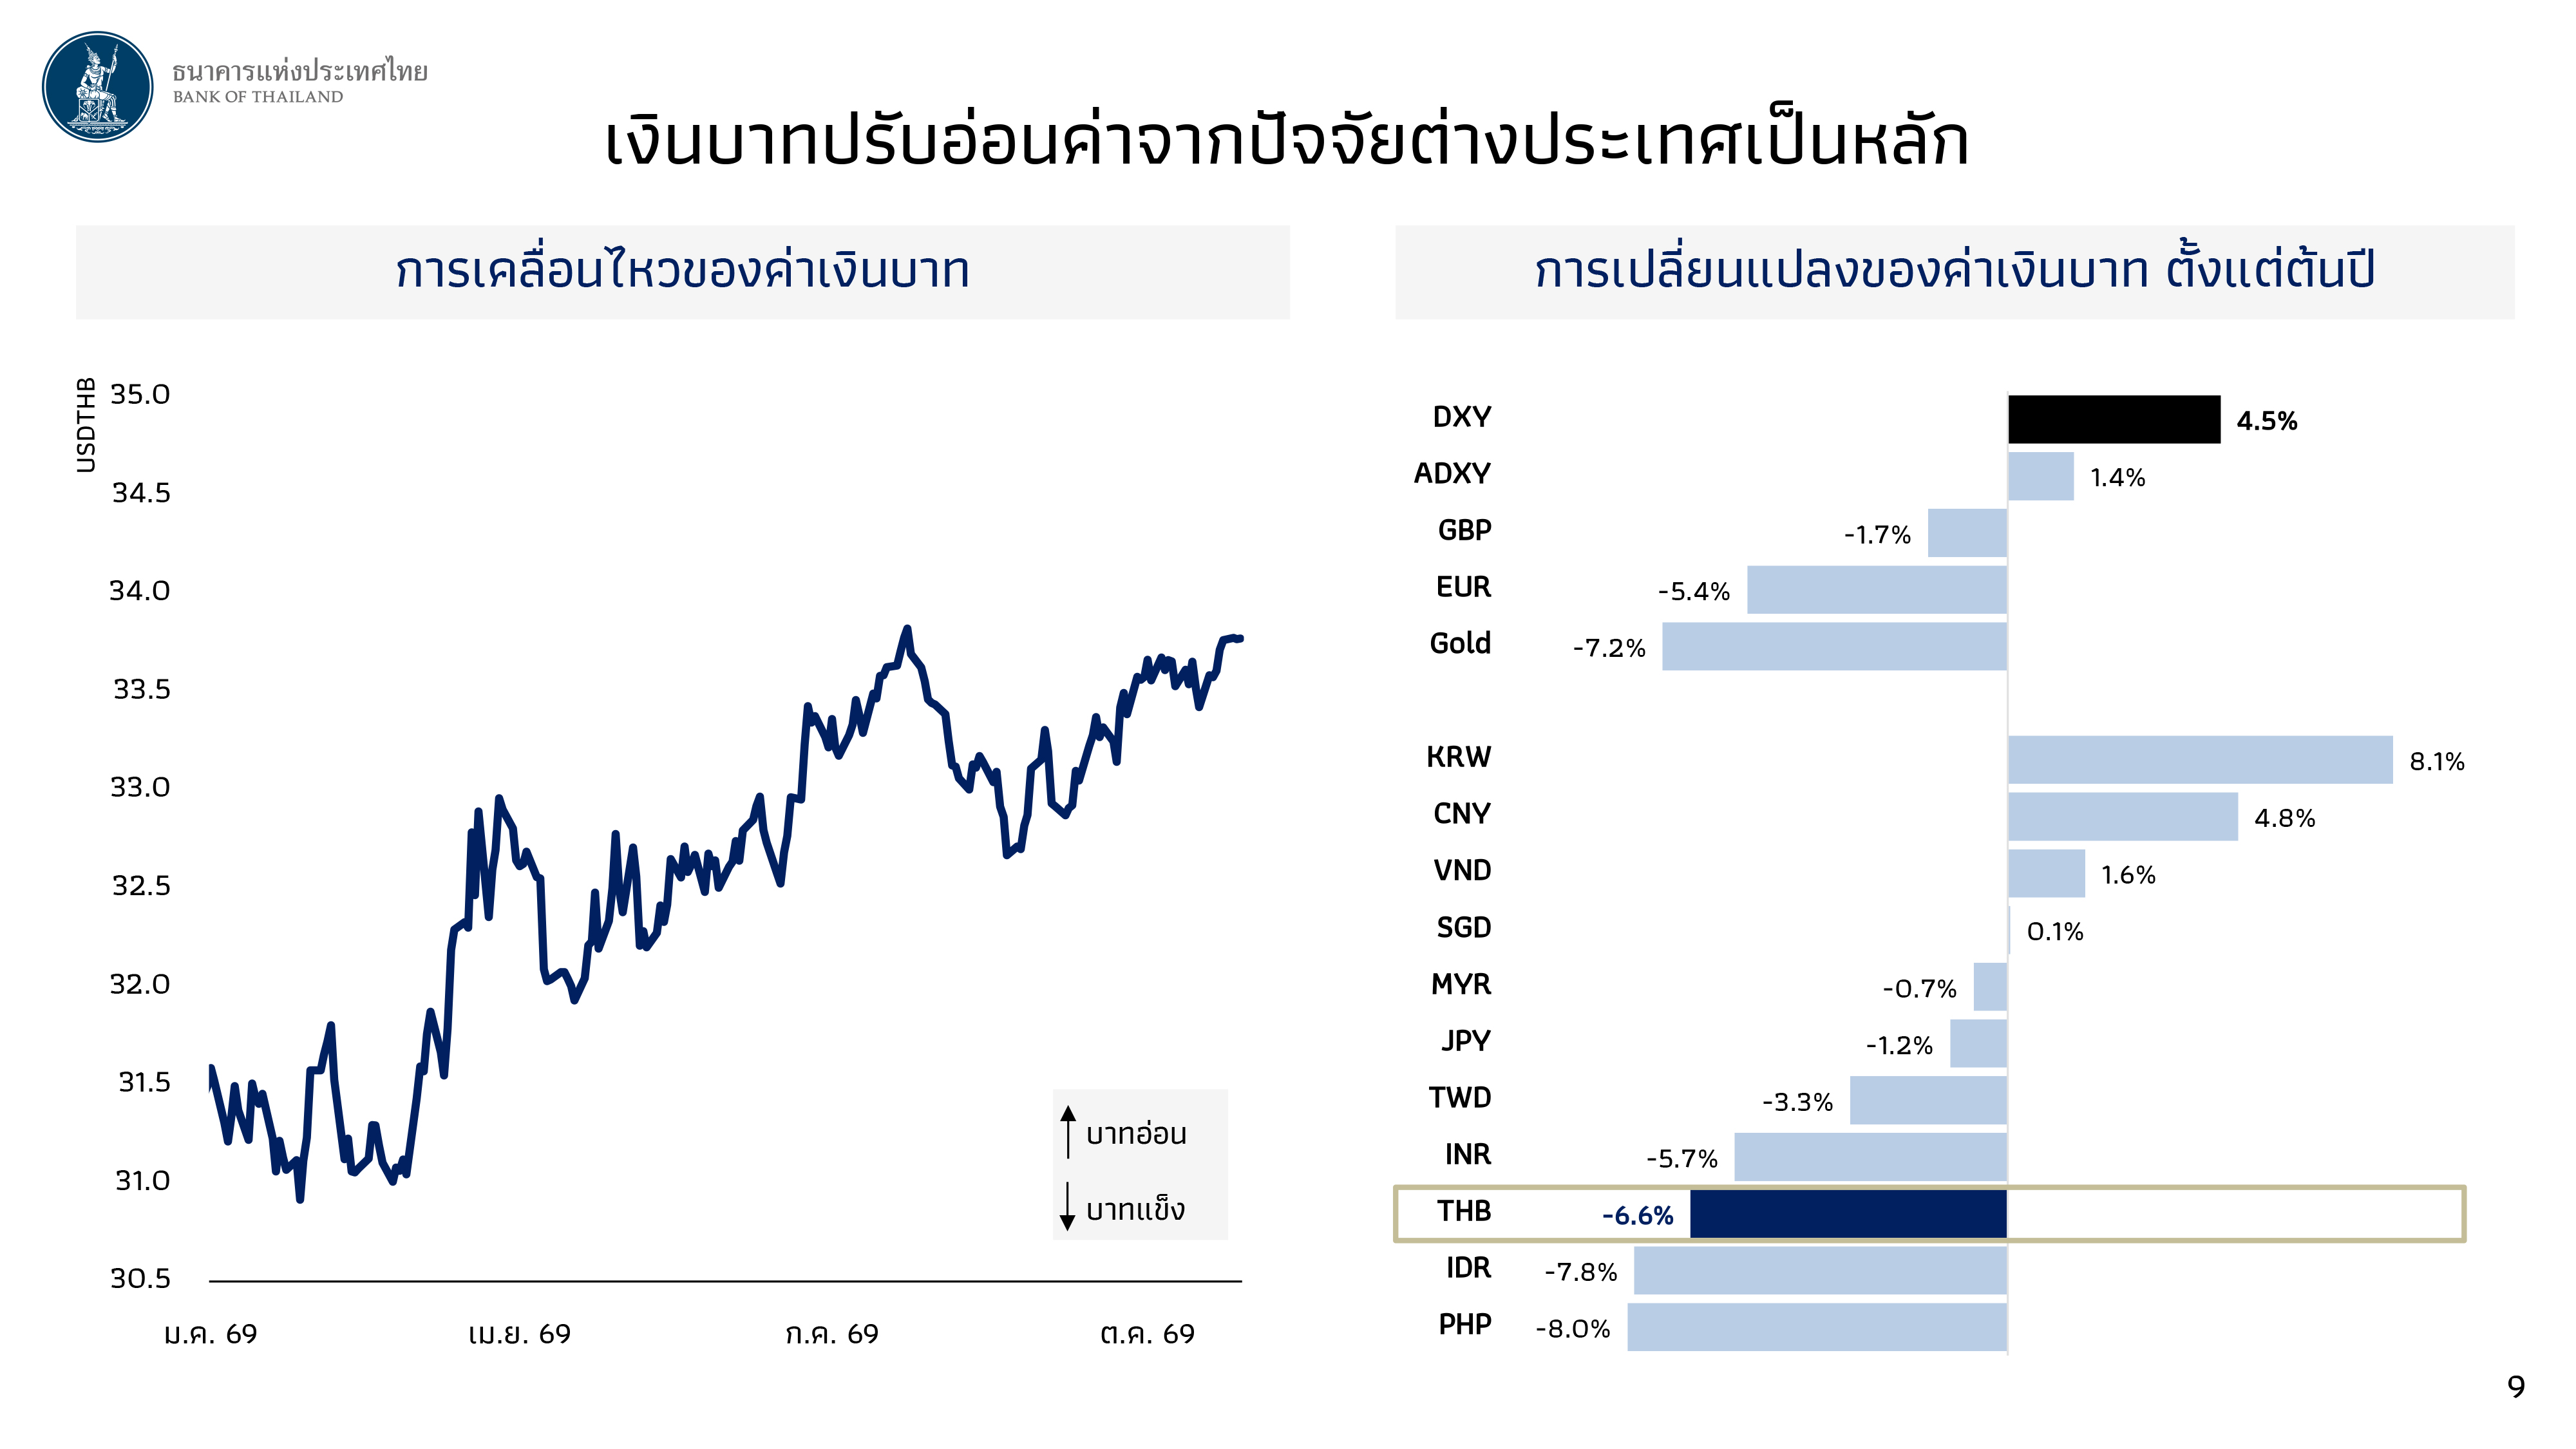
ส่วนดอลลาร์ฯ สิ้นปี 2568 อยู่ที่ 31.4 บาท/ดอลลาร์ฯ ก่อนสิ้นปีไม่กี่วัน ลงไปถึง 30.9 บาท ผมจำได้ สู้กัน สุดท้ายปิดที่ 31.4 บาท/ดอลลาร์ฯ วันนี้ 33.7 บาท/ดอลลาร์ฯ อ่อนค่าลงมาเกือบๆ 7% อันนี้ไม่ได้ Manipulate ซึ่งตรงนี้ก็ช่วยซัพพอร์ตเศรษฐกิจ ซัพพอร์ตการส่งออก ขณะที่เงินเฟ้อ เคยคาดการณ์ว่าเงินเฟ้อ ปี 2569 จะอยู่ที่ 0.5% ตอนนี้คิดว่าทั้งปีน่าจะจบที่ 2.1% จากสงครามทำให้เงินเฟ้อสูงขึ้น” นายวิทัย กล่าว
@พร้อม‘ขึ้น’ดอกเบี้ยหากบริบทข้างหน้าเปลี่ยนไป
นายวิทัย กล่าวถึงกรณีที่ กนง. คงดอกเบี้ยนโยบายที่ 1% ซึ่งเป็นระดับที่ต่ำ ในขณะที่ต่างประเทศขึ้นดอกเบี้ย ว่า “การคงดอกเบี้ยต่ำมาก ยาวๆ มีผลดีในการซัพพอร์ตเศรษฐกิจ แต่ก็มีผลเสียเช่นกัน อย่างแรก สะสมความเสี่ยงไปเรื่อยๆว่า เรามีดอกเบี้ยที่ต่ำกว่าคนอื่นมากขึ้นๆ สอง ทำให้ผู้ฝากได้เงินน้อยลง เพราะดอกเบี้ยเงินฝากน้อยลง และสาม เอื้อรายใหญ่ที่มี credit cost ต่ำ กู้ง่ายขึ้น ด้วยดอกเบี้ยที่ถูกลง พวกนี้เป็นความเสี่ยง เป็น negative
ถ้าถามว่า เราจะขึ้นดอกเบี้ยตอนไหน เราจะขึ้นดอกเบี้ย เมื่อ หนึ่ง เราดู Data แล้ว ดู forward looking แล้ว เราเห็นว่า มีความเหมาะสมทางเศรษฐกิจ หรือมีความจำเป็น เช่น เศรษฐกิจดีมาก ดีขึ้นเยอะ ร้อนแรง แล้วส่งผลต่อเงินเฟ้อ หรือเงินเฟ้อที่เราคาดการณ์ว่า จะลงกลางปีหน้า ไม่ลงจริงอย่างที่เราคาด เช่น น้ำมันกลับสูงขึ้นไปอีก
หรือน้ำมันอยู่ที่เดิม แต่การ subsidize ของรัฐบาล ผ่านกองทุนฯหรืออะไรก็ตามลดง ทำให้ราคาน้ำมันสูงขึ้นอย่างรวดเร็วในกลางปีหน้า และทำให้เงินเฟ้ออยู่ยาวกว่าที่เราคิด ก็อาจจะเป็นปัจจัยที่ทำให้เรา consider (พิจารณา) ได้ หรือถ้าค่าเงินบาท มีปัญหา ก็อาจจะเป็นจุดที่เรา re-consider (ทบทวน) ได้ ณ วันนี้ ดอกเบี้ยนโยบาย 1% ยังอยู่ในระดับที่ดูข้อมูลทั้งหมดตรงนี้ ดู forward looking ไปข้างหน้า ยังเหมาะสม
ผมคิดว่าคำถามมันอยู่ที่ว่า ถ้าต่างประเทศขึ้นดอกเบี้ยไปเรื่อยๆ Gap difference (ช่องว่างความแตกต่าง) ตรงนี้ จะมีผลทำให้เกิดความเสี่ยงอะไรไหม ที่ทำให้เราต้องขึ้นดอกเบี้ยไหม ผมคิดว่าคำถามจะอยู่ตรงนี้ คือ ต้องบอกว่า ค่าเงินบาท อย่างแรก การที่เราใช้ flexible exchange rate (อัตราแลกเปลี่ยนยืดหยุ่น) ไม่ใช้เป็นตะกร้าเงินเหมือนในอดีต ค่าเงินบาทที่เป็น flexible exchange rate จะเป็นกลไกที่จะปรับค่าของมันเองโดยสภาพ
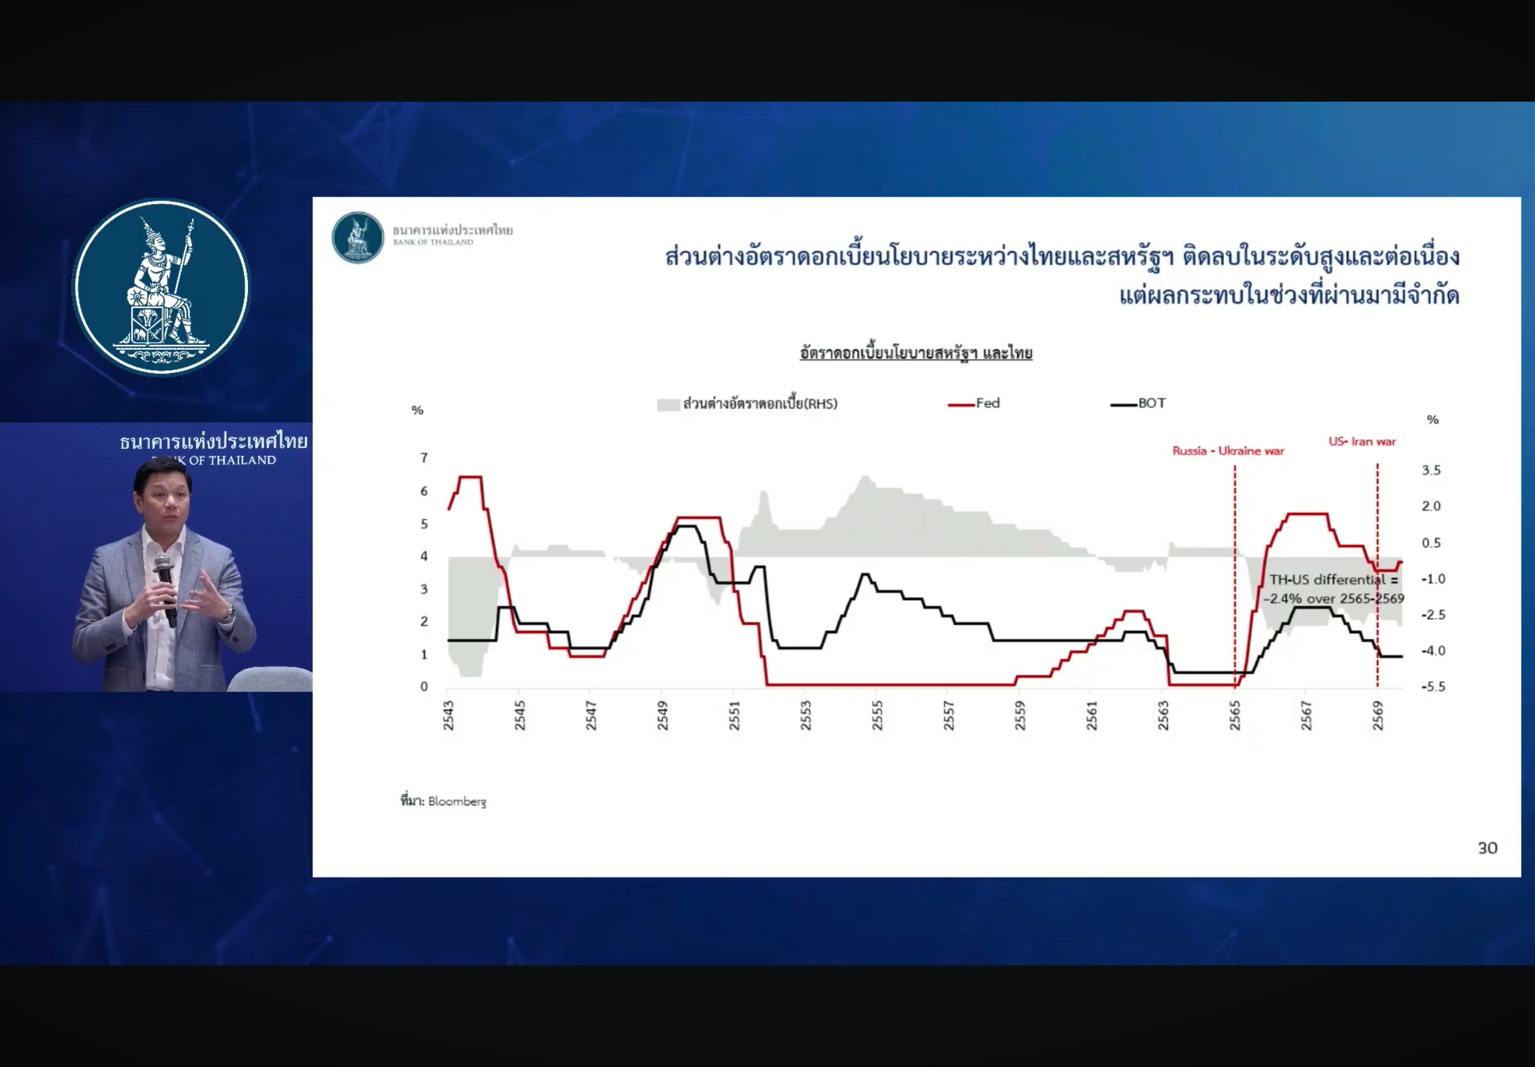
อันที่สอง จากส่วนต่างดอกเบี้ยของเฟดและของเรา มีบางยุค ที่ดอกเบี้ยเราสูงกว่าดอกเบี้ยอเมริกา บางยุคดอกเบี้ยเราต่ำกว่าดอกเบี้ยนโยบายของอเมริกาอย่างยุคปัจจุบัน และก็มีบางยุคที่ Gap ที่ต่ำกว่า กว้างกว่าตอนนี้ด้วย เช่น ในปี 2543 หรือบางช่วงปี 2566-67 ก็ห่างกว่านี้เช่นกัน อัตราแลกเปลี่ยน มันเป็นตัวปรับอยู่แล้ว แต่ส่วนต่างของอัตราดอกเบี้ย ไม่ใช่ปัจจัยเดียว ในการกำหนดทิศทางของค่าเงิน
ต้องอย่าลืมว่า เราใช้นโยบายการเงิน เราใช้ดอกเบี้ยนโยบาย เพื่อดูแลเศรษฐกิจ เสถียรภาพของเศรษฐกิจของประเทศเรา ซึ่งประเทศเรา มีบริบทที่ต่างกับประเทศอื่นมาก ดอกเบี้ย เงินเฟ้อเรา ก่อนเข้าสู่วิกฤติติดลบ เพราะไม่มีแรงผลักด้านดีมานด์ ตั้งแต่ปี 2565-66 มา เราต่ำกว่ากรอบ 1-3% ตลอด เราไม่มีกำลังด้านดีมานด์ แล้วก็ขึ้นไปแล้วลงมา ในขณะที่ประเทศอื่น เงินเฟ้อก่อนวิกฤติก่อน ก.พ.-มี.ค.รอบนี้ เขาอยู่เกินกรอบหมด
บางประเทศ มีกรอบ 1-3% บางประเทศอยู่ที่ 2% หรือ 2.5% เงินเฟ้อเขาอยู่ในข้างบน แต่เราอยู่ข้างล่าง เราอยู่ต่ำกว่ากรอบ ฉะนั้น บริบทของเรา ไม่เหมือนกับเขา แล้วเราก็เชื่อว่า กลางปีหน้าเป็นต้นไป (เงินเฟ้อ) ก็จะกลับลงมาต่ำกว่ากรอบอีก ถามว่าทำไม ก็เพราะฐานปีนี้ เราสูงมาก ถ้ายิ่งเมื่อไหร่ น้ำมันลง เงินเฟ้อจะลง ปลายปีนี้อาจเห็นทะลุ 3-4% แล้วก็จะลง เพราะฐานสูง ประเทศอื่น เขาไม่เส้นเงินเฟ้อเป็นลักษณะนี้ เขาสูงกว่าตลอด
อันที่สอง เศรษฐกิจเรา ไม่เหมือนคนอื่น เราโต 2% เพื่อนบ้านเรา ประเทศใหญ่ในอาเซียน ประมาณ 5% เวียดนาม 9% อเมริกา เศรษฐกิจใหญ่มากโต 2% กว่า เงินเฟ้อเขา 3.7% ฉะนั้น บริบทไม่เหมือนกัน
เราใช้นโยบายการเงิน เพื่อดูแลจัดการเรื่องเงินเฟ้อ รูปแบบเงินเฟ้อเราเป็นอย่างนี้ แต่ถ้าเงินเฟ้อไม่ลง กลางปีหน้าก็ต้องนั่งคิด ก็เป็นปัจจัยที่ต้องคิดต่อ จีดีพีเราก็โตน้อย ไม่เหมือนคนอื่นเขา แต่อย่างที่บอก มันสะสมความเสี่ยง ถ้าทุกประเทศขึ้นไปเรื่อยๆ มันสะสมความเสี่ยง เราก็ต้องให้ความสำคัญ แล้วก็ระมัดระวัง”
@ออก 18 มาตรการ‘เฉพาะจุด’ แก้เชิงโครงสร้าง
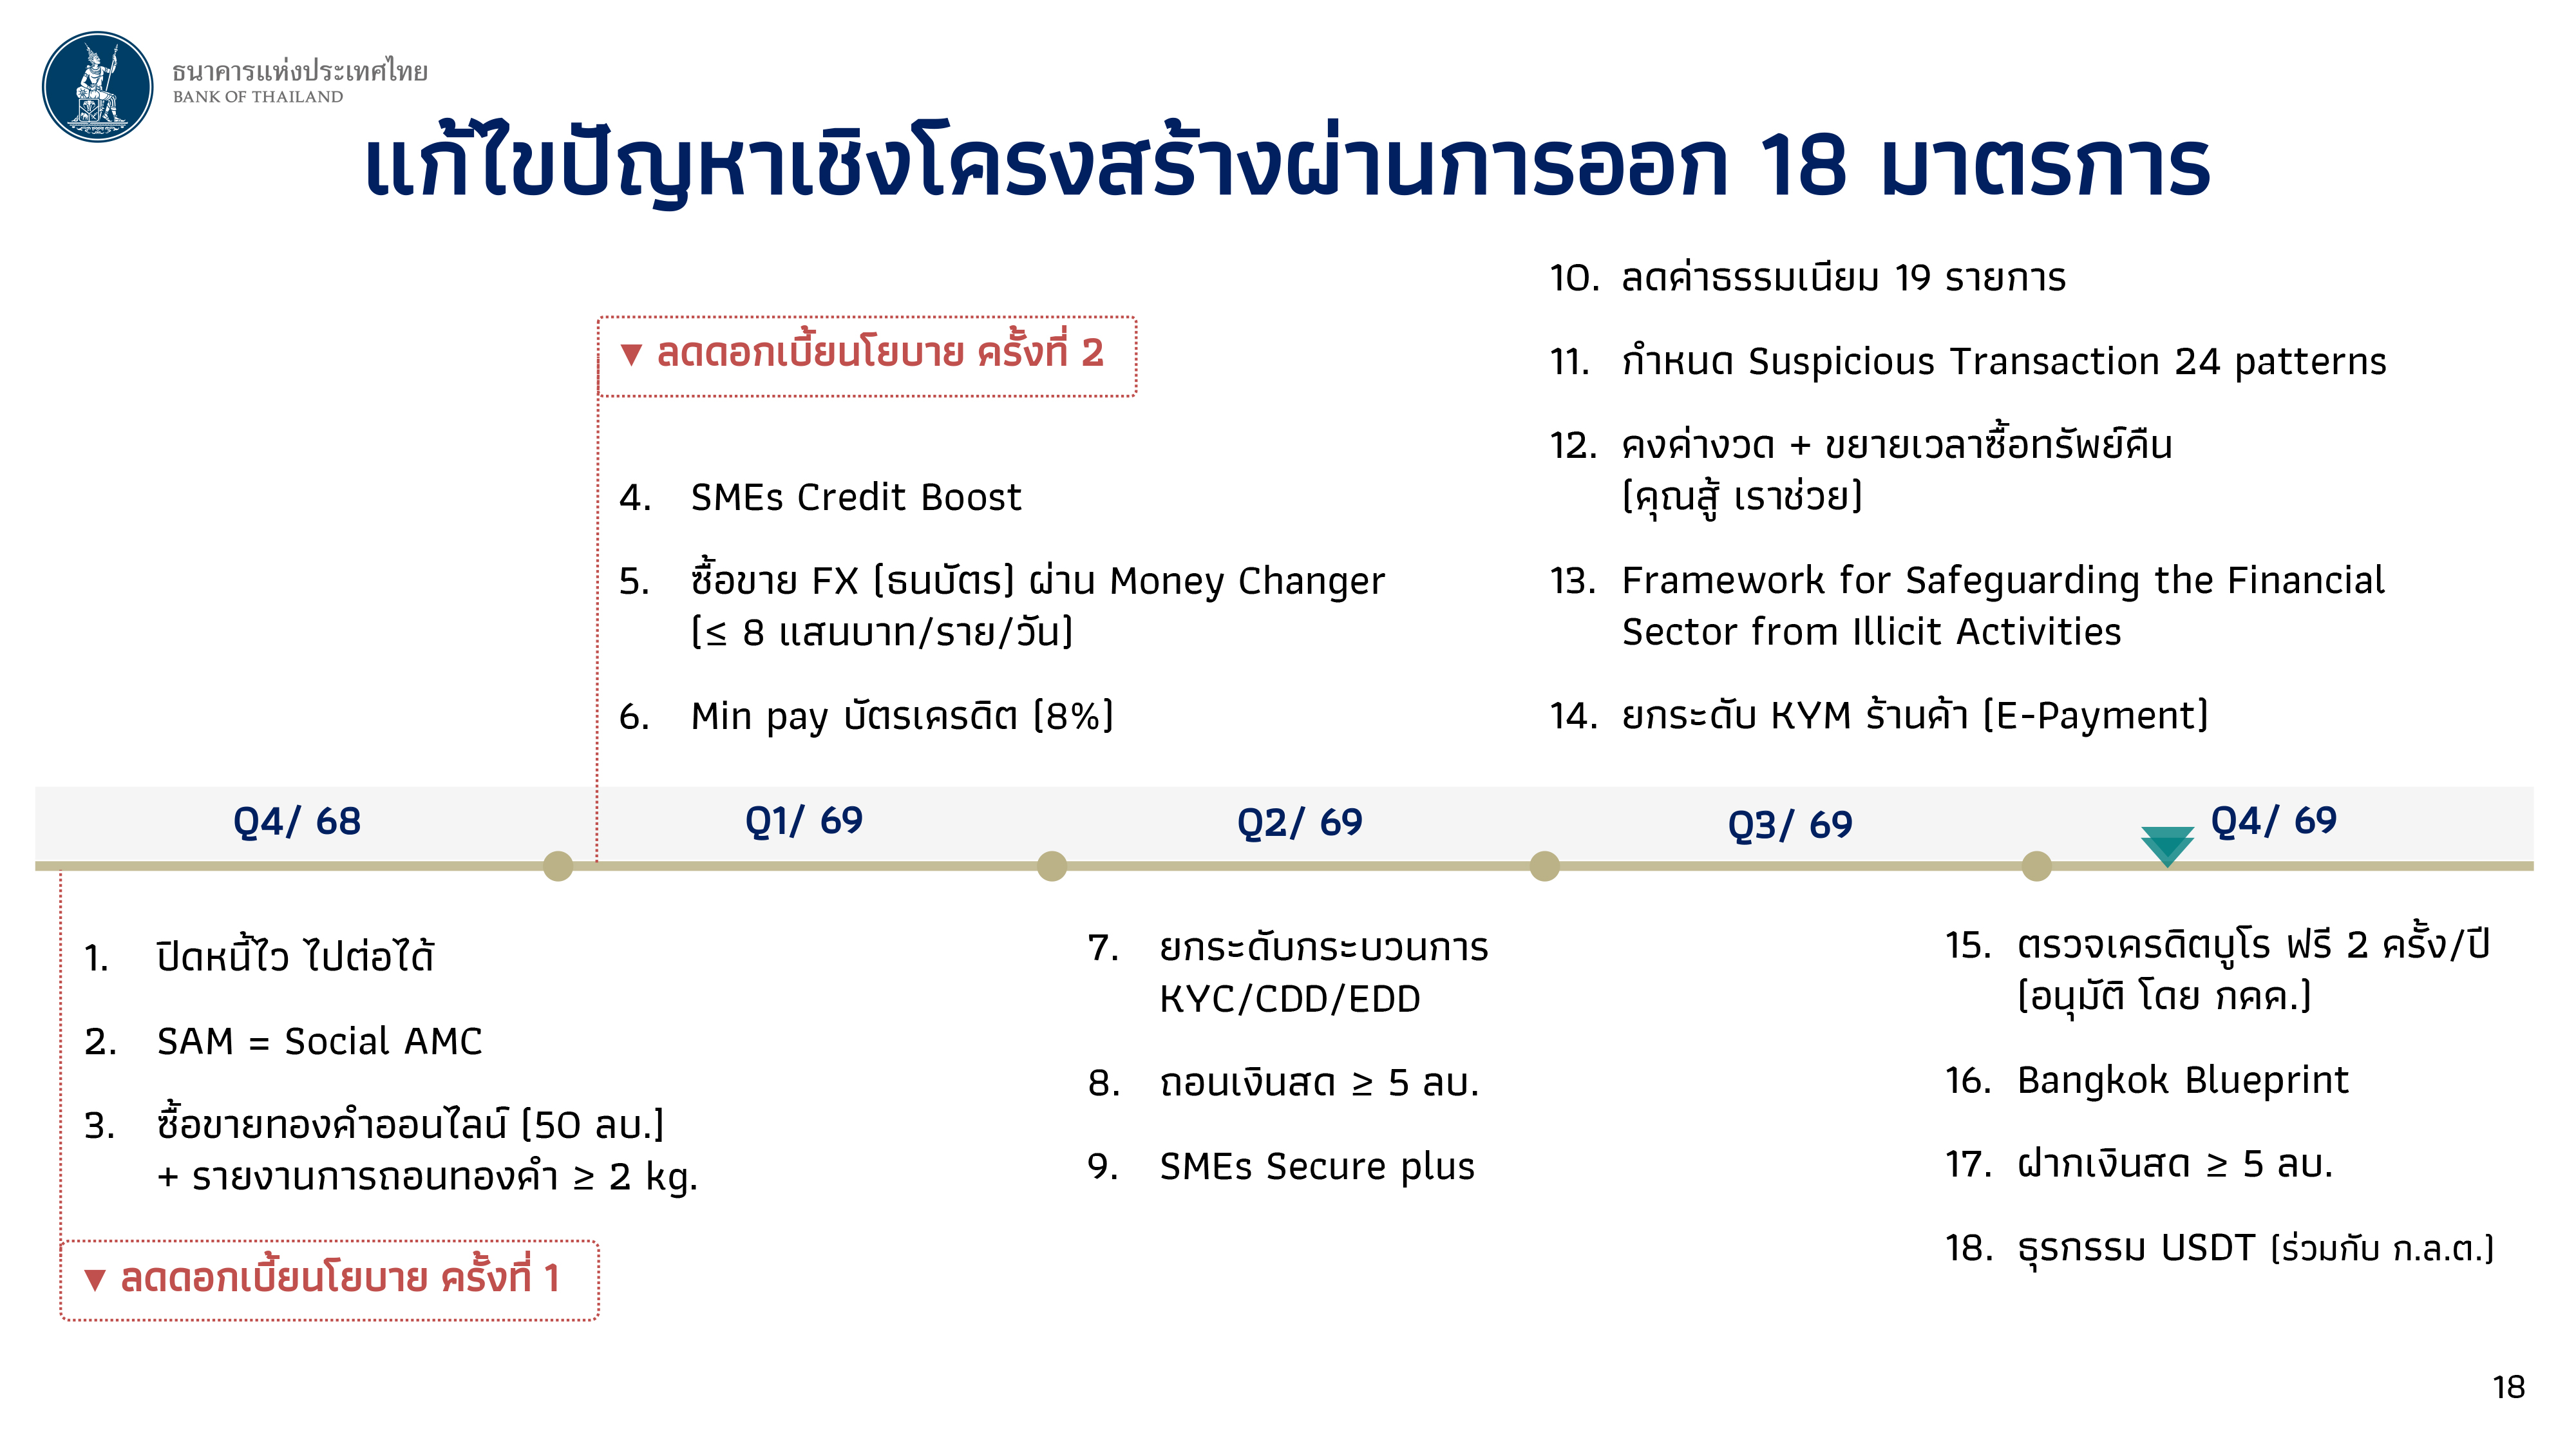
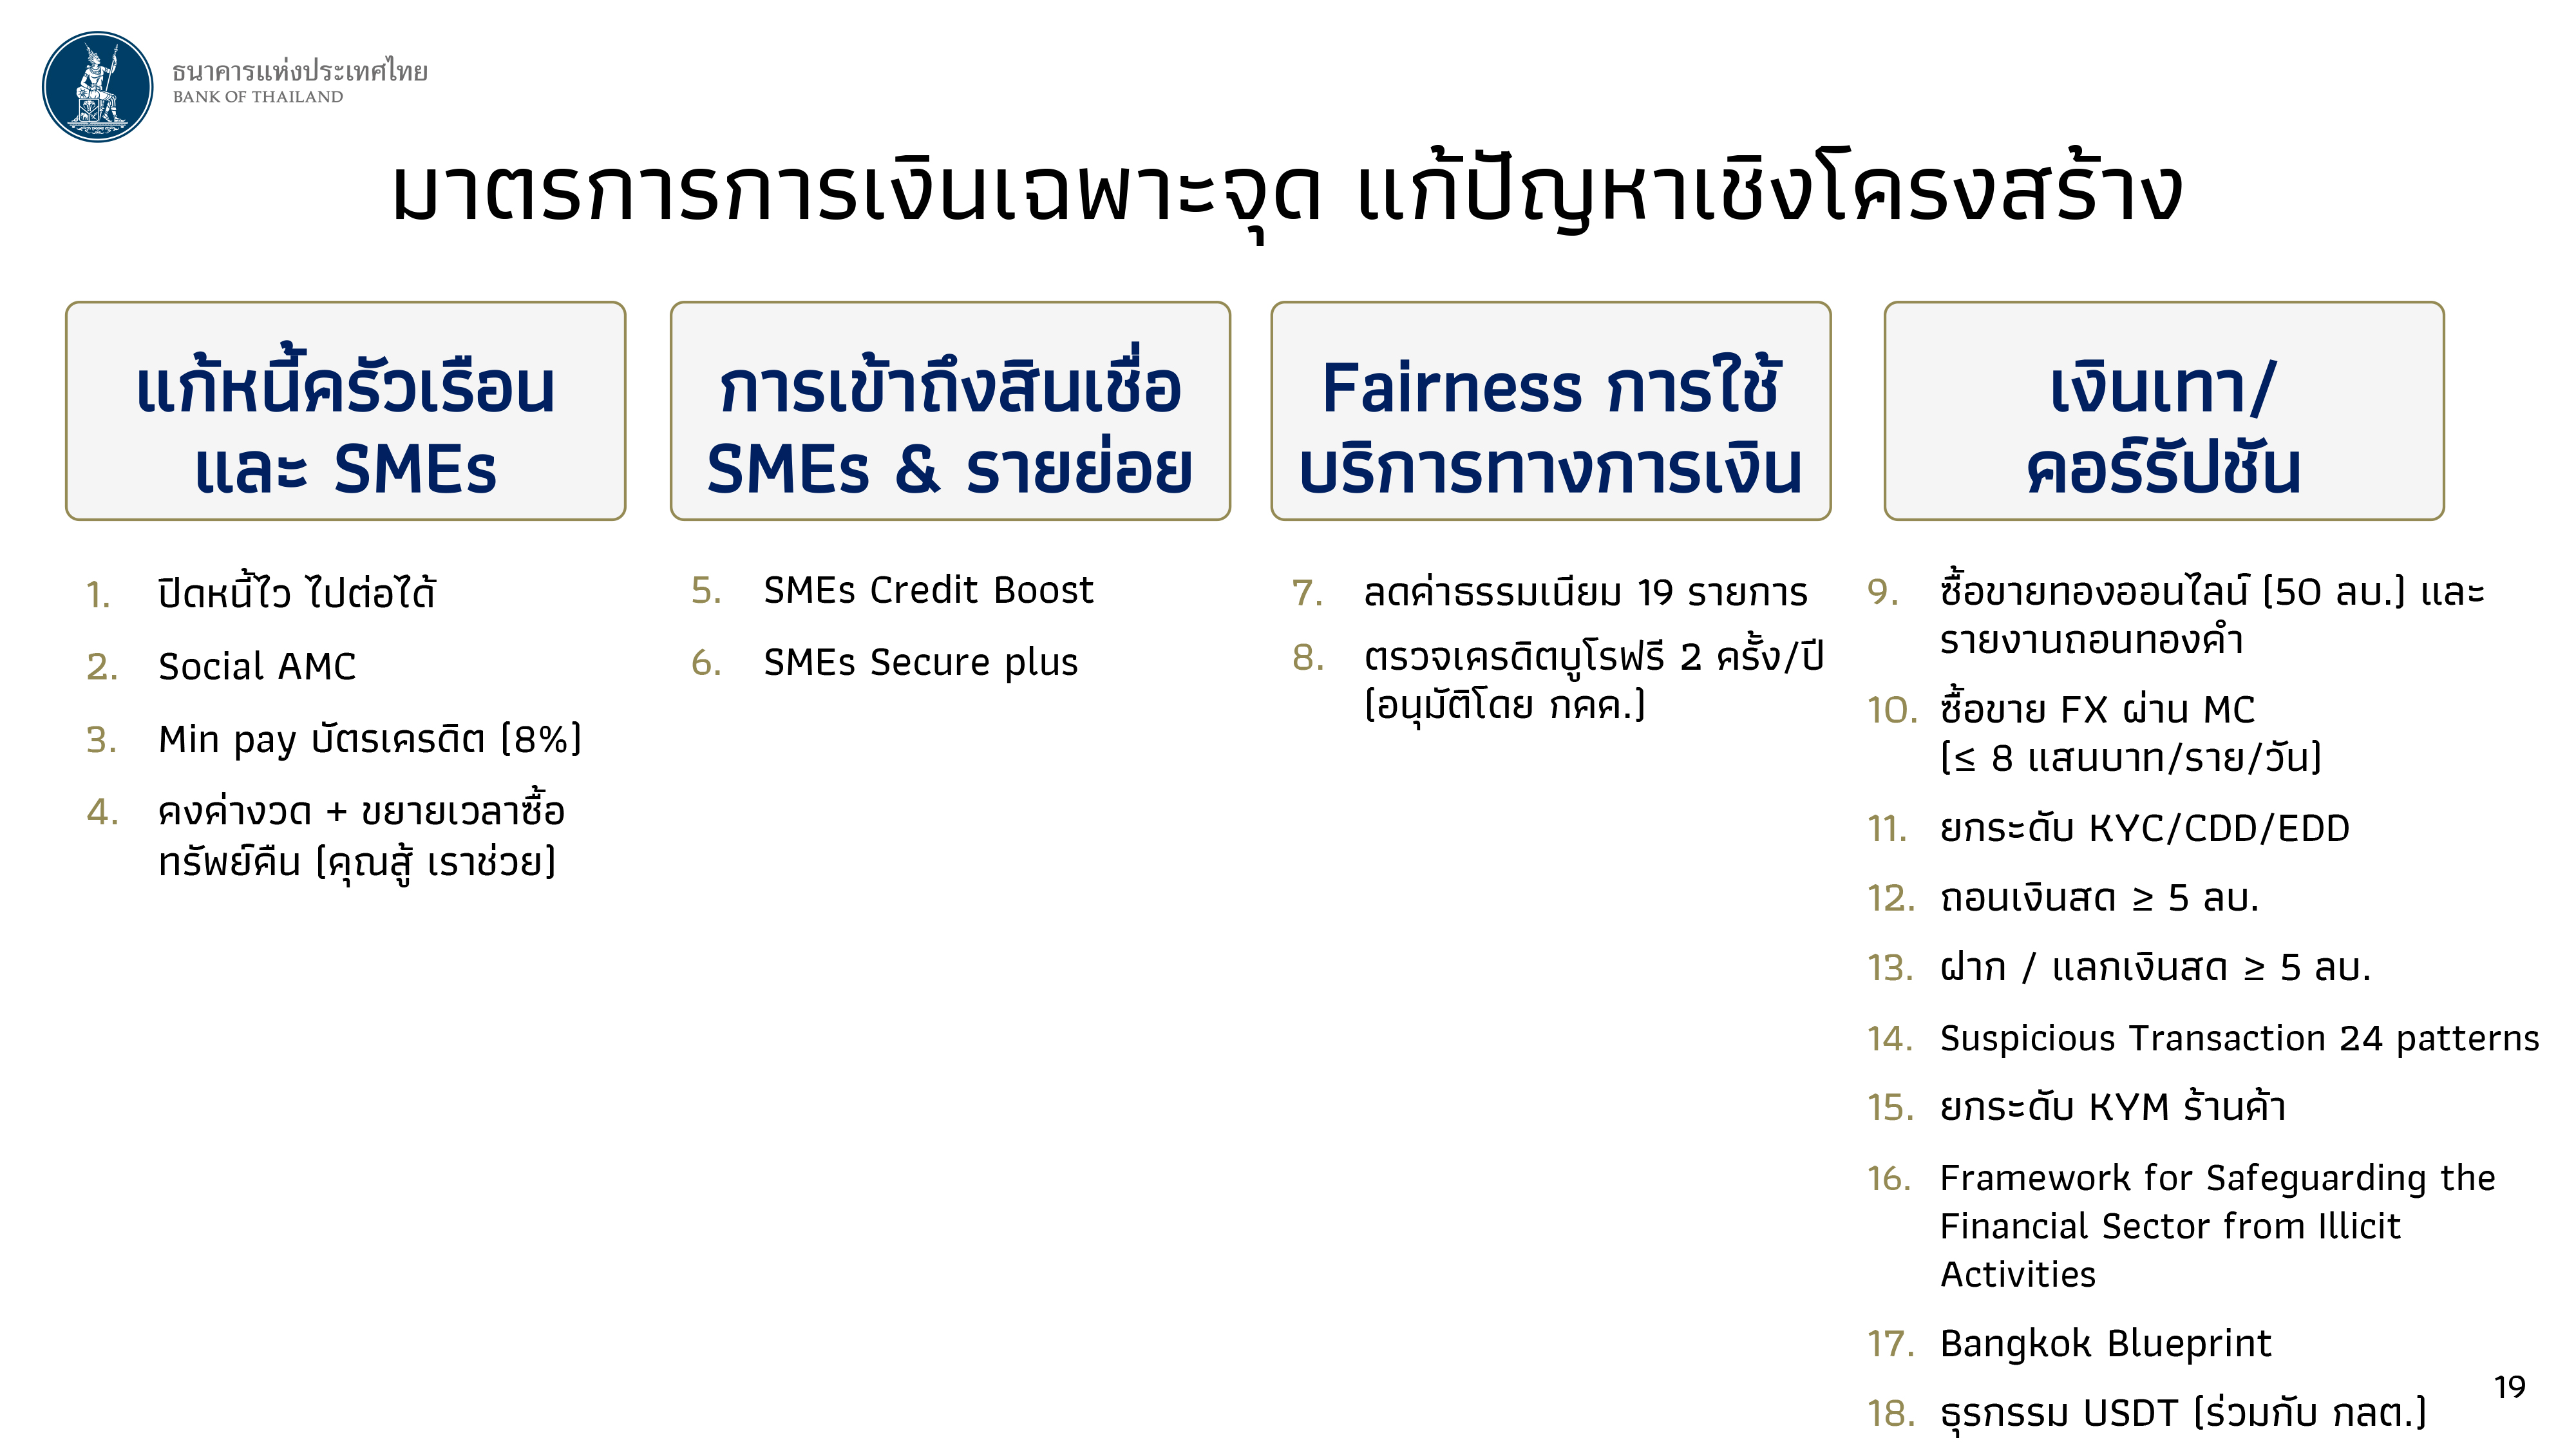
นายวิทัย กล่าวว่า ในด้านการดำเนินมาตรการการเงินเฉพาะจุด ซึ่ง ธปท.ทำผ่านการกำกับดูแลสถาบันการเงิน เพื่อแก้ปัญหาเชิงโครงสร้าง นั้น ที่ผ่านมา ธปท. มีการดำเนินการใน 4 เรื่องหลัก ได้แก่ 1.การแก้ปัญหาหนี้ครัวเรือน 2.การเพิ่มการเข้าถึงสินเชื่อของผู้ประกอบการ SMEs 3.การสร้างความเป็นธรรม (Fairness) ในการใช้บริการทางการเงิน และ 4.การป้องกันเงินเทาและการทุจริต ผ่านการออก 18 มาตรการ มีตัวอย่างสำคัญ ดังนี้
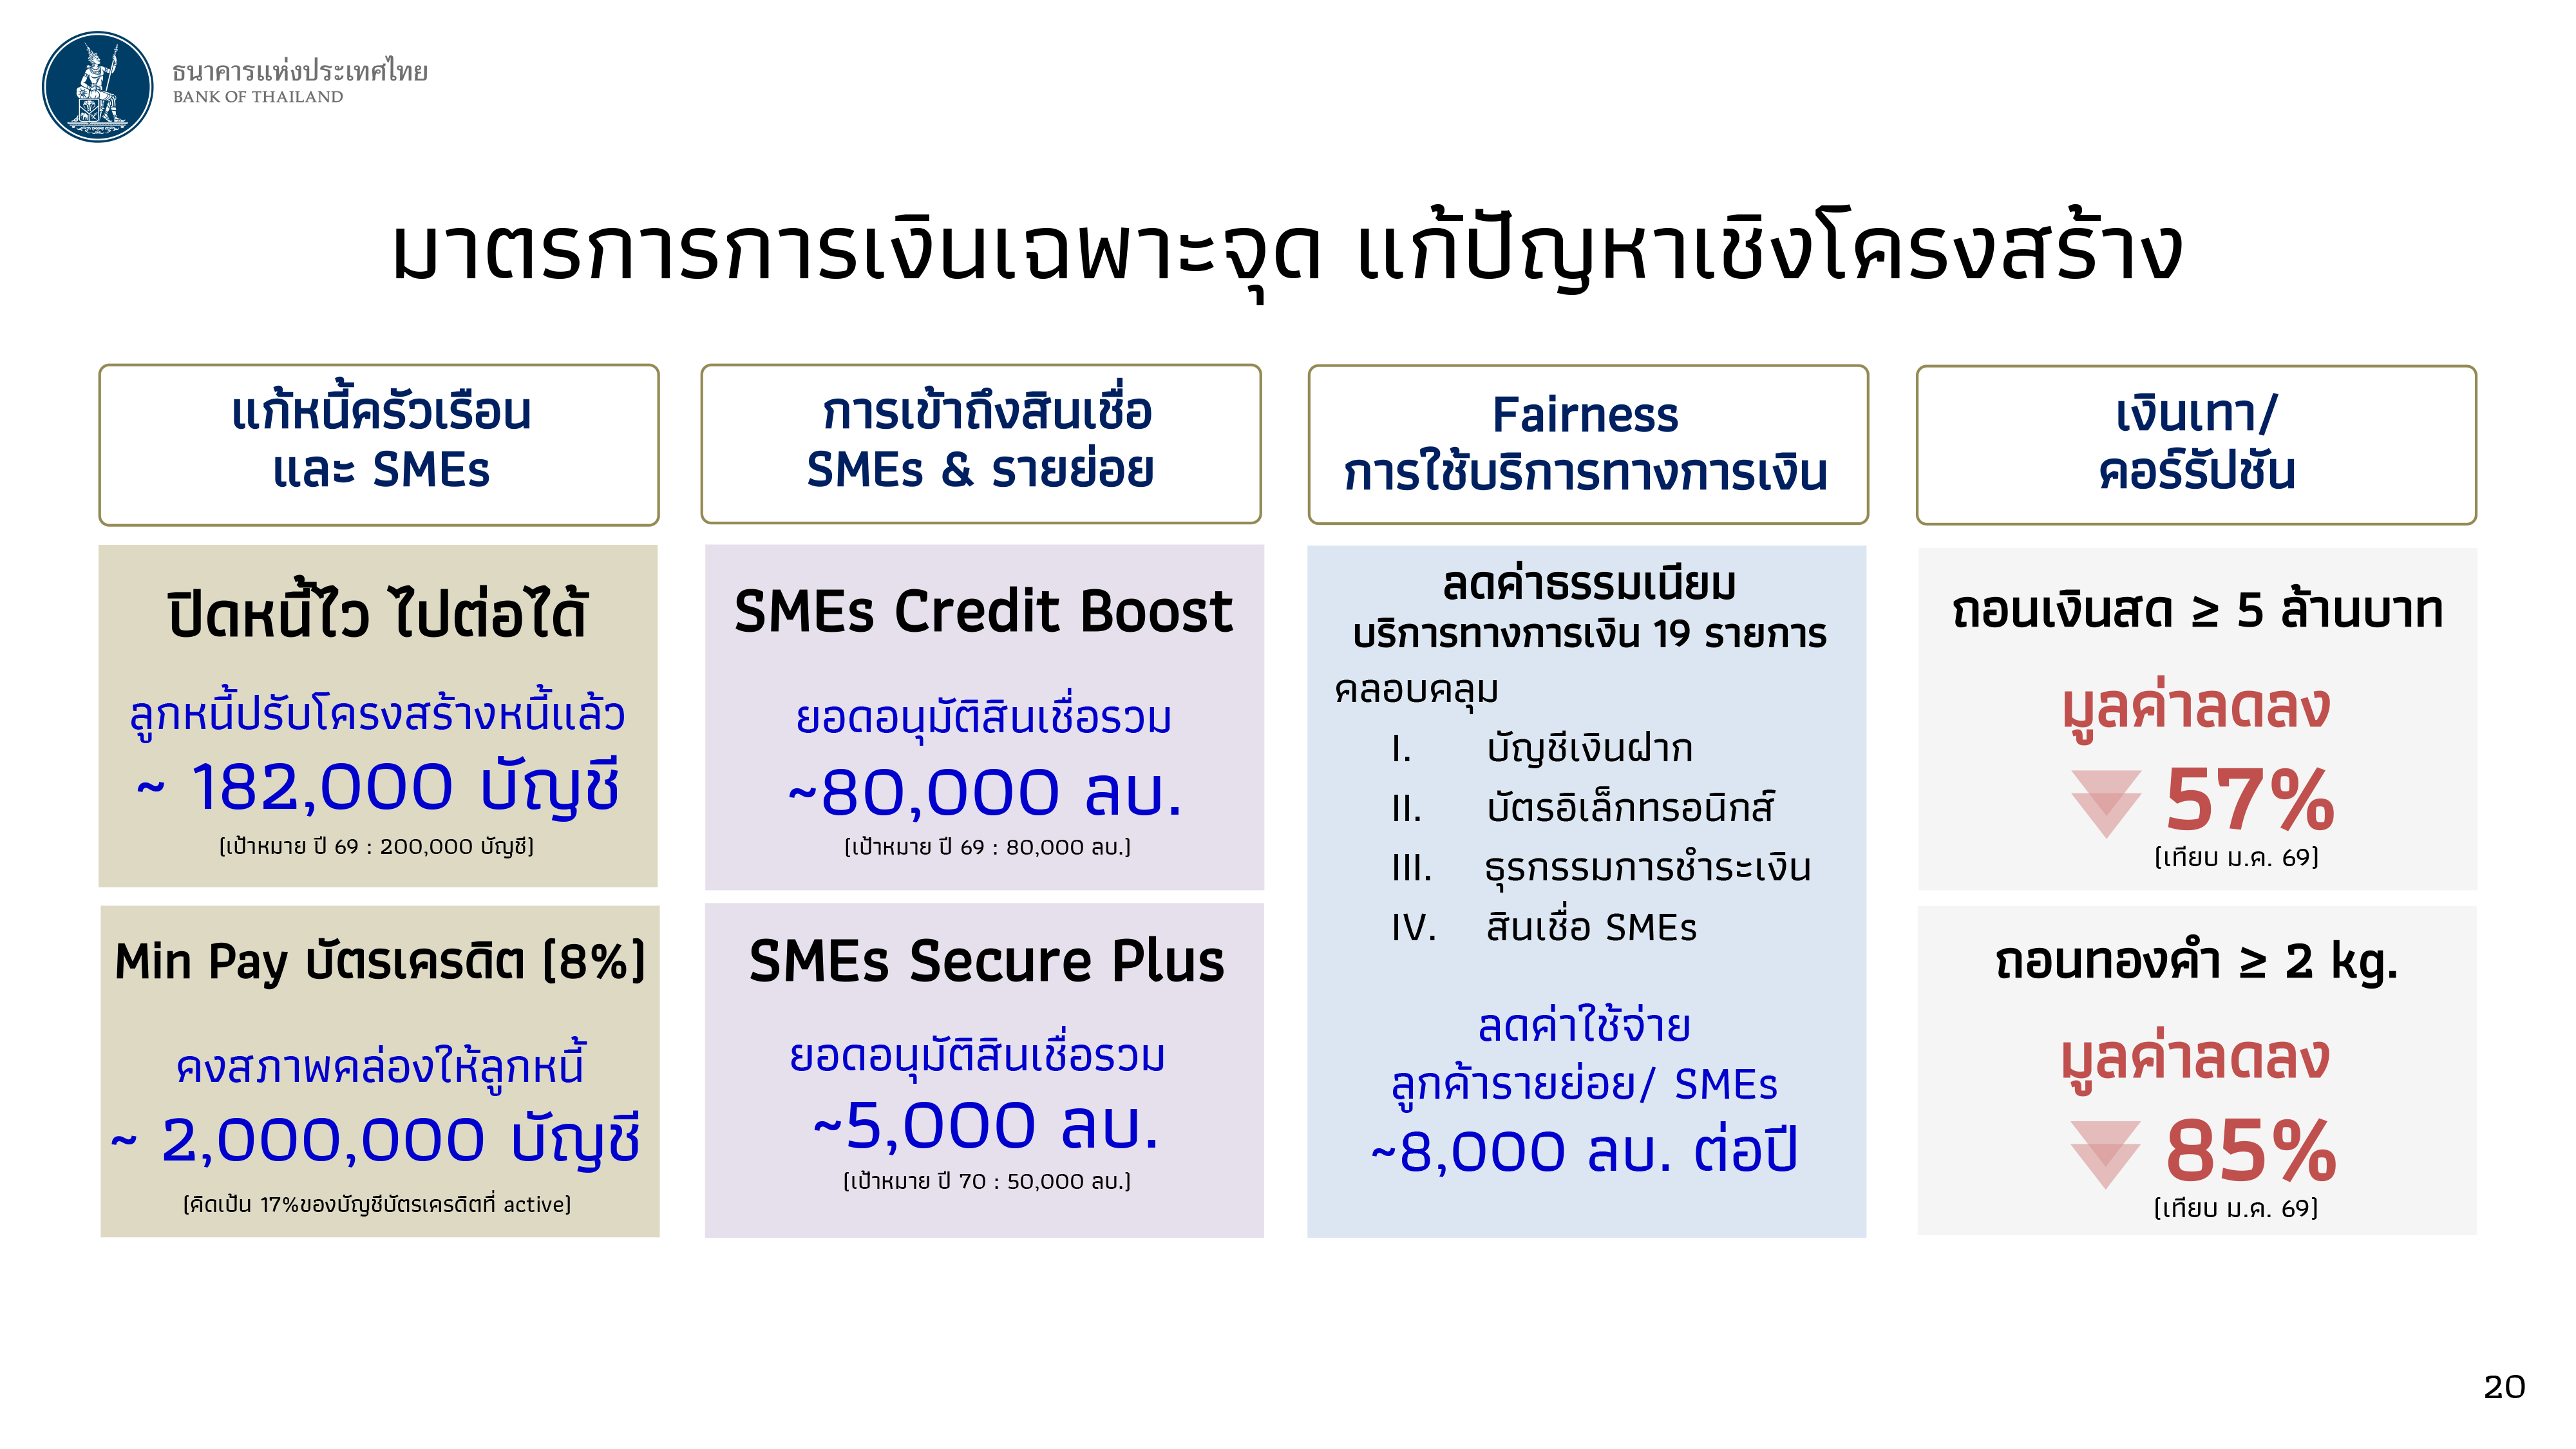
1.แก้หนี้ครัวเรือน เช่น โครงการ “ปิดหนี้ไว ไปต่อได้” ร่วมกับ บริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) เพื่อช่วยลูกหนี้รายย่อยที่เป็น NPLs ไปแล้วกว่า 182,000 บัญชี จากเป้าหมาย 200,000 บัญชี ในปีนี้ และการคงอัตราผ่อนชำระขั้นต่ำ (Minimum Payment) ของบัตรเครดิตที่ 8% ซึ่งช่วยคงสภาพคล่องให้ลูกหนี้ประมาณ 2,000,000 บัญชี
2.การเข้าถึงสินเชื่อของ SMEs เช่น โครงการ “SMEs Credit Boost” ซึ่งเป็นกลไกค้ำประกันความเสี่ยงด้านเครดิต มียอดปล่อยสินเชื่อไปแล้วกว่า 80,000 ล้านบาท บรรลุเป้าหมายที่ตั้งไว้ และโครงการ “SMEs Secure Plus” เพื่อเสริมสภาพคล่องให้ SMEs โดยผ่อนปรนให้สถาบันการเงินพิจารณาหลักประกันอื่น ๆ ร่วมกับกระแสเงินสด
3.Fairness การใช้บริการทางการเงิน เช่น ลดค่าธรรมเนียมบริการทางการเงิน 19 รายการ ครอบคลุมบัญชีเงินฝาก บัตรอิเล็กทรอนิกส์ ธุรกรรมการชำระเงิน และสินเชื่อ SMEs ซึ่งช่วยลดภาระค่าใช้จ่ายลูกค้ารายย่อยและ SMEs ได้ถึง 8,000 ล้านบาทต่อปี
4.เงินเทา/คอร์รัปชัน (ผ่านระบบการเงิน) เช่น การกำกับธุรกรรมเงินสดตั้งแต่ 5 ล้านบาทขึ้นไป ซึ่งพบว่าหลังออกมาตรการฯ มูลค่าการถอนเงินสดลดลงกว่า 57% เมื่อเทียบกับเดือน ม.ค.2569 การกำหนดให้ร้านทองต้องรายงานข้อมูลเมื่อมีการถอนทองคำ (Physical Gold) ตั้งแต่ 2 กิโลกรัมต่อวัน ส่งผลให้ธุรกรรมดังกล่าว ลดลงกว่า 85% เมื่อเทียบกับเดือน ม.ค.2569
ตลอดจนได้จัดทำ Framework for Safeguarding the Financial Sector from Illicit Activities และผลักดัน Bangkok Blueprint ร่วมกับกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) ในงานประชุม IMF-World Bank Annual Meetings 2026 ที่ผ่านมา
“เราให้มีการรายงานการถอนทองคำแท่งจากแอปฯ หากใครถอนเกิน 2 กิโลกรัม ต้องรายงาน ก็พบว่ายอดการถอนทองคำแท่งลดลง 80% มันต้องเทาแล้วล่ะ ประกอบกับมีการเบิกเงินสดตอนเลือกตั้งด้วย เราก็เลยทำเรื่องเทาไปเยอะเลย เพราะทำไปแล้ว มันก็ไปเรื่อยๆ เจอไปเรื่อยๆ แม้เราไม่มีอำนาจจับก็จริง แต่เรามีอำนาจทำให้มันเกิดความยากลำบาก เกิดต้นทุน ใส่คอคอด ทำให้เรื่องไม่ดีพวกนี้ ทำได้ยากขึ้น…
แล้วเราก็ทำเรื่องถอนเงินสด 5 ล้านบาท เมื่อ 1 เม.ย.2569 โดนด่าเพียบ แต่เป็นเรื่องดี เพราะใครจะเอาเงินสด 5 ล้านไปทำอะไร ถ้าจะใช้คุณก็โอน คุณก็ใช้เช็ค ก็ปรากฏว่ายอดถอนเงินสดที่เกิน 5 ล้าน ลดลงถึง 50% เฉพาะที่ถอนเงินสดเกิน 5 ล้าน ที่เคยมีการถอนเดือนหนึ่ง 1 แสนล้าน ลดลง 50% ทุกเดือนๆ… เรายังทำเรื่องธุรกรรมการฝากเงินสด 5 ล้าน เพิ่งประกาศไปเมื่อไม่กี่วันนี้ ถ้าใครจะฝากเงินสด 5 ล้าน ต้องบอกว่าเงินมาจากไหน
เราคิดถึงเรื่องที่ไกลกว่านี้อีก ตอนนี้ใครทำธุรกิจ ขายด้วยเงินสด ทำได้ ไม่มีปัญหา ก็มาบอกว่า ขายของได้เงินสด แล้วเอาเข้ามา 5 ล้าน ก็จบ ไม่มีอะไร ไม่ต้องเซ็นเอกสาร แต่คุณต้องตอบสาขาให้ได้ว่า คุณทำอะไรมา แต่ปีหน้า เรื่องนี้จะถูกขยายต่อไปเป็นเฟส 2 แข็งแรงขึ้นอีกแน่นอน คือ ต่อไปใคร ขนเงินใส่รถกระบะไปซื้อวิลล่า (Villa) ที่ภูเก็ต 100 ล้าน 200 ล้าน เราอาจไม่มีอำนาจห้ามไม่ให้บริษัท Property ขาย แต่เรากำลังคิดว่า จะห้ามไม่ให้แบงก์รับฝากได้ไหม อันนี้ก็น่าสนใจ แต่ไม่ใช่เฟสนี้
ไม่อย่างนั้น ซื้อกันทีละหมู่บ้าน ซื้อกันทีเป็นวิลล่า นี่คือวิธีการฟอก เบิกเงินสดไป แล้วก็ฟอกผ่านทองคำ Fx ,USDT เราก็ตามปิด ถามว่าหมดไหม ก็ไม่หมดหรอก หายไปไหม ก็ไม่หายไปหรอก เพราะมันก็เปลี่ยนวิธี แต่เราก็ทำ เพราะเป็นสิ่งที่ดีเกิดขึ้น นอกเหนือจากนี้ก็คือ วิลล่า รถหรู จะเห็นข้าราชการชั้นผู้ใหญ่จำนวนมาก นิยมเล่นรถหรู รถเก่า มันก็ฟอกผ่าน real estate ,Property ,วิลล่า และรถหรู ทั้งนั้น ต้องช่วยกัน” นายวิทัย กล่าว
@ดันออกมาตรการเฉพาะจุด 5 เรื่อง-คุมซื้อขายทอง 10 ล.
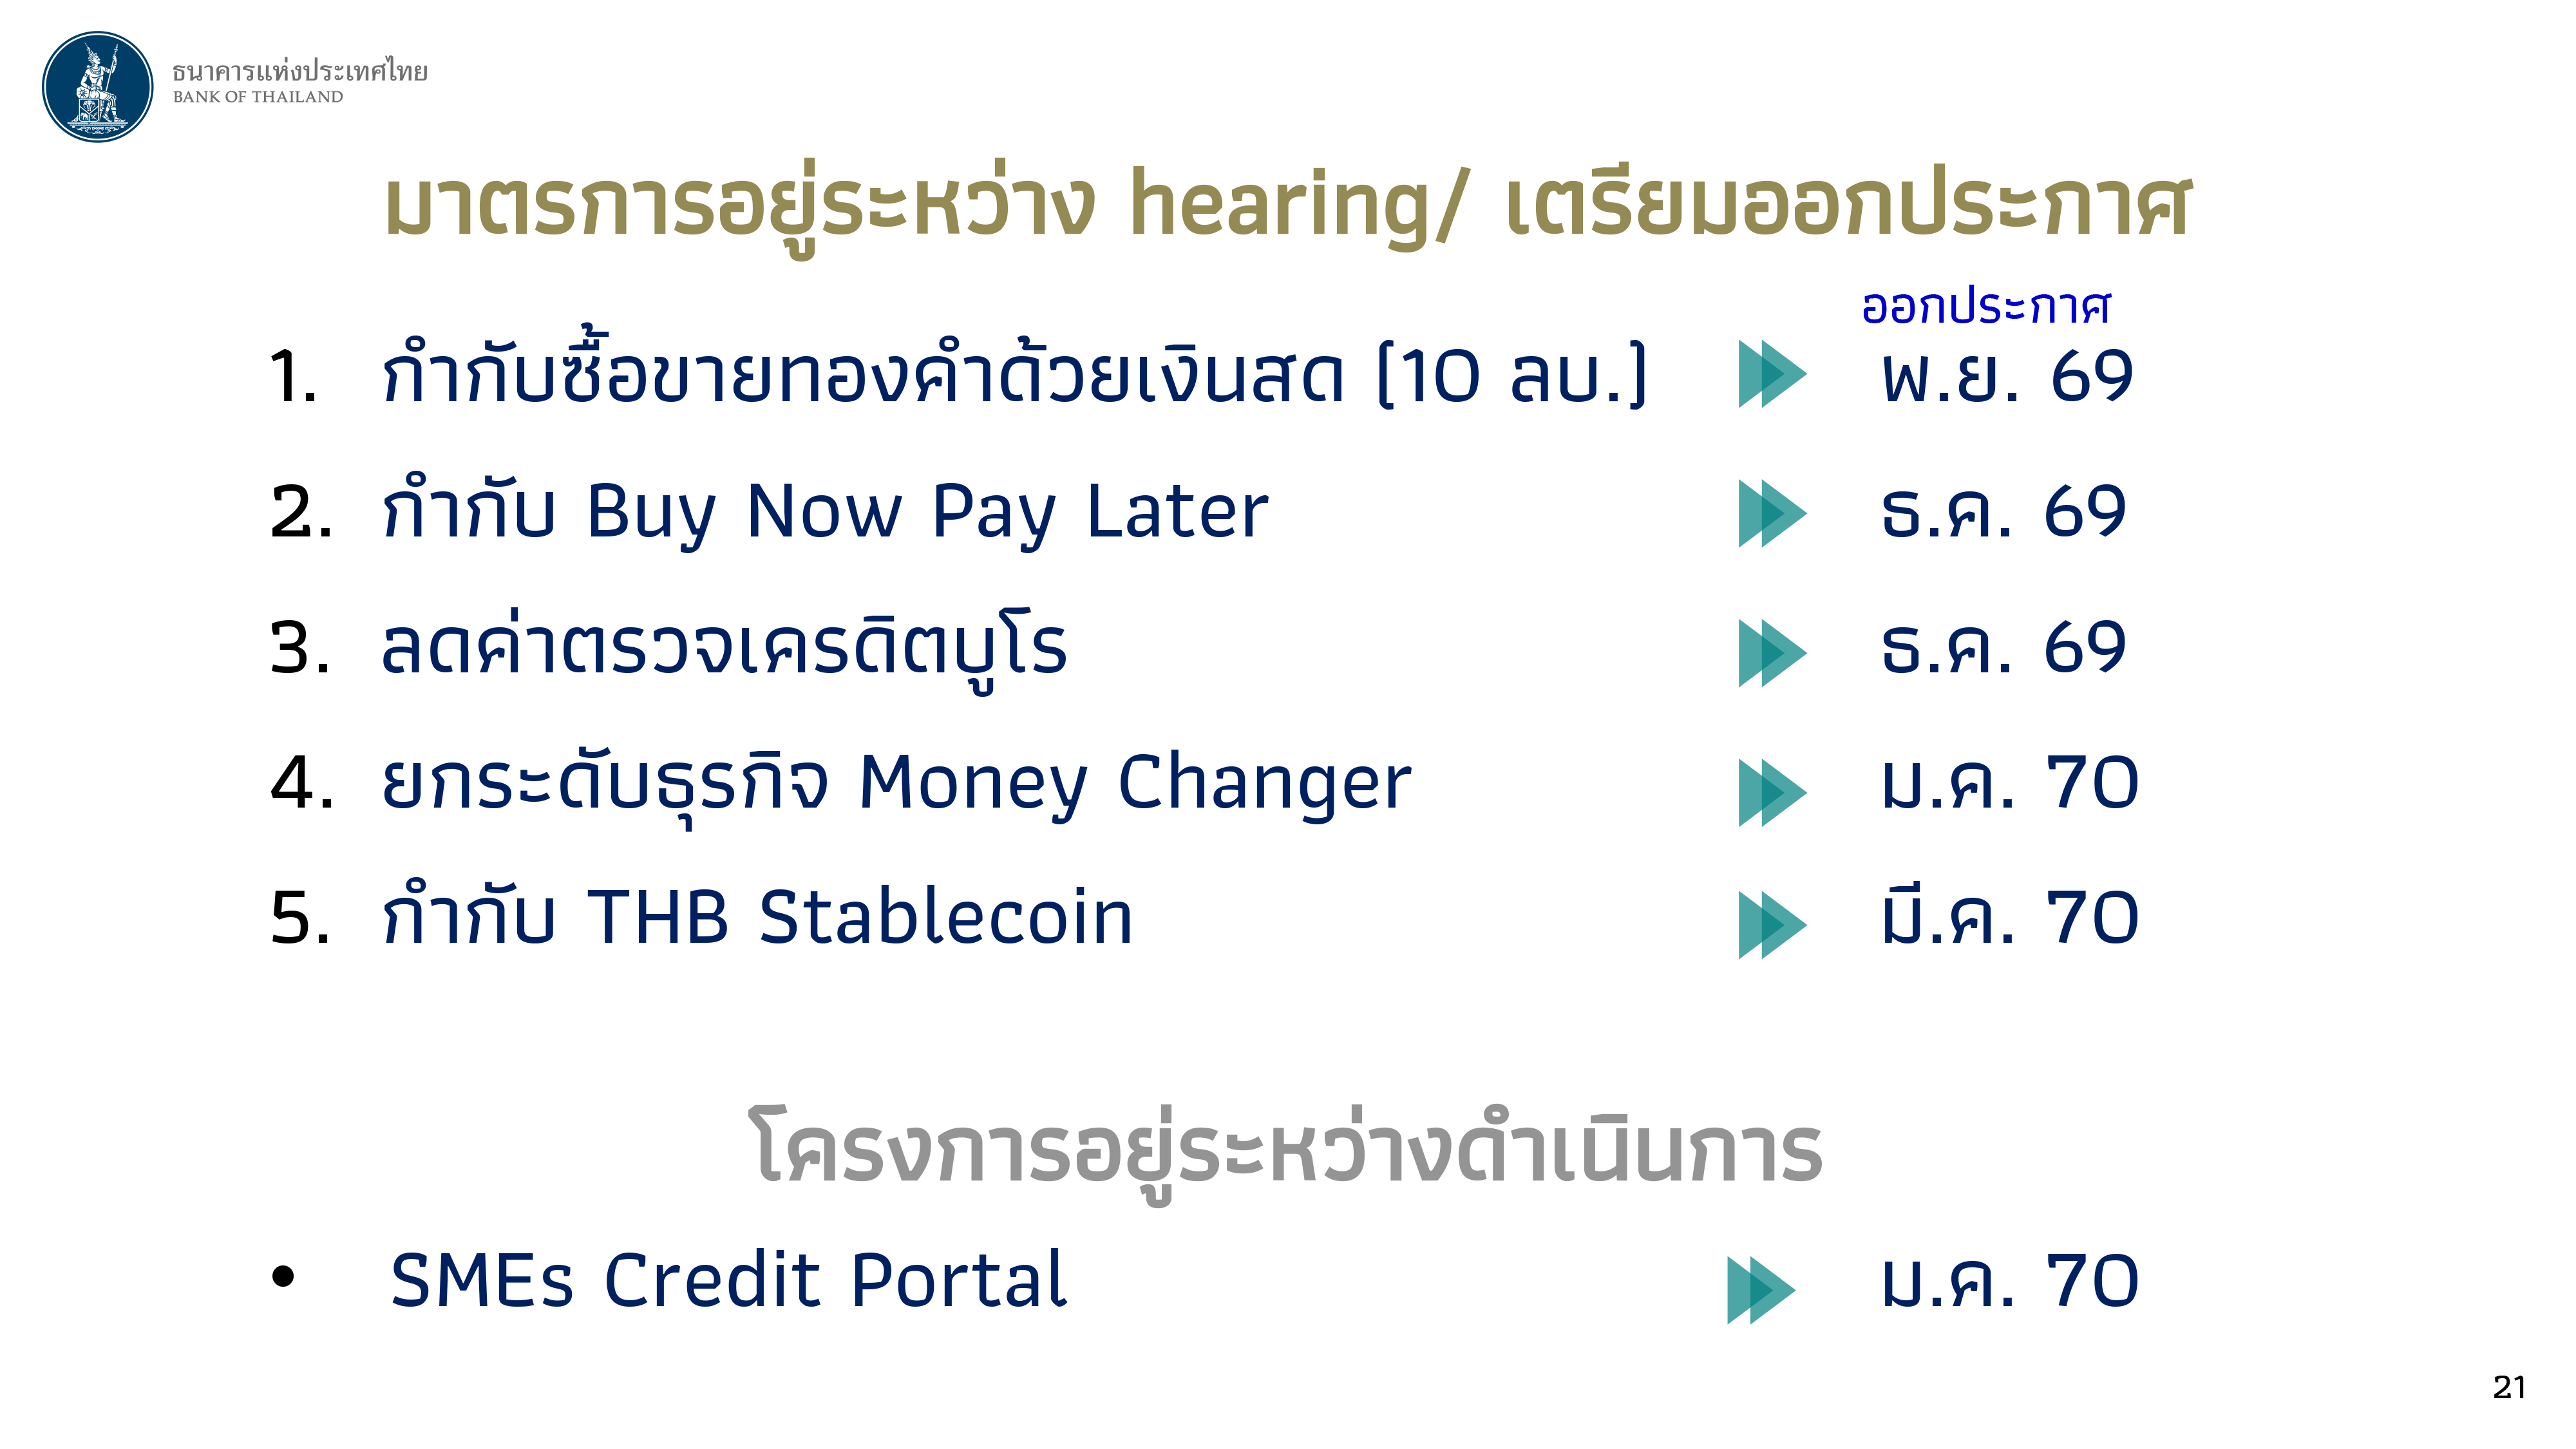
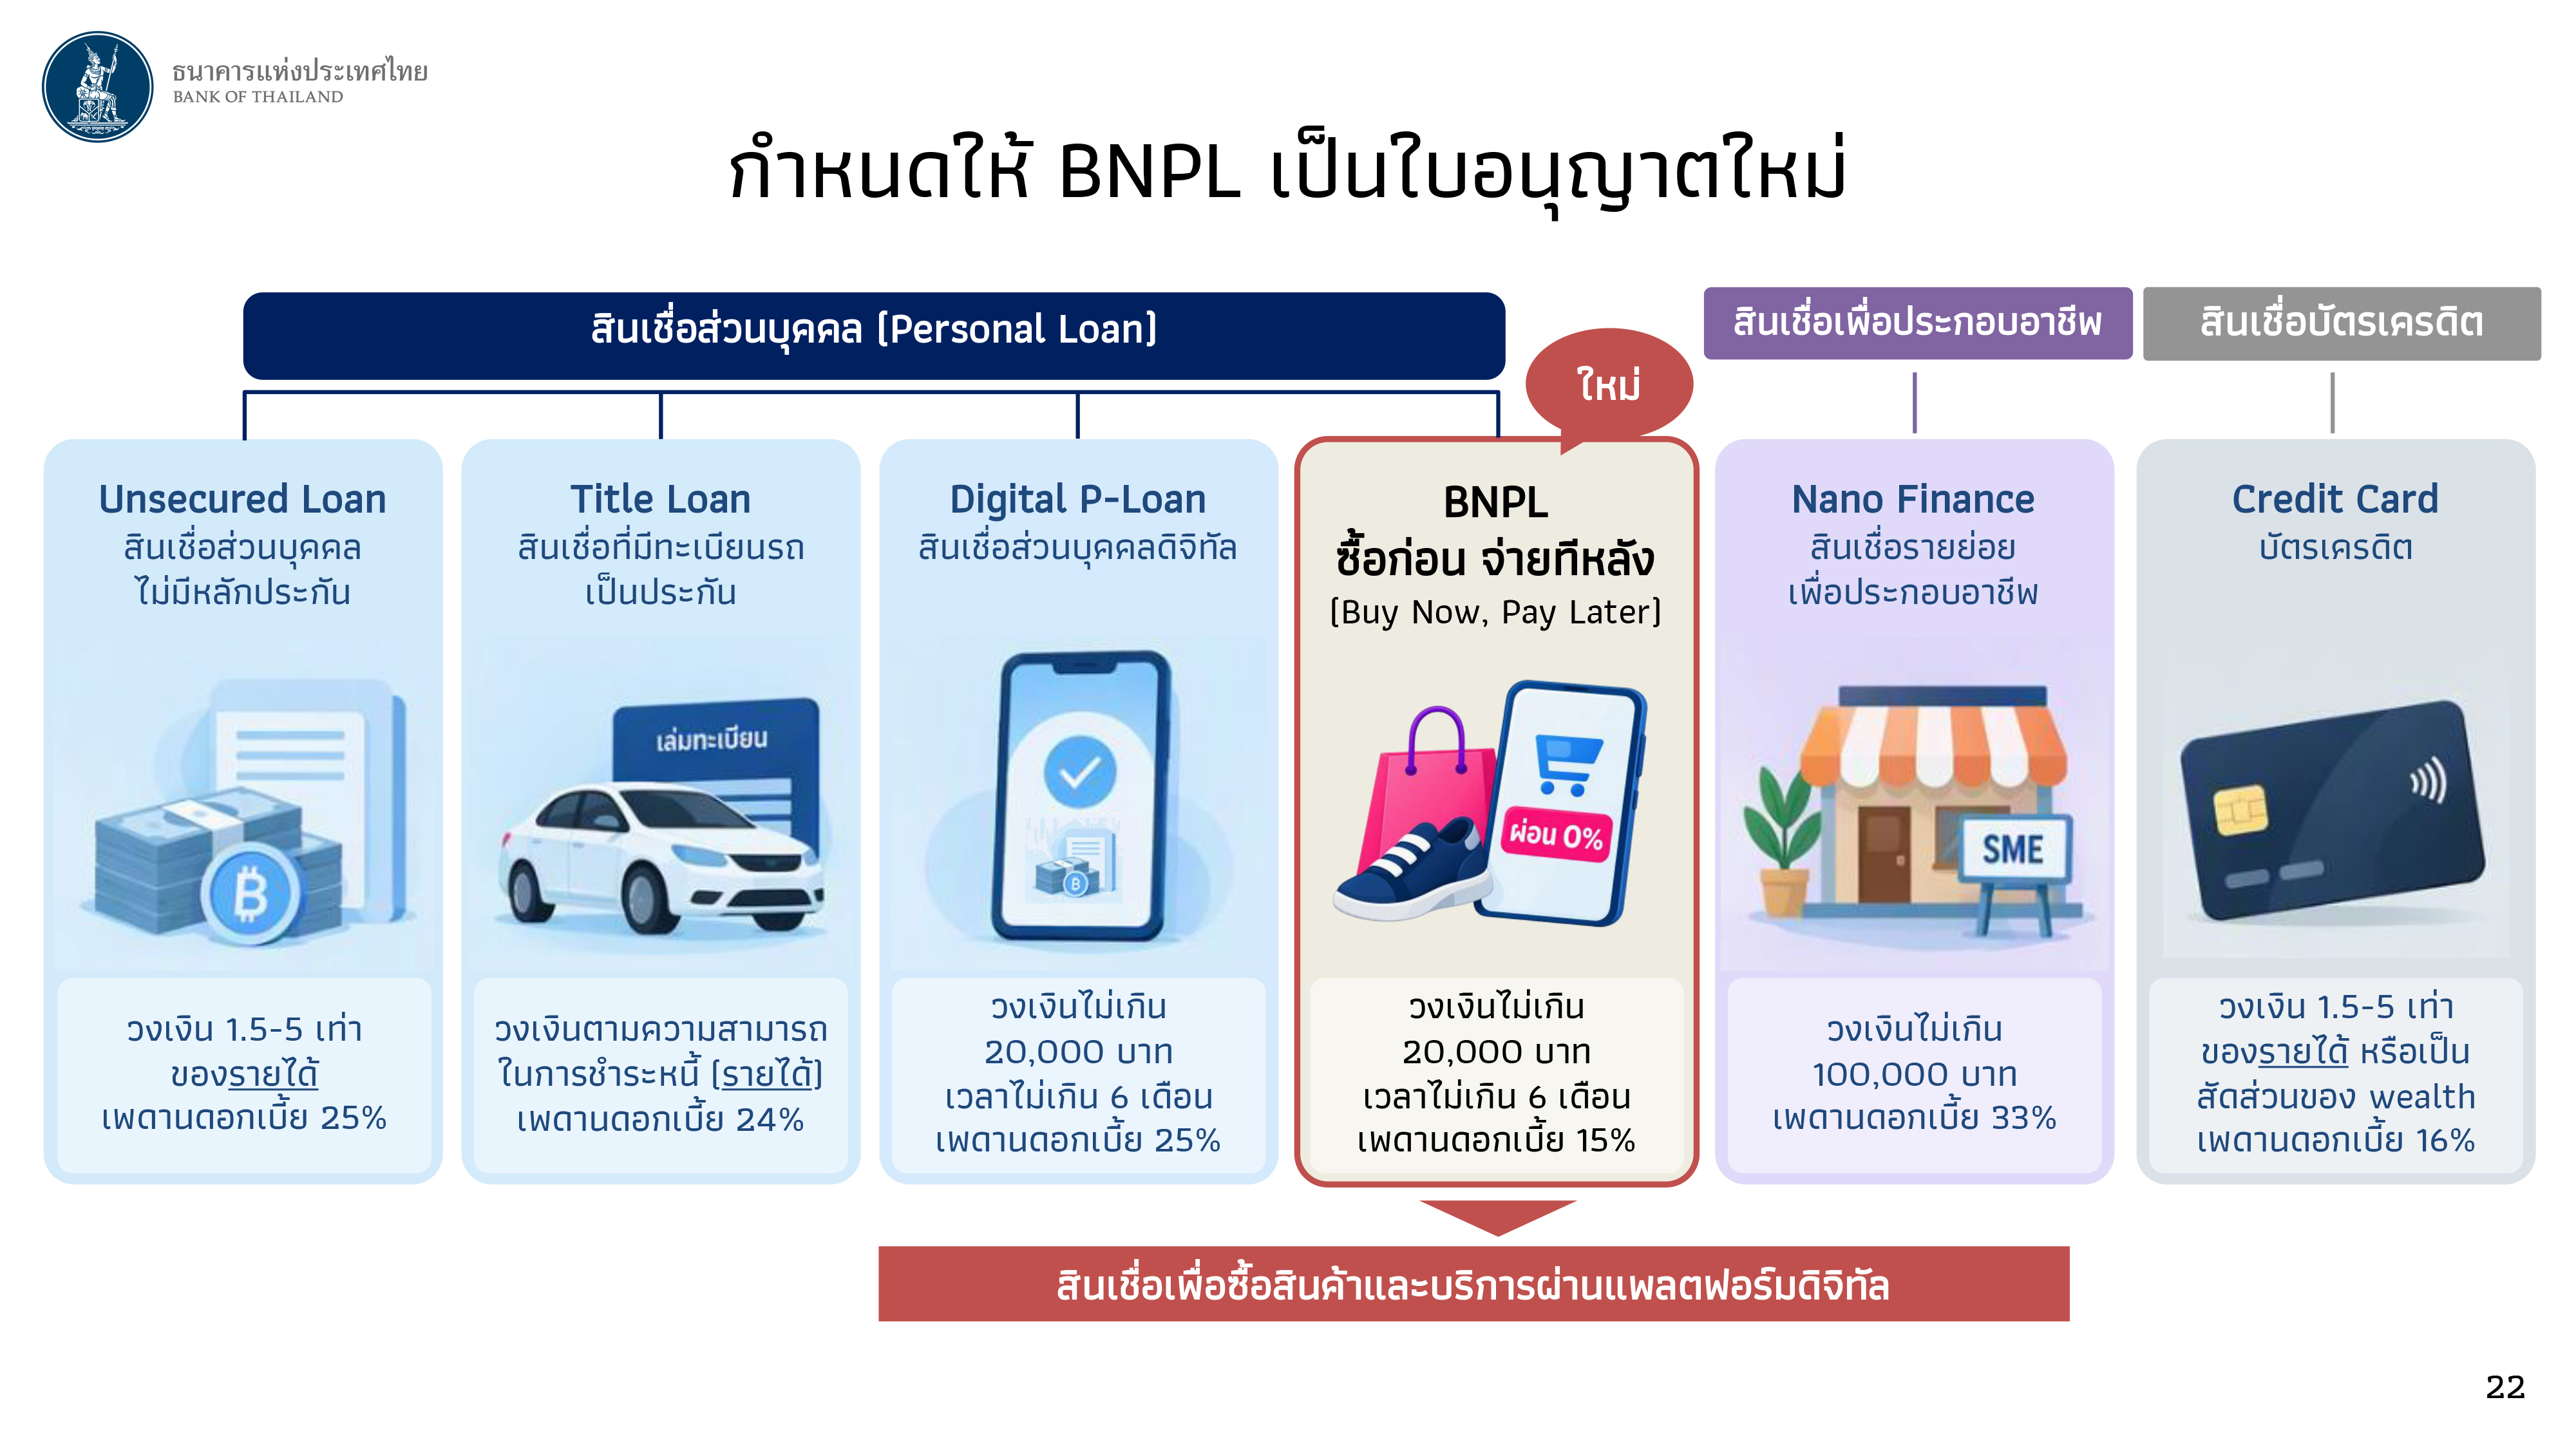
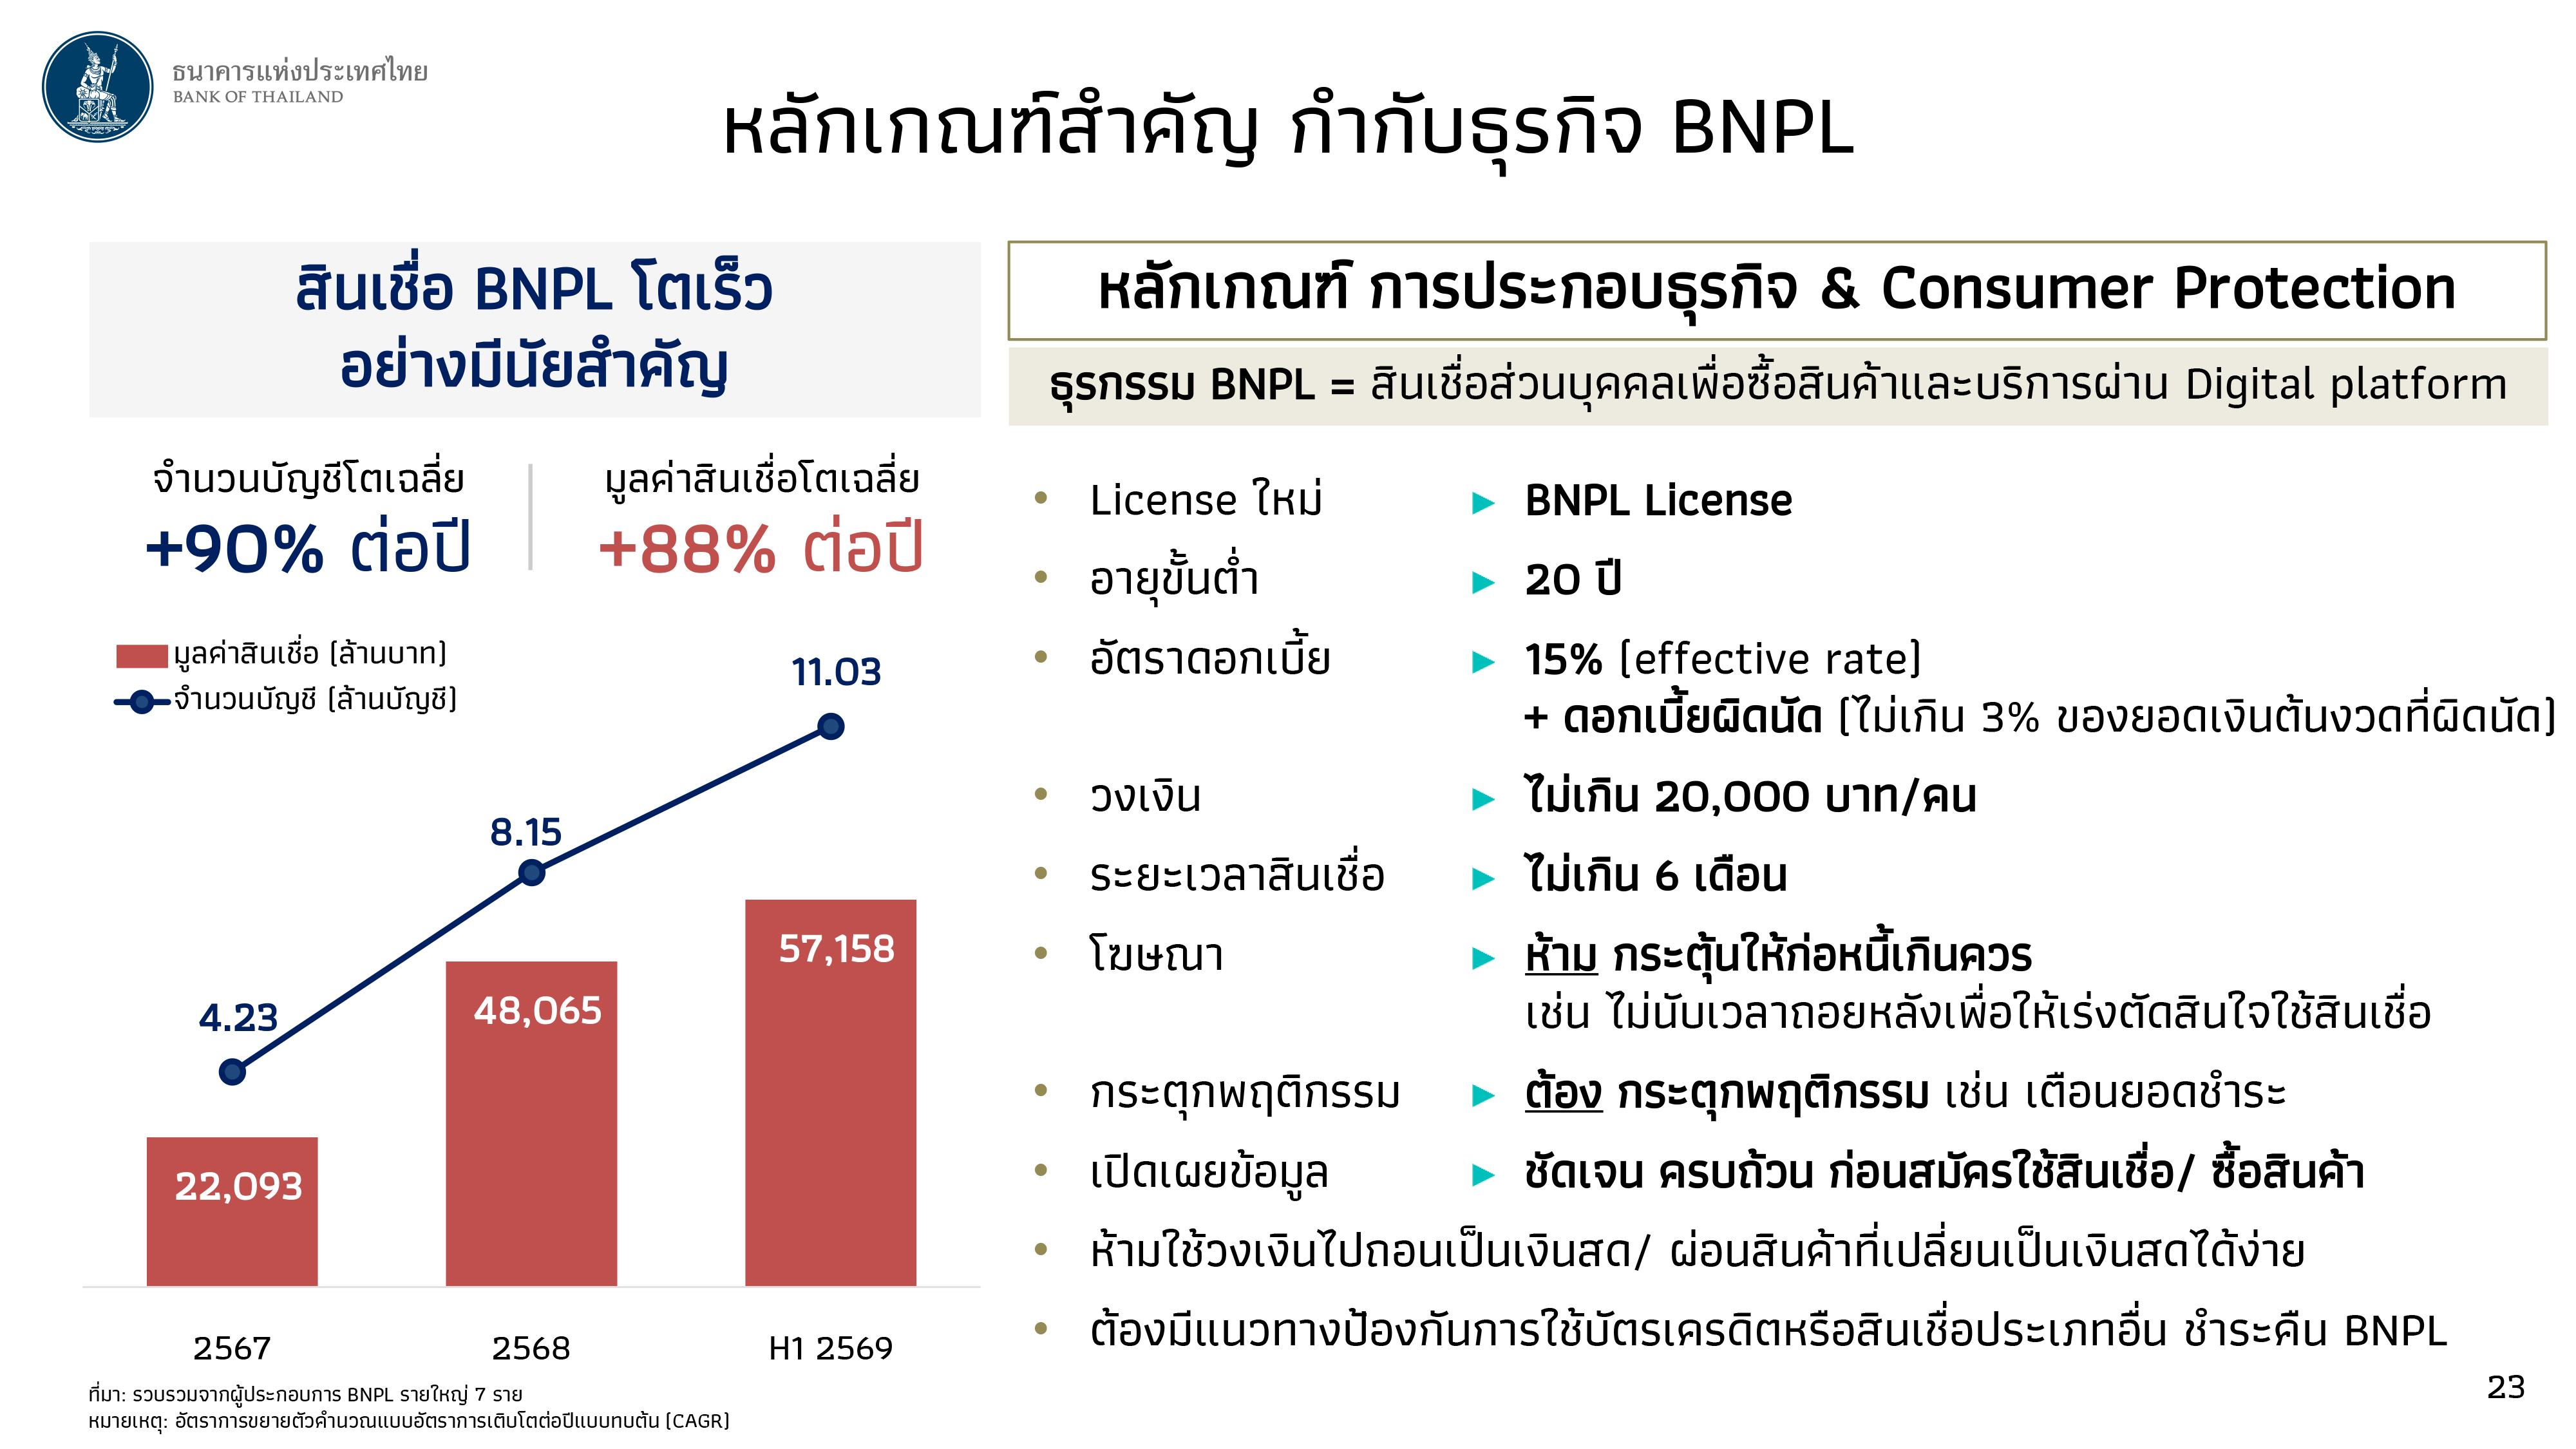
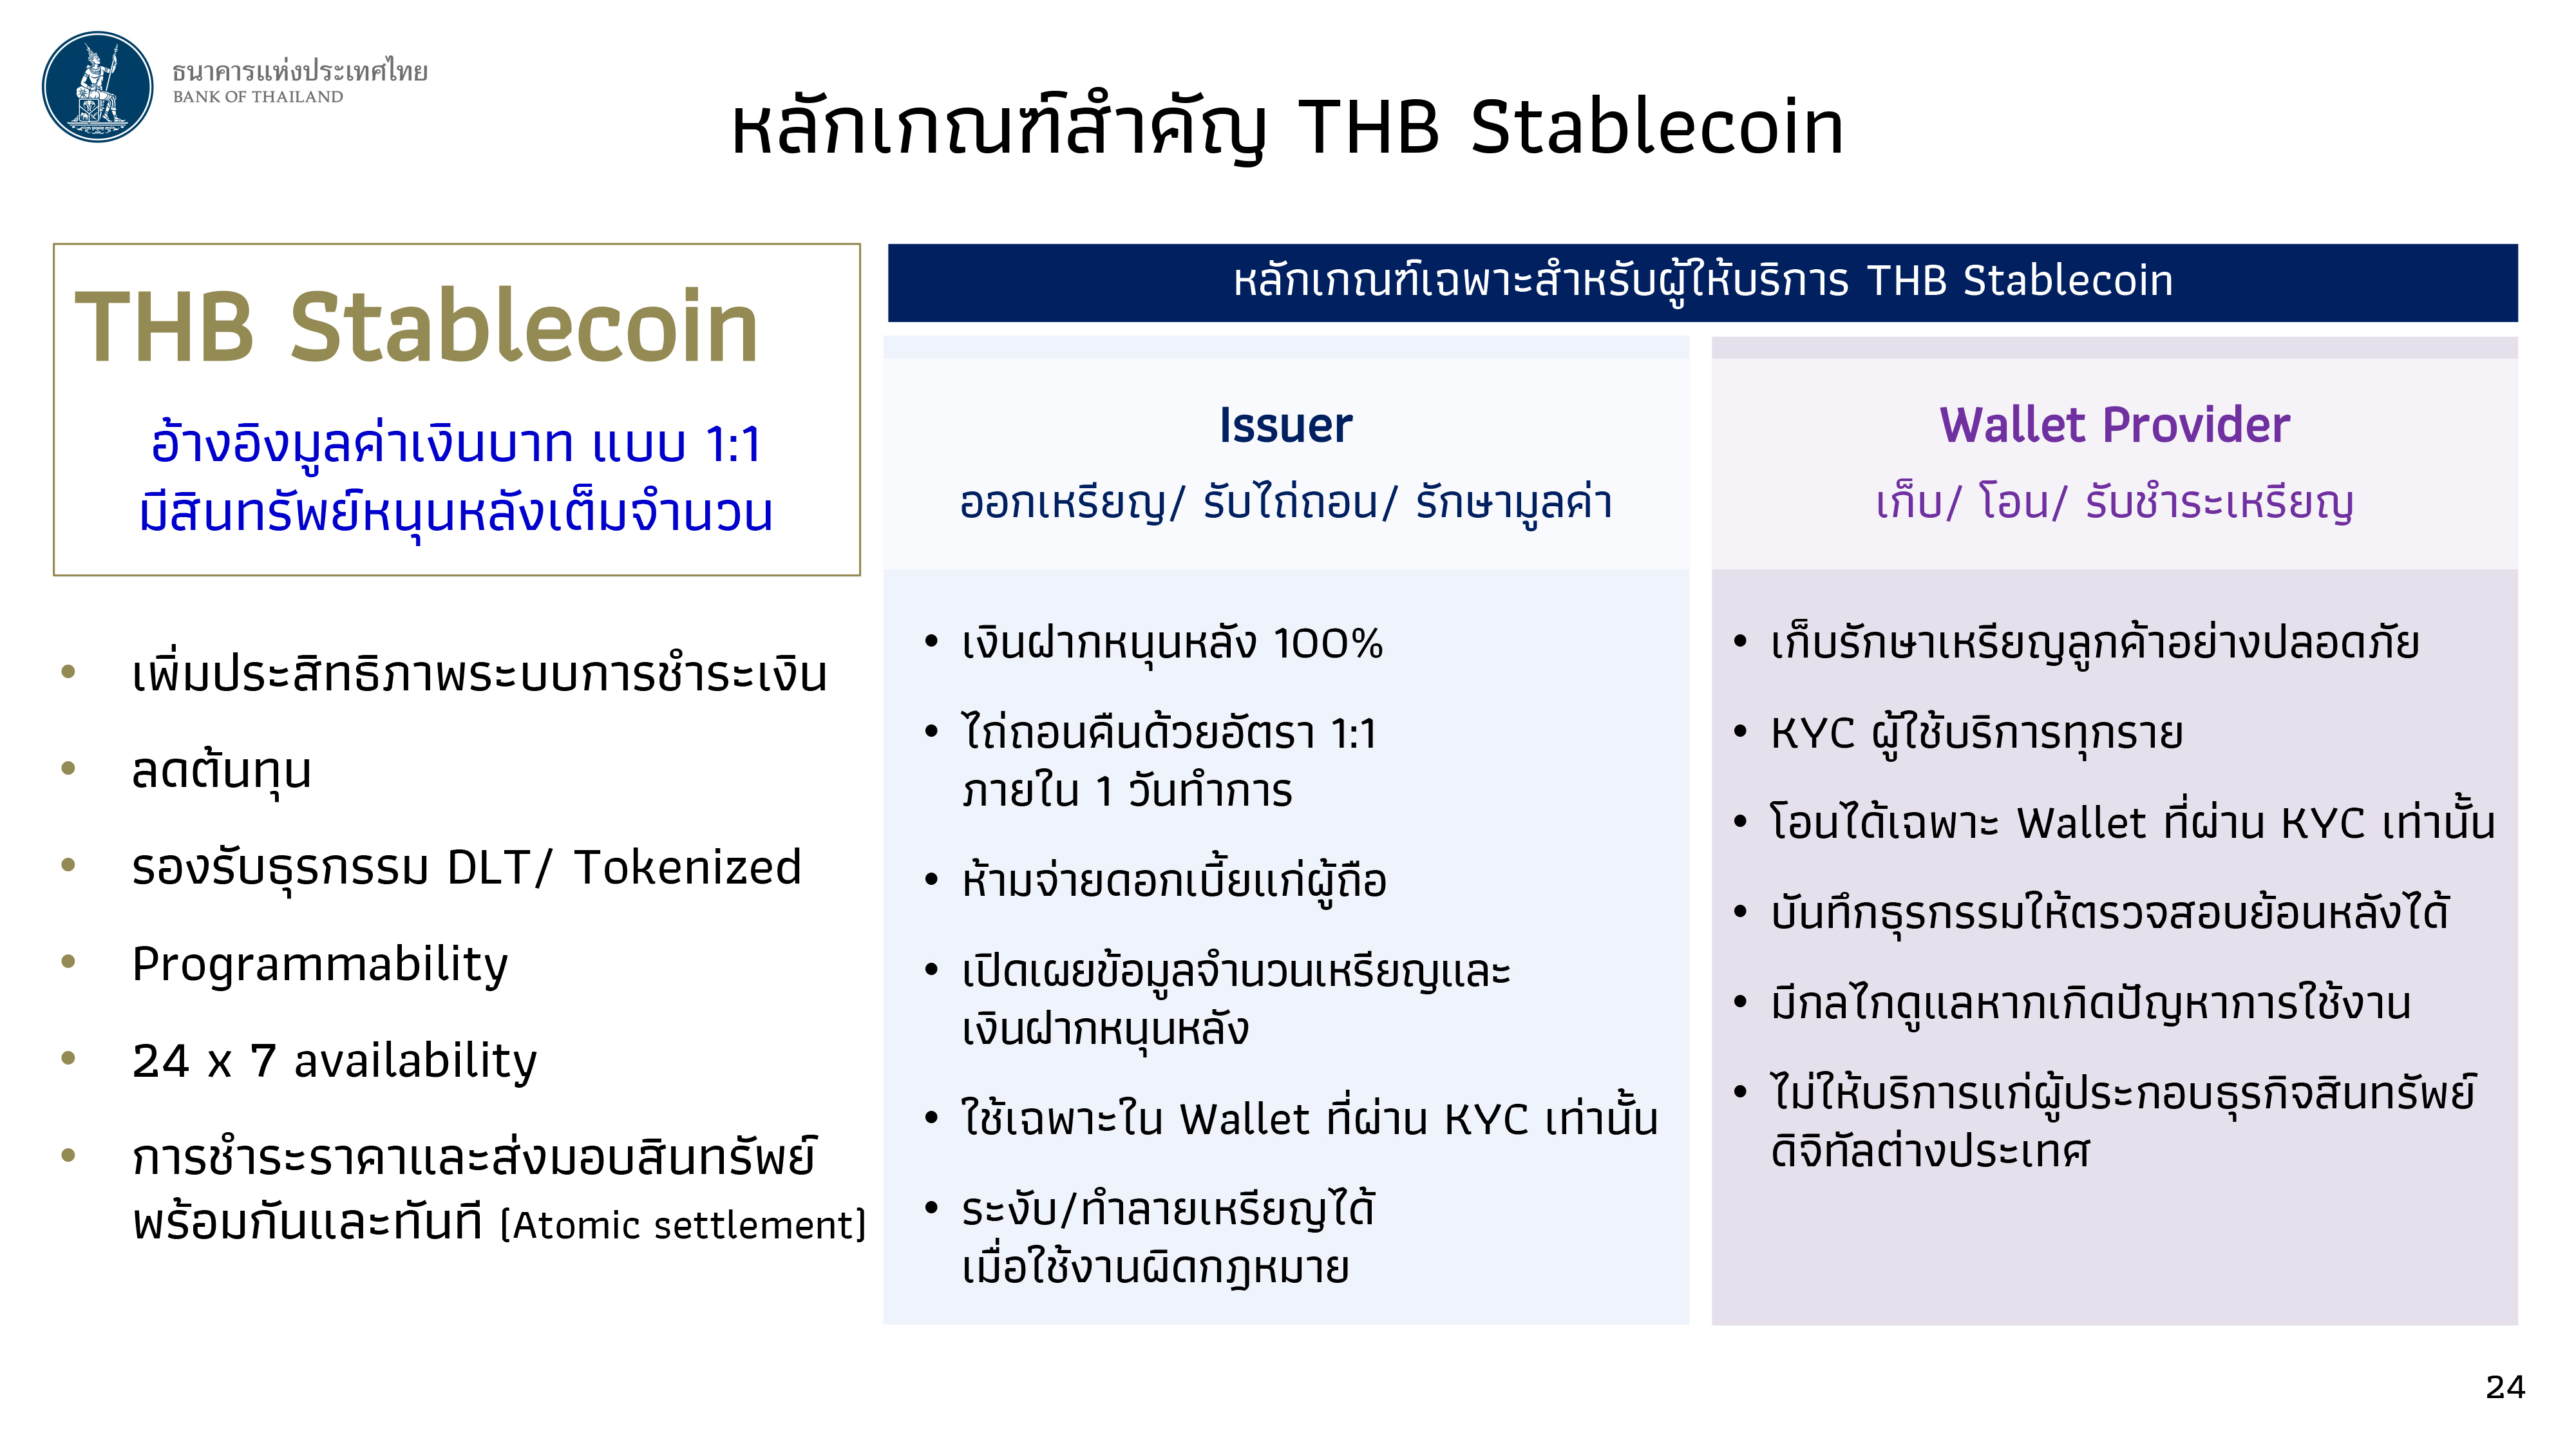
นายวิทัย กล่าวต่อว่า ธปท.อยู่ระหว่างการเปิดรับฟังความคิดเห็นฯและเตรียมออกประกาศมาตรการเฉพาะจุดอีก 5 มาตรการ ซึ่งคาดว่าจะเริ่มดำเนินการได้ตั้งแต่ช่วงเดือน พ.ย.2569 ถึงเดือน มี.ค.2570 ได้แก่ การกำกับการซื้อขายทองคำด้วยเงินสดเกิน 10 ล้านบาท ,การกำกับธุรกิจ Buy Now Pay Later ,การลดค่าตรวจเครดิตบูโร ,การกำกับ THB Stablecoin และการยกระดับธุรกิจ Money Changer (ผู้ให้บริการแลกเปลี่ยนเงิน)
“การซื้อขายทองด้วยเงินสด 10 ล้าน เงินสด 10 ล้าน เวลาไปซื้อทอง ถ้าท่านใช้เงินสด 10 ล้าน กระเป๋าเดินทางแบบคืนเดียว ใส่ไม่หมดนะ ต้อง 2 ใบ ไปขายทอง เอาเงินสด 10 ล้าน ก็ต้องใช้กระเป๋า 2 ใบ ไปเอาเงิน เราก็จะช่วยเขา ให้ใช้วิธีการโอนกัน ให้ใช้เช็ค เราจะได้ตามกันได้ จะได้เห็นได้ จริงๆเรื่องนี้ เสร็จแล้ว น่าจะประกาศในราชกิจจานุเบกษาในวันนี้ แต่มีประเด็นเอ๊ะขึ้นมานิดหนึ่ง เราจึงเอาไปดูก่อน” นายวิทัย กล่าว
นายวิทัย กล่าวว่า สำหรับแผนงานสำคัญปี 2570 ธปท. จะให้ความสำคัญใน 3 เรื่อง ได้แก่ 1.การแก้หนี้ครัวเรือน 2.การเข้าถึงสินเชื่อ SMEs ได้แก่ SMEs Credit Portal เพื่อเป็นแพลตฟอร์มกลางเชื่อมระหว่างผู้ประกอบการและผู้ให้สินเชื่อ ,การสร้างกลไกค้ำประกันสินเชื่อใหม่ และ Alternative Data Exchange รวมถึงการเพิ่มการแข่งขัน โดยมีการกำหนดเป้าหมายและ KPI ว่าปี 2570 สินเชื่อ SMEs ต้องบวก จากที่ติดลบมา 17 ไตรมาส
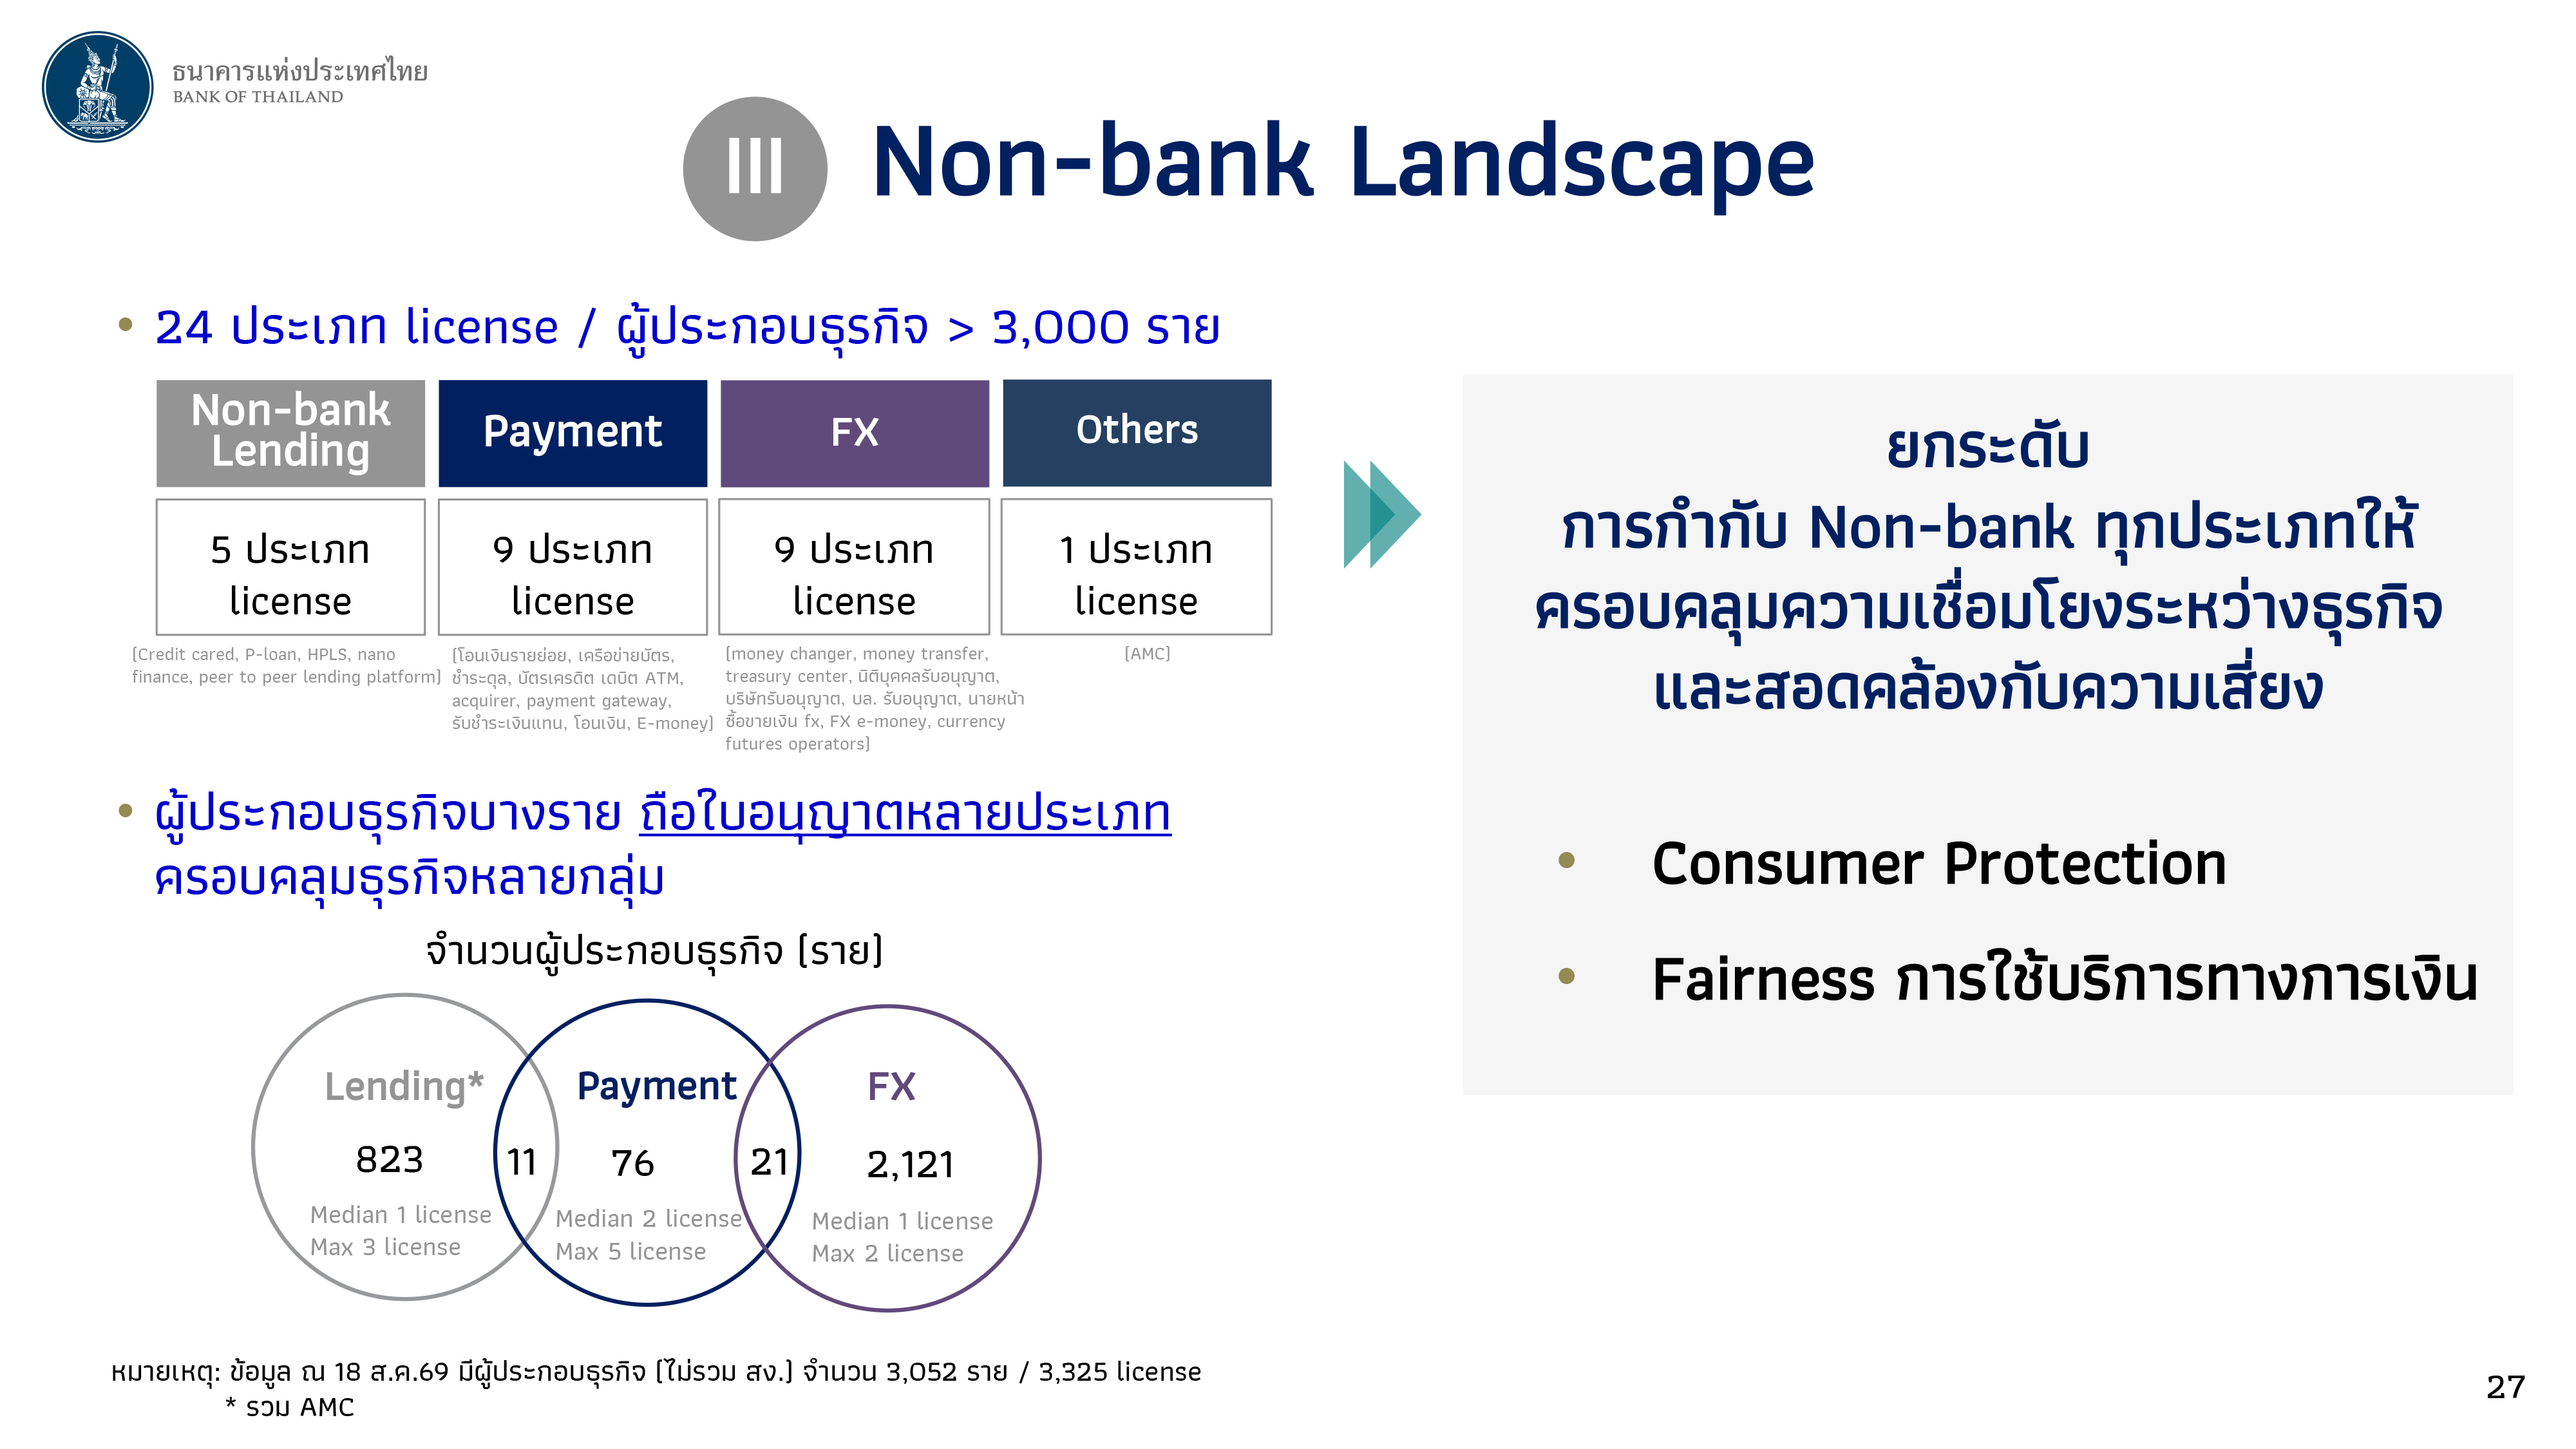
และ 3.การกำกับดูแล Non-bank ทุกประเภทกว่า 3,000 ราย ทั้งกลุ่มที่ปล่อยสินเชื่อ (Non-bank Lending) กลุ่มบริการชำระเงิน (Payment) และกลุ่มที่ดำเนินการเกี่ยวกับอัตราแลกเปลี่ยน (อาทิ Money Changer/Money Transfer) และกลุ่มอื่นๆ (บริษัทบริหารสินทรัพย์ : AMC) เพื่อคุ้มครองผู้ใช้บริการทางการเงินให้ได้รับความเป็นธรรม เนื่องจาก Non-bank มีขนาดใหญ่ขึ้น รูปแบบการประกอบธุรกิจมีความซับซ้อนขึ้น และมูลค่าสินเชื่อเติบโตขึ้นอย่างมีนัยสำคัญ
“หลักคือการดูเรื่อง Consumer Protection อย่างที่ผมบอก ใบอนุญาตฯบอกให้ชาร์จดอกเบี้ย 25% คนนี้ ธุรกิจนี้ต้องชาร์จ 25% แต่ไปชาร์จ 33% เพราะถือใบอนุญาตฯ 2 ใบ คือ นาโนไฟแนนท์ และพีโลน ก็มั่วไป คิดดอกเบี้ยเกิน คิดค่าธรรมเนียมเกิน คิดดอกเบี้ยบนดอกเบี้ย ค้างชำระรอบนี้ ก็ปล่อยเงินกู้ใหม่ ทบเงินต้นและดอกเบี้ย ก็กลายเป็นคิดดอกเบี้ยบนดอกเบี้ย อันนี้ คือสิ่งที่จะเน้นในปีหน้า จะถูกเอาเปรียบน้อยลงแน่นอน มีมาตรฐานที่ดีขึ้น” นายวิทัย กล่าว
 Isranews Agency | สำนักข่าวอิศรา