‘ครม.’ เห็นชอบทบทวนการจัดทำ ‘บัญชีนวัตกรรมไทย’ หลัง ‘สำนักงบประมาณ’ พบ 6 ปมปัญหา ‘เสี่ยง‘ผูกขาด’เอื้อบางราย-ซ้ำซ้อนระบบอื่น-ตรวจสอบราคายาก’ ขณะที่มูลค่าจัดซื้อฯสินค้า ‘บัญชีนวัตกรรมฯ’ ล่าสุด 9.9 พันล้าน
.........................................
เมื่อวันที่ 7 พ.ย. สำนักข่าวอิศรา (www.isranews.org) รายงานว่า ในการประชุมคณะรัฐมนตรี (ครม.) เมื่อวันที่ 3 พ.ย.ที่ผ่านมา ที่ประชุม ครม.มีมติเห็นชอบการทบทวนการจัดทำบัญชีนวัตกรรมไทย ตามที่สำนักงบประมาณ เสนอ และให้สำนักงบประมาณรับความเห็นของสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) ไปพิจารณาดำเนินการต่อไปด้วย
สำนักงบประมาณ รายงานว่า สำนักงบประมาณ เริ่มประกาศบัญชีนวัตกรรมไทยฉบับแรกเมื่อเดือน ม.ค.2559 และดำเนินการมาอย่างต่อเนื่องจนถึงเดือน ก.ย.2569 โดยได้ประกาศบัญชีนวัตกรรมไทยแล้วทั้งสิ้น 115 ฉบับ รวม 940 ผลงาน มีผลิตภัณฑ์และบริการนวัตกรรมที่ครบกำหนดอายุสิทธิการขึ้นทะเบียนในบัญชีฯ จำนวน 396 ผลงาน 3 รายการ
มีผลิตภัณฑ์และบริการนวัตกรรมที่ได้รับการทบทวนสิทธิการขึ้นทะเบียนฯ (กรณีครบกำหนดอายุสิทธิฯ แล้ว) จำนวน 26 ผลงาน และมีการยกเลิกการขึ้นบัญชีฯ จำนวน 3 ผลงาน ปัจจุบันคงเหลือผลิตภัณฑ์และบริการนวัตกรรมที่อยู่ในบัญชีฯ จำนวน 567 ผลงาน
โดยมีผลการจัดซื้อจัดจ้างผลิตภัณฑ์และบริการนวัตกรรมในช่วงปีงบประมาณ พ.ศ.2560-2567 นั้น ในปีงบฯ 2560 มีผลการจำหน่ายของหน่วยงานผู้ขึ้นบัญชีฯ 407.29 ล้านบาท (ผลิตภัณฑ์ที่จัดซื้อ 30 ผลงาน จากผลผลิตภัณฑ์ที่ขึ้นบัญชี 81 ผลงาน หรือคิดเป็น 37.04%) และในปีงบฯ 2567 มีผลการจำหน่ายของหน่วยงานผู้ขึ้นบัญชีฯ 9,980.19 ล้านบาท (ผลิตภัณฑ์ที่จัดซื้อ 759 ผลงาน จากผลผลิตภัณฑ์ที่ขึ้นบัญชี 183 ผลงาน หรือคิดเป็น 24.11%)
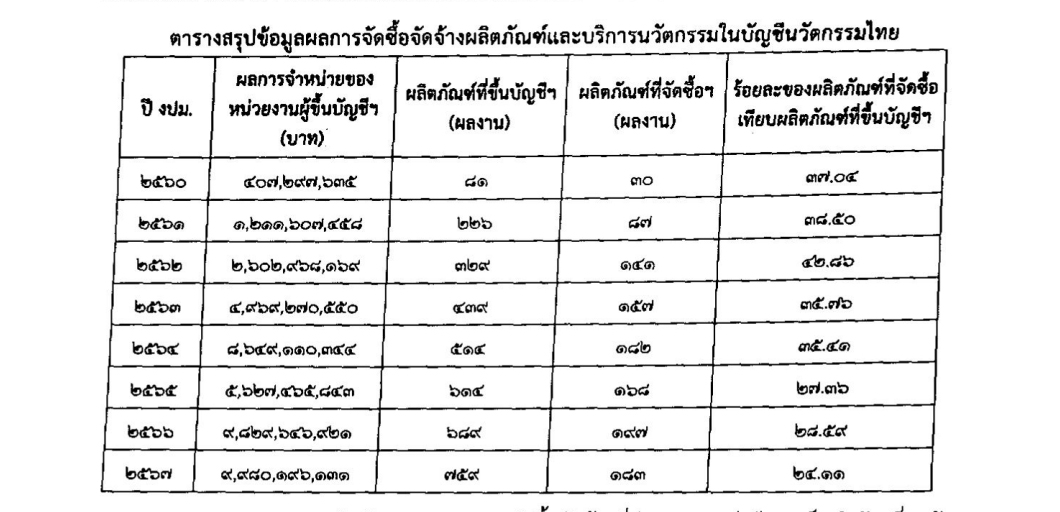
อย่างไรก็ดี จากผลการดำเนินงานและผลการจัดซื้อจัดจ้างที่ผ่านมา พบว่ามีประเด็นสำคัญเกี่ยวกับมาตรการในการส่งเสริมผลิตภัณฑ์และบริการนวัตกรรมที่ขึ้นบัญชีนวัตกรรมไทยเพื่อให้เข้าสู่ตลาดภาครัฐโดยสรุปได้ 5 ประเด็น ดังนี้
1.ประสิทธิผลของมาตรการ จากข้อมูลผลการจัดซื้อจัดจ้างที่ผ่านมา สะท้อนให้เห็นว่า แม้มูลค่าการจัดซื้อจัดจ้างผลิตภัณฑ์และบริการนวัตกรรมจะเพิ่มขึ้นอย่างมีนัยสำคัญ แต่สัดส่วนผลิตภัณฑ์ฯ ที่ได้รับการจัดซื้อจัดจ้างเมื่อเทียบกับจำนวนผลงานที่ขึ้นบัญชีนวัตกรรมไทยกลับลดลง และการจัดซื้อจัดจ้างส่วนใหญ่ยังคงกระจุกตัวในกลุ่มผลิตภัณฑ์เดิม
2.ความซ้ำซ้อนกับระบบอื่น ผลิตภัณฑ์ฯที่ขึ้นบัญชีนวัตกรรมไทย อาจมีความซ้ำซ้อนกับระบบหรือมาตรฐานอื่นที่มีอยู่แล้ว เช่น ราคากลางยา บัญชีรายการครุภัณฑ์ทางการแพทย์ บัญชีบริการดิจิทัล และราคาปัจจัยการผลิตทางการเกษตร เป็นต้น
3.การตรวจสอบราคา เนื่องจากผลิตภัณฑ์ฯ มีความหลากหลายและมีคุณลักษณะเฉพาะที่แตกต่างจากผลิตภัณฑ์ทั่วไป โดยบางกรณีผู้ประกอบการมีการจ้างผลิตหรือนำเข้าวัตถุดิบหลักจากต่างประเทศ หรือมีต้นทุนค่าวิเคราะห์ วิจัย ตรวจสอบคุณภาพ และกำไรค่อนข้างสูง หรือเมื่อมีผู้แทนจำหน่ายจะมีต้นทุนเพิ่มเติมสำหรับผู้แทนจำหน่ายด้วย ส่งผลให้การตรวจสอบโครงสร้างต้นทุนและการเปรียบเทียบราคากับผลิตภัณฑ์อื่นดำเนินการได้ยาก
4.การแข่งขันและความโปร่งใส ข้อเสนอแนะของคณะกรรมการป้องกันและปราบปรามการทุจริตแห่งชาติ และข้อสังเกตของคณะกรรมาธิการ สะท้อนประเด็นความเสี่ยงต่อการผูกขาดการแข่งขันไม่เป็นไปตามกลไกการตลาด การเอื้อประโยชน์ให้กับผู้ขายรายใดรายหนึ่งโดยเฉพาะ และขาดการติดตามและประเมินผลที่มีประสิทธิภาพ
5.ความสอดคล้องกับหลักการสากล หลักการจัดซื้อจัดจ้างภาครัฐของ OECD และความตกลงว่าด้วยการจัดซื้อจัดจ้างโดยรัฐของ WTO ให้ความสำคัญกับการไม่เลือกปฏิบัติ ความโปร่งใส ความเป็นธรรม การเปิดตลาด และการแข่งขัน โดยการใช้มาตรการสนับสนุนนวัตกรรมควรคำนึงถึงความคุ้มค่าและผลกระทบต่อการแข่งขัน
6.ข้อร้องเรียนของผู้มีส่วนได้ส่วนเสีย มีกรณีที่นำรายการในบัญชีนวัตกรรมไทยไปกำหนดในแบบรูปรายการงานก่อสร้าง แต่คู่สัญญาซึ่งมิใช่ผู้จำหน่ายหรือผู้แทนจำหน่ายไม่สามารถจัดหาสินค้าได้ ส่งผลต่อการส่งมอบงานตามสัญญา
ขณะที่ สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ เสนอความเห็นในส่วนที่เกี่ยวข้องเพื่อประกอบการพิจารณาของ ครม. เรื่อง การทบทวนการจัดทำบัญชีนวัตกรรมไทย ของสำนักงบประมาณ โดยสำนักงานฯ พิจารณาแล้ว มีความเห็น ดังนี้
1.เห็นควรให้ความเห็นชอบในหลักการเพื่อทบทวนการจัดทำบัญชีนวัตกรรมไทย โดยมอบสำนักงบประมาณ สำนักงานนวัตกรรมแห่งชาติ (องค์การมหาชน) และสำนักงานพัฒนาวิทยาศาสตร์และเทคโนโลยีแห่งชาติ ชะลอการพิจารณาจัดทำและประกาศบัญชีนวัตกรรมไทย และดำเนินการทบทวนกระบวนการตรวจสอบคุณสมบัติ ตรวจสอบราคา จัดทำและประกาศบัญชีนวัตกรรมไทยให้ครอบคลุมหลักเกณฑ์และสิทธิประโยชน์และผลกระทบต่อผู้ประกอบการ
พร้อมทั้งเห็นควรมอบหมายให้สำนักงบประมาณเป็นเจ้าภาพหลักร่วมกับกระทรวงการอุดมศึกษา วิทยาศาสตร์ วิจัยและนวัตกรรม (สำนักงานพัฒนาวิทยาศาสตร์และเทคโนโลยีแห่งชาติ และสำนักงานนวัตกรรมแห่งชาติ (องค์การมหาชน)) กระทรวงการคลัง กระทรวงพาณิชย์ และหน่วยงานที่เกี่ยวข้อง พิจารณาทบทวนการจัดทำบัญชีนวัตกรรมไทย โดยให้สรุปผลการพิจารณาและส่งสำนักเลขาธิการคณะรัฐมนตรี ภายใน 60 วัน นับจากวันที่ได้รับแจ้งจากสำนักเลขาธิการคณะรัฐมนตรีเพื่อนำเสนอ ครม. ในลำดับต่อไป ตามที่สำนักงบประมาณเสนอ
2.การทบทวนการจัดทำบัญชีนวัตกรรมไทยในครั้งนี้ จะเป็นการสร้างความเชื่อมั่นให้กับระบบการตรวจสอบคุณสมบัติ ทั้งการกำหนดนิยามและเกณฑ์ที่วัดผลได้ การสุ่มตรวจสอบหลังขึ้นบัญชี และการเปิดเผยผลการดำเนินงานต่อสาธารณะ โดยมุ่งหวังสิทธิประโยชน์ที่จะเกิดขึ้นกับผลงานนวัตกรรมไทย ซึ่งจะช่วยลดภาระของหน่วยงานของรัฐและสร้างความมั่นใจในสินค้าและบริการของสินค้าที่ถูกบรรจุอยู่ในบัญชีนวัตกรรมไทย
อย่างไรก็ตาม ความสำเร็จของบัญชีนวัตกรรมไทยยังขึ้นอยู่กับขนาดของมูลค่าการจัดซื้อสินค้านวัตกรรมทั้งระบบที่เกิดขึ้นจริง จึงมีความเห็นเพิ่มเติม ดังนี้
2.1 ควรติดตามและประเมินผลการจัดซื้อจริงของหน่วยงานของรัฐอย่างต่อเนื่อง ควบคู่กับการวิเคราะห์ประสบการณ์ของหน่วยงานผู้จัดซื้อและผู้ประกอบการเพื่อประเมินประสิทธิผลของมาตรการในปัจจุบันและใช้ประกอบการทบทวนการจัดทำบัญชีนวัตกรรมไทยในครั้งนี้
2.2 ควรทบทวนกฎระเบียบที่จะสามารถสนับสนุนการขับเคลื่อนกลไกด้านการสร้างอุปสงค์และตลาดนำนวัตกรรม อาทิ การเชื่อมโยงข้อมูลบัญชีนวัตกรรมไทยกับระบบจัดซื้อจัดจ้างภาครัฐ (e-GP) เพื่อติดตามมูลค่าการจัดซื้อได้อย่างเป็นระบบ พร้อมนี้ ควรส่งเสริมหรือปรับกฎเกณฑ์ที่เอื้อให้หน่วยงานของรัฐใช้เกณฑ์ราคาประกอบเกณฑ์อื่นได้ในทางปฏิบัติ
เช่น ต้นทุนตลอดอายุการใช้งาน (Value for Money) ซึ่งปัจจุบันหน่วยงานส่วนใหญ่ยังคงใช้เกณฑ์ราคาต่ำสุด ทั้งนี้ เพื่อยกระดับการจัดซื้อจัดจ้างภาครัฐให้เป็นเครื่องมือเชิงนโยบายที่สำคัญในการสร้างตลาดและโอกาสให้แก่สินค้าและบริการนวัตกรรมของไทยในระยะต่อไป
 Isranews Agency | สำนักข่าวอิศรา