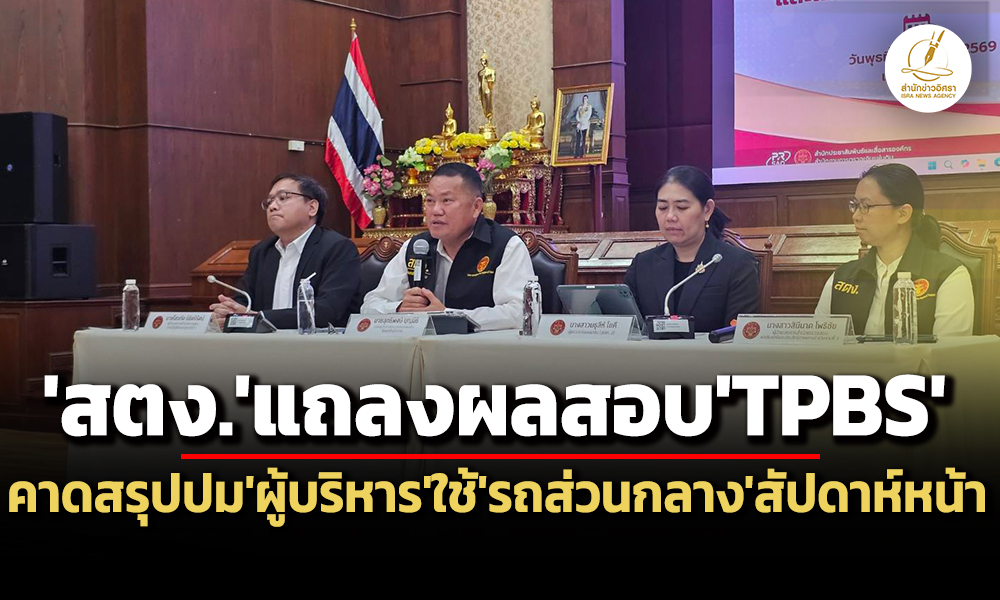
‘สตง.’ ตั้งโต๊ะแถลงผลสอบ ‘TPBS’ ชี้จ้าง ‘บ.เอกชน’ ผลิตรายการ ‘ข่าวเจาะย่อโลก’ ด้วย ‘วิธีเฉพาะเจาะจง’ ขัด พ.ร.บ.จัดซื้อจัดจ้างฯ เบิกจ่ายค่าตอบแทน ‘พิธีกร-แขกรับเชิญ’ ไม่มี ‘ระเบียบฯ’ รองรับ เสียหาย 85 ล้าน คาด ‘ผู้ว่าฯสตง.’ เซ็นอนุมัติผลตรวจสอบปม ‘ผู้บริหารไทยพีบีเอส’ ใช้ ‘รถยนต์ส่วนกลาง’ ภายในสัปดาห์หน้า ขณะที่ 'ส.ส.ท.' ข้องใจ 'สตง.' บอก 'ผอ.ไทยพีบีเอส' ไม่มีอำนาจเบิก 'ค่าตอบแทน-ค่ารถ' ให้ 'คนนอก' ที่มาร่วมรายการ
......................................
เมื่อวันที่ 14 ต.ค. นายสุทธิพงษ์ บุญนิธิ รองผู้ว่าการตรวจเงินแผ่นดิน ในฐานะโฆษกสำนักงานการตรวจเงินแผ่นดิน (สตง.) แถลง ‘ผลการตรวจสอบการใช้จ่ายเงินขององค์การกระจายเสียง และเผยแพร่ภาพสาธารณะแห่งประเทศไทย (Thai PBS)’ โดยระบุว่า ในช่วงปลายปี 2568 ถึงต้นปี 2569 สตง.ได้รับหนังสือร้องเรียนและเอกสารแนบซึ่งเป็นเอกสารภายในองค์กร จากเจ้าหน้าที่ในองค์กรไทยพีบีเอส ซึ่งร้องเรียนเกี่ยวกับการใช้จ่ายเงินขององค์กรแห่งนี้
โดยเจ้าหน้าที่ดังกล่าวร้องเรียนว่า ไทยพีบีเอส มีการใช้จ่ายเงินไม่เป็นไปตามกฎหมาย ระเบียบข้อบังคับ มติคณะรัฐมนตรี (ครม.) และแบบแผนทางราชการ มีเจตนาทำให้องค์กรได้รับความเสียหายในหลายประเด็น ได้แก่ ประเด็นการจัดหาผู้ทำข่าว ประเด็นผู้บริหารระดับสูงใช้ทรัพย์สินขององค์กรไปในทางที่ไม่เป็นไปตามระเบียบหรือกฎหมาย และประเด็นการบริหารงานไม่มีผลสัมฤทธิ์ ไม่มีประสิทธิภาพ ซึ่งเป็นการร้องเรียนเกี่ยวกับตัวเจ้าหน้าที่ในองค์กร
กระทั่งต่อมาวันที่ 26 ม.ค.2569 ผู้ว่าการตรวจเงินแผ่นดิน ได้แต่งตั้งคณะทำงานฯขึ้นมาทำหน้าที่ตรวจสอบในประเด็นตามที่มีการร้องเรียน โดยมี น.ส.มธุลีห์ โยคี ผู้ตรวจการแผ่นดิน (ภูมิภาคที่ 2) สำนักงานการตรวจเงินแผ่นดิน เป็นหัวหน้าคณะทำงานฯ มีนายโสมทัต นิธิตรีรัตน์ ผู้อำนวยการสำนักตรวจสอบการปฏิบัติตามกฎหมายที่ 1 และ น.ส.สินีนาต โพธิชัย ผู้อำนวยการสำนักตรวจสอบผลสัมฤทธิ์และประสิทธิภาพการดำเนินงานที่ 3 ร่วมเป็นคณะทำงานฯ
นายสุทธิพงษ์ กล่าวว่า ต่อมาในช่วงต้นเดือน ต.ค.2569 สตง.ได้ออกรายงานผลตรวจสอบฯ 2 ฉบับ ได้แก่ ฉบับแรก เป็นรายงานผลสัมฤทธิ์และประสิทธิภาพการดำเนินการขององค์กรไทยพีบีเอส ซึ่งออกรายงานฯเมื่อวันที่ 2 ต.ค.2569 และจัดส่งรายงานไปยังไทยพีบีเอสแล้ว และฉบับที่สอง เป็นรายงานการตรวจสอบด้านการปฏิบัติตามระเบียบการจัดซื้อจัดจ้างฯหรือไม่ ซึ่งออกรายงานฯไปเมื่อวันที่ 9 ต.ค.ที่ผ่านมา
“กรณีผลการตรวจสอบในเรื่องประสิทธิภาพประสิทธิผลนั้น เราส่งไปยังหน่วยงานที่เราตรวจ (ไทยพีบีเอส) โดยไทยพีบีเอสจะต้องดำเนินการตามข้อเสนอแนะ แล้วต้องไปทำแผนว่าจะพัฒนาในสิ่งเหล่านั้นให้เกิดผลสัมฤทธิ์ให้มากที่สุด ส่วนเรื่องที่ 2 กรณีพบการไม่ปฏิบัติตามกฎหมาย สตง.เห็นว่าการที่เจ้าหน้าที่กลุ่มหนึ่งไม่ปฏิบัติตามกฎหมาย จนเกิดความเสียหาย เราก็แจ้งไปว่าให้ต้องดำเนินการเกี่ยวกับความรับผิดทางละเมิดฯ และดำเนินการทางวินัย
โดยในส่วนความรับผิดทางละเมิดฯนั้น ไม่ใช่ว่า สตง.แจ้งไปแล้ว จะต้องดำเนินการตามนั้นเลย เขา (ไทยพีบีเอส) ก็ต้องไปตั้งคณะกรรมการพิจารณาความรับผิดชอบทางละเมิดฯ ว่า สิ่งที่ สตง.แจ้งนั้น เจ้าหน้าที่เหล่านั้นกระทำด้วยการจูงใจ หรือเลินเล่ออย่างร้ายแรง หรือปฏิบัติหน้าที่จนเกิดความเสียหายหรือไม่ ดังนั้น การตัดสินว่าใครจะต้องรับผิดชอบอย่างไร จะขึ้นอยู่กับหน่วยงานนั้นๆ” นายสุทธิพงษ์ กล่าว
สำหรับรายงานฉบับที่ 3 ซึ่งเป็นรายงานเกี่ยวกับผลการตรวจสอบเกี่ยวกับความผิดเป็นการเฉพาะเจาะจงของเจ้าหน้าที่ในองค์กรไทยพีบีเอส กรณีใช้รถยนต์ส่วนกลาง นั้น ขณะนี้ตัวรายงานผลการตรวจสอบฯยังไม่ออกมา แต่คาดว่าจะออกรายงานฯได้ในเร็วๆนี้ และหากผลการตรวจสอบพบว่า ผู้บริหารไทยพีบีเอสซึ่งได้รับเงินค่ายานพาหนะแล้ว มีการใช้รถยนต์ส่วนกลางจริง ก็จะส่งเรื่องไปยังคณะกรรมการป้องกันและปราบปรามการทุจริตแห่งชาติ (ป.ป.ช.) ต่อไป
“ถ้าผลการตรวจสอบพบมีหลักฐานน่าเชื่อว่าเป็นการทุจริตหรือประพฤติมิชอบ ก็จะส่งให้ ป.ป.ช. แต่หากพบว่าแค่บกพร่อง เราก็จะส่งแค่หน่วยงานดำเนินการ” นายสุทธิพงษ์ กล่าว
นายสุทธิพงษ์ กล่าวถึงกรณีที่สื่อบางสำนักฯเผยแพร่ข้อมูลผลการตรวจสอบกรณี ‘ไทยพีบีเอส’ ว่า ขณะนี้คณะกรรมการตรวจเงินแผ่นดิน (คตง.) ได้ตั้งคณะกรรมการตรวจสอบข้อเท็จจริงในเรื่องนี้แล้วว่า เอกสารหลุดไปถึงผู้สื่อข่าวได้อย่างไร อย่างไรก็ดี กรณีที่เอกสารที่หลุดออกไปนั้น ไม่มีการตีตราว่า ‘ลับ’ หรือเป็นเอกสารที่อยู่ระหว่างการตระเตรียมของ สตง. เอง ก็ยังไม่ถือว่าเป็นความผิด แต่หากเป็นการเปิดเผยหนังสือ ‘ลับ’ จึงจะถือว่ามีความผิด
นายสุทธิพงษ์ ย้ำว่า ในการดำเนินการตรวจสอบกรณีไทยพีบีเอส ตั้งแต่ในชั้นคณะทำงานฯไปจนกระทั่งมีการออกรายงานผลการตรวจสอบฯนั้น สตง. ดำเนินการตามระเบียบและมาตรฐาน ตาม มาตรา 10 แห่ง พ.ร.บ.ประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ.2561 มีเปิดโอกาสให้เกี่ยวข้องชี้แจงและแสดงเหตุผลในข้อทักท้วงของ สตง.ทั้งหมด ขณะที่การตรวจสอบดังกล่าวไม่เกี่ยวข้องกับกรณีที่ TPBS มีการเสนอข่าวกรณีตึก สตง.ถล่มแต่อย่างใด
“คณะทำงานฯชุดนี้แต่งตั้งเมื่อวันที่ 26 ม.ค.2569 และไม่ใช่ว่าอยู่ดีๆก็มาตั้ง แต่เป็นเพราะมีการร้องเรียนเข้ามา แล้วเราก็เปิดตรวจฯเมื่อวันที่ 5 ก.พ.2569 ส่วนไทยพีบีเอสเริ่มสรุปข่าวตึกถล่มเมื่อวันที่ 24 ก.พ.2569 ซึ่งเราก็มีการมอนิเตอร์ข่าวต่างๆ และเห็นว่ามีข่าวบางข่าว มีคลิปบางคลิป มีข้อข้อมูลคลาดเคลื่อน เราก็ทำอินโฟกราฟิก พร้อมแถลงข่าวในวันที่ 10 และ 23 มี.ค.2569 เพื่อชี้แจงไป...
แต่ถ้าบอกว่า เราทำเพื่อแก้แค้น ผมถามว่า ถ้าเป็นอย่างนั้นพวกพี่ก็ต้องมาตรวจสอบผมแล้ว และเรื่องนี้ก็ไม่ใช่ว่า มาทำกันภายหลัง เราถึงบอกว่าเรื่องนี้ เราตรวจก่อน เปิดตรวจก่อน ก่อนที่ข่าวจะออกไปด้วยซ้ำ และถ้าเราจะทำเพื่อเป็นเครื่องมือใคร ผมมองว่า ผมก็ต้องไปตรวจหน่วยงานใดๆก็ตามที่ไปตำหนิรัฐบาลสิ ซึ่งไม่มี เราตรวจของเราตามแผน ถ้าเราหรือผู้ว่าฯ ไปตรวจนอกแผนที่กำหนดนโยบายไว้ ผู้ว่าฯจะต้องถูกคณะกรรมการฯ เรียกว่าเข้ามาวีโต้ได้” นายสุทธิพงษ์ ระบุ
@ผลิต-จัดหา‘รายการ’ไม่เป็นไปตามดัชนีชี้วัดฯ-ขาดความต่อเนื่อง
ด้าน น.ส.สินีนาต กล่าวถึงผลการตรวจสอบเกี่ยวกับผลสัมฤทธิ์และประสิทธิภาพการดำเนินงานของไทยพีบีเอส ว่า ไทยพีบีเอส เป็นสื่อสาธารณะที่ได้รับงบประมาณปีละ 2,000 ล้านบาท โดยงบส่วนใหญ่หรือเกือบ 50% เป็นงบที่เกี่ยวข้องกับการจัดหาและผลิตสื่อ เพื่อให้บริการสาธารณะและให้ประชาชนเข้าถึง สตง.จึงดำเนินการตรวจสอบงบส่วนนี้ โดยมีวัตถุประสงค์เพื่อประเมินความคุ้มค่า ประสิทธิภาพ และประสิทธิผลในการผลิตสื่อฯ
ผลการตรวจสอบในประเด็นแรก ด้านการตรวจสอบการบรรลุตัวชี้วัดด้านผลสัมฤทธิ์ พบว่าการบรรลุตัวชี้วัดผลสัมฤทธิ์บางส่วน ยังไม่สะท้อนผลสัมฤทธิ์ของการดำเนินงานด้านผลิตและจัดหาเผยแพร่รายการได้อย่างแท้จริง โดยผลการตรวจสอบพบว่า แม้ผลการดำเนินการส่วนใหญ่จะบรรลุเป้าหมายตัวชี้วัด หรือ KPI อย่างไรก็ตาม ตัวชี้วัดบางส่วนขาดความต่อเนื่อง มีการเปลี่ยนแปลงกลับไปกลับมาบ่อยครั้ง แม้ว่าจะอยู่ภายใต้การบริหารของผู้บริหารชุดเดียวกันก็ตาม
“การดำเนินงานของหน่วยงานภายในที่เกี่ยวกับด้านการผลิตจัดหารายการ ไม่สามารถบรรลุเป้าหมายตัวชี้วัดได้ตามความมุ่งหวัง เช่น สำนักข่าว สำนักสร้างสรรค์เนื้อหา สาเหตุก็เนื่องมาจากไทยพีบีเอส ขาดการวิเคราะห์ข้อมูลเชิงลึก เพราะโครงการส่วนใหญ่ มีลักษณะดำเนินการเป็นปีต่อปี หากปีไหนไม่ได้ดำเนินการต่อไป ก็ไม่มีการวิเคราะห์หาสาเหตุว่าเกิดจากอะไร จึงไม่ได้นำไปสู่การปรับปรุงแก้ไข แต่ใช้วิธีการปรับเปลี่ยนตัวชี้วัด เพื่อเป็นการเลี่ยงปัญหาแทน
ส่วนที่ไทยพีบีเอสให้ข้อมูลว่า มีการนำข้อมูลพฤติกรรมของผู้รับชมมาใช้ แต่ก็พบว่าไม่ได้นำไปสู่การวางแผนการผลิตจัดหารายการ เพื่อให้มีความสอดคล้องกับความต้องการของผู้รับชม จึงมีข้อจำกัดของชุดข้อมูลในระบบ PSI ที่ทำให้ไม่สามารถระบุความต้องการ ความนิยมของผู้รับชมแต่ละบุคคลได้ สตง. จึงมีข้อเสนอแนะไปยังไทยพีบีเอส ให้วิเคราะห์ทิศทาง เป้าหมายขององค์กร เพื่อกำหนดตัวชี้วัดให้สอดคล้องกับเป้าหมายและถ่ายทอดลงสู่หน่วยงานภายใน
โดยให้น้ำหนักตัวชี้วัดที่แตกต่างกัน ตามจุดเน้นของทิศทางและเป้าหมายขององค์กร และกำหนดให้ใช้ตัวชี้วัดอย่างต่อเนื่อง เพื่อให้สามารถเปรียบเทียบ วัดประสิทธิภาพของการดำเนินงานได้ อีกทั้งเร่งผลักดันให้เกิดการเชื่อมโยงข้อมูลสมาชิก ‘วันไทยพีบีเอส’ ที่เคยกำหนดเป็นเป้าหมายตัวชี้วัด แต่ปัจจุบันไทยบีเอสนำตัวชี้วัดนี้ออกไป เพราะยังไม่สามารถดำเนินการให้บรรลุตัวชี้วัดได้ จึงอยากผลักดันให้เกิดการเชื่อมโยงข้อมูลตรงนี้ให้แล้วเสร็จ” น.ส.สินีนาต ระบุ
ส่วนผลการตรวจสอบในประเด็นที่สอง ด้านระบบการบริหารจัดการรายการยังไม่มีประสิทธิภาพ สตง.พบว่า ระบบบริหารจัดการแผนงาน (BMP) ของไทยพีบีเอส ไม่สามารถใช้เป็นข้อมูลในการเปรียบเทียบแผนและผลการทำงานได้ชัดเจน ไม่มีการแสดงผลตัวชี้วัดองค์กรในระบบ ทำให้ผู้บริหารไม่สามารถใช้ข้อมูลนี้ เป็นไปตรวจไปวัดผลการดำเนินงานว่า เป็นไปตามแผนที่ที่เคยเสนอขออนุมัติงบประมาณหรือไม่ โดยเน้นแต่เพียงว่ามีการเบิกจ่ายงบเกินกว่า 80% หรือไม่
ขณะเดียวกัน สตง.พบว่าระบบจัดเก็บไฟล์หรือระบบสต็อกไฟล์รายการแยกกันตามสำนักต่างๆ ไม่เป็นฐานข้อมูลเดียวกัน อีกทั้งระบบบริหารและจัดการการเผยแพร่บันทึกเทปหรือระบบ BMS ยังใช้ในการบริหารจัดการเฉพาะรายการที่ออกทางโทรทัศน์เท่านั้น ยังไม่สามารถรองรับรายการที่เผยแพร่ทางออนไลน์ได้ นอกจากนี้ รายการที่เผยแพร่ทางออนไลน์เฟิร์ส ยังไม่ได้รับการประเมินผลการเข้าถึงกลุ่มเป้าหมายอย่างเป็นรูปธรรม เป็นต้น
“เราพบว่าการประเมินคุณภาพรายการที่ผลิตและจัดหาบางส่วนยังไม่รัดกุม โดยพบว่าการประเมินผลตอบแทนทางสังคมหรือ SROI ยังไม่มีแนวทางในการคัดเลือกรายการที่เป็นลายลักษณ์อักษร แต่ใช้การพิจารณาเป็นรายๆ และพิจารณาเป็นรายปีไป โดยไม่มีการจัดทำแนวทางที่ชัดเจน” น.ส.สินีนาต กล่าว
น.ส.สินีนาต กล่าวด้วยว่า ในประเด็นนี้ สตง.มีข้อเสนอแนะไปถึงคณะกรรมการนโยบายกระจายเสียงและแพร่ภาพฯ รวมถึงผู้อำนวยการไทยพีบีเอส ให้พิจารณาอนุมัติงบประมาณที่เชื่อมโยงกับผลสัมฤทธิ์ โดยการจัดสรรงบฯจะต้องอ้างอิงข้อมูลผลผลิตและผลลัพธ์ในระบบ BMP อย่างครบถ้วน แทนที่จะดูอัตราการเบิกจ่ายเพียงอย่างเดียว รวมทั้งยกระดับการบริหารการเผยแพร่ให้ครอบคลุมทุกช่อง ทั้งโทรทัศน์และออนไลน์ เพื่อใช้ในการติดตามผลทั้งองค์กร เป็นต้น
@ชี้เบิกค่าตอบแทน‘พิธีกร-แขกรับเชิญ’ขัดกม.วินัยการเงินฯ
ส่วน น.ส.มธุลีห์ กล่าวว่า ในส่วนผลการตรวจสอบฯประเด็นเกี่ยวกับการปฏิบัติตามกฎหมายในเรื่องการเบิกจ่ายเงินของไทยพีบีเอส นั้น ผลการตรวจสอบในประเด็นการจ้างผลิตรายการ ‘ข่าวเจาะย่อโลก’ โดยวิธีเฉพาะเจาะจง ของไทยพีบีเอส ว่า เป็นไปตาม พ.ร.บ.การจัดซื้อจัดจ้างฯ พ.ศ.2560 หรือไม่ จากการตรวจสอบพบว่า ไทยพีบีเอส ทำสัญญาจ้างผลิตรายการ ‘ข่าวเจาะย่อโลก’ ระหว่างปี 2560-2568 กับบริษัทแห่งหนึ่ง ด้วยวิธีเฉพาะจง
อย่างไรก็ตาม จากการตรวจสอบรายละเอียดขอบเขตสัญญาผลิตรายการฯ พบว่าสัญญาฯดังกล่าวมีลักษณะเป็นงานจ้างที่ใช้เพียงอุปกรณ์และสิ่งสนับสนุนการผลิต เช่น กล้องถ่ายทำ เลนส์กล้อง และไมโครโฟนไร้สาย โดยไทยพีบีเอสไม่มีการประเมินตัวเรตติ้งของรายการนี้ ดังนั้น การจ้างโดยวิธีเฉพาะเจาะจงต่อเนื่องตั้งแต่ปี 2560-2568 จึงอาจขัดต่อ พ.ร.บ.การจัดซื้อจัดจ้างฯ พ.ศ.2560 ในเรื่องหลักการเปิดโอกาสให้มีการแข่งขันราคาอย่างเป็นธรรม
“กรณีการจัดจ้างบริษัทเอกชนผลิตรายการ โดยวิธีเฉพาะเจาะจง โดยไม่มีเหตุอันสมควร เป็นการไม่ปฏิบัติตาม พ.ร.บ.จัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ.2560 มาตรา 56 (2) (ค) และพ.ร.บ.วินัยการเงินการคลังของรัฐ พ.ศ. 2561 มาตรา 48 และก่อให้เกิดความเสียหายแก่ทางไทยพีบีเอส” น.ส.มธุลีห์ กล่าว
ส่วนการตรวจสอบประเด็นที่ 2 การจ่ายค่าตอบแทนพิธีกร ผู้ดำเนินการรายการ แขกรับเชิญ และผู้ร่วมรายการ ปีงบ 2566-2568 ว่า เป็นไปตาม พ.ร.บ.องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย พ.ศ.2561 มาตรา 28 (9) ประกอบระเบียบ ส.ส.ท. ว่าด้วยการเงิน การบัญชี และการงบประมาณ พ.ศ.2561 ข้อ 20 ประกอบข้อ 21 และหรือระเบียบ ส.ส.ท.ว่าด้วยการเงิน การบัญชี และการงบประมาณ พ.ศ.2567 ข้อ 5 ประกอบข้อ 22 หรือไม่ อย่างไร
ทั้งนี้ จากการตรวจสอบพบว่า ในปีงบ 2566-2568 ไทยพีบีเอส มีการเบิกจ่ายค่าใช้จ่ายเกี่ยวกับพิธีกรและแขกรับเชิญ ไม่เป็นไปตามระเบียบองค์การกระจายเสียงและแพทย์ภาพสาธารณะแห่งประเทศไทย ว่าด้วยการเงินการบัญชี และการงบประมาณ พ.ศ.2567 ซึ่งประกาศใช้ ณ วันที่ 19 ก.ย.2567 และมีผลบังคับใช้เมื่อวันที่ 20 ก.ย.2567 แต่กลับใช้หลักเกณฑ์หรือแนวทางที่เคยใช้ตั้งแต่ปี 2560-2567 มาใช้ประกอบแทน
จึงถือเป็นการใช้จ่ายเงิน โดยไม่ปฏิบัติตามระเบียบ ส.ส.ท. ว่าด้วยเงิน การบัญชีและการงบประมาณ พ.ศ.2567 ข้อ 5 ประกอบข้อ 22 อันเป็นการปฏิบัติไม่เป็นไปตาม พ.ร.บ.วินัยการเงินการคลังฯ พ.ศ.2561 มาตรา 38 ผู้ว่าการตรวจเงินแผ่นดิน จึงอาศัยอำนาจตามมาตรา 95 วรรค 3 และมาตรา 85 วรรค 3 แห่ง พ.ร.บ.ประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ.2561 เสนอให้ดำเนินการกับเจ้าหน้าที่ที่เกี่ยวข้องต่อไป
ขณะที่ นายสุทธิพงษ์ กล่าวเสริมว่า ตั้งแต่ปี 2561 เป็นต้นมา ไทยพีบีเอส มีการออกระเบียบและหลักเกณฑ์เกี่ยวกับการเบิกจ่ายค่าตอบแทนพิธีกร ผู้ดำเนินการรายการฯ ซึ่งแม้ว่าหลักเกณฑ์ดังกล่าวจะไม่ค่อยชัดเจนก็ตาม แต่ สตง.ก็ไม่ว่าอะไร จนกระทั่งในปี 2567 ไทยพีบีเอสมีการออกระเบียบ ส.ส.ท. ว่าด้วยเงิน การบัญชีและการงบประมาณ พ.ศ.2567 โดยมีการแก้ไขว่า ให้ผู้บริหารไทยพีบีเอสต้องออกอนุบัญญัติหรือระเบียบภายในว่าจะจ่ายอย่างไร
แต่ปรากฏว่าผู้บริหารไทยพีบีเอสไม่มีการออกอนุบัญญัติภายใต้ระเบียบฯ ปี 2567 แต่อย่างใด และใช้วิธีการจ่ายเงินตามระเบียบเดิม สตง.จึงทักท้วงว่าเป็นการจ่ายเงินค่าตอบแทนโดยที่มีระเบียบฯกำหนด สตง.จึงเห็นว่าการจ่ายเงินค่าตอบแทนพิธีกร ผู้ดำเนินการรายการฯ ตั้งแต่ปี 2568 เป็นต้นมา จึงเป็นการจ่ายเงินโดยที่ไม่มีระเบียบฯรองรับ และถือว่ามีความเสียหายเกิดขึ้นเป็นเงิน 85 ล้านบาท โดยไม่ได้มุ่งหมายว่า เป็นการจ่ายแพงหรือไม่แพง
รายงานข่าวแจ้งว่า เมื่อวันที่ 7 ต.ค.2569 ที่ผ่านมา นายมณเฑียร เจริญผล ผู้ว่าการตรวจเงินแผ่นดิน ทำหนังสือด่วนที่สุด ที่ ตผ 0021/989 เรื่อง แจ้งผลการตรวจสอบการปฏิบัติตามกฎหมาย เรื่อง การใช้จ่ายเงินขององค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ส.ส.ท.) กรณีการจ้างผลิตรายการ และการจ่ายเงินค่าตอบแทนพิธีกร ผู้ดำเนินรายการ แขกรับเชิญ และผู้ร่วมรายการ ถึงประธานกรรมการนโยบาย ส.ส.ท.
โดยขอให้ ส.ส.ท. ดำเนินการให้มีการชดใช้ค่าเสียหายแก่องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย รวมจำนวน 85,222,935.65 บาท อันประกอบไปด้วย ค่าเสียหายจากกรณีการจ้างผลิตรายการโดยวิธีเฉพาะเจาะจง ปีงบประมาณ 2566-2568 จำนวน 15,840,000.00 บาท และค่าเสียหายจากการจ่ายเงินค่าตอบแทนพิธีกร ผู้ดำเนิน รายการแขกรับเชิญ และผู้ร่วมรายการ ปึงบประมาณ 2568 จำนวน 69,382,935.65บาท (อ่านประกอบ : ‘ผู้ว่าฯสตง.’แจ้ง‘ส.ส.ท.’สั่งเรียกชดใช้ 85 ล.ปมจ้างผลิตรายการขัดกม.-95%ค้านแก้ พ.ร.บ.TPBS)
@คาดส่งผลตรวจสอบ‘ผู้บริหารTPBS’ใช้‘รถส่วนกลาง’สัปดาห์หน้า
ขณะที่ นายโสมทัต กล่าวว่า ในส่วนประเด็นการตรวจสอบการใช้รถยนต์ของผู้บริหารไทยพีบีเอส ตามข้อร้องเรียน นั้น ขณะนี้คณะทำงานฯสรุปความเห็นเป็นที่เรียบร้อยแล้ว คาดว่าจะเสนอผู้ว่าฯ สตง.พิจารณาลงนามและแจ้งไปยังไทยพีบีเอสภายในสัปดาห์หน้า ซึ่งกรณีการตรวจสอบการใช้รถยนต์ส่วนกลางของผู้บริหารไทยพีบีเอสนั้น สตง.จะอ้างอิงจากระเบียบของหน่วยงานต่างๆเกี่ยวกับใช้ทรัพย์สินของรัฐ
“ตามหลักการแล้ว การใช้ทรัพย์สินของรัฐนั้น ไทยพีบีเอสมีข้อผูกพันตาม พ.ร.บ.วินัยการเงินการคลังฯ และ พ.ร.บ.จัดซื้อจัดจ้างฯ รวมถึง พ.ร.บ.ไทยพีบีเอสเอง โดยไทยพีบีเอสต้องออกระเบียบเกี่ยวกับการใช้ทรัพย์สินขององค์กร แต่จากการตรวจสอบพบว่า ไทยพีบีเอส ไม่มีการออกระเบียบเกี่ยวกับการใช้รถยนต์ส่วนกลาง และยังปรากฏข้อเท็จจริงว่า มีผู้บริหารไทยพีบีเอสที่ได้รับเงินค่าตอบแทนการใช้ยานพาหนะ มาใช้รถยนต์ส่วนกลางด้วย
ในขณะที่ระเบียบที่หน่วยงานอื่นๆออกไว้ เช่น ระเบียบสำนักนายกรัฐมนตรี ระเบียบกระทรวงมหาดไทย ระเบียบคณะกรรมการบริหารศาลยุติธรรม ระเบียบ กสทช. และระเบียบของคณะกรรมการกิจการกำกับกิจการพลังงานว่าด้วยรถของสำนักงานฯ แม้แต่องค์การมหาชน ก็ตาม มีการออกระเบียบในการใช้รถส่วนกลาง รวมถึงมีข้อห้ามในการที่เมื่อผู้บริหารได้รับเงินค่าใช้รถประจำตำแหน่งแล้ว จะไม่สามารถใช้รถส่วนกลางได้ หากไม่มีจำเป็น” นายโสมทัต ระบุ
@‘ไทยพีบีเอส’ชี้‘ผอ.’มีอำนาจเบิกค่าตอบแทนฯ-ไม่ขัดกม.
วันเดียวกัน (14 ต.ค.) องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ส.ส.ท.) แถลงชี้แจงกรณีการตรวจสอบของ สตง. ต่อไทยพีบีเอส โดยนายพิเศษ จียาศักดิ์ รองผู้อำนวยการ ส.ส.ท กล่าวว่า ไทยพีบีเอสยอมรับผลการตรวจสอบของ สตง.เกี่ยวกับการประเมินผลสัมฤทธิ์และประสิทธิภาพในการดำเนินงานฯ ซึ่ง สตง.ระบุว่าตัวชี้วัดส่วนใหญ่หรือ 80-90% ผ่าน มีการดำเนินการด้วยความคุ้มค่า ส่วนตัวชี้วัดบางตัวที่ไม่ผ่าน ไทยพีบีเอสก็พร้อมนำไปปรับปรุง
“บางข้อ เราอยู่ในช่วงที่เรากำลังดำเนินการ ถามว่าเราเห็นปัญหาในส่วนนั้นหรือไม่ ก็บอกว่าเราเห็นปัญหา ซึ่งก็จะดำเนินการปรับปรุงไป ตามที่ สตง.ให้คำแนะนำมา” นายพิเศษ กล่าว
นายพิเศษ กล่าวต่อว่า ในส่วนผลการตรวจสอบของ สตง. กรณีการเบิกจ่ายค่าตอบแทนพิธีกร ผู้ดำเนินการรายการ แขกรับเชิญ และผู้ร่วมรายการ ซึ่งเป็นคนนอก โดยเป็นการจ่ายค่าตอบแทนหรือค่ารถให้กับผู้ที่มาร่วมรายการกับไทยพีบีเอส 1,000-2,000 บาท/ครั้ง ในช่วงปี 2566-2568 นั้น สตง.บอกว่า ไทยพีบีเอสดำเนินการเบิกจ่ายโดยไม่มีหลักเกณฑ์ในการพิจารณา แต่ สตง.ก็ต้องไม่ลืมว่า การเบิกจ่ายตรงนี้อยู่ในอำนาจอนุมัติของผู้อำนวยการไทยพีบีเอส
“ตัวกฎหมายวินัยการเงินการคลังฯ พูดไว้ชัดเจนว่า ในการตรวจสอบนั้น สตง.ต้องพิจารณาในเรื่องนี้ด้วย เพราะ พ.ร.บ.วินัยการเงินการคลังฯ บอกว่า ต้องเป็นไปตามหลักเกณฑ์ เป็นไปตามระเบียบที่มีอยู่ และอยู่ภายใต้การพิจารณาอนุมัติของหน่วยที่รับผิดชอบนั้น ถ้าเอาพวกนี้เข้ามาพิจารณาด้วย ก็จะเห็นว่าเรา (ไทยพีบีเอส) ทำตามนั้น และถึงแม้ว่าจะไม่มีกฎเกณฑ์ 3 ข้อนี้ ก็ต้องไปพิจารณาว่ามีทุจริตเกิดขึ้นหรือไม่ เอาเงินเข้ากระเป๋าหรือเปล่า ถ้ามี ก็ดำเนินการได้ แล้วก็ต้องดูว่าสร้างความเสียหายให้ ส.ส.ท.หรือไม่
แต่ประเด็น คือ กฎเกณฑ์ มันยังไม่ชัดเจน เพราะระเบียบองค์การกระจายเสียงและแพทย์ภาพสาธารณะแห่งประเทศไทย ว่าด้วยการเงินการบัญชี และการงบประมาณ พ.ศ.2567 ไม่ได้เขียนเรื่องนี้ไว้ชัดเจน จึงต้องย้อนไปดูบทเฉพาะกาล ซึ่งเขียนไว้ว่าให้ใช้ระเบียบเดิมที่ใช้อยู่ ระเบียบเดิมที่ใช้อยู่ คือ ระเบียบปี 2561 บอกว่า เป็นอำนาจของผู้อำนวยการฯ ขณะที่ระเบียบการเงินการคลัง ก็เปิดช่องให้ทำได้อยู่แล้ว การพิจารณาจึงต้องดูประกอบกันทั้งหมด เมื่อไม่เกิดความเสียหาย ไม่มีผู้ทุจริต ตรงนี้เรา (ไทยพีบีเอส) ก็ต้องชี้แจงกลับไปให้ท่าน (สตง.) รับฟังอีกทีหนึ่ง” นายพิเศษ ระบุ
นายพิเศษ กล่าวว่า สำหรับประเด็นสุดท้าย กรณีผู้บริหารไทยพีบีเอสมีการนำรถยนต์ส่วนกลางไปใช้นั้น เมื่อ สตง.ยังไม่เปิดเผยผลการตรวจสอบฯ ไทยพีบีเอสก็จะยังไม่มีการตอบเช่นกัน และเราเห็นว่า หลังจากกระบวนการทุกอย่างเสร็จสิ้น คือ สตง.ปิดตรวจและทำรายงานเสร็จสิ้นแล้ว ก็ควรที่จะมีการเผยแพร่รายงานผลการตรวจสอบฯได้ เพื่อเป็นประโยชน์กับหน่วยงานต่างๆได้เรียนรู้ และสร้างความโปร่งใสให้กับหน่วยงานทั้งหน่วยรับตรวจและหน่วยตรวจ
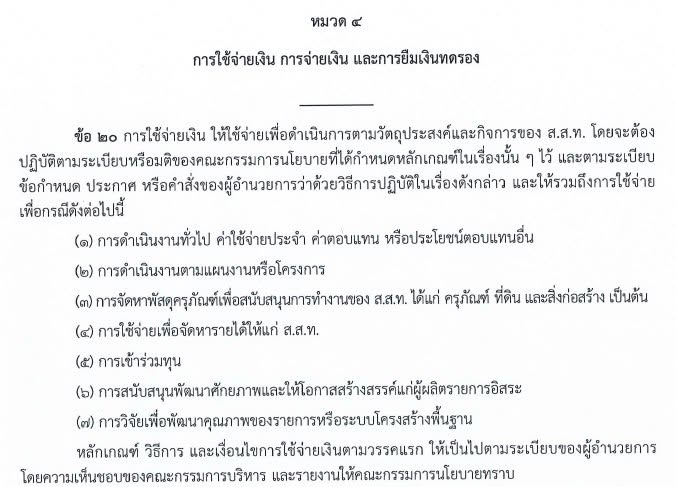
รายงานข่าวแจ้งว่า ในหมวด 4 การใช้จ่ายเงิน การจ่ายเงิน และการยืมเงินทดรอง ของระเบียบองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทยว่าด้วยการเงิน การบัญชี และการงบประมาณ พ.ศ.2567 ข้อ 20 กำหนดว่า
“การใช้จ่ายเงิน ให้ใช้จ่ายเพื่อดำเนินการตามวัตถุประสงค์และกิจการของ ส.ส.ส.ท. โดยจะต้องปฏิบัติตามระเบียบหรือมติของคณะกรรมการนโยบายที่ได้กำหนดหลักเกณฑ์ในเรื่องนั้นๆ ไว้ และตามระเบียบ ข้อกำหนด ประกาศ หรือคำสั่งของผู้อำนวยการว่าด้วยวิธีการปฏิบัติในเรื่องดังกล่าว และให้รวมถึงการใช้จ่ายเพื่อกรณีดังต่อไปนี้
(1) การดำเนินงานทั่วไป ค่าใช้จ่ายประจำ ค่าตอบแทน หรือประโยชน์ตอบแทนอื่น
(2) การดำเนินงานตามแผนงานหรือโครงการ
(3) การจัดหาพัสดุครุภัณฑ์เพื่อสนับสนุนการทำงานของ ส.ส.ท. ได้แก่ ครุภัณฑ์ ที่ดิน และสิ่งก่อสร้าง เป็นต้น
(4) การใช้จ่ายเพื่อจัดหารายได้ให้แก่ ส.ส.ท.
(5) การเข้าร่วมทุน
(6) การสนับสนุนพัฒนาศักยภาพและให้โอกาสสร้างสรรค์แก่ผู้ผลิตรายการอิสระ
(7) การวิจัยเพื่อพัฒนาคุณภาพของรายการหรือระบโครงสร้างพื้นฐาน
หลักเกณฑ์ วิธีการ และเงื่อนไขการใช้จ่ายเงินตามวรรคแรก ให้เป็นไปตามระเบียบของผู้อำนวยการ โดยความเห็นชอบของคณะกรรมการบริหาร และรายงานให้คณะกรรมการนโยบายทราบ”
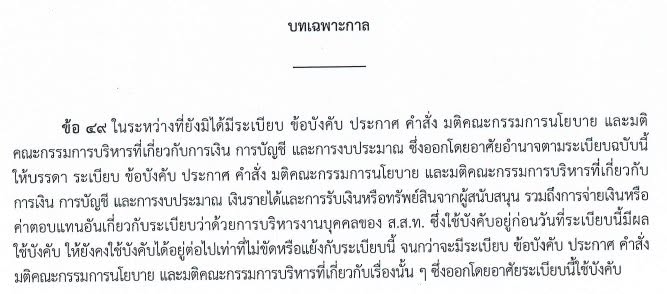
นอกจากนี้ แม้ว่าขณะนี้จะยังไม่มีการออกอนุบัญญัติเฉพาะเกี่ยวกับการเบิกจ่ายฯ ภายใต้ระเบียบองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทยว่าด้วยการเงิน การบัญชี และการงบประมาณ พ.ศ.2567 แต่ในข้อ 49 ของระเบียบฯกำหนดบทเฉพาะกาลไว้ ว่า
“ในระหว่างที่ยังมิได้มีระเบียบ ข้อบังคับ ประกาศ คำสั่ง มติคณะกรรมการนโยบาย และมติคณะกรรมการบริหารที่เกี่ยวกับการเงิน การบัญชี และการงบประมาณ ซึ่งออกโดยอาศัยอำนาจตามระเบียบฉบับนี้ ให้บรรดา ระเบียบ ข้อบังคับ ประกาศ คำสั่ง มติคณะกรรมการนโยบาย และมติคณะกรรมการบริหารที่เกี่ยวกับการเงิน การบัญชี และการงบประมาณ เงินรายได้และการรับเงินหรือทรัพย์สินจากผู้สนับสนุน รวมถึงการจ่ายเงินหรือค่าตอบแทนอันเกี่ยวกับระเบียบว่าด้วยการบริหารงานบุคคลของ ส.ส.ท. ซึ่งใช้บังคับอยู่ก่อนวันที่ระเบียบนี้มีผลใช้บังคับ ให้ยังคงใช้บังคับได้อยู่ต่อไปเท่าที่ไม่ขัดหรือแย้งกับระเบียบนี้ จนกว่าจะมีระเบียบ ข้อบังคับ ประกาศ คำสั่ง มติคณะกรรมการนโยบาย และมติคณะกรรมการบริหารที่เกี่ยวกับเรื่องนั้นๆ ซึ่งออกโดยอาศัยระเบียบนี้ใช้บังคับ”
 Isranews Agency | สำนักข่าวอิศรา