“…เป็นพิรุธว่า เหตุใดจึงถอนเงินจากบัญชีธนาคารตามที่อ้างตั้งแต่ช่วงเดือนธันวาคม 2555 กับเดือนมกราคม 2556 มาเก็บไว้เป็นเงินสด ทั้งที่ปรากฏว่าผู้คัดค้านที่ 2 ก็ใช้บริการทางการเงินด้วยการทำธุรกรรมฝากถอนเงินกับธนาคาร ข้ออ้างของผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 จึงฟังไม่ได้ว่าทรัพย์สินดังกล่าวมิได้เกิดจากการร่ำรวยผิดปกติ…”
................................
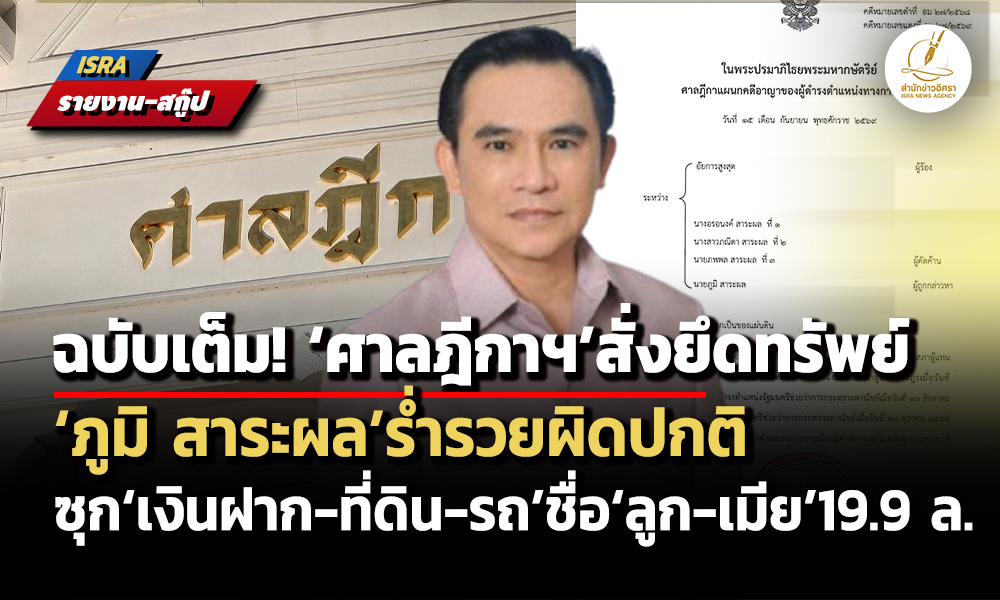
จากกรณีที่เมื่อวันที่ 15 ก.ย.2569 ศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง พิพากษาให้ยึดทรัพย์สินของ นายภูมิ สาระผล อดีตสมาชิกสภาผู้แทนราษฎร (สส.) ขอนแก่น และอดีตรัฐมนตรีช่วยว่าการกระทรวงพาณิชย์ ซึ่งอยู่ในชื่อของ นางอรอนงค์ สาระผล คู่สมรส ผู้คัดค้านที่ 1 น.ส.ภณิดา สาระผล บุตรสาว ผู้คัดค้านที่ 2 และนายภพพล สาระผล บุตรชาย ผู้คัดค้านที่ 3 รวม 19,947,750 บาท พร้อมดอกผลตกเป็นของแผ่นดิน กรณีมีพฤติการณ์ร่ำรวยผิดปกติ นั้น (อ่านประกอบ : ศาลฎีกาฯ สั่งยึดทรัพย์ ‘ภูมิ สาระผล’อดีต รมช.พาณิชย์ รวยผิดปกติ 19.9 ล.)
สำนักข่าวอิศรา (www.isranews.org) จึงขอนำเสนอรายละเอียด ‘คำวินิจฉัย-คำพิพากษา’ ของศาลฎีกาฯ ในคดีนี้ (คดีหมายเลขดำที่ อม 27/2568 คดีหมายเลขแดงที่ อม 27/2569) ดังนี้
@เงินซื้อ‘โฟล์คสวาเกน’1.43 ล.มาจากร่ำรวยผิดปกติ
คำพิพากษาศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง คดีหมายเลขดำที่ อม 27/2568 คดีหมายเลขแดงที่ อม 27/2569 ลงวันที่ 15 ก.ย.2569
ระหว่าง อัยการสูงสุด (ผู้ร้อง) และ นายภูมิ สาระผล (ผู้ถูกกล่าวหา) โดยมีผู้คัดค้าน ได้แก่ นางอรอนงค์ สาระผล (ผู้คัดค้านที่ 1) ,นางสาวภณิดา สาระผล (ผู้คัดค้านที่ 2) และนายภพพล สาระผล (ผู้คัดค้านที่ 3)
คดีมีปัญหาต้องวินิจฉัยว่า ผู้ถูกกล่าวหา (นายภูมิ สาระผล) ร่ำรวยผิดปกติโดยมีทรัพย์สินมากผิดปกติ หรือมีทรัพย์สินเพิ่มขึ้นมากผิดปกติ ซึ่งอยู่ในการถือครองของคู่สมรสและบุตร หรือไม่
เห็นว่า ผู้ถูกกล่าวหา (นายภูมิ สาระผล) และผู้คัดค้านทั้งสาม (นางอรอนงค์ สาระผล ผู้คัดค้านที่ 1 นางสาวภณิดา สาระผล ผู้คัดค้านที่ 2 และนายภพพล สาระผล ผู้คัดค้านที่ 3) โต้แย้งว่าทรัพย์สินตามคำร้อง มิได้เกิดจากการร่ำรวยผิดปกติ จึงมีภาระการพิสูจน์ต่อศาล ตาม พ.ร.บ.ประกอบรัฐธรรมนูญว่าด้วยวิธีพิจารณาคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง พ.ศ.2560 มาตรา 48 วรรคหนึ่ง
โดยผู้ถูกกล่าวหา และผู้คัดค้านทั้งสาม ยกข้อเท็จจริงขึ้นอ้าง และนำพยานหลักฐานเข้าไต่สวนไปในทำนองเดียวกัน ซึ่งจะได้วินิจฉัยตามลำดับ ดังนี้
1.ทรัพย์สินที่อยู่ในชื่อของผู้คัดค้านที่ 1 (นางอรอนงค์ สาระผล) รายการเงินที่นำไปชำระราคา รถยนต์ ยี่ห้อ โฟล์คสวาเกน หมายเลขทะเบียน ฮบ 22 กรุงเทพมหานคร ให้แก่บริษัท พรีเมี่ยม ออโต้ จำกัด มูลค่า 3,280,000 บาท ตามสำเนาใบเสร็จรับเงินเอกสารหมาย ร.9 หน้า 452 เฉพาะจำนวน 1,430,000 บาท
ผู้ถูกกล่าวหาและผู้คัดค้านที่ 1 อ้างว่า เงินจำนวนดังกล่าว ผู้คัดค้านที่ 1 ได้มาจากผู้คัดค้านที่ 2 (นางสาวภณิดา สาระผล) จำนวน 1,000,000 บาท ซึ่งเป็นเงินที่ผู้คัดค้านที่ 2 ได้รับจากผู้ถูกกล่าวหา เพื่อนำไปลงทุน แต่เมื่อไม่นำไปใช้ลงทุน จึงมอบให้ผู้คัดค้านที่ 1 นำไป ซื้อรถคันดังกล่าว
ส่วนเงิน 150,000 บาท ผู้คัดค้านที่ 1 ได้จากการขายรถกระบะ ยี่ห้อ มิตซูบิชิ หมายเลขทะเบียน บน 3685 ขอนแก่น ก่อนวันที่ 28 พฤศจิกายน 2554 ที่ซื้อรถยนต์ ยี่ห้อ โฟล์คสวาเกน หมายเลขทะเบียน ฮบ 22 กรุงเทพมหานคร ด้วยวิธีโอนกรรมสิทธิ์ลอยให้แก่ผู้ซื้ออันเป็นการซื้อขายรถยนต์โดยปกติทั่วไป เช่นเดียวกับที่ขายรถยนต์ ยี่ห้อ โตโยต้า หมายเลขทะเบียน ภฉ 5999 กรุงเทพมหานคร ให้แก่นางฉายแสง ไผ่แก้ว พี่สาวของผู้ถูกกล่าวหา
แต่เหตุที่ไม่สามารถหาพยานบุคคล ซึ่งเป็นผู้ซื้อรถกระบะ ยี่ห้อ มิตซูบิชิ มาเป็นพยานได้ เนื่องจากผู้ซื้อเป็นบุคคลภายนอกไม่สนิทสนมคุ้นเคยกัน และการซื้อ ขายรถกระบะดังกล่าว ล่วงเลยมาเป็นระยะเวลากว่า 10 ปี แล้ว นั้น
เห็นว่า เงิน 280,000 บาท ผู้ถูกกล่าวหาและผู้คัดค้านที่ 1 ไม่ได้นำพยานหลักฐานมาพิสูจน์ว่า มีแหล่งที่มาอย่างไร จึงฟังได้ว่า เงินส่วนนี้เป็นทรัพย์สินที่เกิดจากการร่ำรวยผิดปกติของผู้ถูกกล่าวหาที่ผู้คัดค้านที่ 1 ถือครองแทน
ส่วนเงินที่อ้างว่าได้รับจากผู้คัดค้านที่ 2 จำนวน 1,000,000 บาท และที่ได้จากการขายรถยนต์ 150,000 บาท นั้น
องค์คณะผู้พิพากษาเสียงข้างมาก เห็นว่า แม้การขายรถกระบะ ยี่ห้อ มิตซูบิชิ หมายเลขทะเบียน บน 3685 ขอนแก่น เป็นระยะเวลาใกล้เคียงกับ การขายรถยนต์ ยี่ห้อ โตโยต้า หมายเลขทะเบียน ภฉ 5999 กรุงเทพมหานคร ให้แก่ นางฉายแสง ที่โอนไปเป็นกรรมสิทธิ์ของนางฉายแสง เมื่อวันที่ 27 เมษายน 2555 ตามสำเนา รายการจดทะเบียนเอกสารหมาย ร.62 หน้า 2012
แต่เมื่อผู้ถูกกล่าวหาและผู้คัดค้านที่ 1 ไม่มีพยานหลักฐานอื่นมาพิสูจน์สนับสนุนว่า นำเงินที่ได้จากการขายรถกระบะดังกล่าว มาซื้อรถยนต์ ยี่ห้อ โฟล์คสวาเกน และไม่ปรากฏชื่อบุคคลผู้ซื้อหรือบุคคลกลางที่เป็นผู้ติดต่อซื้อขาย
คดีกลับปรากฏว่า รถคันดังกล่าวมีการจดทะเบียนโอนกรรมสิทธิ์จากผู้คัดค้านที่ 1 ไปยังบุคคลภายนอกเมื่อวันที่ 30 เมษายน 2555 ตามข้อมูลรถเอกสารหมาย ร.60 หน้า 1943 อันเป็นระยะเวลาภายหลังจากที่ผู้คัดค้านที่ 1 ซื้อรถยนต์ ยี่ห้อ โฟล์คสวาเกน แล้ว จึงฟังไม่ได้ว่าเงิน 150,000 บาท ดังกล่าวมีที่มาจากการขายรถกระบะตามที่อ้าง
สำหรับเงินสด 1,000,000 บาท ที่ผู้คัดค้านที่ 1 อ้างว่า ผู้ถูกกล่าวหามอบเงินให้ผู้คัดค้านที่ 2 นำไปลงทุนประกอบธุรกิจผลิตและจำหน่ายน้ำดื่มกลิ่นผลไม้ แต่ผู้คัดค้านที่ 2 นำไปใช้หมุนเวียนซื้อขายทองคำ และเก็บไว้เป็นเงินสด จากนั้นมอบให้ผู้คัดค้านที่ 1 นำไปซื้อรถยนต์ ยี่ห้อ โฟล์คสวาเกน นั้น
เห็นว่า แม้ผู้ถูกกล่าวหาและผู้คัดค้านที่ 1 มีรายการถอนเงินจากบัญชีเงินฝากของผู้ถูกกล่าวหามาแสดง แต่ก็ไม่มีพยานหลักฐานอื่นที่บ่งชี้ว่า ผู้ถูกกล่าวหานำเงินมาให้ผู้คัดค้านที่ 2 และหากผู้คัดค้านที่ 2 รับมอบไว้ ก็น่าจะนำเงินดังกล่าว ซึ่งมีจำนวนมากฝากธนาคารดังเช่น วิญญชนทั่วไป เป็นการกล่าวอ้างลอยๆ และยังขัดกับพยานหลักฐานที่ผู้คัดค้านที่ 2 เปิดบัญชีเงินฝากธนาคารไว้หลายบัญชี จึงเป็นพิรุธ
ผู้ถูกกล่าวหาและผู้คัดค้านที่ 1 พิสูจน์ไม่ได้ว่า เงิน 1,000,000 บาท ดังกล่าว เป็นทรัพย์สินที่มิได้เกิดจากการร่ำรวยผิดปกติ ดังนั้น เงิน 1,000,000 บาท กับ 150,000 บาท และ 280,0000 บาท รวมเป็น 1,430,000 บาท ตามรายการนี้ จึงเป็นทรัพย์สินของผู้ถูกกล่าวหาที่เกิดจากการร่ำรวยผิดปกติที่ผู้คัดค้านที่ 1 (นางอรอนงค์ สาระผล) ถือครองแทน
@อ้างลอยๆที่มาเงินฝาก‘ภณิดา สาระผล’ 3 บัญชี
2.ทรัพย์สินรายการเงินฝาก ในบัญชีธนาคารกรุงเทพ จำกัด (มหาชน) สาขาถนน สรงประภาดอนเมือง ประเภทสะสมทรัพย์ เลขที่ 059-0-81243-4 ชื่อบัญชี “นางสาวภณิดา สาระผล” รายการฝากเงินเมื่อวันที่ 27 มกราคม 2555 จำนวน 631,250 บาท รายการฝากเงินเมื่อวันที่ 5 กันยายน 2555 จำนวน 241,500 บาท และรายการฝากเงินเมื่อวันที่ 18 กันยายน 2555 จำนวน 514,000 บาท ตามเอกสารหมาย ร.26 หน้า 1033 ถึง 1042
เงินฝากในบัญชีธนาคารไทยพาณิชย์ จำกัด (มหาชน) สาขาถนนสรงประภา (ดอนเมือง) ประเภท สะสมทรัพย์ เลขที่ 248-2-20544-8 ชื่อบัญชี “MISS PANIDA SARAPOL” รายการฝากเงิน เมื่อวันที่ 12 มกราคม 2555 จำนวน 490,000 บาท ตามเอกสารหมาย ร.20 หน้า 564 ถึง 580 และ ร.29 หน้า 1049 ถึง 1078
และเงินฝากในบัญชีธนาคารไทยพาณิชย์ จำกัด สาขาเดอะมอลล์งามวงศ์วาน ประเภทสะสมทรัพย์ เลขที่ 357-2-56990-2 ชื่อบัญชี “นางสาวภณิดา สาระผล” รายการฝากเงินเมื่อวันที่ 8 พฤศจิกายน 2554 จำนวน 254,000 บาท รายการฝากเงินเมื่อวันที่ 3 กันยายน 2555 จำนวน 1,242,500 บาท และรายการฝากเงินเมื่อวันที่ 10 กันยายน 2555 จำนวน 260,500 บาท ตามเอกสารหมาย ร.20 หน้า 564 ถึง 580 และ ร.29 หน้า 1049 ถึง 1078
ที่ผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 อ้างว่า เงินจำนวนดังกล่าวเป็นเงินที่ได้จากการขายทองคำ ที่ผู้คัดค้านที่ 2 นำเงินไปลงทุนซื้อทองคำเก็บสะสมไว้ แล้วมีการหมุนเวียนซื้อขายตามช่วงเวลา โดยผู้คัดค้านที่ 2 มีทองคำน้ำหนัก รวม 35 บาท เก็บสะสมไว้ตั้งแต่ปี 2544 ถึงปี 2553
มีรายได้จากการขายไม้ยูคาลิปตัสและไม้ประดู่ในปี 2548 และปี 2553 รวมเป็นเงิน 1,000,000 บาท และมีกำไรจากการขายผลิตภัณฑ์น้ำมันหอมระเหยในปี 2548 และปี 2559 เป็นเงินปีละประมาณ 175,500 บาท นั้น
เห็นว่า เป็นข้ออ้างลอยๆ ของผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 ไม่มีพยานหลักฐานสนับสนุน ว่าผู้คัดค้านที่ 2 ได้สะสมทองคำและมีรายได้ต่างๆ ดังที่อ้าง
แม้ผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 มีสมุดบัญชีเงินฝากธนาคาร รวมทั้งรายการฝากถอนเงินมาแสดงอ้างถึงจำนวนเงินที่มีการถอนออกจากบัญชีเงินฝากของผู้ถูกกล่าวหา แต่ก็ไม่ปรากฏรายการนำเข้าฝากบัญชีเงินฝากธนาคาร ของผู้คัดค้านที่ 2 ที่สอดคล้องบ่งชี้ให้เห็นได้ว่าได้รับมอบเงินดังกล่าว
ข้ออ้างของผู้ถูกกล่าวหา และผู้คัดค้านที่ 2 ที่มีเพียงถ้อยคำยืนยันว่า มีการส่งมอบเงินให้แก่กัน โดยปราศจากพยานหลักฐานอื่นสนับสนุน จึงมีน้ำหนักน้อย
ส่วนตารางราคาทองคำช่วงระหว่างปี 2544 ถึง 2557 เอกสารหมาย ค.3/1 และหนังสือยืนยันข้อเท็จจริงจากนายสมศักดิ์ บงกชเกตุสกุล เจ้าของร้านซื้อขายทองคำเอกสารหมาย ค.3/2 ที่ให้ข้อเท็จจริงเพียงว่า ผู้คัดค้านที่ 2 ซื้อขายทองคำกับร้านจริง ก็มิได้มีรายละเอียดว่าซื้อทองคำเมื่อใด มีมูลค่าเพียงใด จึงมิใช่พยานหลักฐานที่พิสูจน์ได้ว่า ผู้คัดค้านที่ 2 ซื้อและเก็บสะสมทองคำตามที่อ้าง
สำหรับเงิน 1,500,000 บาท ที่อ้างว่า ผู้คัดค้านที่ 2 ได้รับเป็นส่วนแบ่งจากเงินที่ได้จากการขายที่ดินทรัพย์มรดกของ นายรังสี สาระผล พี่ชายของผู้ถูกกล่าวหา ให้แก่นางฉายแสงกับนางผุสดีในราคา 3,000,000 บาท นั้น
แม้ผู้ถูกกล่าวหาและผู้คัดค้านทั้งสาม มีเอกสารการจดทะเบียนโอนกรรมสิทธิ์ที่ดินดังกล่าวให้ นางฉายแสงและนางผุสดี ตามสำเนาโฉนดที่ดินเอกสารหมาย ร.62 หน้า 1998 และ 1999 มาแสดง แต่การโอนกรรมสิทธิ์ดังกล่าวระบุว่าเป็นการโอนมรดก มิใช่การทำสัญญาซื้อขาย ที่อ้างว่านางฉายแสงและนางผุสดี ทยอยชำระเงิน ก็ไม่มีหลักฐานการชำระเงินและออกใบรับเงิน ให้แก่กัน
ทั้งไม่ปรากฏรายการโอนหรือนำเงินเข้าฝากบัญชีธนาคาร คงมีแต่เพียงหนังสือรับรองการจัดการมรดกลงวันที่ 1 ตุลาคม 2564 มีข้อความว่า ผู้ถูกกล่าวหาตกลงขายทรัพย์มรดกนี้ให้แก่ นางฉายแสงกับนางผุสดีในราคา 3,000,000 บาท แบ่งชำระด้วยการทยอยจ่ายเป็นงวดตาม เอกสารหมาย ร.62 หน้า 1995 ซึ่งจัดทำภายหลังได้
ประกอบกับการให้ถ้อยคำและคำเบิกความ ของผู้ถูกกล่าวหาและผู้คัดค้านทั้งสาม กับนางฉายแสงและนางผุสดีก็เบิกความขัดแย้งกันในส่วนของการชำระราคาที่ดิน โดยนางฉายแสงเบิกความว่าตกลงซื้อขายในราคา 3,000,000 บาท ไม่มีการทำสัญญา กำหนดชำระให้เสร็จภายใน 4 ปี ชำระเป็นรายปี ปีละ 500,000 บาท
ส่วน นางผุสดี เบิกความว่า การชำระราคาที่ดินไม่กำหนดเวลาเสร็จสิ้น ไม่จำกัดจำนวนเงินในการชำระ แต่ละครั้ง ซึ่งมีข้อพิรุธเกี่ยวกับการรวบรวมเงินและการชำระเงินดังกล่าวให้แก่ผู้คัดค้านที่ 1 ทั้งไม่มีพยานหลักฐานอื่นสนับสนุน ฟังไม่ได้ว่าผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 ได้ทรัพย์สิน โดยมีที่มาจากการขายทรัพย์มรดกดังกล่าว
ดังนั้น เงินในบัญชีเงินฝากที่มีการทำรายการฝากเข้าบัญชีตามคำร้อง จึงเป็นทรัพย์สินที่เกิดจากการร่ำรวยผิดปกติของผู้ถูกกล่าวหาที่ผู้คัดค้านที่ 2 ถือครองแทน
@ตีตกข้ออ้าง‘ถอนเงิน-ขายทรัพย์สิน’รวมซื้อ‘ที่ดิน’
3.ทรัพย์สินรายการเงินที่ผู้คัดค้านที่ 2 ได้รับจากขายที่ดินโฉนดเลขที่ 67350 ตำบลยายชา อำเภอสามพราน จังหวัดนครปฐม เมื่อวันที่ 18 ธันวาคม 2563 เป็นเงิน 11,000,000 บาท ตามสำเนาหนังสือสัญญาขายที่ดินเอกสารหมาย ร.34 หน้า 1161
ผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 อ้างว่า ผู้คัดค้านที่ 2 มีกรรมสิทธิ์ในที่ดินดังกล่าวด้วยการซื้อจากบุคคลภายนอก เมื่อวันที่ 25 ตุลาคม 2556 เป็นเงิน 8,500,000 บาท โดยผู้คัดค้านที่ 2 ซื้อมาด้วยเงินที่ได้จากการถอนเงินจากบัญชีเงินฝากธนาคารกรุงเทพ จำกัด (มหาชน) เลขที่ 059-0-81243-4 เมื่อวันที่ 14 ธันวาคม 2555 เป็นเงิน 741,000 บาท วันที่ 20 ธันวาคม 2555 เป็นเงิน 730,500 บาท วันที่ 4 มกราคม 2556 เป็นเงิน 436,000 บาท
และจากบัญชีเงินฝากธนาคารไทยพาณิชย์ จำกัด (มหาชน) เลขที่ 357-2-56990-2 เมื่อวันที่ 24 ธันวาคม 2555 เป็นเงิน 474,000 บาท และวันที่ 4 มกราคม 2556 เป็นเงิน 410,000 บาท รายได้จากธุรกิจเสื้อผ้าแบรนด์ DONYA เป็นเงิน 300,000 บาท
นอกจากนี้ ยังมีเงิน 1,500,000 บาท ที่ผู้ถูกกล่าวหาได้ถอนจากบัญชีเงินฝากธนาคารกรุงไทย จำกัด (มหาชน) เลขที่ 089-1-03193-6 เมื่อวันที่ 6 มีนาคม 2556 มอบให้แก่ผู้คัดค้านที่ 2 กับเงิน 3,500,000 บาท ที่ผู้ถูกกล่าวหาได้รับจากการขายที่ดินที่ตั้งสำนักงานให้แก่นายธนิก เมื่อวันที่ 2 กันยายน 2556 รวมทั้งเงินที่ได้จากการขายอุปกรณ์สำนักงานดังกล่าว เป็นเงิน 200,000 บาท
และเงิน 800,000 บาท ที่ผู้คัดค้านที่ 1 ได้จากการขายรถยนต์ ยี่ห้อ BENZ หมายเลขทะเบียน สส 3999 กรุงเทพมหานคร แล้วมอบให้ผู้คัดค้านที่ 2 ซึ่งรถยนต์คันดังกล่าว จดทะเบียนเมื่อวันที่ 18 เมษายน 2543 และได้โอนกรรมสิทธิ์จากผู้คัดค้านที่ 1 ไปยังนายปรีชา ช้างแก้ว เมื่อวันที่ 4 พฤษภาคม 2555 ตามเอกสารหมาย ร.60 หน้า 194 แล้วรวบรวม นำไปชำระราคาที่ดินดังกล่าว เมื่อวันที่ 25 ตุลาคม 2556 ตามสำเนาหนังสือสัญญาขายที่ดิน
องค์คณะผู้พิพากษาเสียงข้างมาก เห็นว่า ที่ผู้คัดค้านที่ 2 อ้างว่า ถอนเงินจากบัญชีธนาคารกรุงเทพ จำกัด (มหาชน) เลขที่ 059-0-81243-4 เมื่อวันที่ 9 มีนาคม 2556 เป็นเงิน 436,000 บาท และจากบัญชีธนาคารไทยพาณิชย์ จำกัด (มหาชน) เลขที่ 357-2-56990-2 เมื่อวันที่ 9 มีนาคม 2556 เป็นเงิน 410,000 บาท
เมื่อพิจารณาจาก รายการบัญชีเอกสารหมาย ร.20 หน้า 578 และ ร.21 หน้า 587 แล้ว มีรายการถอนเงินจำนวน เงิน 410,000 บาท และ 436,000 บาท ตามลำดับ ซึ่งตรงกับรายการที่ถอนเงินจากแต่ละบัญชี เมื่อวันที่ 4 มกราคม 2556 แต่กลับไม่ปรากฏรายการถอนเงินเมื่อวันที่ 9 มีนาคม 2556 จากบัญชีเงินฝากทั้งสองบัญชีแต่อย่างใด
จึงฟังไม่ได้ว่าเมื่อวันที่ 9 มีนาคม 2556 มีการถอนเงินจากบัญชีเงินฝากธนาคาร คงฟังได้เพียงว่ามีการถอนเงินจำนวนดังกล่าวจากบัญชีเงินฝากธนาคารเมื่อวันที่ 4 มกราคม 2556 ซึ่งเงินจำนวนอื่นที่ผู้คัดค้านที่ 2 อ้างว่าถอนมาจากบัญชีเงินฝากธนาคารดังกล่าวนั้น เป็นเงินจำนวนที่ผู้คัดค้านที่ 2 ชี้แจงแหล่งที่มาไม่ได้ว่า มิได้เกิดจากการร่ำรวยผิดปกติดังวินิจฉัยแล้วข้างต้น
สำหรับเงิน 800,000 บาท ที่อ้างว่าได้มาจากการขายรถยนต์ แม้ผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 มีเอกสารข้อมูลรถแสดงการจดทะเบียนรถยนต์ เปลี่ยนแปลงกรรมสิทธิ์จากผู้คัดค้านที่ 1 ไปยังบุคคลอื่นเมื่อวันที่ 4 พฤษภาคม 2555 ตามเอกสารหมาย ร.60 หน้า 1944
แต่ก็ไม่ปรากฏสัญญาซื้อขาย รวมทั้งรายการนำเงินจำนวนดังกล่าวเข้าฝากในบัญชีธนาคารหรือที่แสดงไว้ในเอกสารอื่นใด อันจะบ่งชี้ให้ฟังได้ว่าผู้คัดค้านที่ 1 ขายรถยนต์ได้เป็นเงินจำนวนดังกล่าวแล้วมอบให้แก่ผู้คัดค้านที่ 2 และหากมอบให้จริง เงินจำนวนมากเช่นนี้เหตุใดผู้คัดค้านที่ 2 ไม่นำฝากธนาคารไว้
ส่วนเงินรายได้จากธุรกิจเสื้อผ้า แบรนด์ DONYA เป็นเงิน 300,000 บาท และเงินที่ได้จากการขายอุปกรณ์สำนักงานเป็นเงิน 200,000 บาท ล้วนแต่ไม่ปรากฏหลักฐานสนับสนุนว่า มีการขายทรัพย์ได้เงินจำนวนดังกล่าวมาจริง
สำหรับเงินจากการขายที่ดินพร้อมสิ่งปลูกสร้าง (สำนักงาน) เป็นเงิน 3,500,000 บาท โดยจดทะเบียนโอนกรรมสิทธิ์เมื่อวันที่ 2 กันยายน 2556 ให้แก่นายธนิก ตามหนังสือสัญญาขายที่ดินเอกสารหมาย ร.35 หน้า 1234 นั้น
แม้นายธนิก ให้ถ้อยคำตามบันทึกปากคำเอกสาร หมาย ร.64 ว่า ซื้อที่ดินและสิ่งปลูกสร้างดังกล่าวมาจากผู้ถูกกล่าวหาในราคา 3,500,000 บาท ชำระราคาด้วยเงินสดให้แก่ผู้ถูกกล่าวหา และได้ยินผู้ถูกกล่าวหาบอกว่า จะแบ่งเงินให้ลูก ก็เป็นเพียงถ้อยคำลอยๆ ของนายธนิก ซึ่งผู้คัดค้านที่ 2 ไม่มีหลักฐานการนำฝากเงินดังกล่าวไว้ในบัญชีธนาคารของผู้คัดค้านที่ 2 ผิดปกติวิสัยที่วิญญชนพึงกระทำ
ส่วนที่ผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 อ้างว่า มีรายได้จากการขายอุปกรณ์สำนักงานให้แก่นายธนิกเป็นเงิน 200,000 บาท ก็ขัดแย้งกับถ้อยคำของนายธนิกที่ว่า ไม่ได้ซื้ออุปกรณ์สำนักงานจากผู้ถูกกล่าวหา
ส่วนเงินสด 1,500,000 บาท ที่อ้างว่า ผู้ถูกกล่าวหาเบิกถอนจากบัญชีเงินฝากธนาคาร เมื่อวันที่ 6 มีนาคม 2556 แล้วมอบให้แก่ผู้คัดค้านที่ 2
แม้ตามรายการเคลื่อนไหวทางบัญชีเอกสารหมาย ค.1/1 มีรายการเบิกถอนเงิน 2,000,000 บาท จากบัญชีดังกล่าว แต่จากเอกสารหลักฐานที่ผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 นำมาแสดง ไม่ปรากฏว่ามีรายการนำเงินฝากเข้าในบัญชีเงินฝากธนาคารของผู้คัดค้านที่ 2 ในวันเดียวกันหรือวันที่ใกล้เคียงกัน
โดยอ้างว่าได้รับไว้แล้วเก็บเป็นเงินสด ซึ่งเป็นระยะเวลาก่อนซื้อที่ดินโฉนดเลขที่ 67350 ตำบลยายชา อำเภอสามพราน จังหวัดนครปฐม เมื่อวันที่ 25 ตุลาคม 2556 นานกว่า 7 เดือน ผิดปกติวิสัยที่จะเก็บเงินสดจำนวนมากไว้นานเช่นนี้
นอกจากข้ออ้างข้างต้นแล้ว รายการแหล่งเงินได้ที่ยกขึ้นกล่าวอ้างว่า เป็นเงินหมุนเวียนสะสมผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 ต่างก็ยกขึ้นกล่าวอ้างลอยๆ ไม่มีพยานหลักฐานอื่นสนับสนุน ทั้งมีจำนวนไม่สอดคล้องกับที่ยื่นไว้ในแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาของผู้คัดค้านที่ 2 เอกสารหมาย ร.16 จึงมิอาจพิสูจน์ถึงแหล่งที่มาของเงินจำนวนดังกล่าวได้ดังที่ยกขึ้นอ้าง
ประกอบกับการชำระราคาที่ดินของผู้คัดค้านที่ 2 ก็เป็นการชำระด้วย เงินสด 200,000 บาท และแคชเชียร์เช็คสั่งจ่ายนางนงลักษณ์ จำนวน 2 ฉบับ ได้แก่ แคชเชียร์ เช็คธนาคารกสิกรไทย จำกัด (มหาชน) เลขที่ 9730236 ลงวันที่ 24 ตุลาคม 2556 จำนวน 4,800,000 บาท และเลขที่ 9730236 ลงวันที่ 24 ตุลาคม 2556 จำนวน 2,500,000 บาท ตามเอกสารหมาย ร.32 หน้า 1150 ถึง 1154
เป็นพิรุธว่า เหตุใดจึงถอนเงินจากบัญชีธนาคารตามที่อ้างตั้งแต่ช่วงเดือนธันวาคม 2555 กับเดือนมกราคม 2556 มาเก็บไว้เป็นเงินสด ทั้งที่ปรากฏว่าผู้คัดค้านที่ 2 ก็ใช้บริการทางการเงินด้วยการทำธุรกรรมฝากถอนเงินกับธนาคาร ข้ออ้างของผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 จึงฟังไม่ได้ว่าทรัพย์สินดังกล่าวมิได้เกิดจากการร่ำรวยผิดปกติ
ดังนั้น เงินได้จากการขายที่ดินดังกล่าว ต่อมาเป็นเงิน 11,000,000 บาท จึงเป็นทรัพย์สินหรือผลประโยชน์ที่ได้มาแทนเงินที่ร่ำรวยผิดปกติของผู้ถูกกล่าวหาที่ผู้คัดค้านที่ 2 ถือครองแทน
@พิสูจน์ไม่ได้ที่มา‘เงินชำระค่ารถ-เงินฝาก-ซื้อที่ดิน’
4.ทรัพย์สินรายการเงินที่ผู้คัดค้านที่ 2 นำไปชำระค่าเช่าซื้อรถยนต์ ยี่ห้อ โตโยต้า หมายเลขทะเบียน ฎช 599 กรุงเทพมหานคร ตามสำเนาสัญญาเช่าซื้อกับธนาคารไทยพาณิชย์ จำกัด (มหาชน) ฉบับลงวันที่ 28 ธันวาคม 2554 เอกสารหมาย ร.31 หน้า 1147 ถึง 1149 โดยชำระเงินดาวน์ด้วยเงินสด
แบ่งเป็นชำระเงินจอง 5,000 บาท ตามสำเนาใบรับเงินชั่วคราว ลงวันที่ 19 ธันวาคม 2554 เอกสารหมาย ร.33 หน้า 1157 และชำระเงินดาวน์เป็นเงินสด อีก 875,000 บาท ตามสำเนาใบรับเงินชั่วคราวลงวันที่ 22 ธันวาคม 2554 เอกสารหมาย ร.33 หน้า 1156 รวมเป็นเงิน 880,000 บาท
ซึ่งผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 อ้างว่า เป็นการชำระด้วยการนำเงินสะสมและเงินที่ได้จากการขายทองคำและนำเข้าบัญชีเงินฝากเมื่อวันที่ 12 มกราคม 2555 เงินคงเหลือเก็บเป็นเงินสดซึ่งรวมกับที่สะสมไว้เดิม รวมเป็นเงิน 909,600 บาท นั้น
เห็นว่า เงินดังกล่าวเป็นเงินที่มีแหล่งที่มาเดียวกันกับที่ผู้ถูกกล่าวหาและผู้คัดค้านที่ 2 ชี้แจง แสดงไม่ได้ว่าเป็นทรัพย์สินที่มิได้เกิดจากการร่ำรวยผิดปกติ
ประกอบกับช่วงเวลาที่อ้างว่าได้รับเงินมานั้น เป็นเวลาภายหลังจากที่ชำระเงินดาวน์ไปแล้ว ตามสำเนาใบเสร็จรับเงินของผู้ให้เช่าซื้อ เป็นพิรุธ รับฟังไม่ได้ตามที่ยกขึ้นอ้าง จึงฟังไม่ได้ว่าเป็นทรัพย์สินที่ไม่ได้เกิดจากการร่ำรวย ผิดปกติ
ดังนั้น ทรัพย์สินรายการนี้จึงเป็นทรัพย์สินที่เกิดจากการร่ำรวยผิดปกติของผู้ถูกกล่าวหา ที่ผู้คัดค้านที่ 2 ถือครองแทน
5.ทรัพย์สินรายการเงินฝาก ในบัญชีธนาคารกรุงไทย จำกัด (มหาชน) สาขาเซ็นทรัล พลาซ่า ขอนแก่น ประเภทฝากประจำ เลขที่ 981-0-46809-1 ชื่อบัญชี “นายภพพล สาระผล” เป็นเงิน 500,000 บาท เมื่อวันที่ 29 กรกฎาคม 2555 ตามเอกสารหมาย ร.28 หน้า 1046 ถึง 1048
ผู้ถูกกล่าวหา ผู้คัดค้านที่ 1 และที่ 3 อ้างว่า เงินจำนวนดังกล่าวเป็นเงินที่ผู้คัดค้านที่ 3 ได้รับมาจากผู้คัดค้านที่ 1 โดยผู้คัดค้านที่ 1 ถอนจากบัญชีเงินฝาก ธนาคารกรุงไทย จำกัด (มหาชน) สาขาขอนแก่น เลขที่ 405-1-64705-6 ของผู้คัดค้านที่ 1 เมื่อวันที่ 15 ธันวาคม 2554 เป็นเงิน 300,000 บาท
และวันที่ 17 ธันวาคม 2554 เป็นเงิน 300,000 บาท รวม 600,000 บาท ตามรายการบัญชีเอกสารหมาย ค.4/1 แล้ว มอบเป็นเงินสดให้ผู้คัดค้านที่ 3 เก็บรักษาเงินสดไว้ในตู้เซฟที่บ้านเมื่อเดือนมกราคม 2555 จำนวน 200,000 บาท
ต่อมาวันที่ 16 เมษายน 2555 ผู้คัดค้านที่ 1 ถอนเงินเพิ่มเติมอีก 100,000 บาท และวันที่ 10 มิถุนายน 2555 จำนวน 100,000 บาท ตามรายการบัญชี เอกสารหมาย ค.4/1 ผู้คัดค้านที่ 1 นำมารวมกับเงินสดที่มีอยู่เดิม แล้วมอบเงินสดให้แก่ ผู้คัดค้านที่ 3 อีกจำนวน 300,000 บาท ผู้คัดค้านที่ 3 จึงมีเงินสดรวม 500,000 บาท
จากนั้นผู้คัดค้านที่ 1 พาผู้คัดค้านที่ 3 ไปเปิดบัญชีเงินฝากประจำธนาคารกรุงไทย จำกัด (มหาชน) สาขา เซ็นทรัลพลาซ่า ขอนแก่น เลขที่ 981-0-46809-1 เมื่อวันที่ 29 กรกฎาคม 2555
องค์คณะผู้พิพากษาเสียงข้างมาก เห็นว่า แม้ผู้ถูกกล่าวหา ผู้คัดค้านที่ 1 และที่ 3 มีเอกสารรายการเบิกถอนเงินจากบัญชีเงินฝากธนาคารของผู้คัดค้านที่ 1 มาแสดง แต่ก็ไม่ปรากฏ ข้อเท็จจริงจากพยานหลักฐานอื่นใดที่พิสูจน์ได้ว่าเงินจำนวนที่เบิกถอนมานั้น เป็นจำนวนเดียวกัน กับที่มอบให้แก่ผู้คัดค้านที่ 3 ตามทรัพย์สินรายการนี้
ข้ออ้างดังกล่าวง่ายต่อการยกขึ้นอ้าง ทั้งไม่มีเหตุที่แสดงบ่งชี้ว่ามีความจำเป็นต้องเบิกถอนเงินมาเก็บไว้เป็นเงินสด แล้วนำกลับไปเปิดบัญชี เงินฝากธนาคารอีก เป็นพิรุธ ผู้ถูกกล่าวหา ผู้คัดค้านที่ 1 และที่ 3 พิสูจน์ไม่ได้ว่าทรัพย์สิน ดังกล่าวมีแหล่งที่มาที่มิได้เกิดจากการร่ำรวยผิดปกติ ฟังได้ว่าเป็นทรัพย์สินที่เกิดจากการร่ำรวยผิดปกติของผู้ถูกกล่าวหา ที่ผู้คัดค้านที่ 3 ถือครองแทน
6.ทรัพย์สินรายการเงินที่นำไปซื้อที่ดินโฉนดเลขที่ 66960 และเลขที่ 170170 ตำบลในเมือง อำเภอเมืองขอนแก่น จังหวัดขอนแก่น 2 แปลง ราคาตามสัญญา 1,000,000 บาท เมื่อวันที่ 10 พฤศจิกายน 2554
และซื้อที่ดินโฉนดเลขที่ 170171 ตำบล ในเมือง อำเภอเมืองขอนแก่น จังหวัดขอนแก่น 1 แปลง ในราคาตามสัญญา 1,000,000 บาท เมื่อวันที่ 10 พฤศจิกายน 2554 แล้วจดทะเบียนให้ผู้คัดค้านที่ 3 เป็นผู้มีกรรมสิทธิ์ในที่ดิน ทั้ง 3 แปลงดังกล่าว
โดยผู้คัดค้านที่ 1 เป็นผู้ดำเนินการชำระราคาที่ดินทั้ง 3 แปลง ด้วยเงินสด ให้แก่นางสาวณัฐกมล ประเสริฐรุ่งเรือง 2,000,000 บาท ตามเอกสารหมาย ร.23 หน้า 448 ถึง 952 และหน้า 956 ถึง 962 ที่ผู้ถูกกล่าวหาและผู้คัดค้านที่ 3 อ้างว่า เป็นเงินที่ผู้คัดค้านที่ 3 ได้จากการขายที่ดินโฉนดเลขที่ 60761 ตำบลในเมือง อำเภอเมืองขอนแก่น จังหวัดขอนแก่น ซึ่งเป็นที่ดินมรดกของนายรังสีให้แก่นางฉายแสงและนางผุสดีนั้น
เห็นว่า เงินจำนวนดังกล่าวผู้ถูกกล่าวหากับผู้คัดค้านทั้งสามอ้างถึงแหล่งที่มาเดียวกัน ซึ่งศาลได้วินิจฉัยไว้แล้วข้างต้น โดยผู้คัดค้านที่ 3 มิได้ยกข้อเท็จจริงหรือพยานหลักฐานสนับสนุนแตกต่างจากผู้ถูกกล่าวหากับผู้คัดค้านที่ 1 และที่ 2
ดังนั้น ผู้ถูกกล่าวหาและผู้คัดค้านที่ 3 จึงพิสูจน์ไม่ได้ว่าเป็นทรัพย์สินที่ไม่ได้เกิดจากการร่ำรวยผิดปกติ ฟังได้ว่าเป็นทรัพย์สินที่เกิดจากการร่ำรวยผิดปกติของผู้ถูกกล่าวหาที่ผู้คัดค้านที่ 3 ถือครองแทน
@พิพากษายึดทรัพย์ฯ‘ค่าซื้อรถ-เงินฝาก-ที่ดิน’ 19.9 ล้าน
พิพากษาว่า ให้ทรัพย์สินของนายภูมิ สาระผล ผู้ถูกกล่าวหา ซึ่งอยู่ในการถือครองของผู้คัดค้านทั้งสาม ประกอบด้วย ทรัพย์สินในชื่อของผู้คัดค้านที่ 1 คือ เงินที่นำไปชำระราคารถยนต์ ยี่ห้อ โฟล์คสวาเกน เป็นเงิน 1,430,000 บาท
ทรัพย์สินในชื่อของผู้คัดค้านที่ 2 คือ (1) เงินฝากในบัญชีธนาคารกรุงเทพ จำกัด (มหาชน) สาขาถนนสรงประภาดอนเมือง ประเภทสะสมทรัพย์ เลขที่ 059-0-81243-4 ชื่อบัญชี “นางสาวภณิดา สาระผล” รวม 3 รายการ เป็นเงิน 1,386,750 บาท (2) เงินฝากในบัญชีธนาคารไทยพาณิชย์ จำกัด (มหาชน) สาขาถนนสรงประภา (ดอนเมือง) ประเภทสะสมทรัพย์ เลขที่ 248-2-20544-8 ชื่อบัญชี “MISS PANIDA SARAPOL” เป็นเงิน 490,000 บาท
(3) เงินฝากในบัญชีธนาคารไทยพาณิชย์ จำกัด (มหาชน) สาขาเดอะมอลล์งามวงศ์วาน ประเภทสะสมทรัพย์ เลขที่ 357-2-56990-2 ชื่อบัญชี “นางสาวภณิดา สาระผล” รวม 3 รายการ เป็นเงิน 2,261,000 บาท
(4) เงินที่ผู้คัดค้านที่ 2 ได้มาจากการขายที่ดินโฉนดเลขที่ 67350 ตำบลยายชา อำเภอสามพราน จังหวัด นครปฐม เมื่อวันที่ 18 ธันวาคม 2563 เป็นเงิน 11,000,000 บาท (5) เงินดาวน์รถยนต์ ยี่ห้อ โตโยต้า ที่ผู้คัดค้านที่ 2 ชำระด้วยเงินสด เป็นเงิน 880,000 บาท
และทรัพย์สินในชื่อของผู้คัดค้านที่ 3 คือ (1) เงินฝากในบัญชีธนาคารกรุงไทย จำกัด (มหาชน) สาขาเซ็นทรัลพลาซ่า ขอนแก่น ประเภทฝากประจำ เลขที่ 981-46809-1 ชื่อบัญชี “นายภพพล สาระผล” เป็นเงิน 500,000 บาท (2) เงินที่ผู้คัดค้านที่ 3 นำไปซื้อที่ดินโฉนดเลขที่ 66960 และเลขที่ 170170 ตำบลในเมือง อำเภอเมืองขอนแก่น จังหวัดขอนแก่น รวมเป็นเงิน 1,000,000 บาท
และ (3) เงินที่ผู้คัดค้านที่ 3 นำไปซื้อที่ดินโฉนดเลขที่ 170171 ตำบลในเมือง อำเภอ เมืองขอนแก่น จังหวัดขอนแก่น เป็นเงิน 1,000,000 บาท รวมมูลค่า 19,947,750 บาท ตามคำร้อง พร้อมด้วยดอกผลของทรัพย์สินดังกล่าวให้ตกเป็นของแผ่นดิน
หากไม่สามารถบังคับเอาแก่ทรัพย์สินดังกล่าวของผู้ถูกกล่าวหาและผู้คัดค้านทั้งสามให้ตกเป็นของแผ่นดินได้ทั้งหมด หรือบางส่วน ให้บังคับคดีเอาแก่ทรัพย์สินอื่นของผู้ถูกกล่าวหาภายในระยะเวลาสิบปีนับแต่วันที่ศาลมีคำพิพากษาถึงที่สุด แต่ต้องไม่เกินมูลค่าของทรัพย์สินที่ศาลสั่งให้ตกเป็นของแผ่นดิน
ในส่วนค่าฤชาธรรมเนียม องค์คณะผู้พิพากษาเสียงข้างมาก เห็นว่า ผู้ร้องได้รับยกเว้นค่าธรรมเนียมศาลและไม่ได้เสียค่าขึ้นศาล จึงไม่มีค่าขึ้นศาล ที่ผู้ถูกกล่าวหาและผู้คัดค้านทั้งสาม ต้องใช้แทน ผู้ร้องมิได้แต่งทนายความ
จึงไม่กำหนดค่าทนายความให้ผู้ร้องดำเนินคดีแทนรัฐ ขอให้ทรัพย์สินของผู้ถูกกล่าวหาซึ่งอยู่ในการถือครองของผู้คัดค้านทั้งสามพร้อมดอกผลตกเป็นของแผ่นดิน
จึงให้ผู้ถูกกล่าวหาและผู้คัดค้านทั้งสามร่วมกันชำระค่าใช้จ่ายในการดำเนินคดี เป็นเงิน 190,000 บาท และค่าป่วยการพยานเป็นเงิน 1,000 บาท แก่แผ่นดินเสียด้วย ค่าฤชาธรรมเนียมอื่นนอกจากนี้ให้เป็นพับ
อ่านประกอบ :
ซุกชื่อ 'ลูก-เมีย'! ป.ป.ช.ชี้มูล 'ภูมิ สาระผล' คดีร่ำรวยผิดปกติ 19.9 ล. ขอศาลฯยึดทรัพย์
ศาลฎีกาฯ สั่งยึดทรัพย์ ‘ภูมิ สาระผล’อดีต รมช.พาณิชย์ รวยผิดปกติ 19.9 ล.
 Isranews Agency | สำนักข่าวอิศรา