‘ธปท.’ เผยสินเชื่อ ‘ระบบธนาคารพาณิชย์’ โต 4% จากการปล่อยกู้ ‘รายใหญ่’ ลงทุน ‘เทคโนโลยีขั้นสูง-AI’ กู้เป็น ‘ทุนหมุนเวียน’ หลังต้นทุนสูงขึ้น ด้าน ‘สินเชื่อ SMEs’ หดตัว 4.2% ติดลบต่อเนื่อง 17 ไตรมาส ขณะที่ NPL ภาพรวมทรงตัวที่ 2.82%
.........................................
เมื่อวันที่ 17 พ.ย. นายสมชาย เลิศลาภวศิน ผู้ช่วยผู้ว่าการ สายกำกับสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) แถลงสรุปสรุปภาพรวมธนาคารพาณิชย์ ไตรมาส 3/2569 ว่า ในไตรมาส 3/2569 ระบบธนาคารพาณิชย์มีความมั่นคงและมีเสถียรภาพ โดยมีเงินกองทุน เงินสำรอง และสภาพคล่อง อยู่ในระดับสูง สะท้อนถึงความมั่นคงและเข็มแข็งของภาคการเงินไทย
ด้านสินเชื่อระบบธนาคารพาณิชย์ (รวมเครือ) ไตรมาส 3/2569 ขยายตัว 4% จากระยะเดียวกันปีก่อน จากแรงส่งของสินเชื่อธุรกิจขนาดใหญ่ที่ขยายตัวต่อเนื่องเป็นสำคัญ โดยส่วนใหญ่ใช้เพื่อเป็นเงินทุนหมุนเวียนและรองรับต้นทุนที่สูงขึ้น รวมถึงเพื่อรองรับการลงทุนใหม่ของอุตสาหกรรมด้านเทคโนโลยีและปัญญาประดิษฐ์ (AI) ขณะที่สินเชื่อธุรกิจ SMEs และสินเชื่ออุปโภคบริโภคยังหดตัว สะท้อนการฟื้นตัวของเศรษฐกิจที่ยังขยายตัวไม่ทั่วถึง (K-shaped recovery)
“ภาพรวมสินเชื่อฟื้นตัวดีขึ้น โดยขยายตัว 4% เทียบกับไตรมาสก่อนที่ขยายตัว 2% โดยมีแรงขับเคลื่อนหลักจากสินเชื่อธุรกิจขนาดใหญ่ ซึ่งที่ผ่านมามีความต้องการลงทุนทั้งจากไทยและต่างประเทศเกี่ยวกับ AI และส่วนที่เกี่ยวเนื่องกับการลงทุนเทคโนโลยีขั้นสูง ประกอบกับตัวส่งออกก็ปรับตัวดีขึ้น เหล่านี้เป็นปัจจัยขับเคลื่อนให้สินเชื่อขยายตัว แต่ถ้าเราดูในส่วนของ SMEs ก็ยังติดลบอยู่ จึงนำมาสู่มาตรการของทางการที่ต้องสนับสนุนในส่วนนี้” นายสมชาย กล่าว
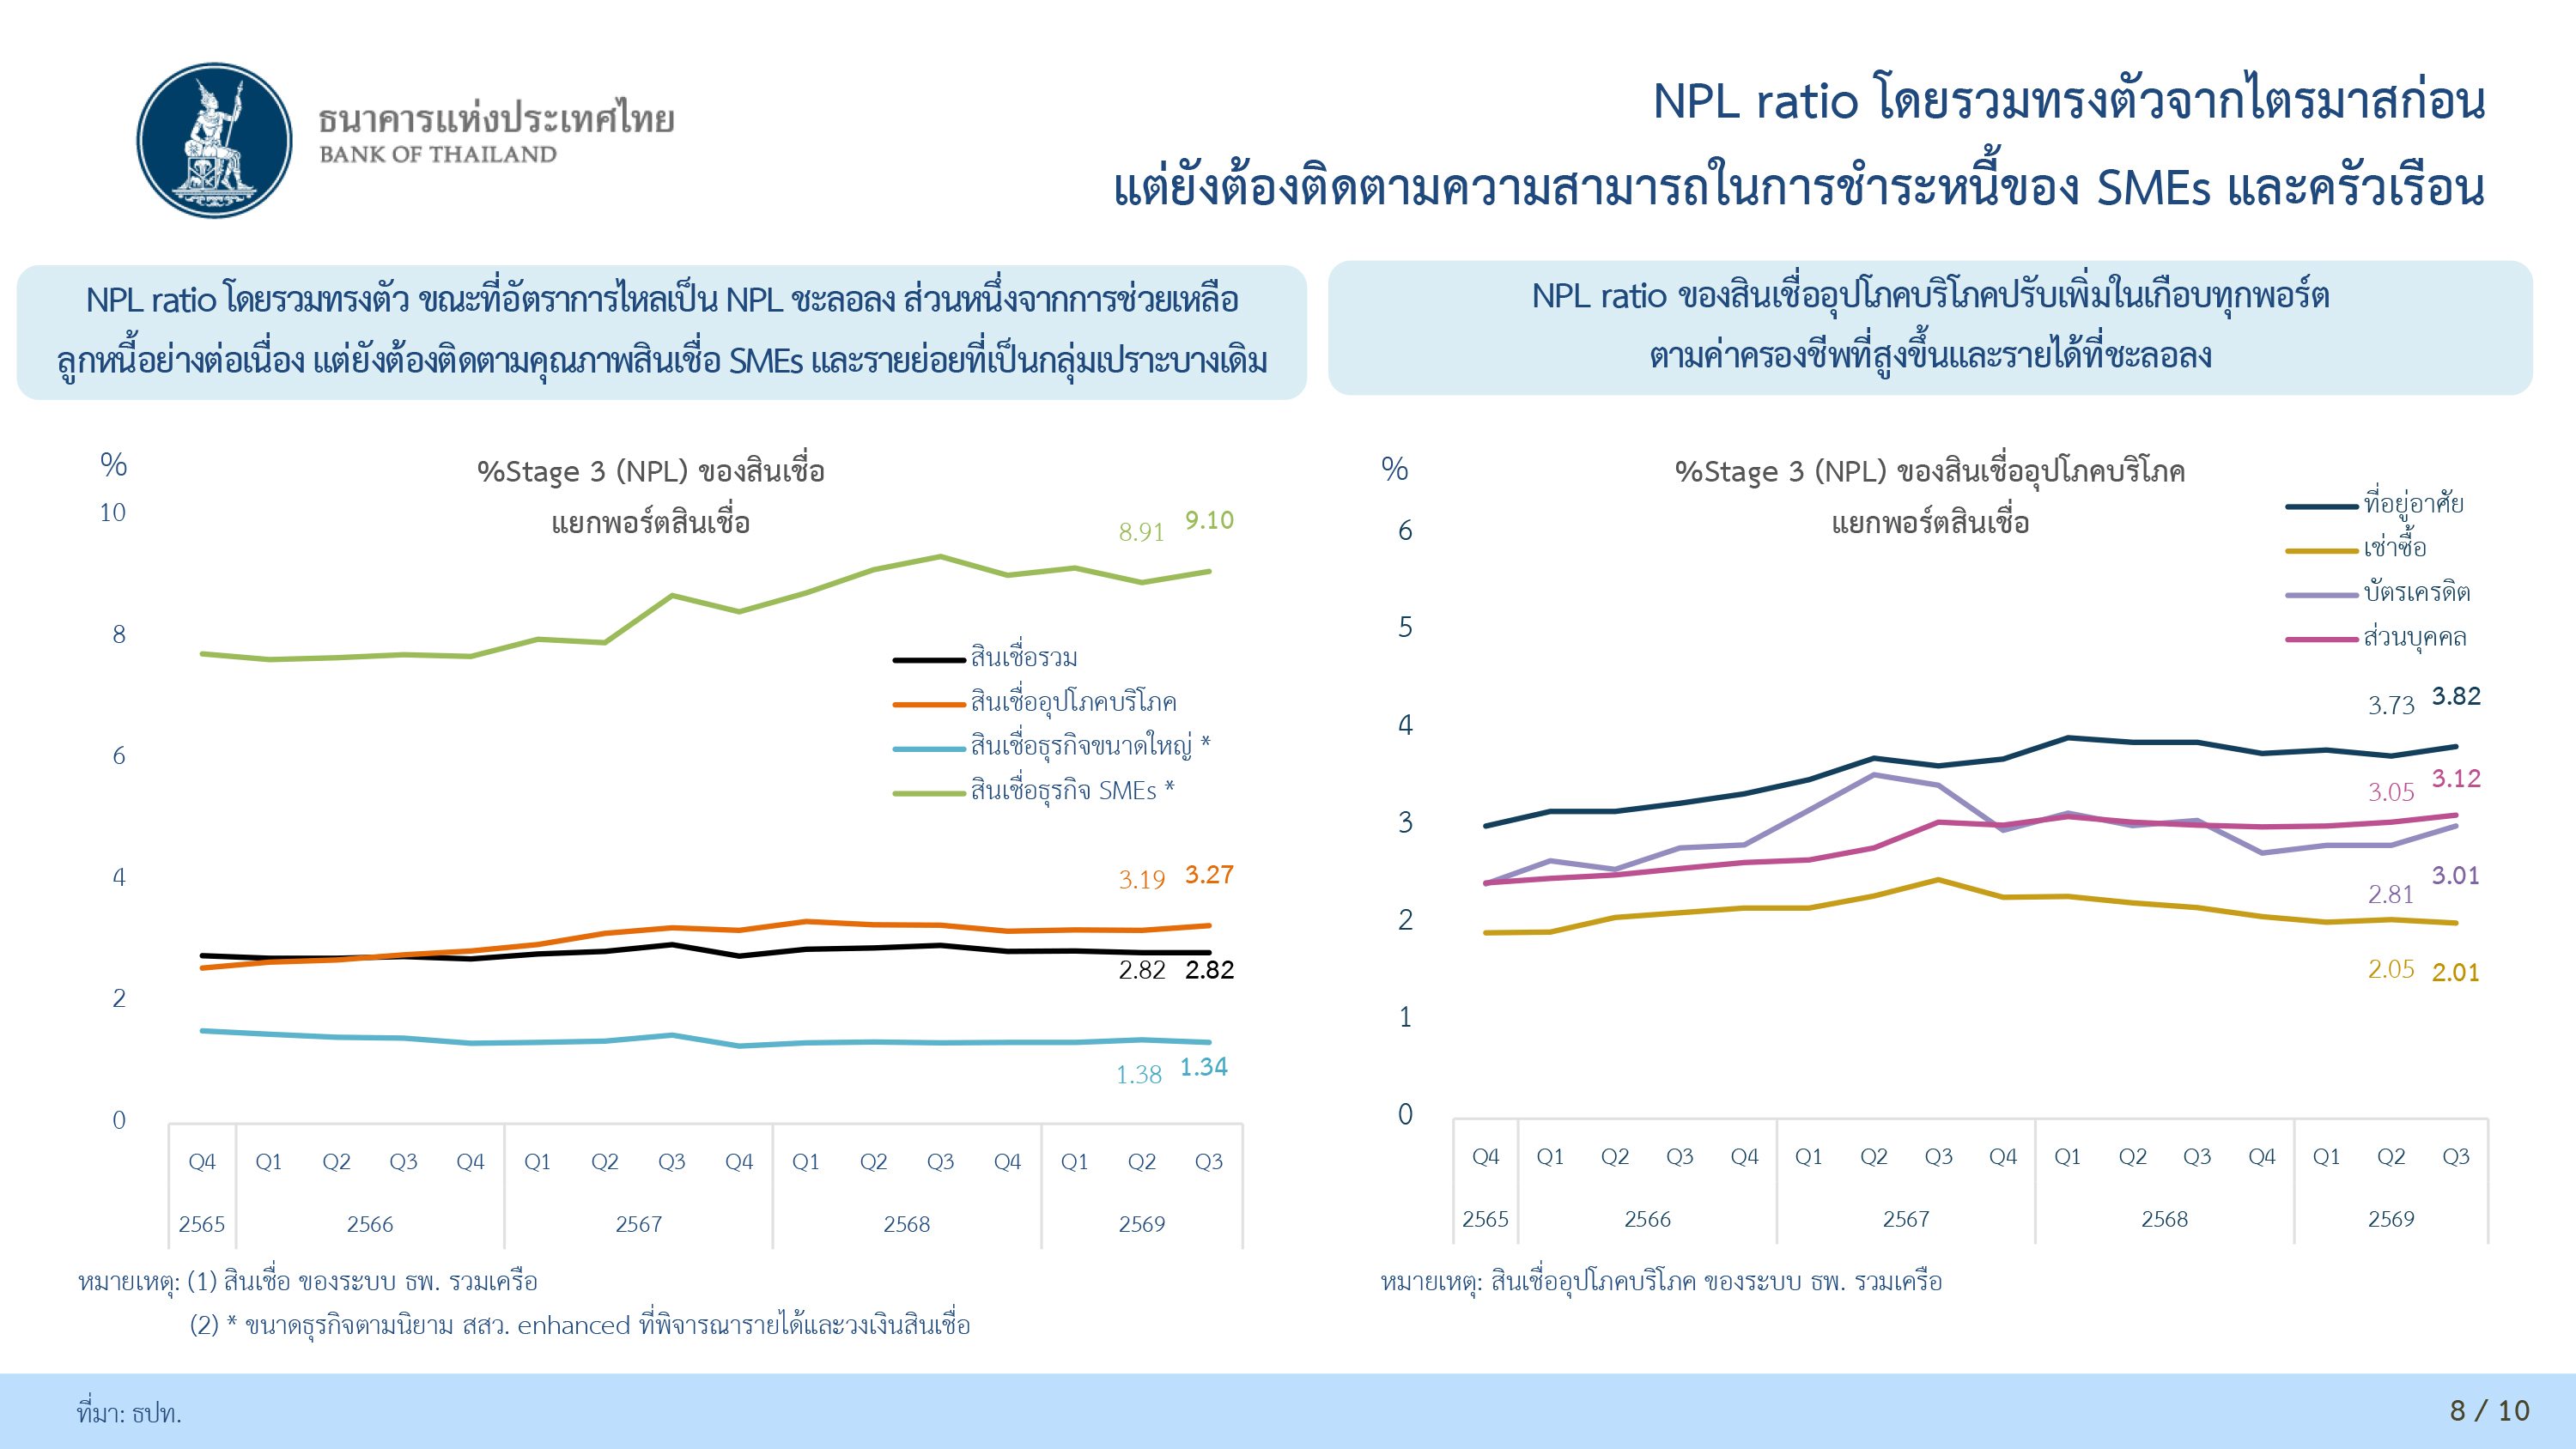
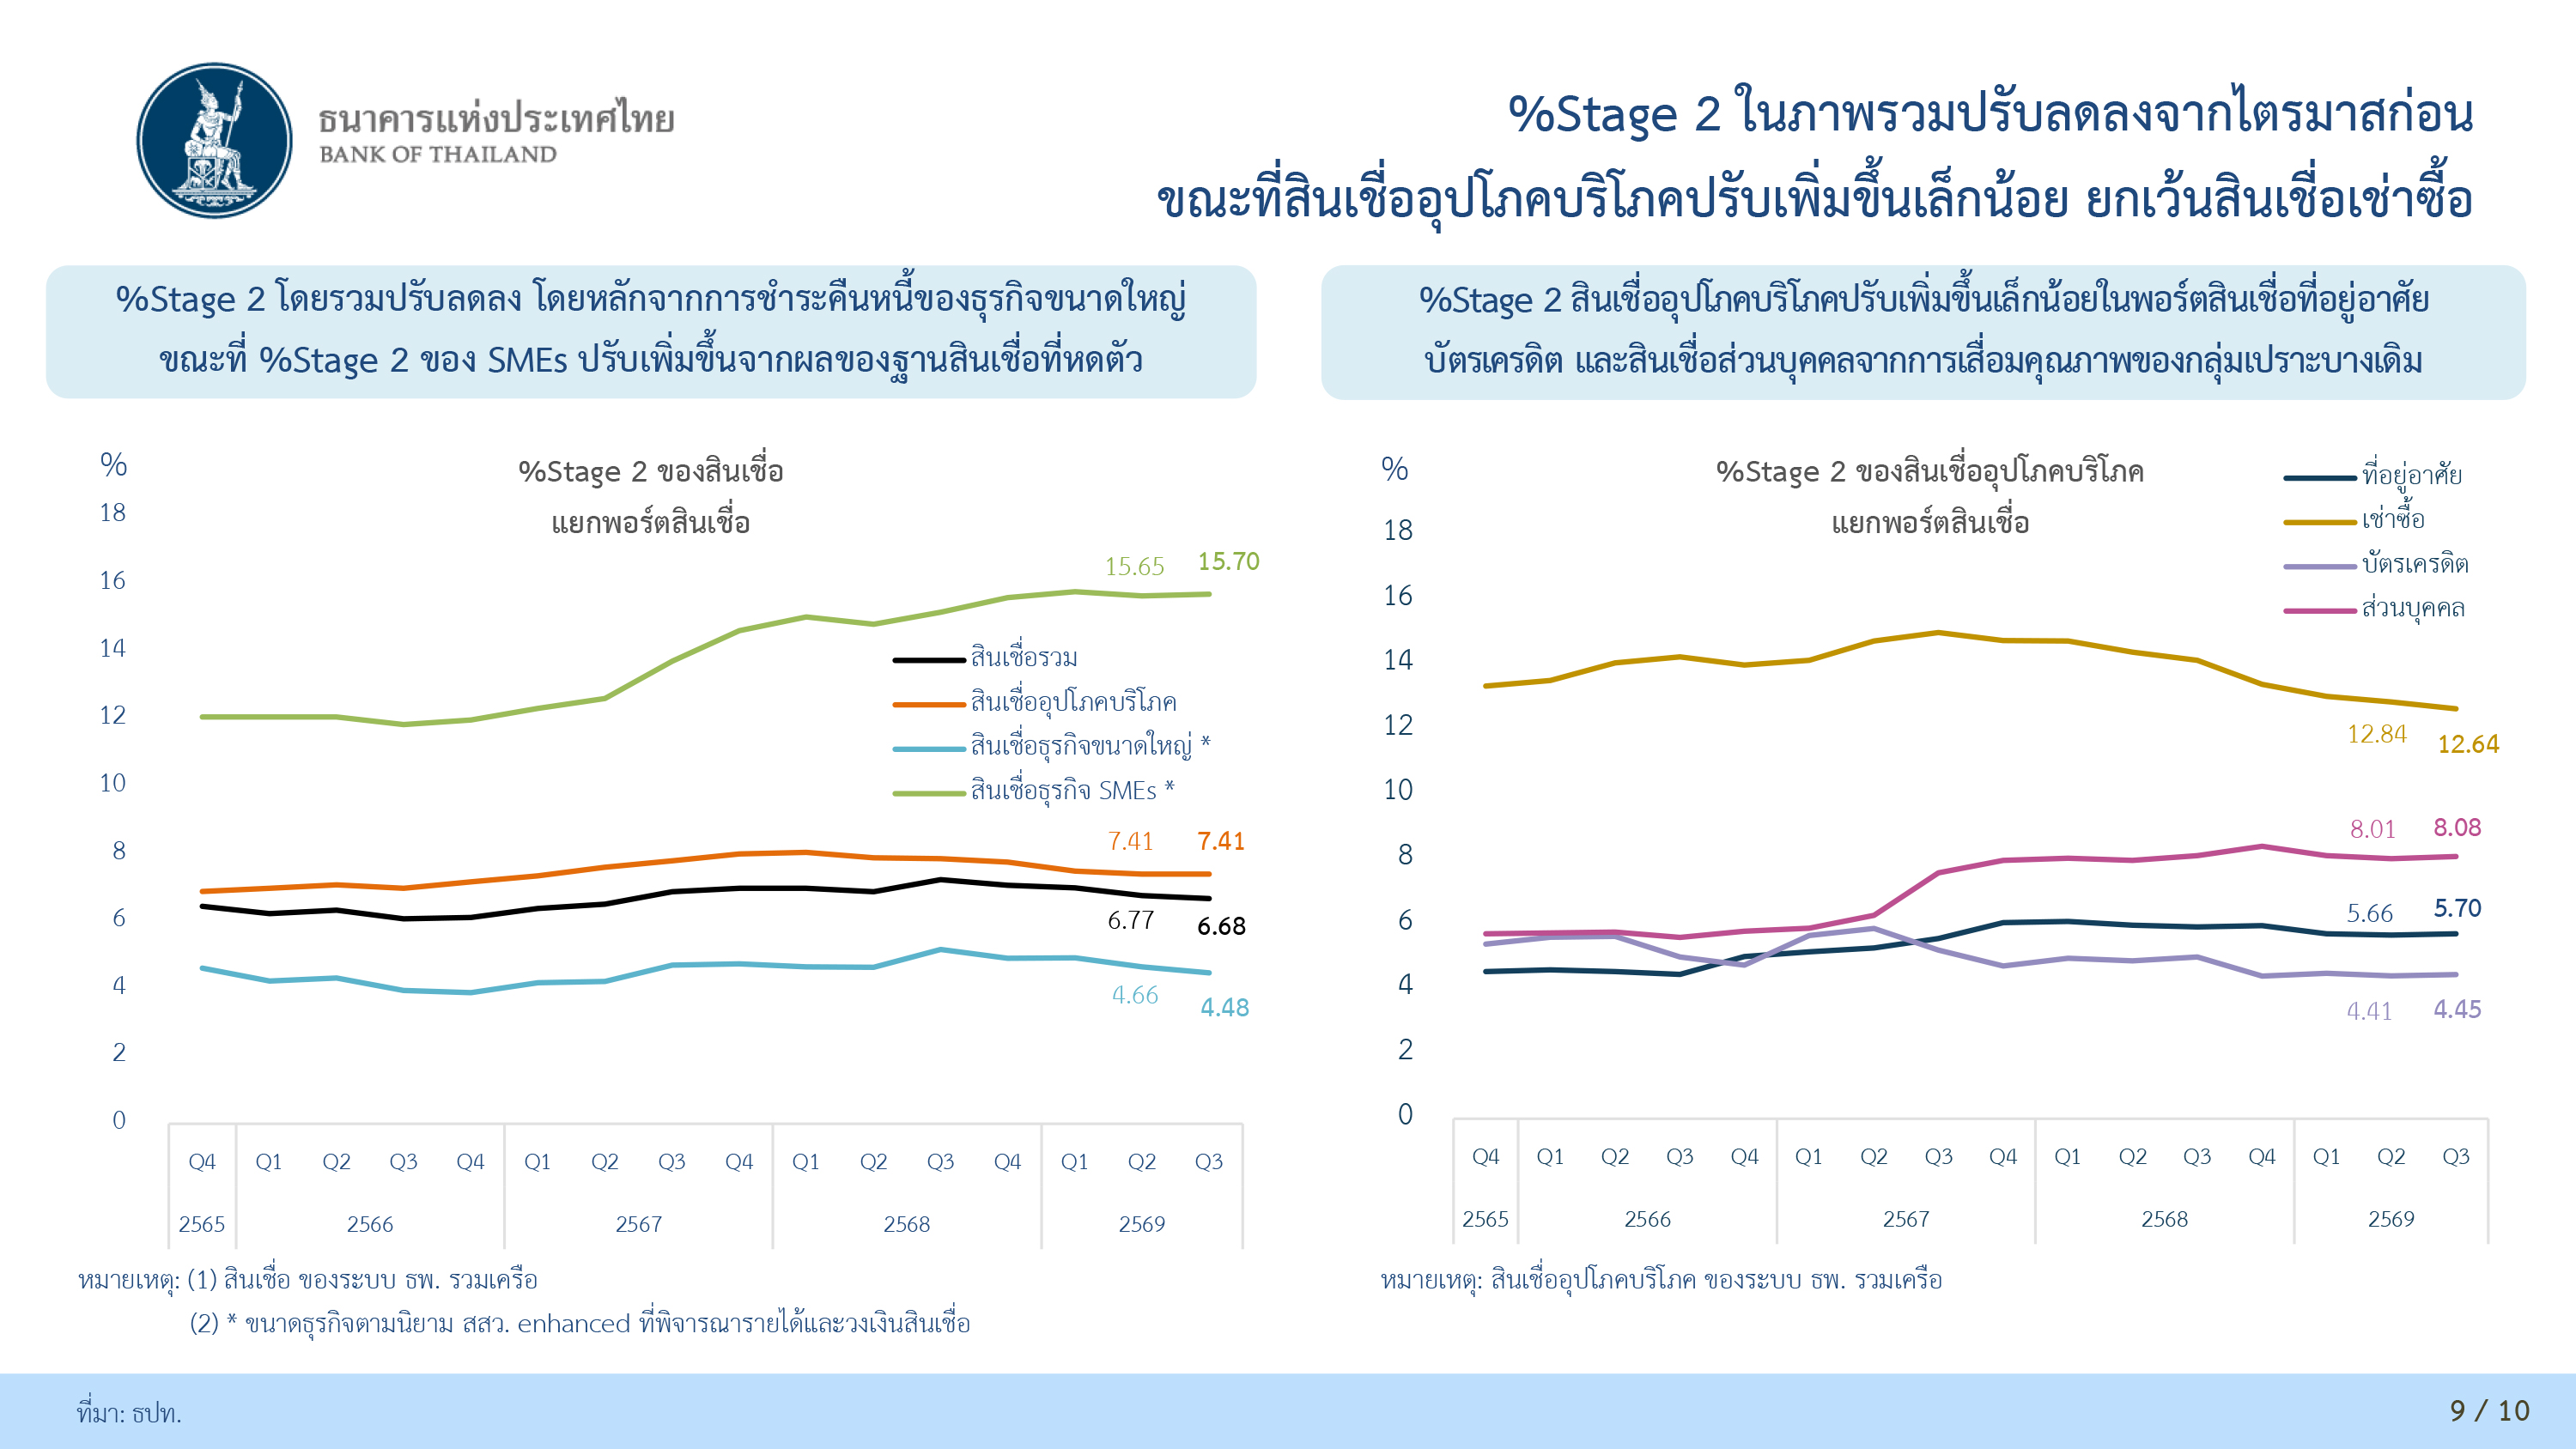
ส่วนคุณภาพสินเชื่อโดยรวมค่อนข้างทรงตัว โดย NPL (Stage 3) อยู่ที่ 535.2 พันล้านบาท คิดเป็นสัดส่วน NPL ต่อสินเชื่อรวมที่ 2.82% ทรงตัวจากไตรมาสก่อน ขณะที่สินเชื่อ Stage 2 ปรับลดลงมาอยู่ที่ 6.68% จากการปรับชั้นดีขึ้นของลูกหนี้ที่เคยถูกจัดชั้นเชิงคุณภาพและลูกหนี้ที่กลับมาชำระหนี้ได้ ขณะที่อัตราการไหลเป็น NPL ชะลอลง ส่วนหนึ่งเป็นผลจากการช่วยเหลือลูกหนี้ของธนาคารพาณิชย์ ด้วยการปรับโครงสร้างหนี้เชิงป้องกันอย่างต่อเนื่อง
“ด้านคุณภาพสินเชื่อ หากเป็นสินเชื่อธุรกิจขนาดใหญ่ NPL อยู่ที่ 1.34% ถ้าเป็น SMEs NPL ก็ยังดำรงสูงอยู่ที่ 9.1% แม้ว่าเราจะเห็นแนวโน้มของการชะลอตัวลงของการไหลเข้ามาของ NPL ใหม่ของ SMEs ก็ตาม ในขณะที่สินเชื่อ SM หรือ สินเชื่อที่ด้อยคุณภาพลง แต่ไม่ถึงกับเป็น NPL ปรับดีขึ้นเล็กน้อย จึงเป็นปัจจัยที่ต้องติดตามต่อไป อย่างไรก็ดี ในภาพรวม มาตรการรัฐที่ออกมาช่วยพยุงเศรษฐกิจ ถือว่าช่วยประคับประคองภาคเศรษฐกิจสำคัญได้ผล” นายสมชาย ระบุ
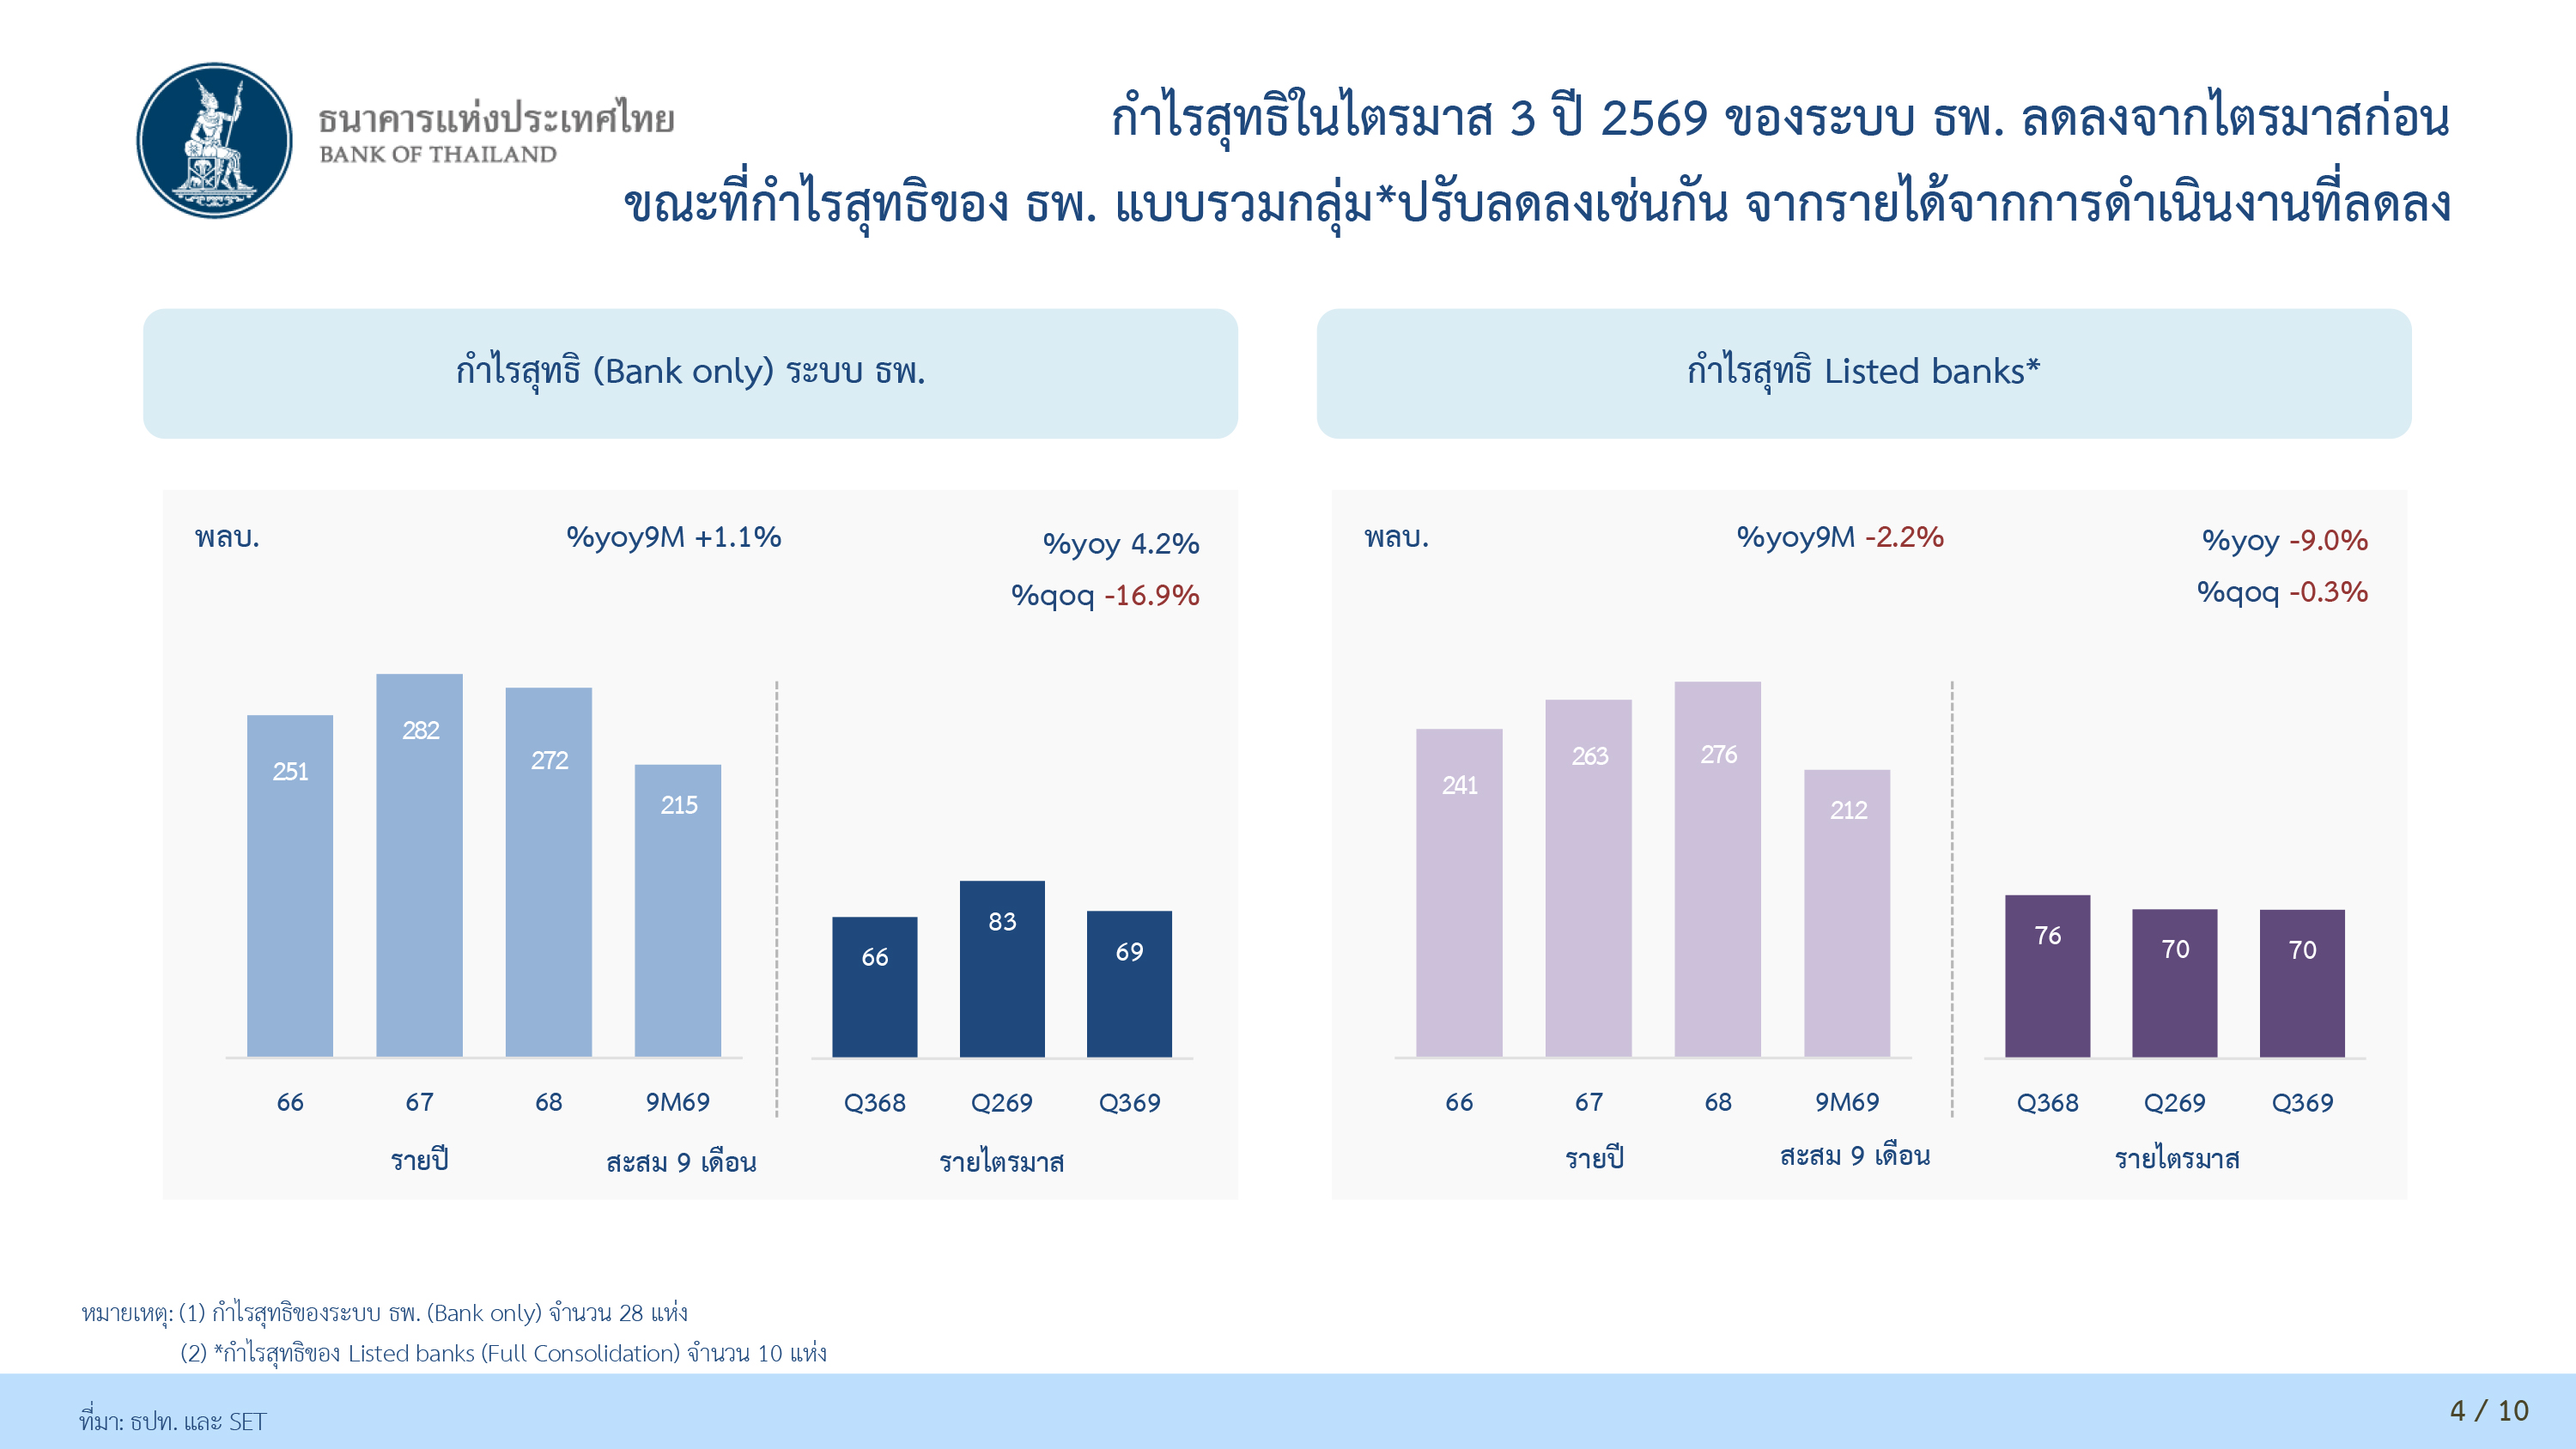
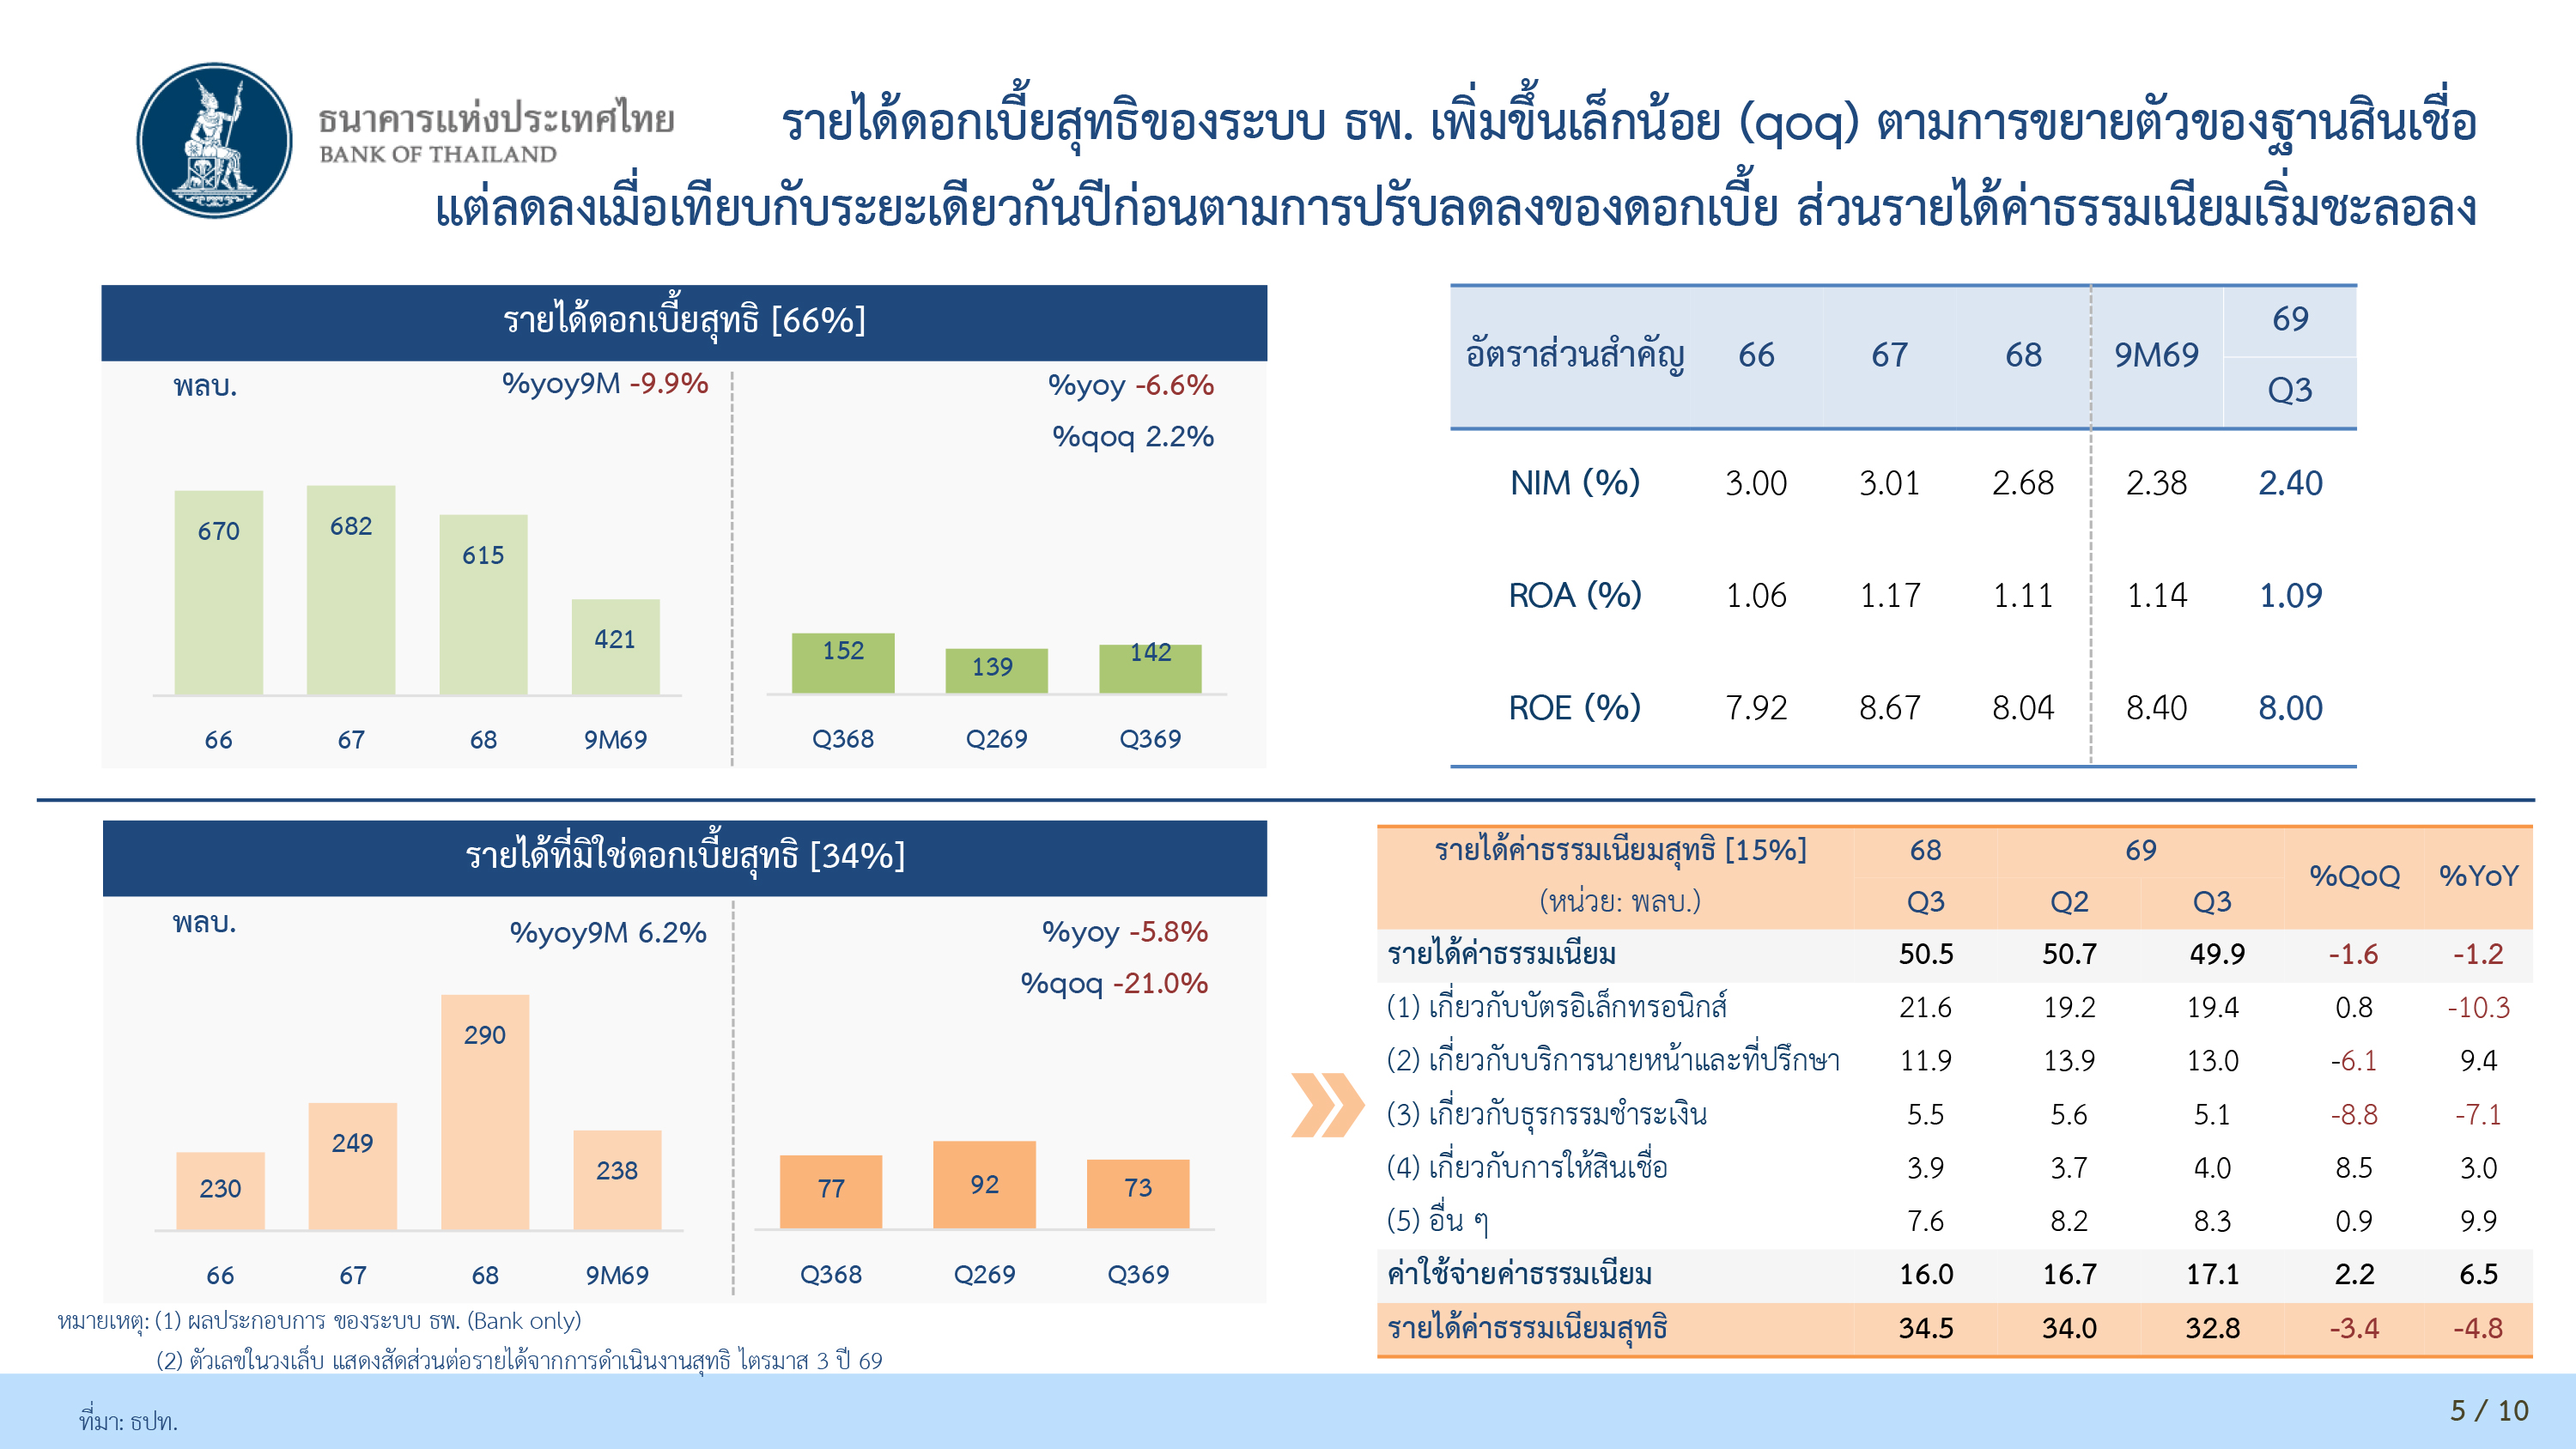
สำหรับผลการดำเนินงานของระบบธนาคารพาณิชย์ในไตรมาส 3/2569 กำไรสุทธิปรับลดลง 16.9% จากไตรมาสก่อน เป็นผลจากรายได้การดำเนินงานที่ลดลงเป็นสำคัญ ทั้งรายได้เงินปันผล และกำไรที่ลดลงจากการตีมูลค่าสินทรัพย์ทางการเงิน (FVTPL) สอดคล้องกับอัตราผลตอบแทนพันธบัตร (bond yield) ที่ปรับสูงขึ้น
ทั้งนี้ มองไปข้างหน้า การฟื้นตัวของเศรษฐกิจไทยที่ไม่ทั่วถึงยังเป็นปัจจัยกดดันความสามารถในการชาระหนี้ โดยเฉพาะกลุ่มลูกหนี้ SMEs ที่มีปัญหาความสามารถในการแข่งขันและเปราะบางอยู่เดิม รวมทั้งภาคครัวเรือนที่เผชิญกับความผันผวนของรายได้และค่าครองชีพที่สูงขึ้น จึงควรติดตามแนวโน้มคุณภาพสินเชื่อของธนาคารพาณิชย์อย่างใกล้ชิดต่อไป ทั้งนี้ มาตรการการลดภาระหนี้ของทางการและการสนับสนุนสภาพคล่องจากสถาบันการเงินที่ต่อเนื่องมีส่วนช่วยประคับประคองภาคธุรกิจและครัวเรือนในระยะต่อไป
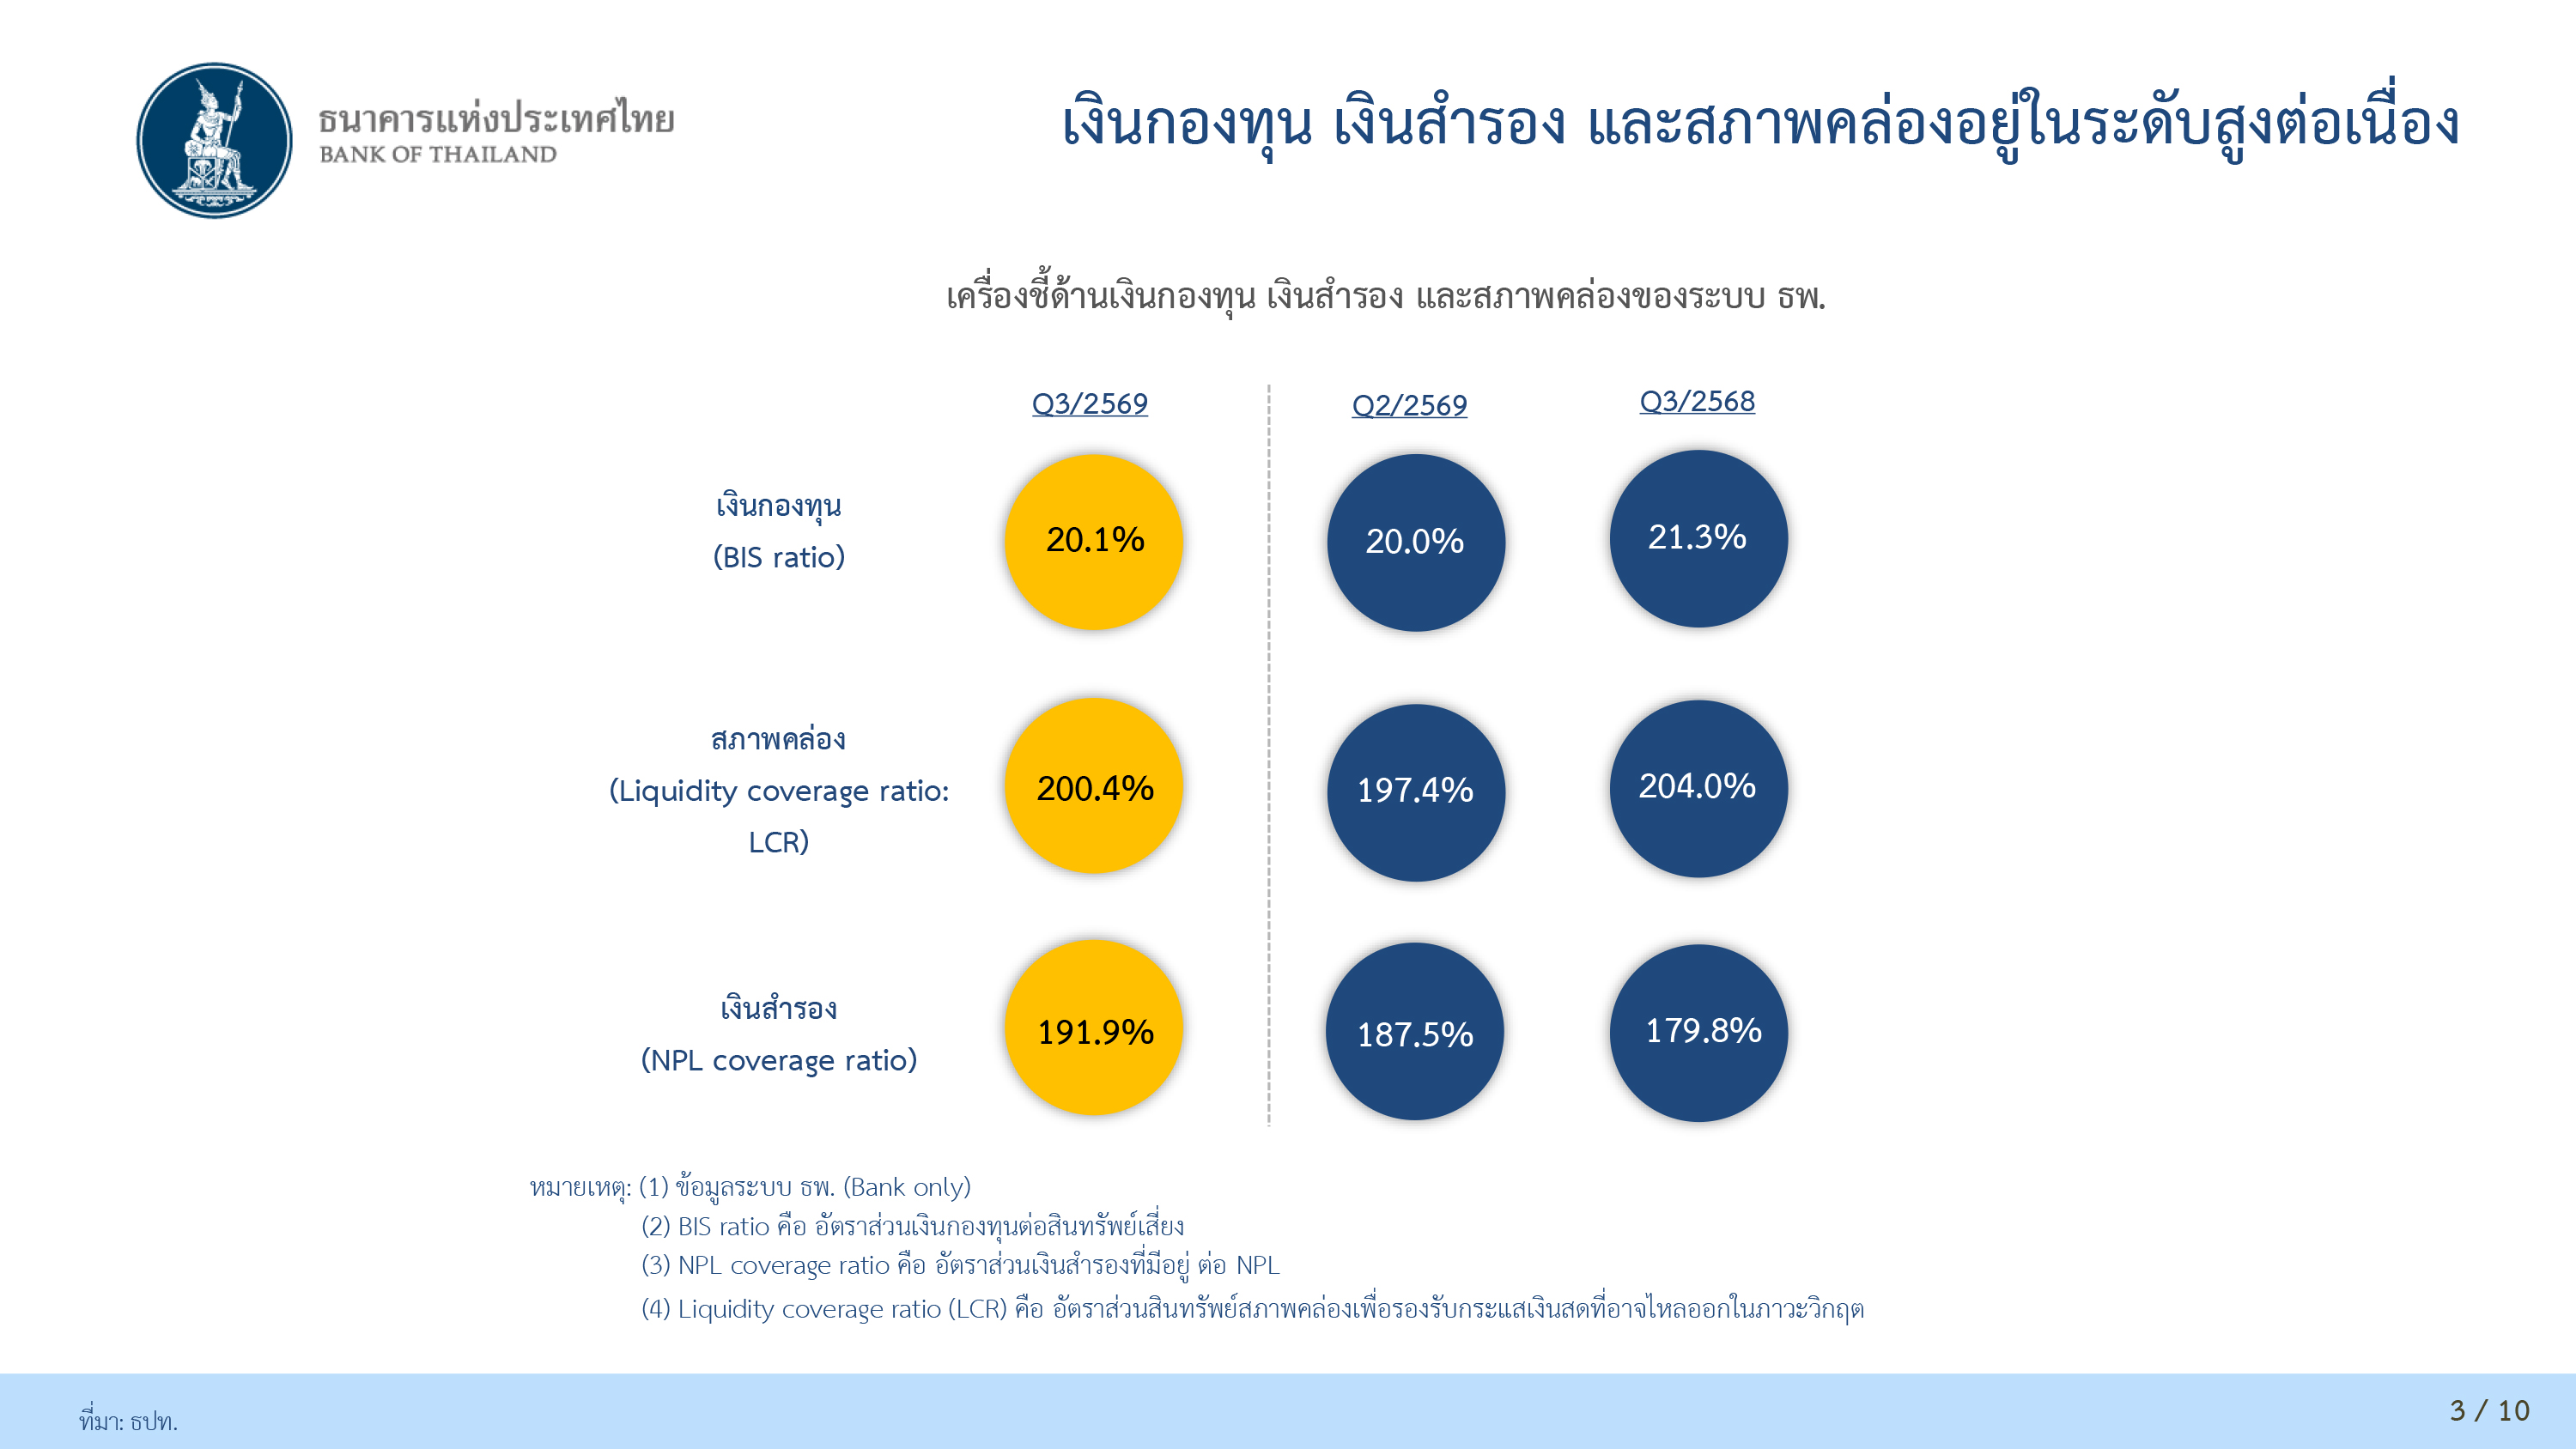
ด้าน นายสุโชติ เปี่ยมชล ผู้อำนวยการอาวุโส ฝ่ายตรวจสอบแบบจำลอง และวิเคราะห์ความเสี่ยงสถาบันการเงิน ธปท. กล่าวว่า ในไตรมาส 3/2569 ระบบธนาคารพาณิชย์ของไทยยังมีความมั่นคงสูง โดยเงินกองทุน (BIS Ratio) อยู่ที่ 20.1% ซึ่งเป็นกันชนที่จะสามารถรองรับช็อกต่างๆที่เกิดขึ้นได้ ส่วนสภาพคล่อง (Liquidity coverage Ratio : LCR) อยู่ที่ 200.4% และเงินสำรอง (NPL coverage Ratio) อยู่ที่ 191.9%
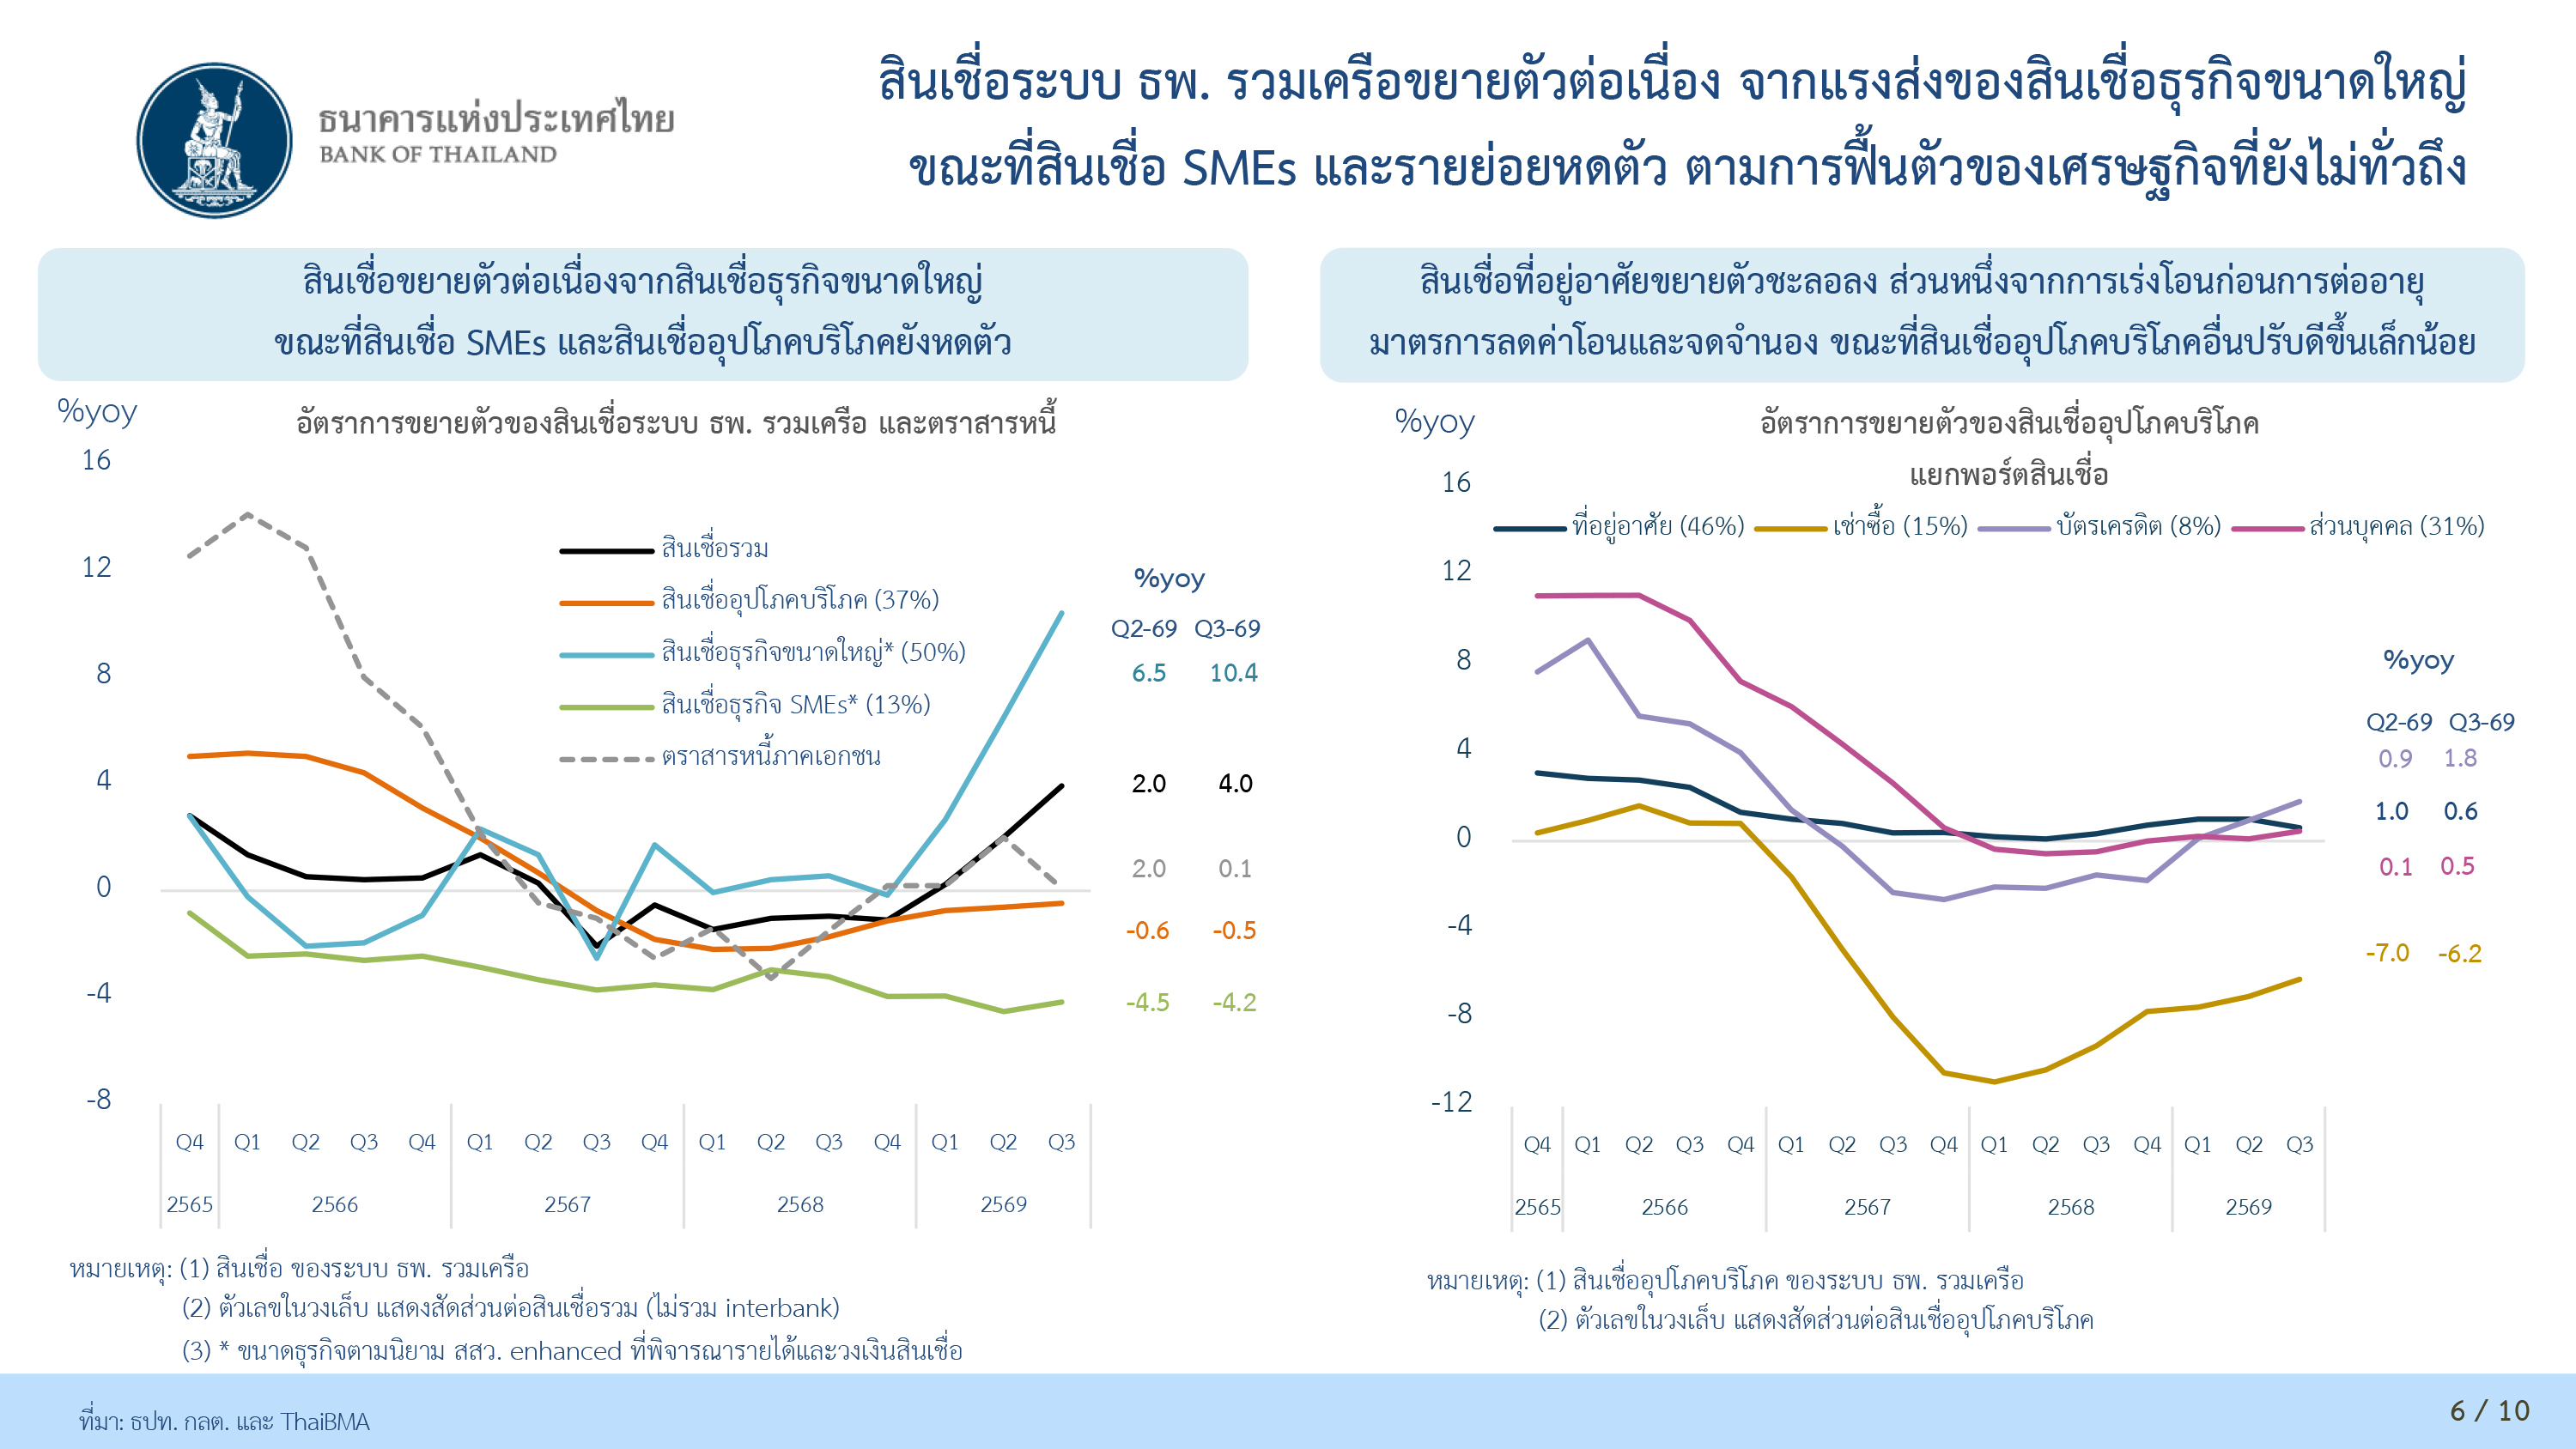
ด้านสินเชื่อระบบธนาคารพาณิชย์ (รวมเครือ) ไตรมาส 3/2569 ขยายตัว 4% โดยหลักๆมาจากสินเชื่อธุรกิจขนาดใหญ่ที่ขยายตัว 10.4% ขณะที่สินเชื่อ SMEs หดตัวต่อเนื่อง โดยหดตัว -4.2% ในไตรมาสนี้ และเป็นการหดตัวต่อเนื่อง 17 ไตรมาส นับตั้งแต่ไตรมาส 3/2565 จึงเป็นสถานการณ์ที่ต้องติดตามอย่างใกล้ชิดว่า การขยายตัวของสินเชื่อ SMEs จะพลิกกลับมาเป็นบวกได้เมื่อใด
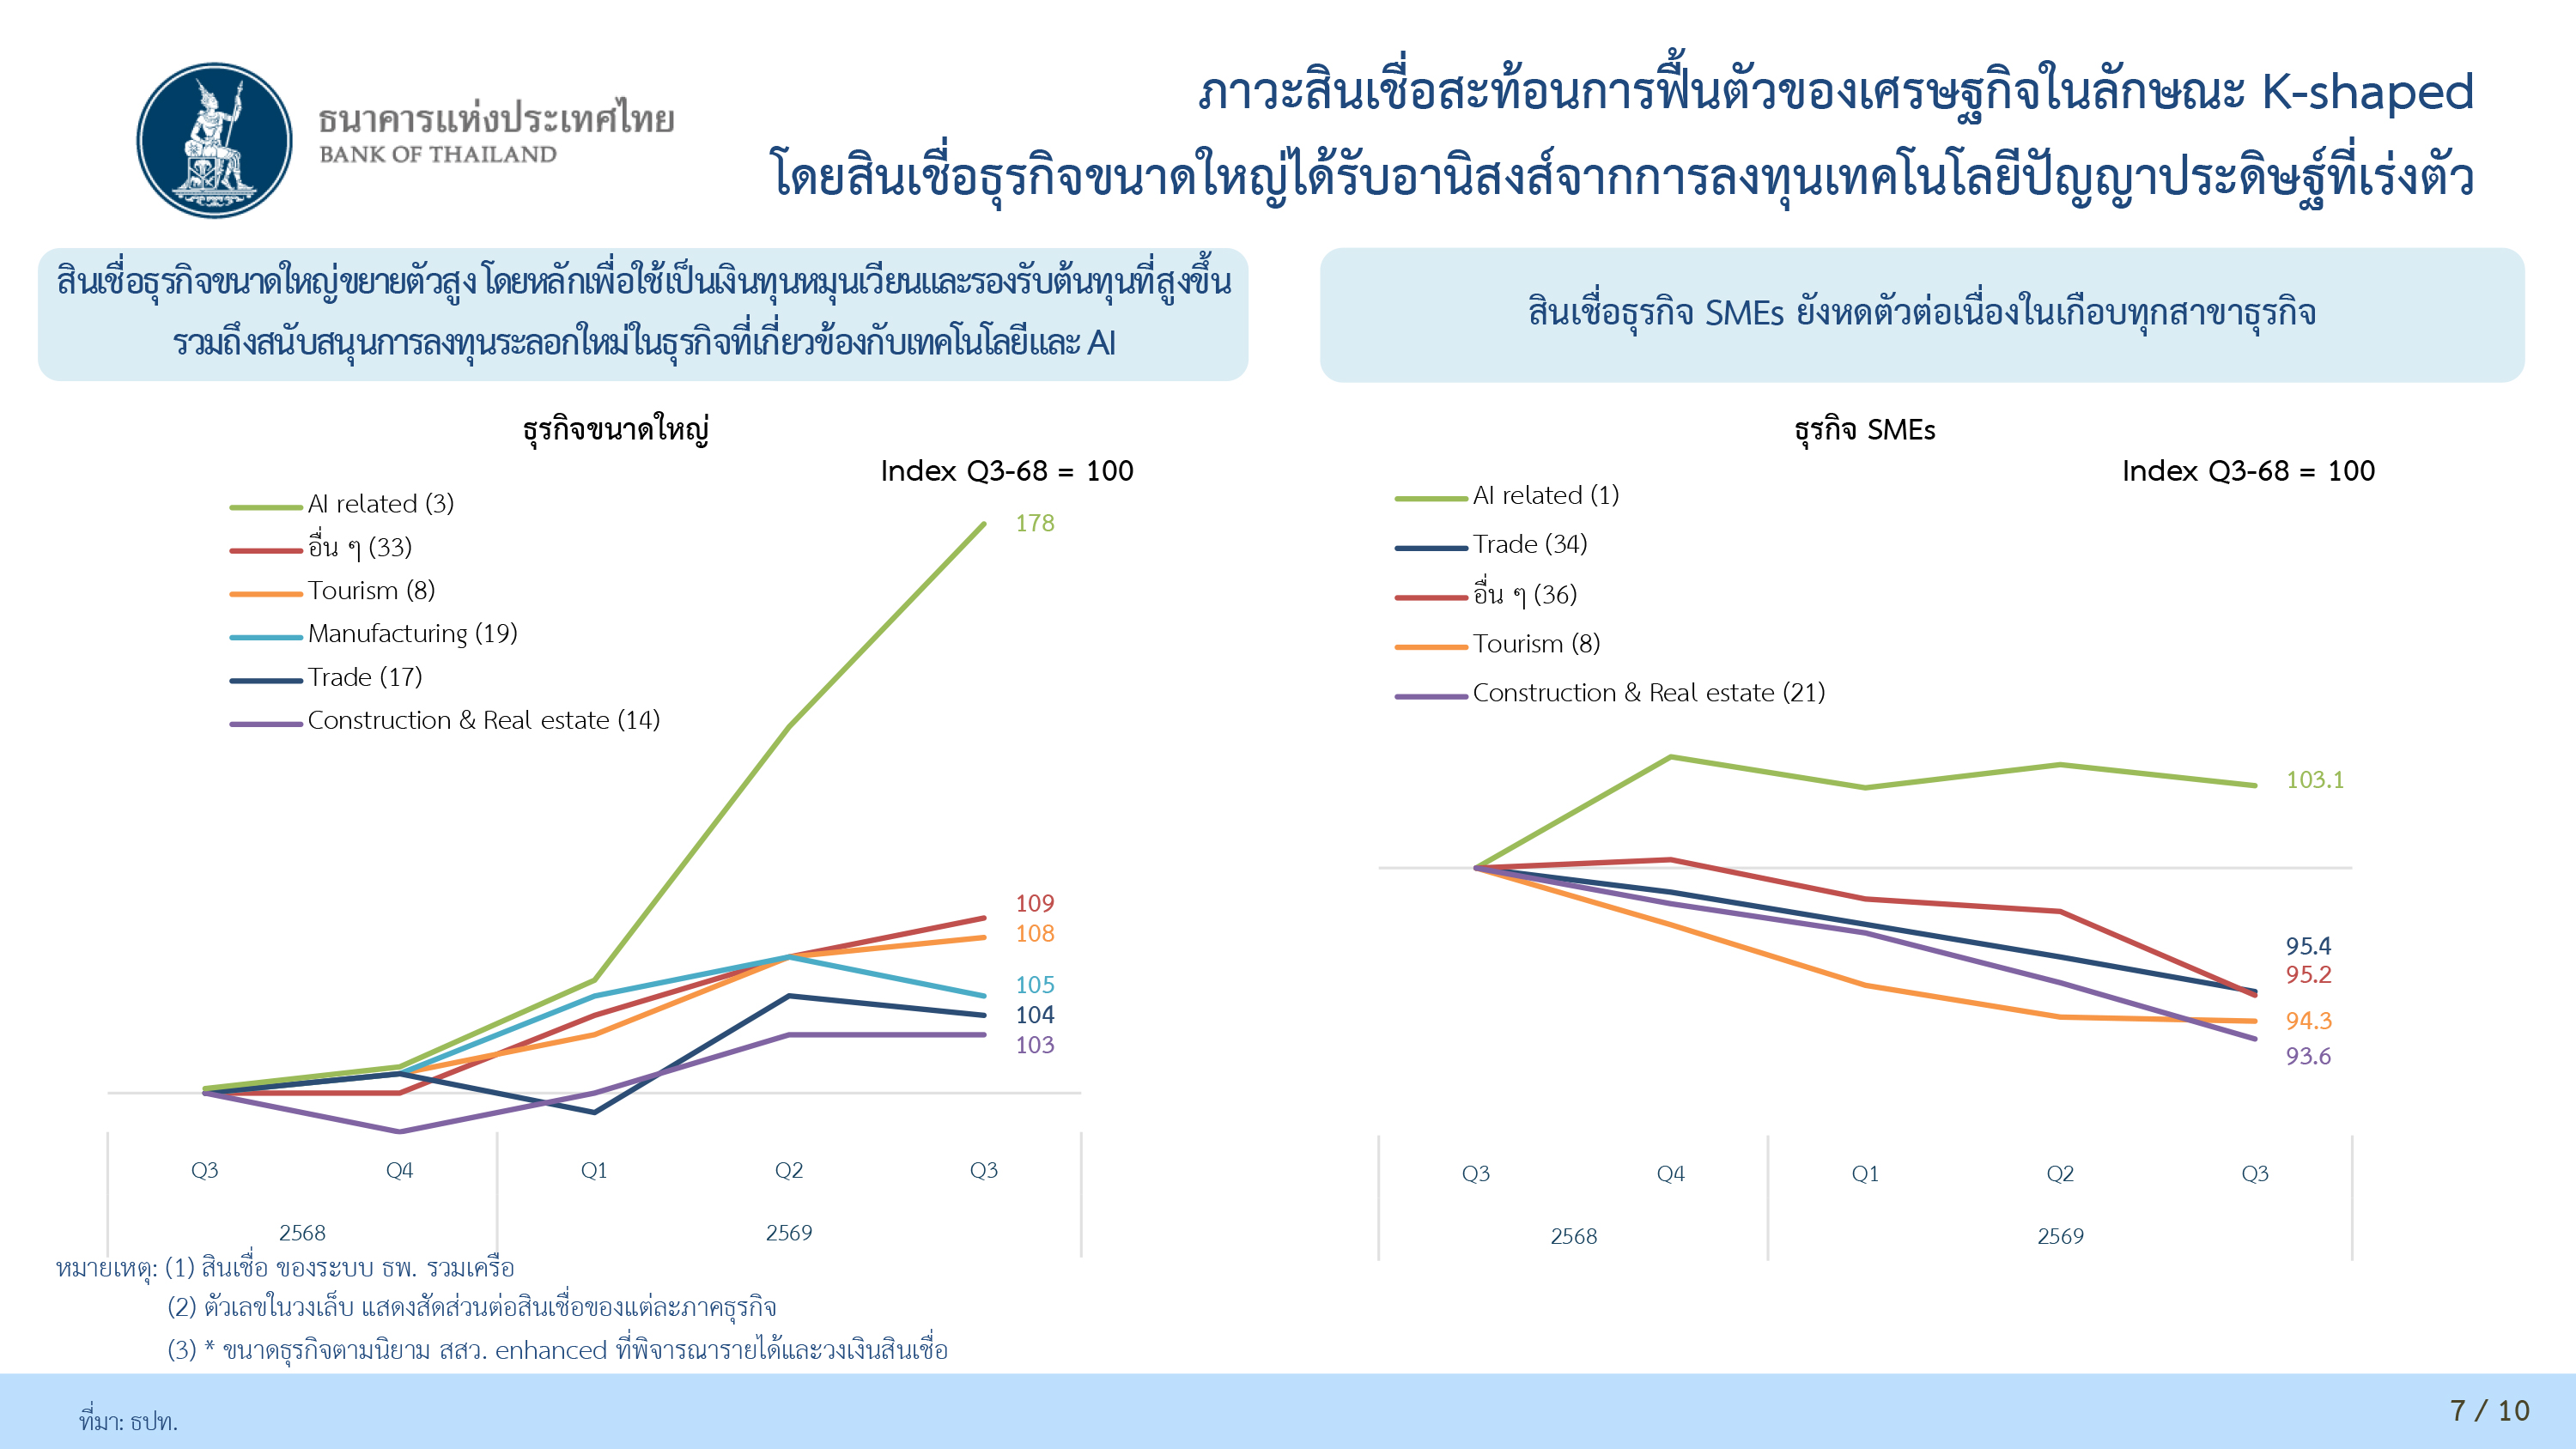
“ในส่วนสินเชื่อธุรกิจขนาดใหญ่ พบว่าสินเชื่อที่เกี่ยวกับปัญญาประดิษฐ์ อุตสาหกรรมสมาร์ทเทคโนโลยีต่างๆ โตได้ถึง 78% ซึ่งถือว่าสูงมาก แต่แน่นอนว่าตัวสินเชื่อที่โต 78% มาจากฐานที่ค่อนข้างน้อย จึงมีส่วนช่วยไม่เยอะ ในขณะที่กลุ่มการผลิตอื่นๆ การท่องเที่ยว และการก่อสร้างก็ยังเติบโตได้ แต่เป็นการโตเฉพาะธุรกิจขนาดใหญ่ที่แข็งแรง และมีความต้องการใช้เงินทุนหมุนเวียนที่เพิ่มขึ้นตามต้นทุนที่ปรับสูงขึ้น หลังเกิดความขัดแย้งในตะวันออกกลาง
ส่วนสินเชื่อที่เป็น K ขาล่าง จะเป็นกลุ่มธุรกิจตัวเล็ก เช่น ธุรกิจท่องเที่ยวเล็กๆ ที่มีความเปราะบางอยู่เดิม จึงจะเห็นว่าทั้ง 2 ด้าน มีความแตกต่างพอสมควร รายใหญ่ยังสามารถได้รับสินเชื่อเต็มที่ และยังมีการขยายตัวของสินเชื่อ แต่ K ขาล่างที่เป็น SMEs ตัวเล็กๆ สินเชื่อยังคงหดตัวลง” นายสุโชติ กล่าว
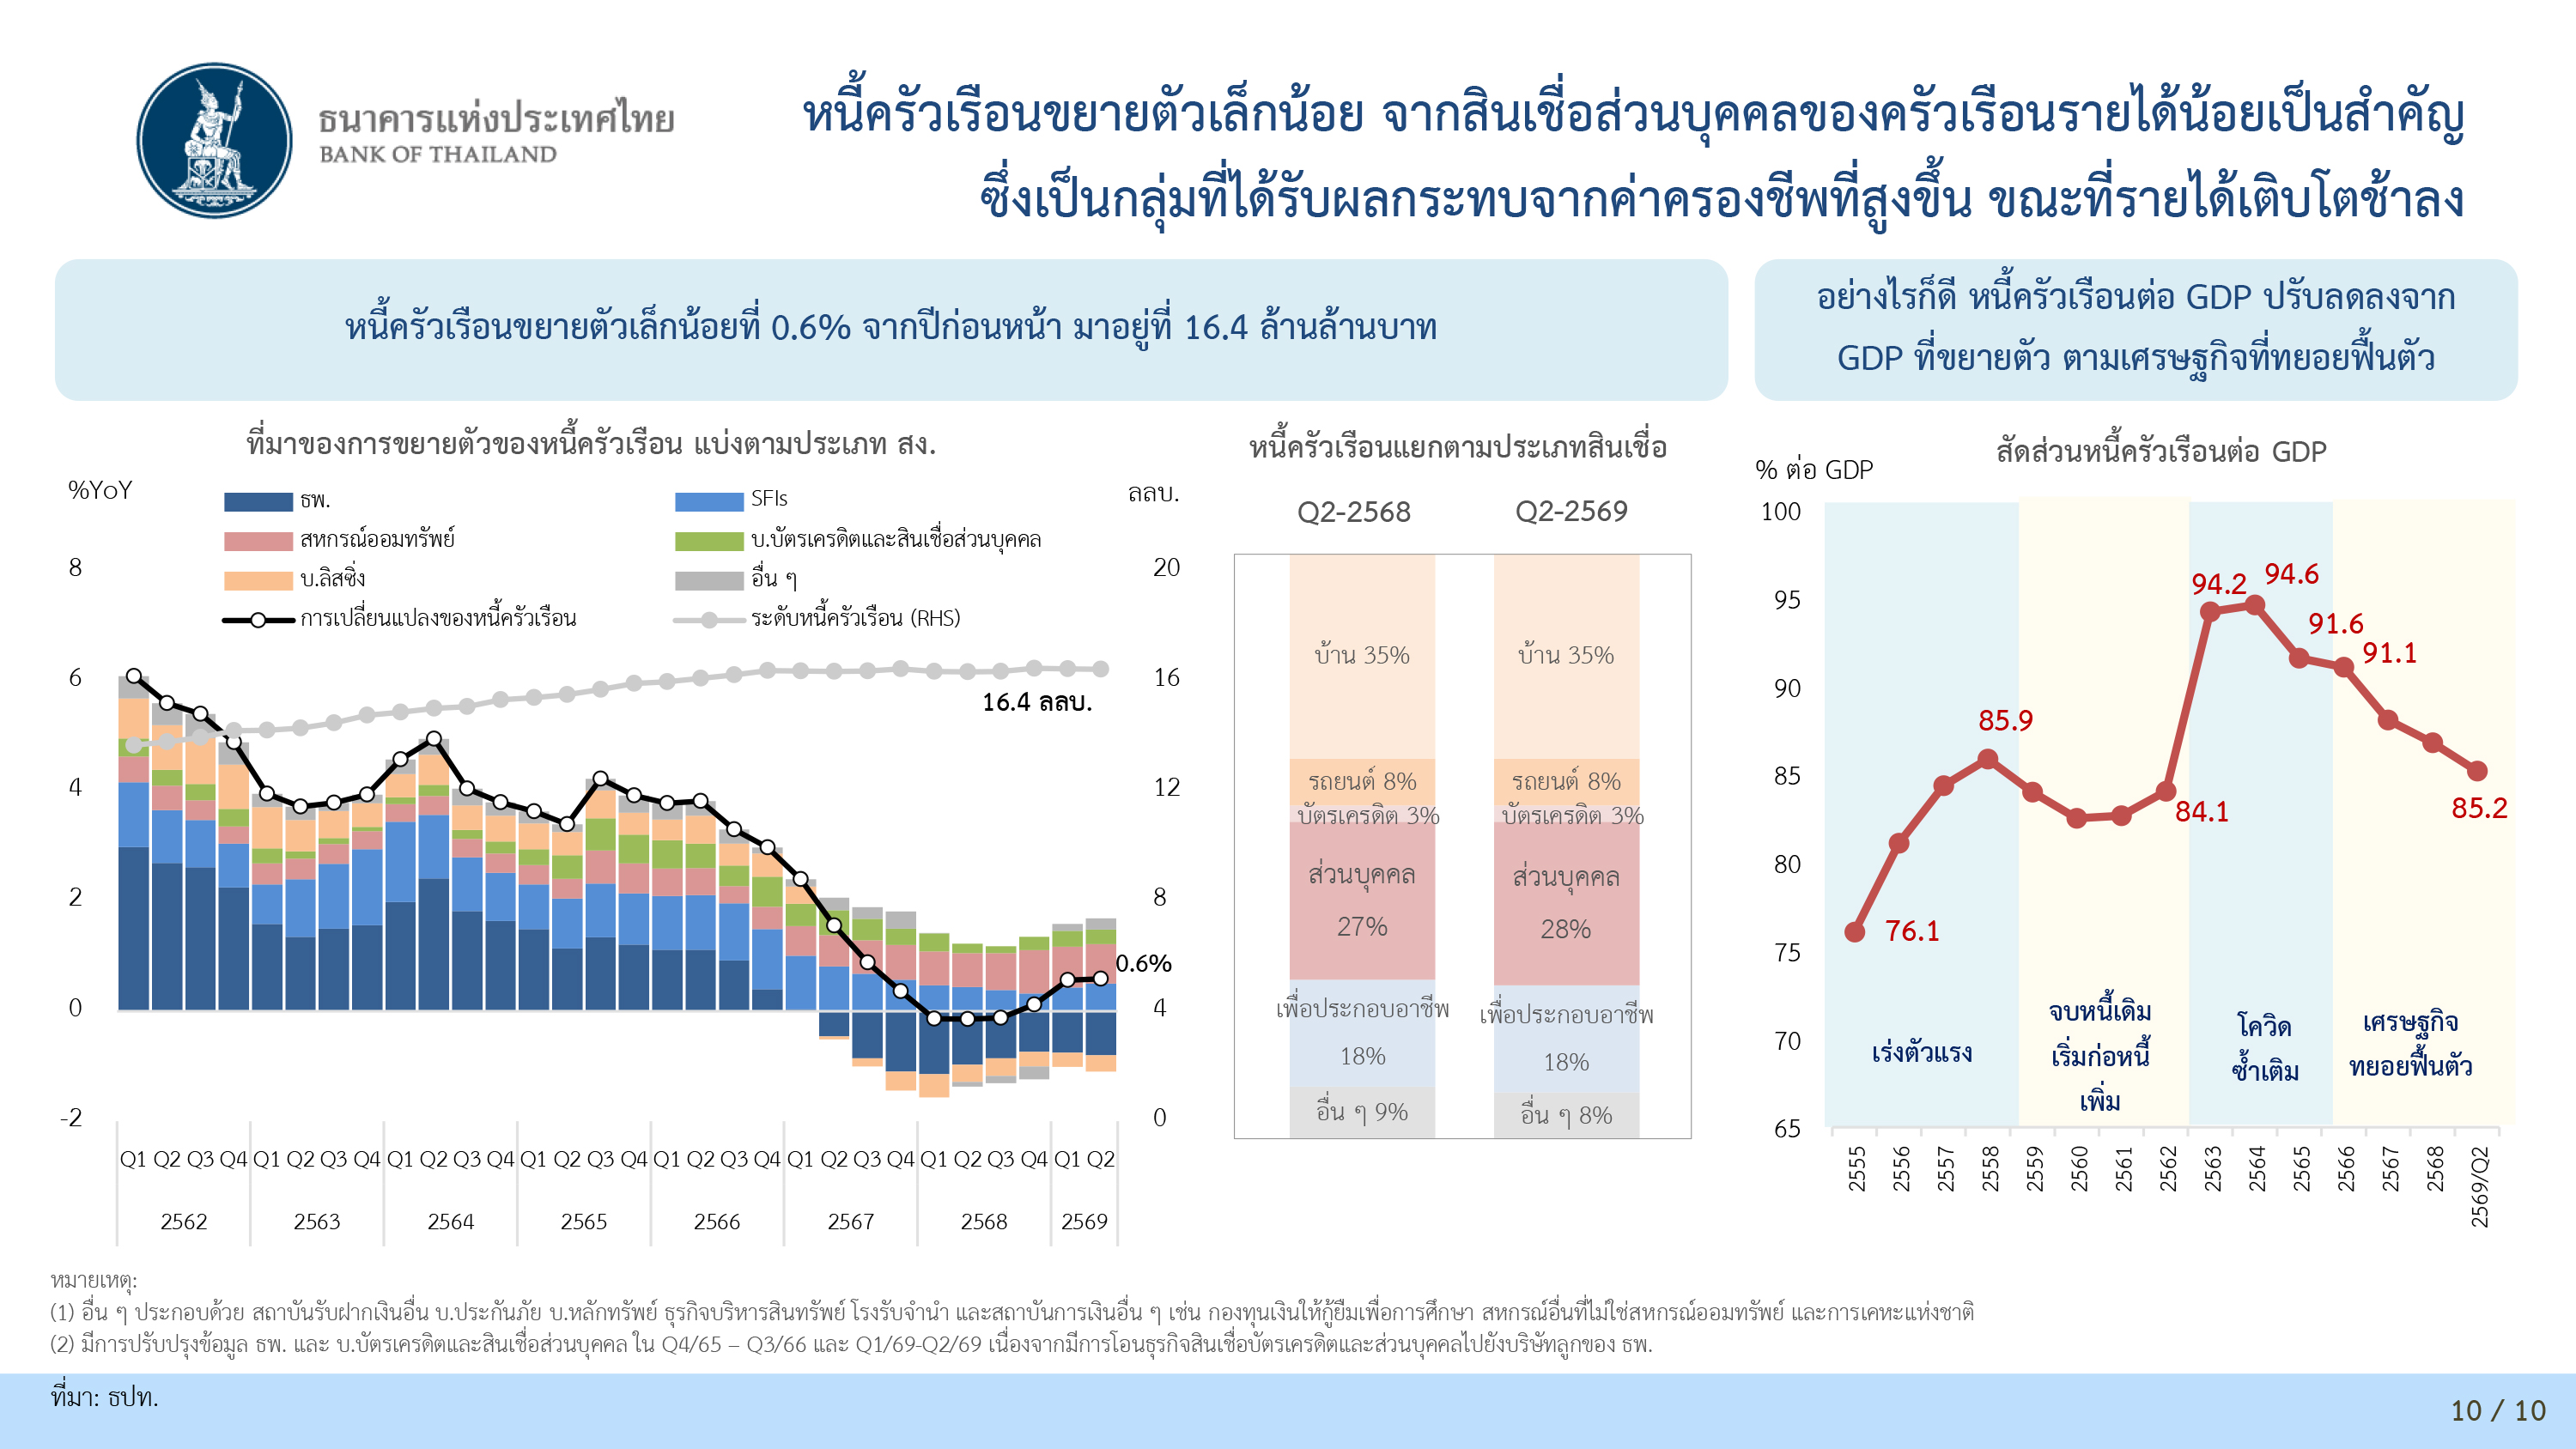
นายสุโชติ กล่าวว่า สำหรับสินเชื่ออุปโภคบริโภคยังชะลอตัวอยู่ แต่จะเห็นว่าสินเชื่อหลายพอร์ตยังเป็นบวก ไม่ว่าจะเป็นสินเชื่อที่อยู่อาศัยที่ขยายตัว 0.6% ซึ่งลดลงจากไตรมาสก่อนที่ขยายตัว 1% จากการเร่งซื้อและเร่งโอนบ้านก่อนที่มาตรการภาษีและลดค่าโอนจะสิ้นสุดลง ทำให้สินเชื่อที่อยู่อาศัยในไตรมาส 3/2569 ชะลอลงบ้าง ,สินเชื่อบัตรเครดิตที่ขยายตัว 1.8% และสินเชื่อส่วนบุคคลที่ขยายตัว 0.5% มีเพียงสินเชื่อเช่าซื้อที่ยังคงหดตัวที่ -6.2% ติดลบลดลงจากไตรมาสก่อนที่หดตัว -7%
นายสุโชติ กล่าวว่า ในไตรมาส 3/2569 คุณภาพสินเชื่อโดยรวมทรงตัวจากไตรมาสก่อน โดย NPL (Stage 3) สินเชื่อรวมอยู่ที่ 2.82% และเมื่อแยกตามพอร์ตสินเชื่อ พบว่า NPL สินเชื่อธุรกิจขนาดใหญ่อยู่ที่ 1.34% ลดลงจากไตรมาสก่อนที่อยู่ที่ 1.38% , NPL สินเชื่ออุปโภคบริโภคอยู่ที่ 3.27% เพิ่มขึ้นจากไตรมาสก่อนที่อยู่ที่ 3.19% และ NPL สินเชื่อ SMEs อยู่ที่ 9.1% เพิ่มขึ้นจากไตรมาสก่อนที่อยู่ที่ 8.91% ซึ่งเป็นผลจากฐานสินเชื่อที่ลดลง ในขณะที่จำนวน NPL ปรับลดลง
สำหรับ NPL สินเชื่ออุปโภคบริโภคแยกตามพอร์ตสินเชื่อพบว่า NPL เพิ่มขึ้นทุกพอร์ตสินเชื่อ ตามค่าครองชีพที่สูงขึ้นและรายได้ที่ชะลอลง ทำให้ความสามารถในการชำระหนี้ของครัวเรือนชะลอลงบ้าง โดย NPL สินเชื่อที่อยู่อาศัยอยู่ที่ 3.82% เพิ่มขึ้นจากไตรมาสก่อนที่อยู่ที่ 3.73% ,NPL สินเชื่อบัตรเครดิตอยู่ที่ 3.01% เพิ่มขึ้นจากไตรมาสก่อนที่อยู่ที่ 2.81% ,NPL สินเชื่อส่วนบุคคลอยู่ที่ 3.12% เพิ่มขึ้นจากไตรมาสก่อนที่อยู่ที่ 3.05% และ NPL สินเชื่อเช่าซื้ออยู่ที่ 2.01% เพิ่มขึ้นจากไตรมาสก่อนที่อยู่ที่ 2.05%
ส่วนสินเชื่อ Stage 2 ในภาพรวมปรับตัวลดลงจากไตรมาสก่อน อย่างไรก็ดี Stage 2 ของสินเชื่อ SMEs เพิ่มขึ้นมากอยู่ที่ 15.70% จากไตรมาสก่อนที่อยู่ที่ 15.65% ขณะที่ Stage 2 ของสินเชื่ออุปโภคบริโภคปรับเพิ่มขึ้นเล็กน้อย ยกเว้นสินเชื่อเช่าซื้อ
นายสุโชติ กล่าวถึงสถานการณ์หนี้ครัวเรือนในไตรมาส 2/2569 ว่า แม้ว่าจำนวหนี้ครัวเรือนในไตรมาส 2/2569 จะขยายตัวขึ้นบ้างที่ 0.6% เมื่อเทียบกับปีก่อนหน้า มาอยู่ที่ 16.4 ล้านล้านบาท แต่สัดส่วนหนี้ครัวเรือนต่อจีดีพีปรับลดลงมาอยู่ที่ 85.1% เนื่องจากจีดีพีขยายตัวเพิ่มขึ้น
อ่านประกอบ :
กู้เพิ่มเป็น‘ทุนหมุนเวียน’! สินเชื่อ‘แบงก์’Q1/69 โต 0.2% ขยายตัวในรอบ 2 ปี-หนี้เสีย 2.85%
‘ธปท.’เผย Q4/68 สินเชื่อ‘แบงก์พาณิชย์’ติดลบ 1.1% หดตัวต่อเนื่อง 6 ไตรมาส-หนี้เสีย 2.84%
หดตัวต่อเนื่อง 5 ไตรมาส! ธปท.เผยสินเชื่อ‘แบงก์พาณิชย์’Q3/68 ลบ 1%-‘หนี้เสีย’ขยับ 2.94%
‘ธปท.’เผยสินเชื่อ‘ระบบแบงก์’ไตรมาส 2/68 หด 0.9%-‘หนี้เสีย’ทรงตัว 2.91% แนวโน้มเพิ่มขึ้น
ติดลบต่อเนื่อง 3 ไตรมาส! ‘ธปท.’เผยสินเชื่อระบบแบงก์ Q1/68 หดตัว 1.3%-‘หนี้เสีย’แตะ 2.9%
‘ธปท.’เผยสินเชื่อ‘ระบบแบงก์พาณิชย์’ไตรมาส 4/67 หดตัว 0.4%-‘หนี้เสีย’ลดเหลือ 2.78%
‘สินเชื่อแบงก์-รวมเครือ’ไตรมาส 3/67 ลบ 2% หดตัวครั้งแรกนับตั้งแต่ปี 53-‘หนี้เสีย’ 2.97%
สินเชื่อ‘แบงก์พาณิชย์’ไตรมาส 2/67 โต 0.3%'หนี้เสีย'ขยับ 2.84%-NIM แตะ 3.04%
‘ธปท.’เผยสินเชื่อ‘แบงก์พาณิชย์’ปี 66 หด 0.3%-สศช.แนะหั่นดอกเบี้ยอุ้ม‘ภาคครัวเรือน-SMEs’
แบงก์ระวังปล่อยกู้ SMEs! ‘ธปท.’เผยสินเชื่อระบบธนาคารพาณิชย์ไตรมาส 3/66 หดตัว 0.9%
คืนเงินกู้-ออกตราสารหนี้! ‘ธปท.’เผยสินเชื่อ‘แบงก์พาณิชย์’ไตรมาส 2/66 หด 0.4%-NPL 2.67%
'ธปท.' เผยไตรมาส 1/65 สินเชื่อ'แบงก์พาณิชย์' เติบโต 6.9%- 'หนี้เสีย'ทรงตัวที่ 2.93%
ไตรมาสแรก '6 แบงก์ใหญ่' กำไรเพิ่มทั่วหน้า ตั้งสำรองฯลดลง-คุณภาพสินเชื่อดีขึ้น
‘ธปท.’ เผยปี 64 ระบบแบงก์พาณิชย์ มีกำไรสุทธิ 1.81 แสนล้าน เพิ่มขึ้น 23.6%-NPL 2.98%
ธปท.ประกาศให้ 'แบงก์พาณิชย์' จ่ายเงินปันผล ไม่เกิน 50% ของกำไรสุทธิ ปี 64
 Isranews Agency | สำนักข่าวอิศรา