ที่ประชุม ‘กนง.’ มีมติเอกฉันท์คง ‘ดอกเบี้ยนโยบาย’ ที่ระดับ 1% ต่อปี ปรับเป้าเศรษฐกิจไทยปี 69 โต 2.4% แต่ยังขยายตัว ‘ต่ำกว่าศักยภาพ’ ขณะที่ ‘เงินเฟ้อทั่วไป’ อยู่ที่เฉลี่ย 2.1%
...........................................
เมื่อวันที่ 28 ต.ค. นายดอน นาครทรรพ เลขานุการ คณะกรรมการนโยบายการเงิน (กนง.) แถลงผลการประชุม กนง. ว่า คณะกรรมการฯ มีมติเป็นเอกฉันท์ให้คงอัตราดอกเบี้ยนโยบายที่ร้อยละ 1.00 ต่อปี โดยในการประชุมครั้งนี้ กรรมการ 1 ท่าน ลาประชุม
เศรษฐกิจไทยได้รับแรงส่งต่อเนื่องจากวัฏจักรเทคโนโลยีและปัญญาประดิษฐ์ แต่อัตราการเติบโตยังต่ำกว่าศักยภาพและผลดียังกระจุกตัว ขณะที่อัตราเงินเฟ้อมีแนวโน้มปรับสูงขึ้นชั่วคราวในปีนี้จากปัจจัยด้านอุปทาน ด้านสินเชื่อรวมขยายตัวจากธุรกิจขนาดใหญ่ ขณะที่สินเชื่อ SMEs ยังคงหดตัว โดยต้องติดตามคุณภาพสินเชื่อ SMEs และครัวเรือนกลุ่มเปราะบาง
คณะกรรมการฯ เห็นว่าการดำเนินนโยบายการเงินในระดับผ่อนคลายควบคู่ไปกับมาตรการทางการเงินเฉพาะจุดมีส่วนช่วยสนับสนุนการฟื้นตัวของเศรษฐกิจที่ยังขยายตัวไม่ทั่วถึง จึงเห็นควรให้คงอัตราดอกเบี้ยนโยบายในการประชุมครั้งนี้ แต่ต้องติดตามความเสี่ยงเงินเฟ้อที่ยังอยู่ในระดับสูงจากราคาน้ำมันและผลของปรากฏการณ์เอลนีโญซึ่งอาจส่งผลต่อการส่งผ่านต้นทุนในระยะข้างหน้า
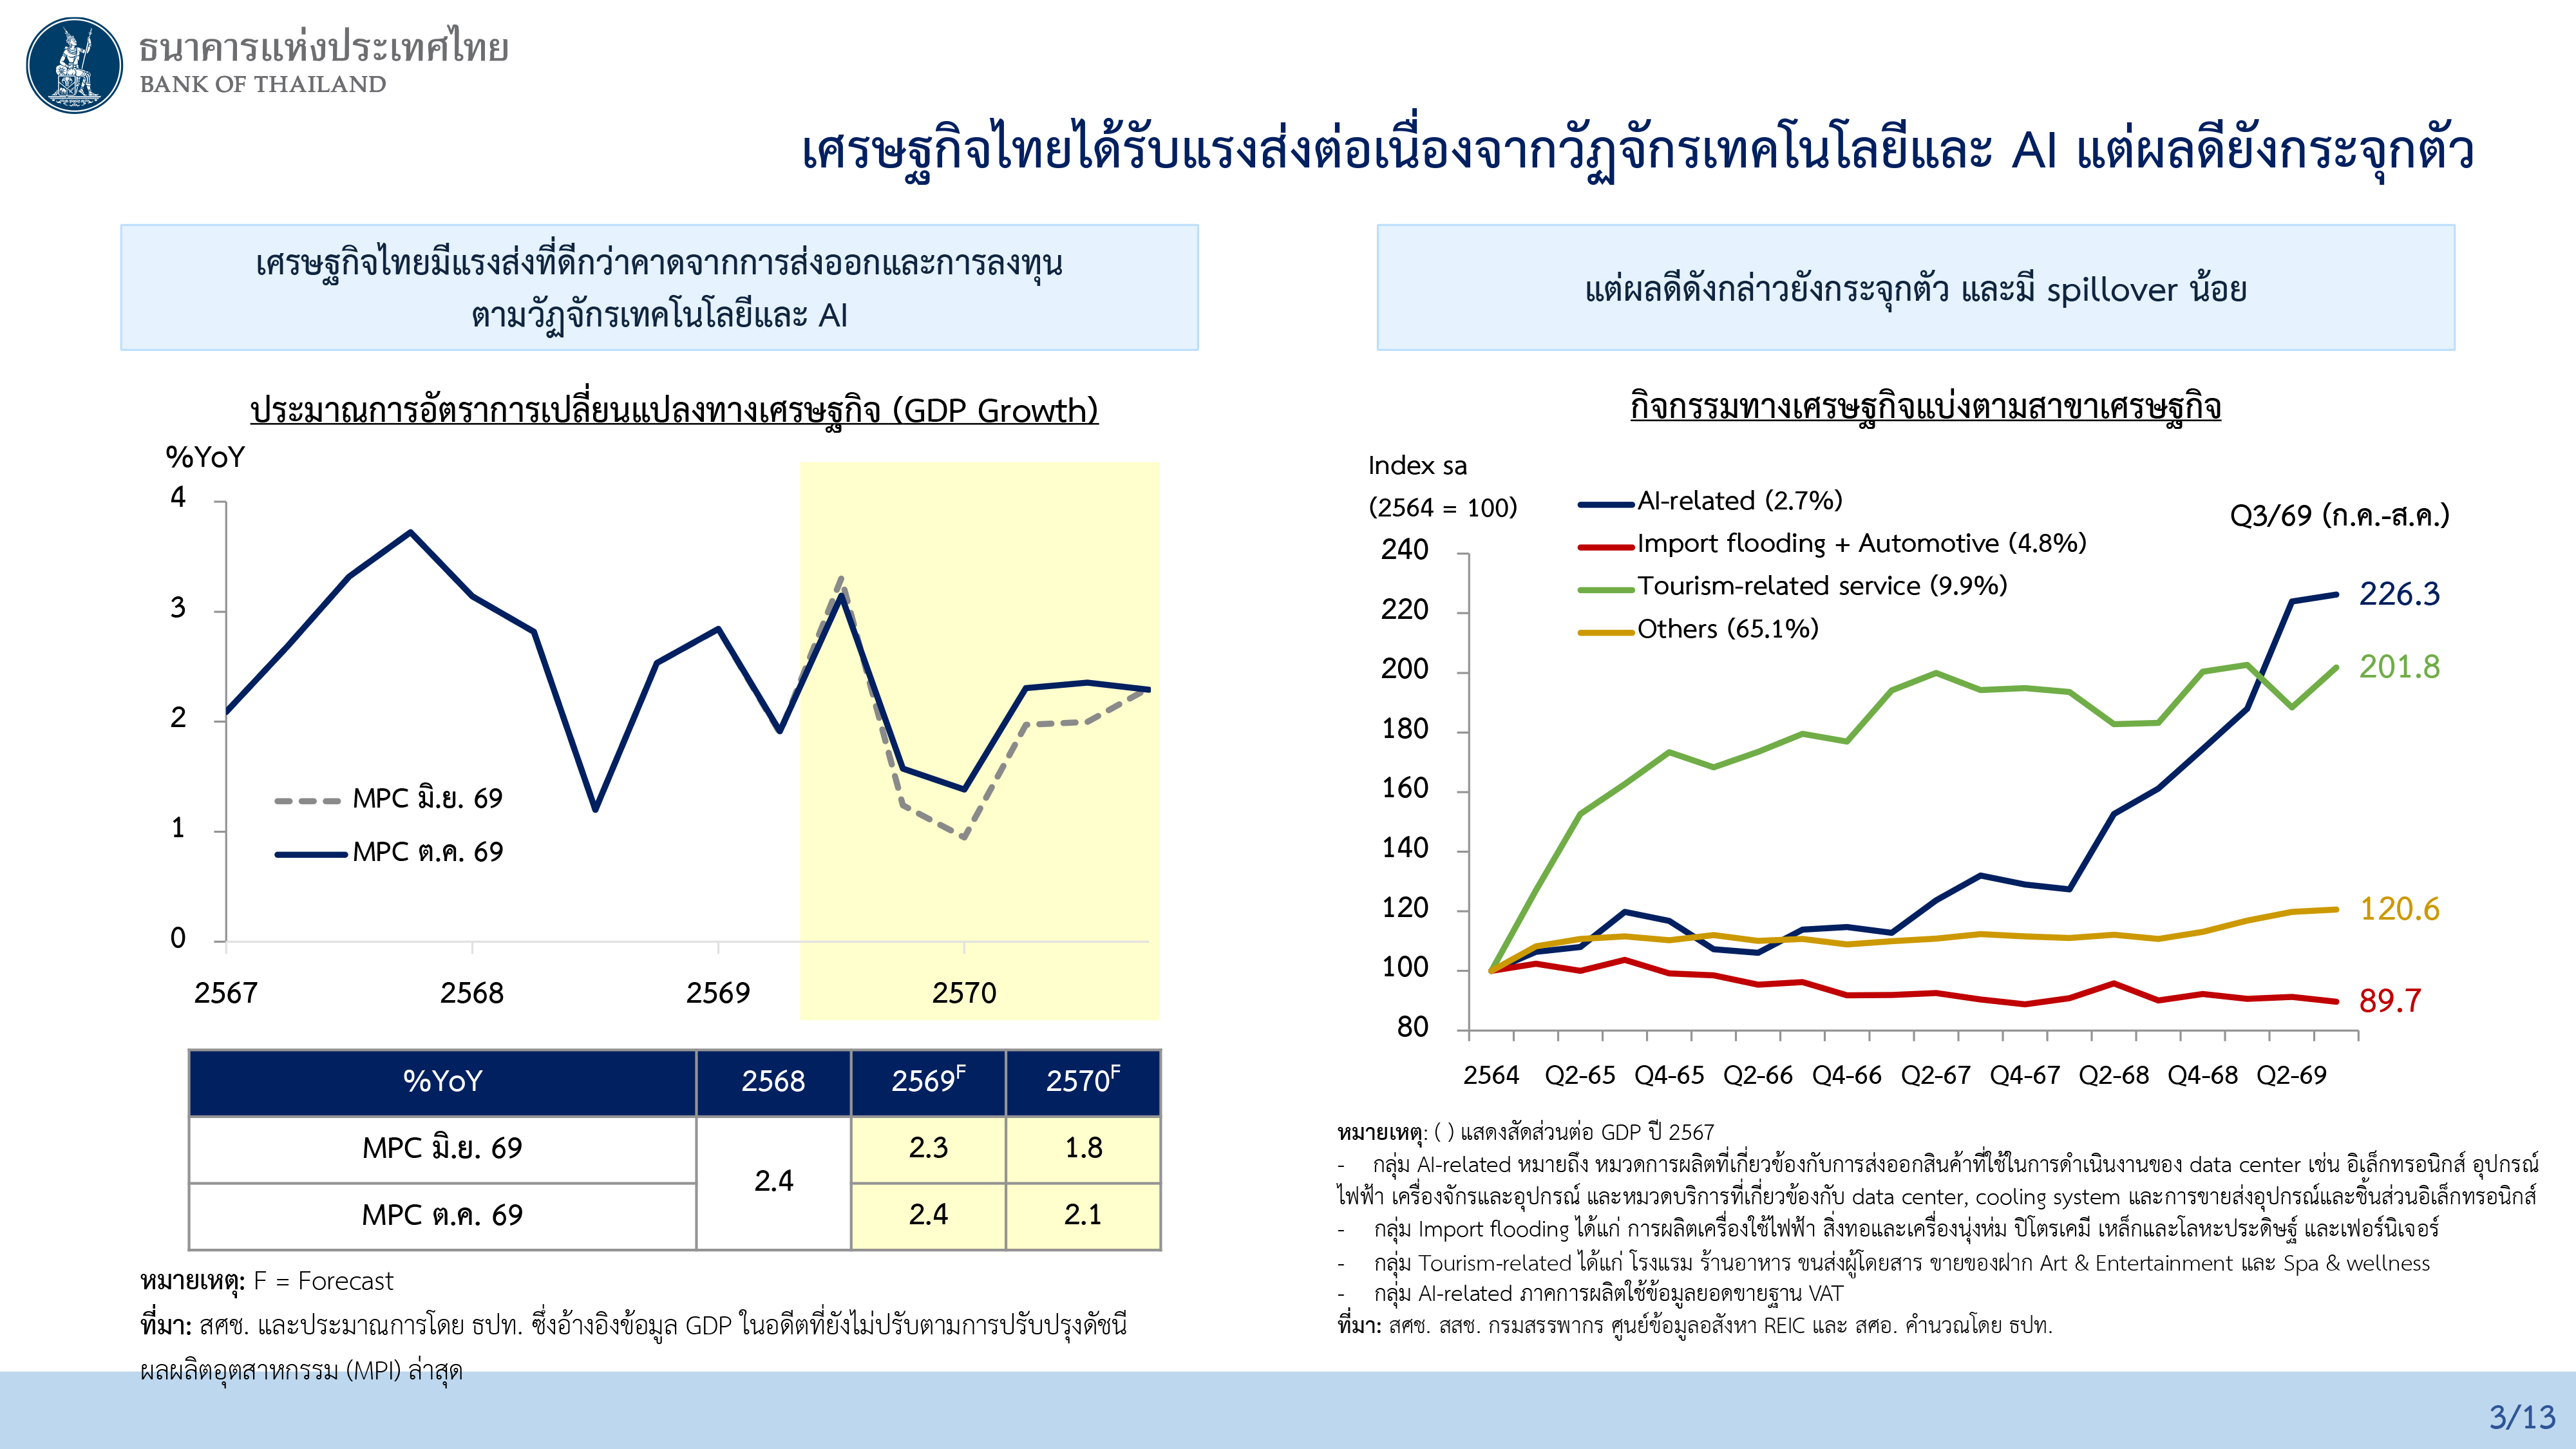
เศรษฐกิจปี 2569 และ 2570 มีแนวโน้มขยายตัวที่ร้อยละ 2.4 และ 2.1 ตามลำดับ โดยมีแรงส่งที่ดีกว่าคาดจากการส่งออกและการลงทุนตามวัฏจักรเทคโนโลยีและปัญญาประดิษฐ์ อย่างไรก็ดี ผลดีจากกิจกรรมดังกล่าวส่วนใหญ่จำกัดอยู่กับธุรกิจและแรงงานในภาคอุตสาหกรรมและภาคบริการที่เกี่ยวข้อง ด้านการบริโภคภาคเอกชนยังถูกกดดันจากหนี้ครัวเรือนที่อยู่ในระดับสูง ตลาดแรงงานและกำลังซื้อที่เปราะบาง โดยเฉพาะครัวเรือนรายได้น้อยที่เผชิญแรงกดดันค่าครองชีพ ขณะที่จำนวนนักท่องเที่ยวต่างชาติมีแนวโน้มปรับลดลงจากราคาน้ำมันที่สูงขึ้น
ทั้งนี้ เศรษฐกิจในภาพรวมยังขยายตัวต่ำกว่าศักยภาพ ขณะที่ SMEs ยังเผชิญอุปสรรคในการปรับตัวและปัญหาด้านการแข่งขันที่รุนแรง
อัตราเงินเฟ้อทั่วไปปี 2569 และ 2570 มีแนวโน้มเฉลี่ยอยู่ที่ร้อยละ 2.1 และ 1.3 ตามลำดับ โดยจะปรับสูงขึ้นในช่วงที่เหลือของปีนี้จนถึงต้นปีหน้าจากราคาพลังงานและผลของปรากฏการณ์เอลนีโญ ก่อนที่จะกลับไปอยู่ในระดับต่ำจากผลของฐานและอุปสงค์ในประเทศที่อ่อนแอจากเศรษฐกิจที่ขยายตัวต่ำส่วนหนึ่งจากปัญหาเชิงโครงสร้าง สำหรับอัตราเงินเฟ้อพื้นฐานปี 2569 และ 2570 มีแนวโน้มเฉลี่ยอยู่ที่ร้อยละ 1.2 และ 1.3 ตามลำดับ
ขณะที่อัตราเงินเฟ้อคาดการณ์ในระยะปานกลางยังยึดเหนี่ยวในกรอบเป้าหมาย ทั้งนี้ ต้องติดตามความเสี่ยงที่อัตราเงินเฟ้อจะสูงกว่าที่ประเมินไว้จากสงครามในตะวันออกกลางที่ยังมีความไม่แน่นอนสูง ข้อจำกัดของมาตรการพยุงราคาพลังงาน และการส่งผ่านราคาของผู้ประกอบการไปยังอัตราเงินเฟ้อพื้นฐาน รวมถึงเงินเฟ้อคาดการณ์ในระยะปานกลาง
อัตราแลกเปลี่ยนเงินบาทเทียบดอลลาร์ สรอ. อ่อนค่าลงจากการปรับมุมมองของตลาดต่อแนวโน้มการดำเนินนโยบายการเงินสหรัฐฯ ที่เข้มงวดมากขึ้น ประกอบกับราคาน้ำมันที่ปรับเพิ่มขึ้นต่อเนื่องจากความกังวลต่อสถานการณ์ในตะวันออกกลาง ด้านอัตราผลตอบแทนพันธบัตรรัฐบาลไทยปรับเพิ่มขึ้นบ้างตามทิศทางตลาดการเงินโลก
อย่างไรก็ดี ต้นทุนการกู้ยืมของภาคเอกชนผ่านสินเชื่อซึ่งเป็นช่องทางระดมทุนหลักยังทรงตัวสอดคล้องกับอัตราดอกเบี้ยนโยบาย โดยสินเชื่อรวมขยายตัวจากสินเชื่อธุรกิจขนาดใหญ่เป็นสำคัญ ส่วนใหญ่เพื่อใช้เป็นเงินทุนหมุนเวียนสำหรับเสริมสภาพคล่องของกิจการและรองรับต้นทุนที่สูงขึ้น และอีกส่วนหนึ่งสอดรับกับกระแสการลงทุนระลอกใหม่ ขณะที่สินเชื่อ SMEs ยังหดตัวต่อเนื่องในเกือบทุกสาขา โดยสถาบันการเงินยังระมัดระวังการปล่อยสินเชื่อให้กับลูกหนี้กลุ่มเสี่ยง สำหรับคุณภาพสินเชื่อโดยรวมทรงตัว แต่ต้องติดตามความสามารถในการชำระหนี้ของลูกหนี้ SMEs และครัวเรือนกลุ่มเปราะบางในระยะข้างหน้า
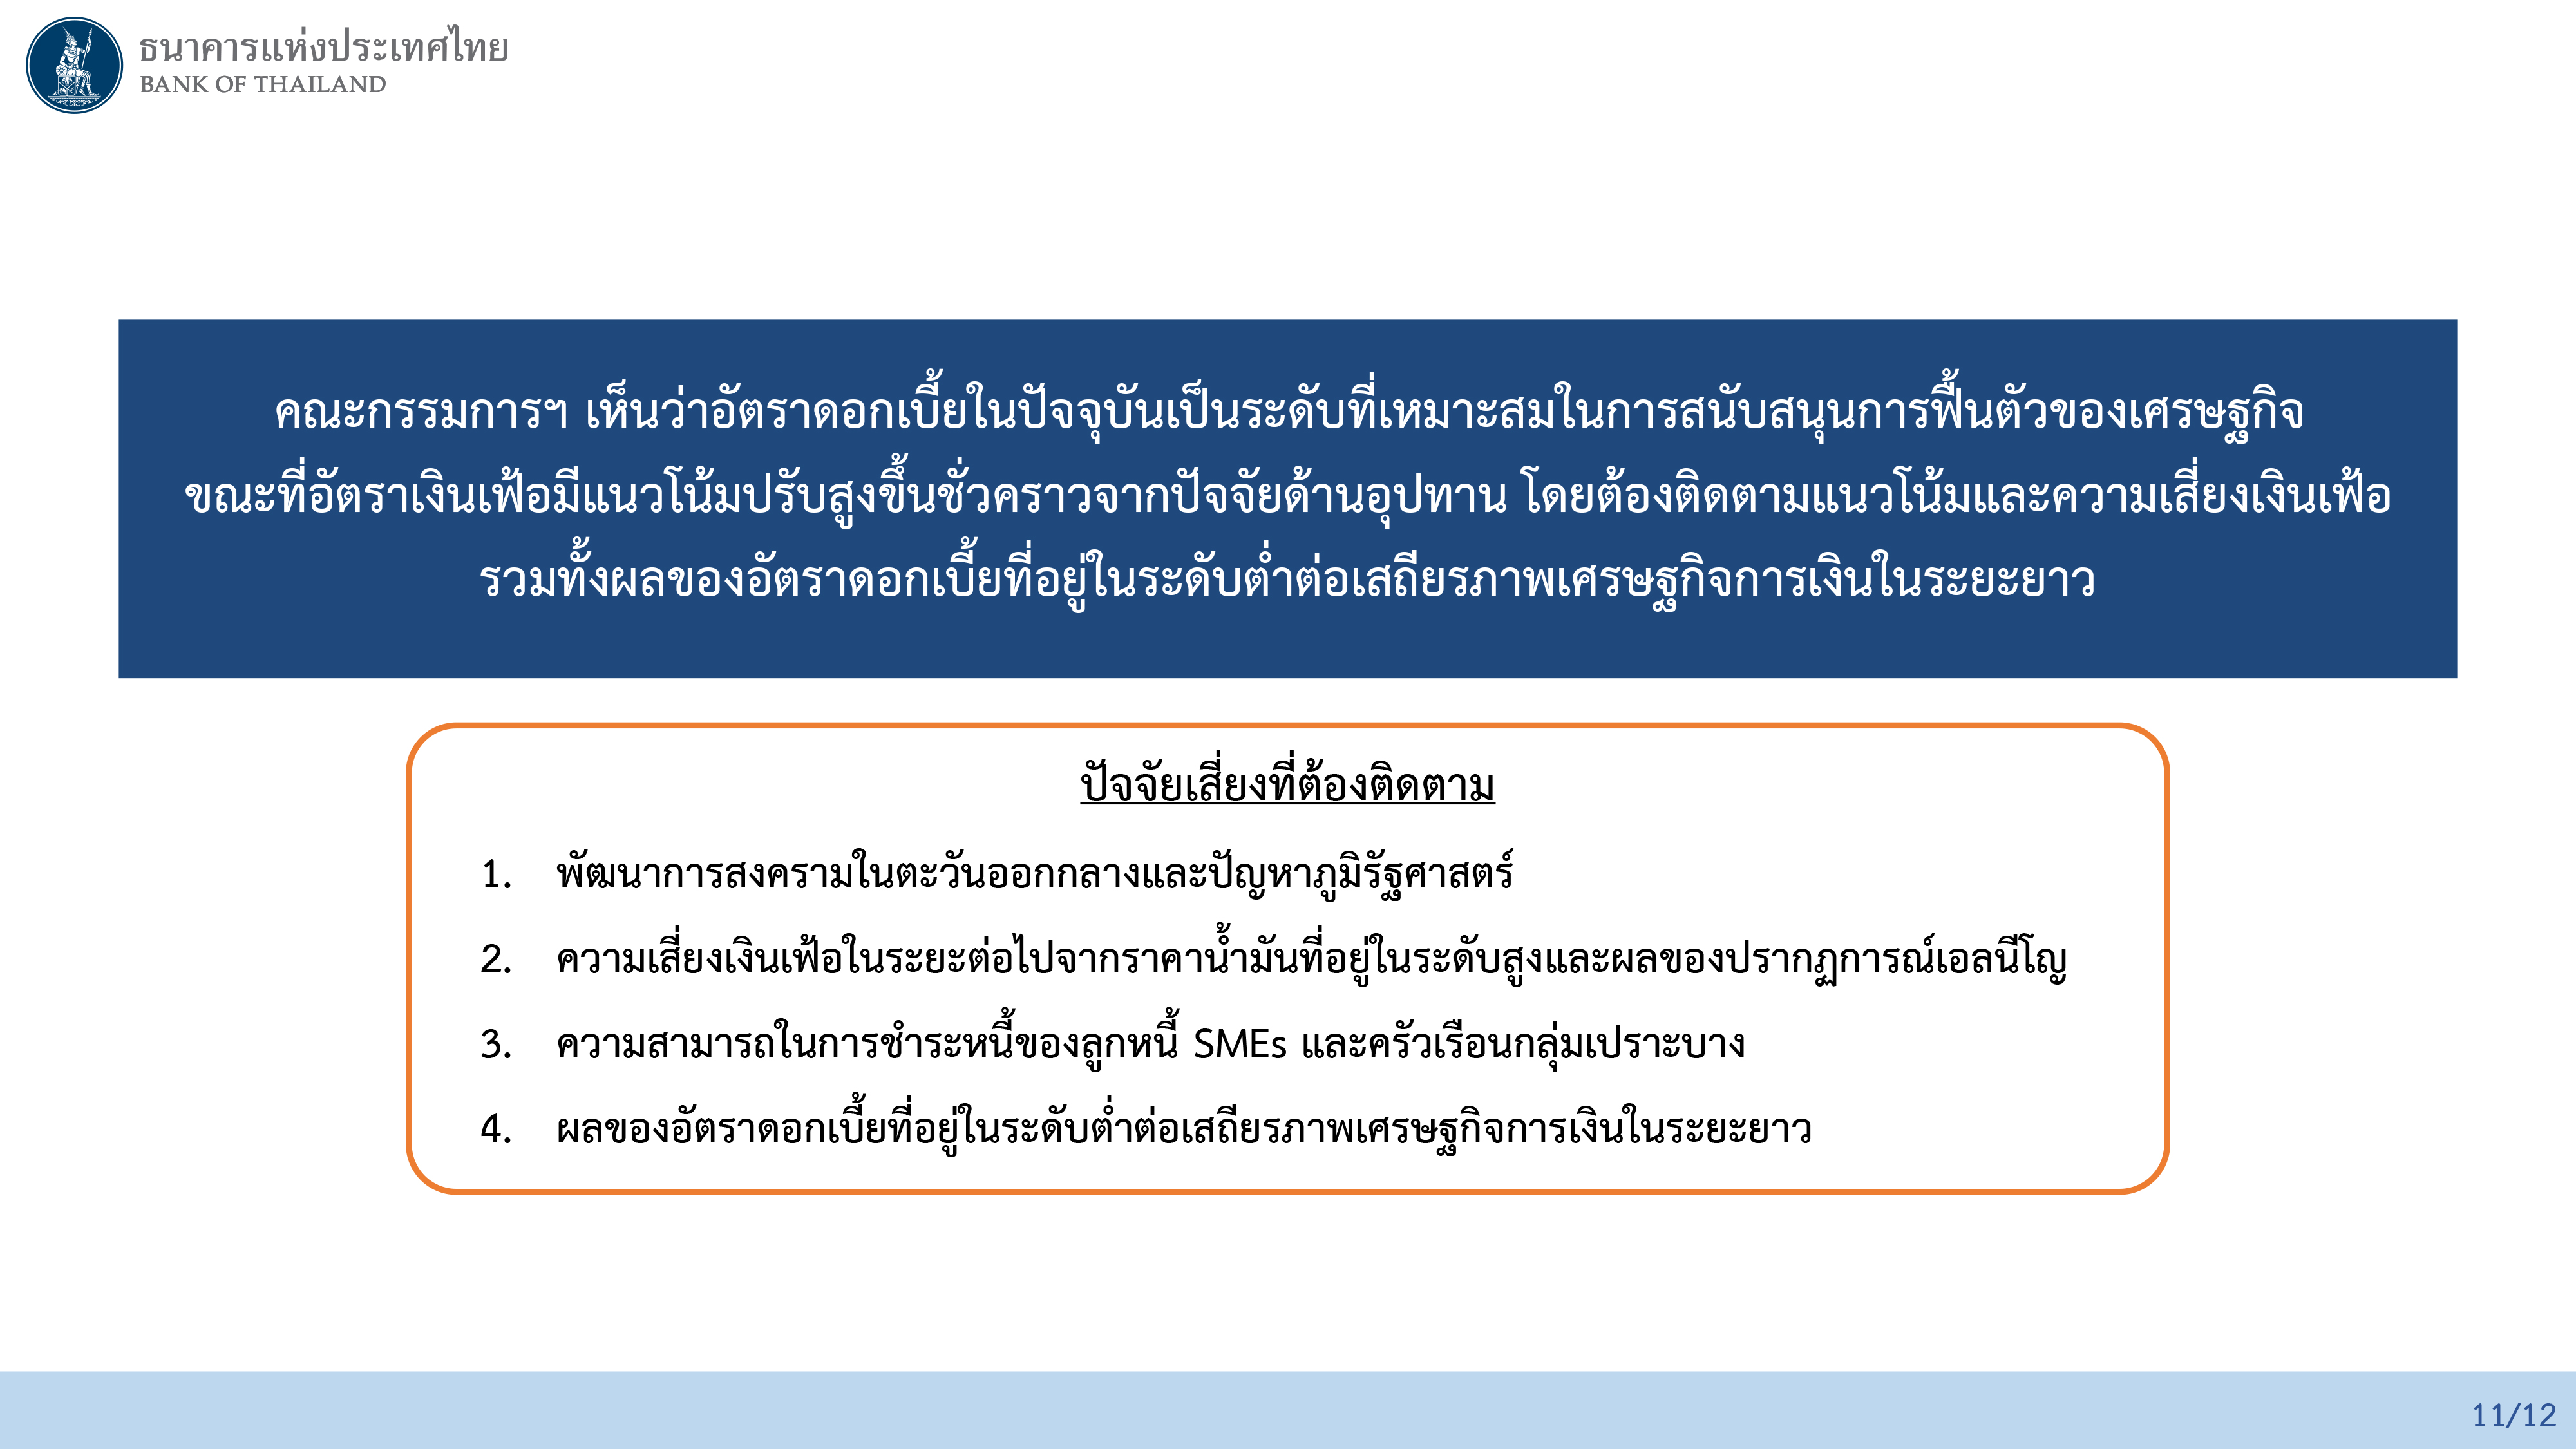
ภายใต้กรอบการดำเนินนโยบายการเงินที่มีเป้าหมายรักษาเสถียรภาพราคา ควบคู่กับดูแลเศรษฐกิจให้เติบโตอย่างยั่งยืน และรักษาเสถียรภาพระบบการเงิน คณะกรรมการฯ เห็นว่าอัตราดอกเบี้ยในปัจจุบันเป็นระดับที่เหมาะสมในการสนับสนุนการฟื้นตัวของเศรษฐกิจ ขณะที่อัตราเงินเฟ้อมีแนวโน้มปรับสูงขึ้นชั่วคราวจากปัจจัยด้านอุปทาน โดยต้องติดตามแนวโน้มและความเสี่ยงเงินเฟ้อ รวมทั้งผลของอัตราดอกเบี้ยที่อยู่ในระดับต่ำต่อเสถียรภาพเศรษฐกิจการเงินในระยะยาว
@ปรับคาดการณ์จีดีพีปี 69 โต 2.4% จากเดิม 2.3%
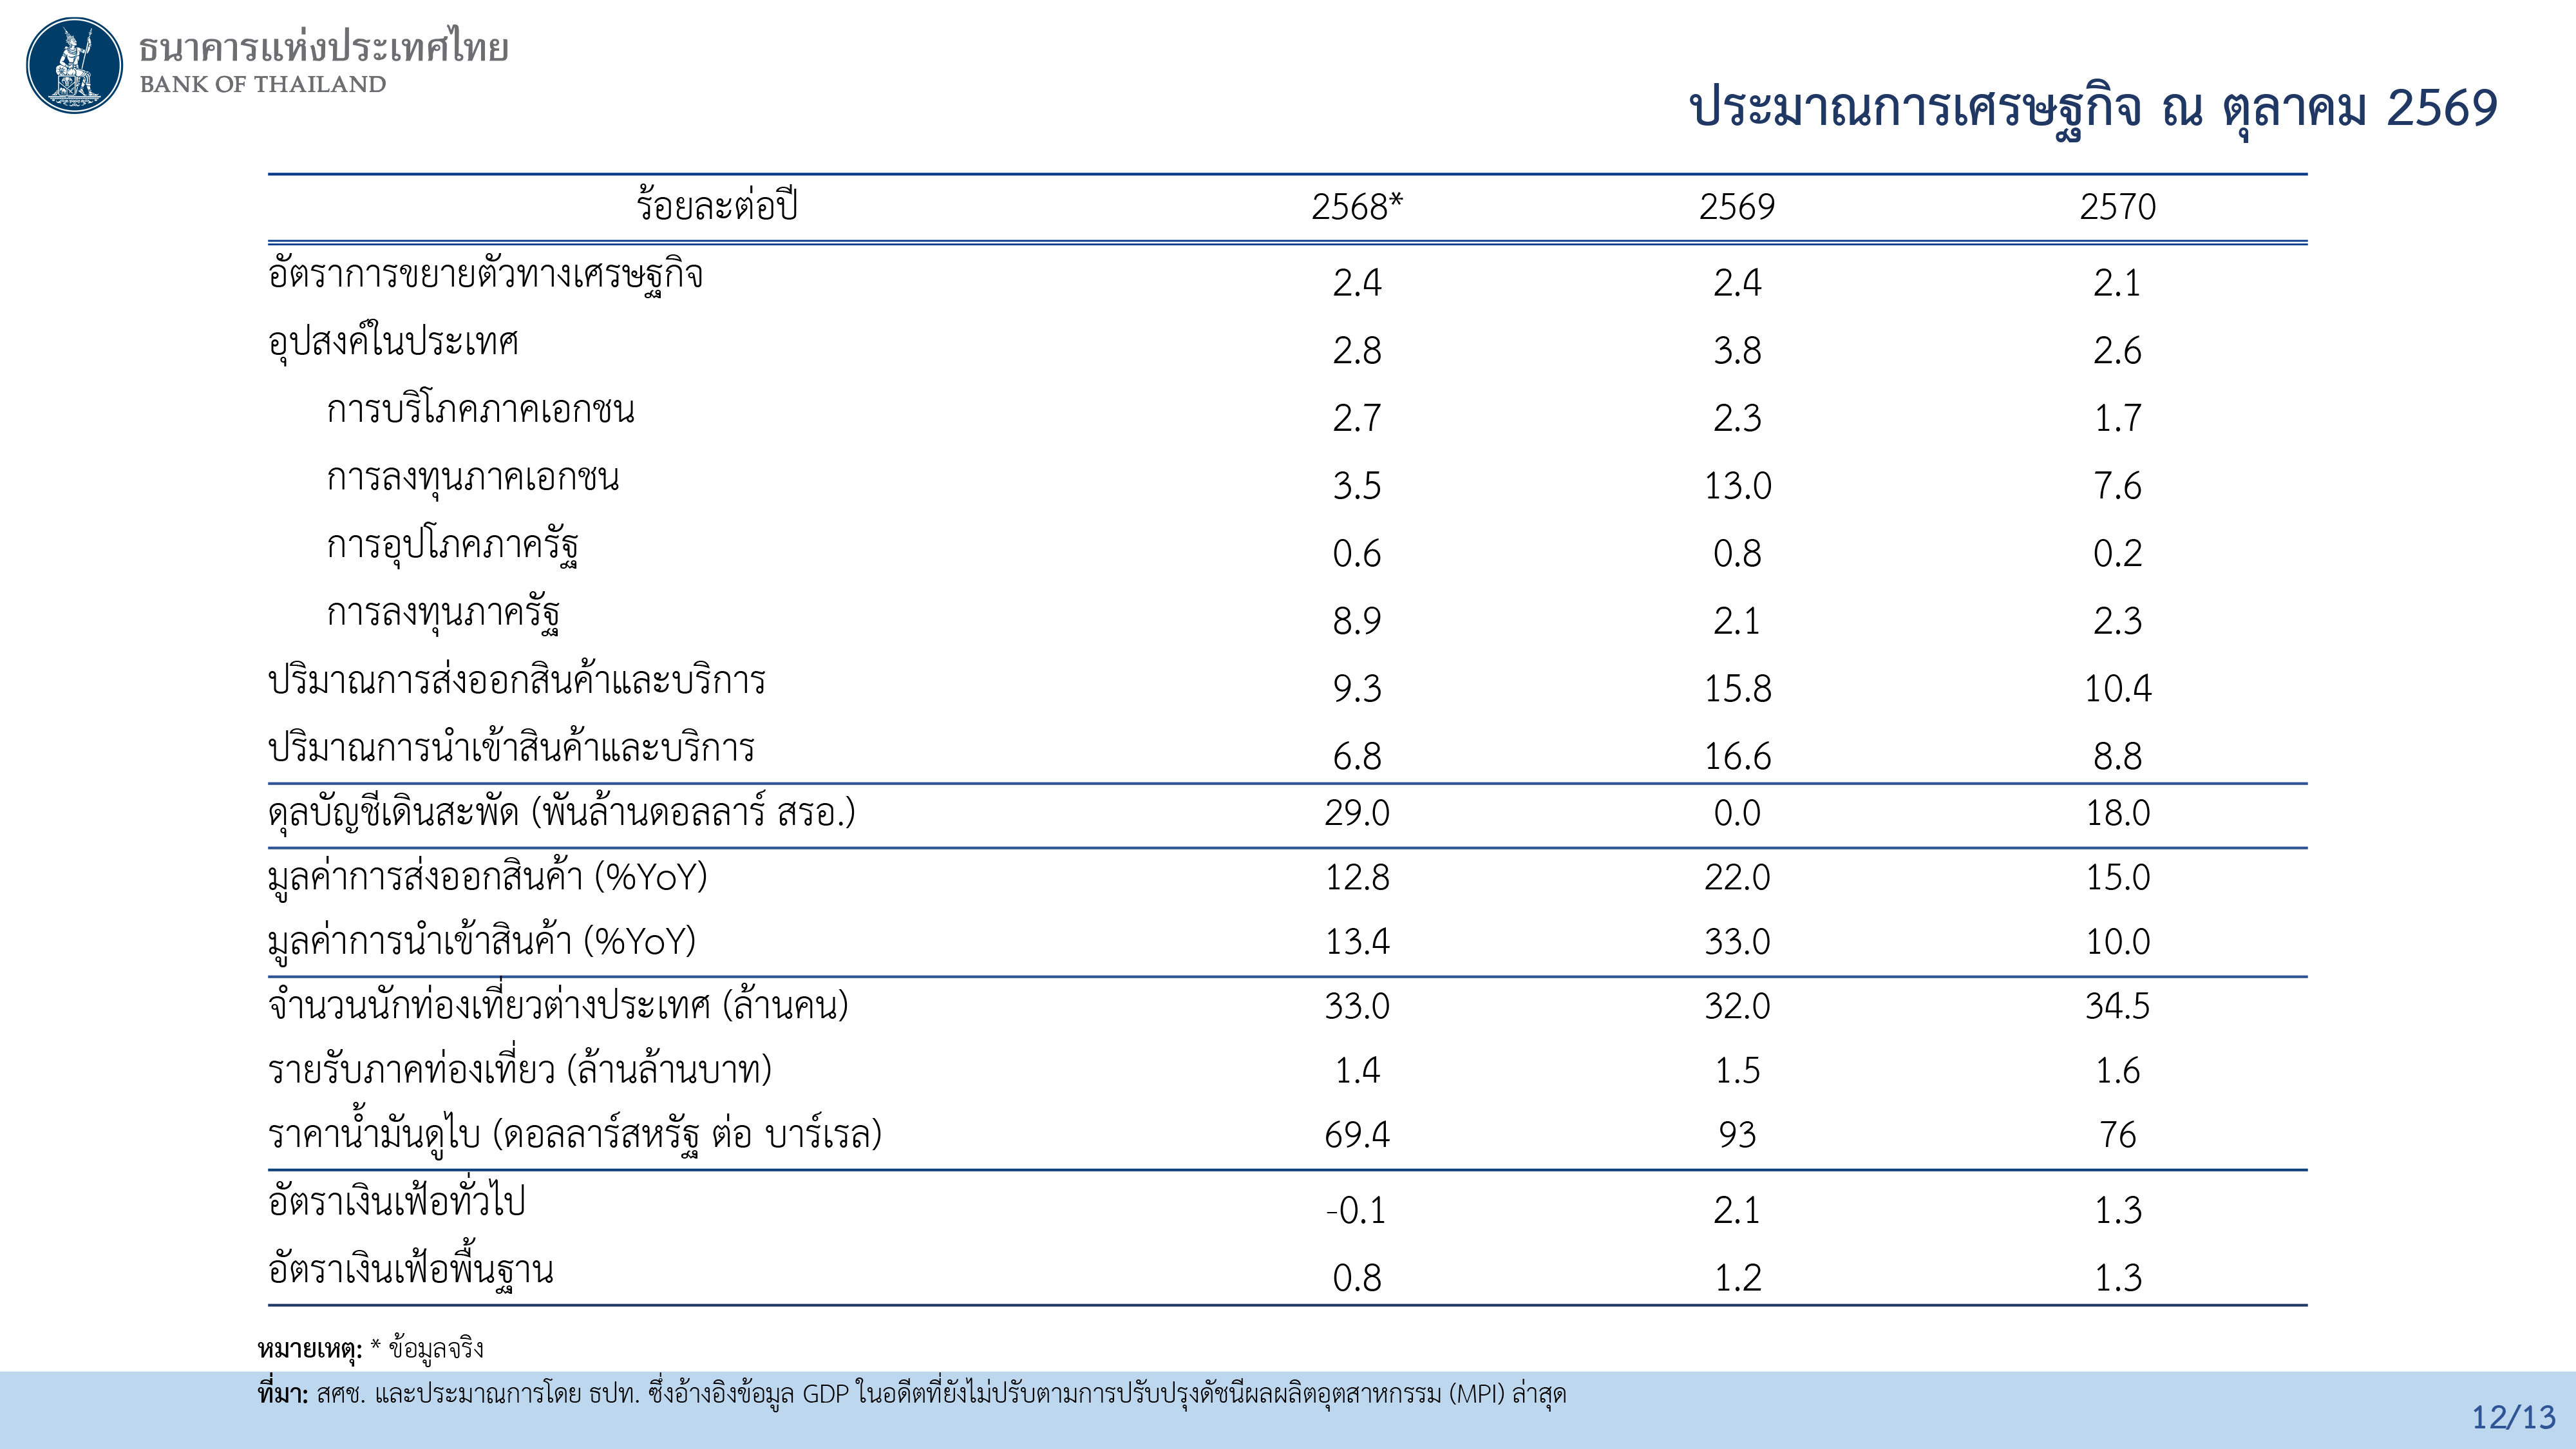
นายดอน กล่าวเพิ่มเติมว่า คณะกรรมการฯประเมินว่า เศรษฐกิจไทยขยายตัวดีขึ้นจากที่เคยประเมินไว้ครั้งก่อน โดยในปี 2569 คาดว่าเศรษฐกิจจะขยายตัวได้ 2.4% จากเดิมที่คาดว่าจะขยายตัวที่ 2.3% ส่วนปี 2570 คาดว่าเศรษฐกิจจะขยายตัว 2.1% จากเดิมที่คาดว่าจะขยายตัว 1.8% อย่างไรก็ตาม ผลดีจากการที่เศรษฐกิจขยายตัวดังกล่าว ค่อนข้างกระจุกตัว และมี spillover ต่ำ โดยกิจกรรมทางเศรษฐกิจที่ขยายตัวสูงเป็นกลุ่มที่เกี่ยวข้องกับ AI
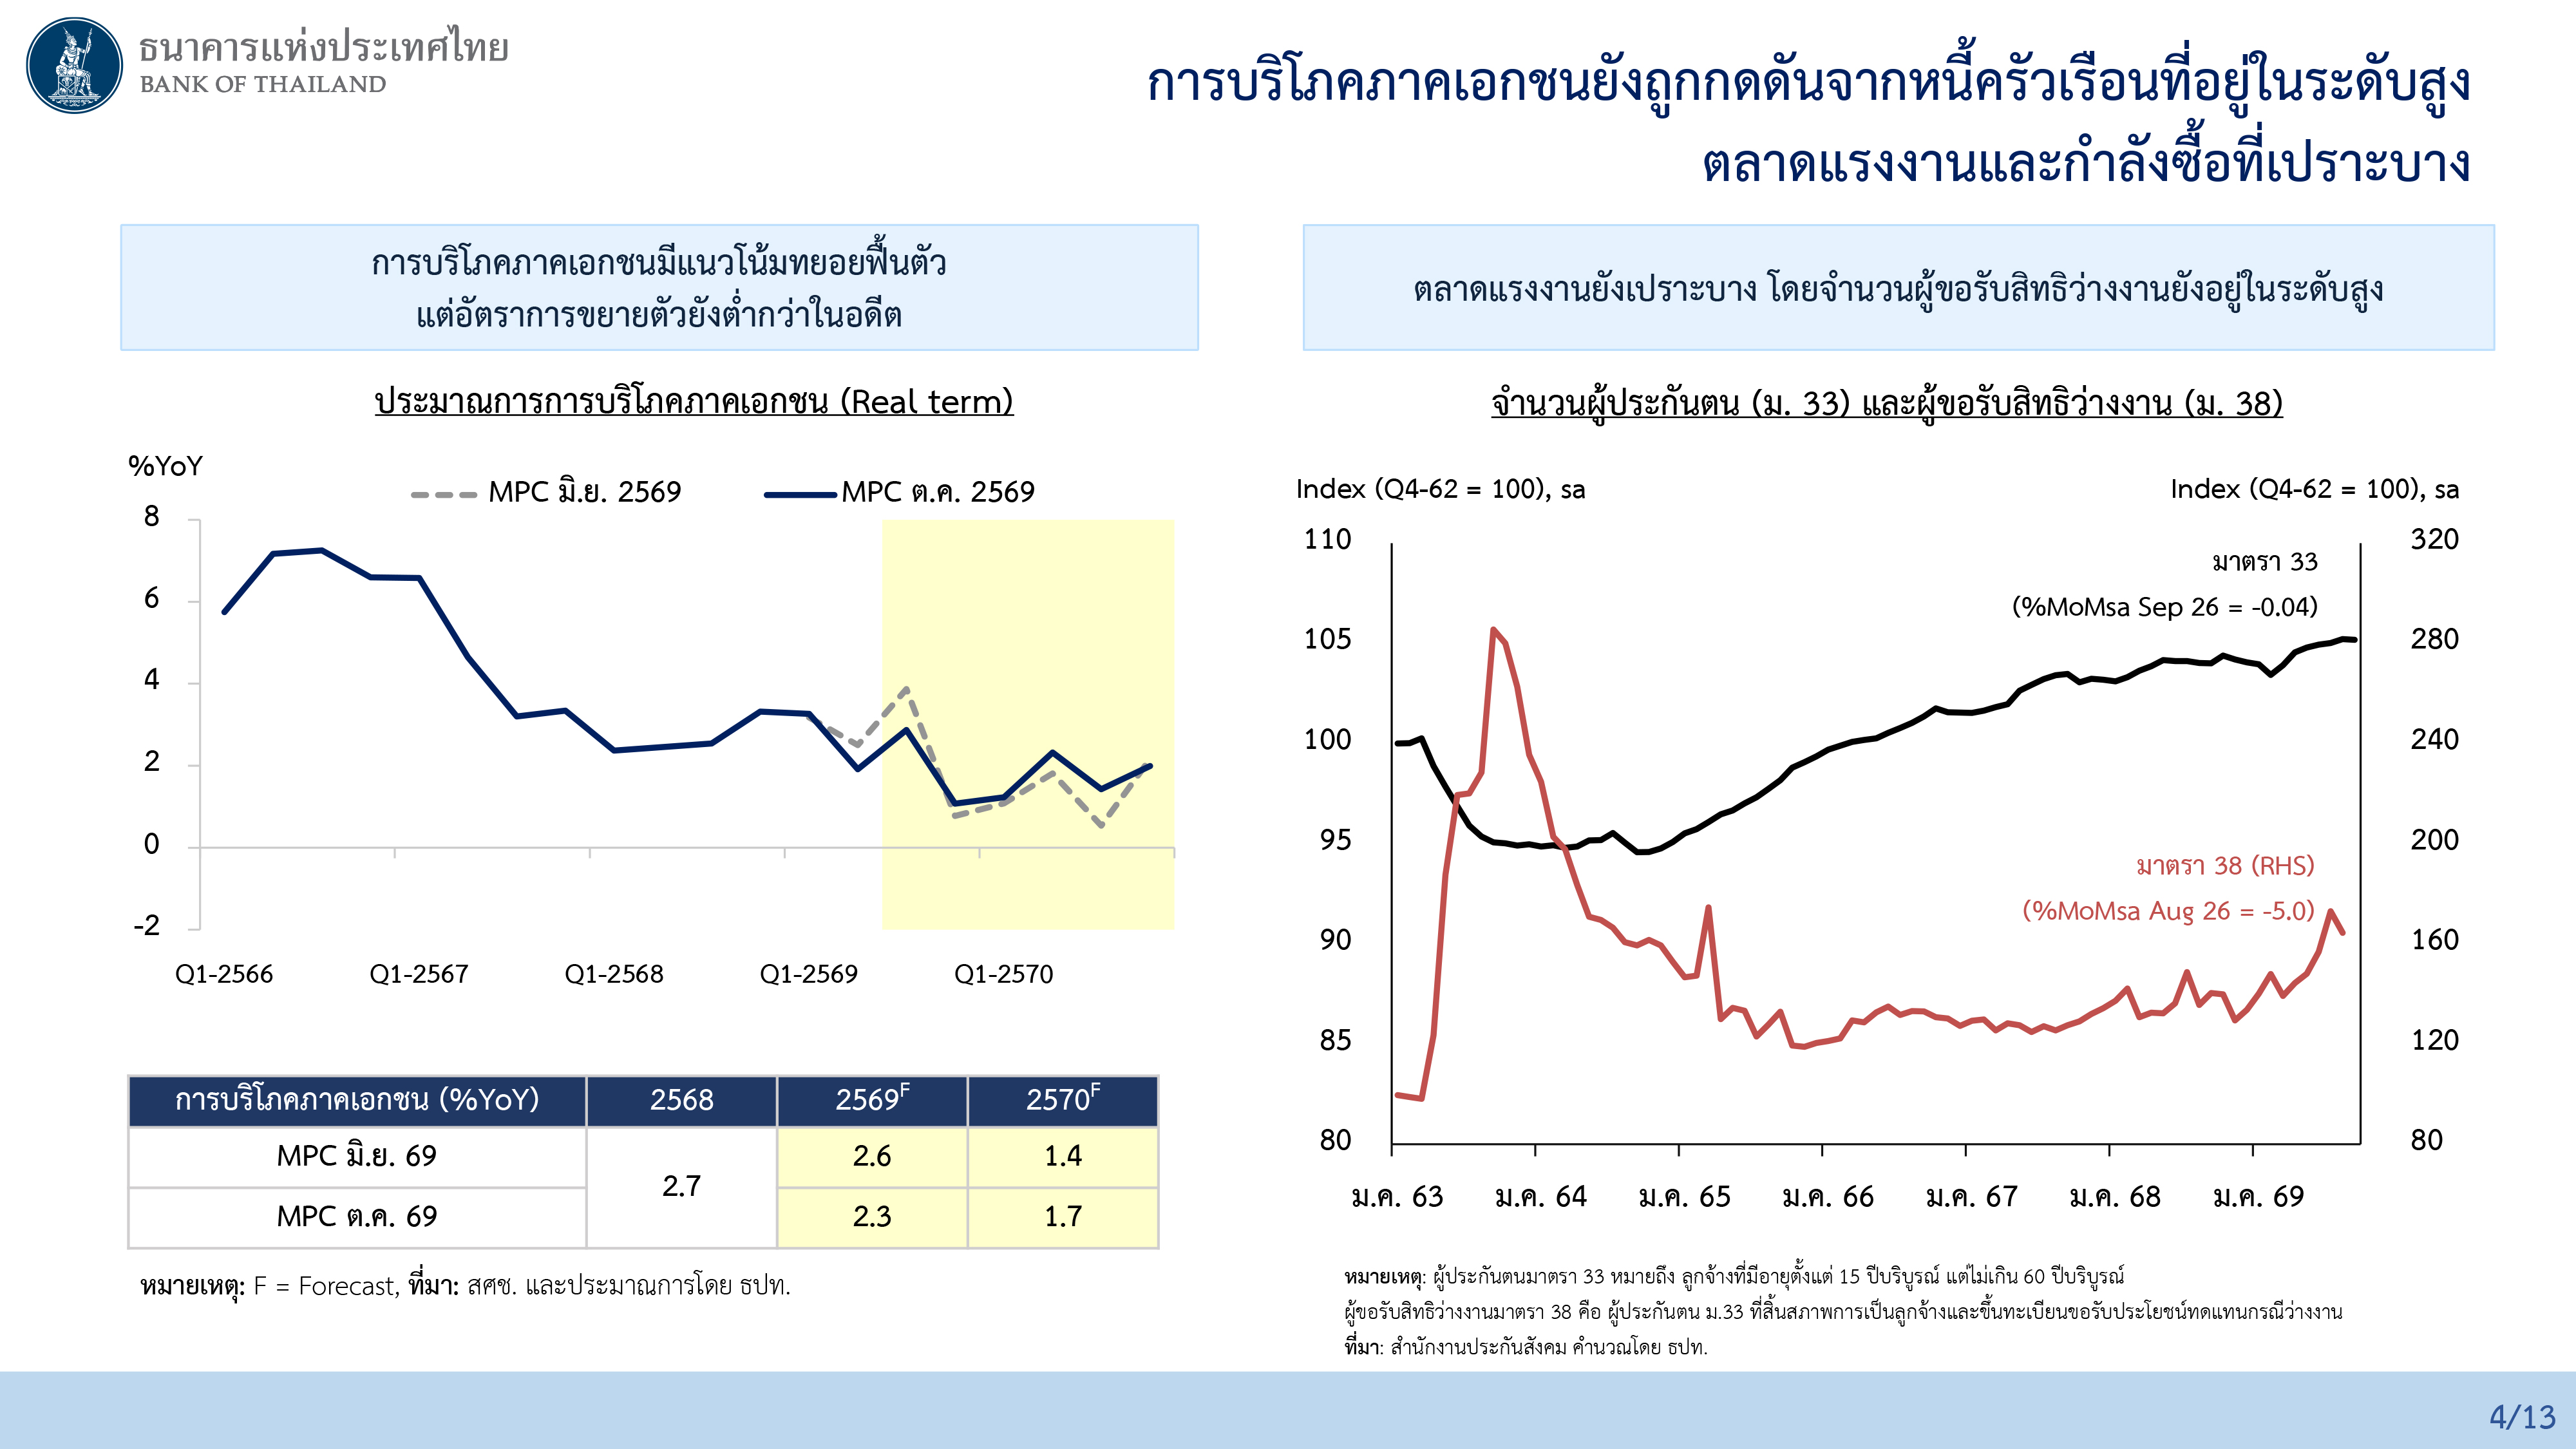
ส่วนการบริโภคภาคเอกชน ยังคงได้รับแรงกดดันจากหนี้ครัวเรือนที่อยู่ในระดับสูง ตลาดแรงงานและกำลังซื้อที่เปราะบาง ในขณะที่ผลจากมาตรการกระตุ้นของภาครัฐน้อยกว่าที่ ธปท.เคยคาดไว้ คือ เดิมคาดว่าจะมีผลกระทบจะอยู่ที่ 0.5% ต่อจีดีพี แต่การประเมินล่าสุดพบว่าผลกระทบอยู่ที่ 0.4% ต่อจีดีพี ทั้งนี้ ธปท.ได้ปรับลดคาดการณ์การบริโภคภาคเอกชนในปี 2569 ลงมาอยู่ที่ 2.3% จากเดิม 2.6% ส่วนปี 2570 คาดว่าจะขยายตัวที่ 1.7% จากเดิม 1.4%
“เราประเมินการบริโภคภาคเอกชน และเห็นว่าผลของมาตรการฯ ต่ำกว่าที่เรามองไว้ ส่วนในภาพรวมเศรษฐกิจที่เราปรับขึ้นนั้น หลักๆ เราปรับขึ้นจากการส่งออกและการลงทุน แต่ก็มีส่วนที่ปรับลงด้วย คือ การบริโภคภาคเอกชนที่อาจอ่อนแอกว่าที่เราคาด ซึ่งในระยะต่อไป การบริโภคภาคเอกชน เป็นอะไรที่ต้องติดตามอย่างใกล้ชิด
อีกปัจจัยหนึ่งที่ฉุดรั้งการบริโภคภาคเอกชน ที่เราพูดมาตลอด คือ เรื่องหนี้ครัวเรือน แต่อีกตัวหนึ่งที่อาจจะไม่ได้พูดมาก คือ เรื่องตลาดแรงงาน ซึ่งในช่วงหลายเดือนที่ผ่านมา ตลาดแรงงานของไทย มีความเปราะบางมากขึ้น ไม่ว่าจะเป็นเรื่องอัตราการว่างงาน โดยในช่วงต้นปีอัตราการว่างงานอยู่ที่ 0.8% แต่ตอนนี้อยู่ที่ 1.1% แม้ว่าอาจจะยังดูไม่ได้สูงมาก แต่ถ้าดูจากเครื่องชี้ตลาดแรงงานอีก 1 เครื่องชี้ คือ เครื่องชี้เกี่ยวกับผู้ประกันตน พบว่าผู้ขอรับสิทธิว่างงานตามมาตรา 38 ในระยะหลัง มีความชันขึ้นมาค่อนข้างเยอะ” นายดอน กล่าว
@เงินเฟ้อสูงขึ้น‘ชั่วคราว’-เกาะติดราคาน้ำมันโลก
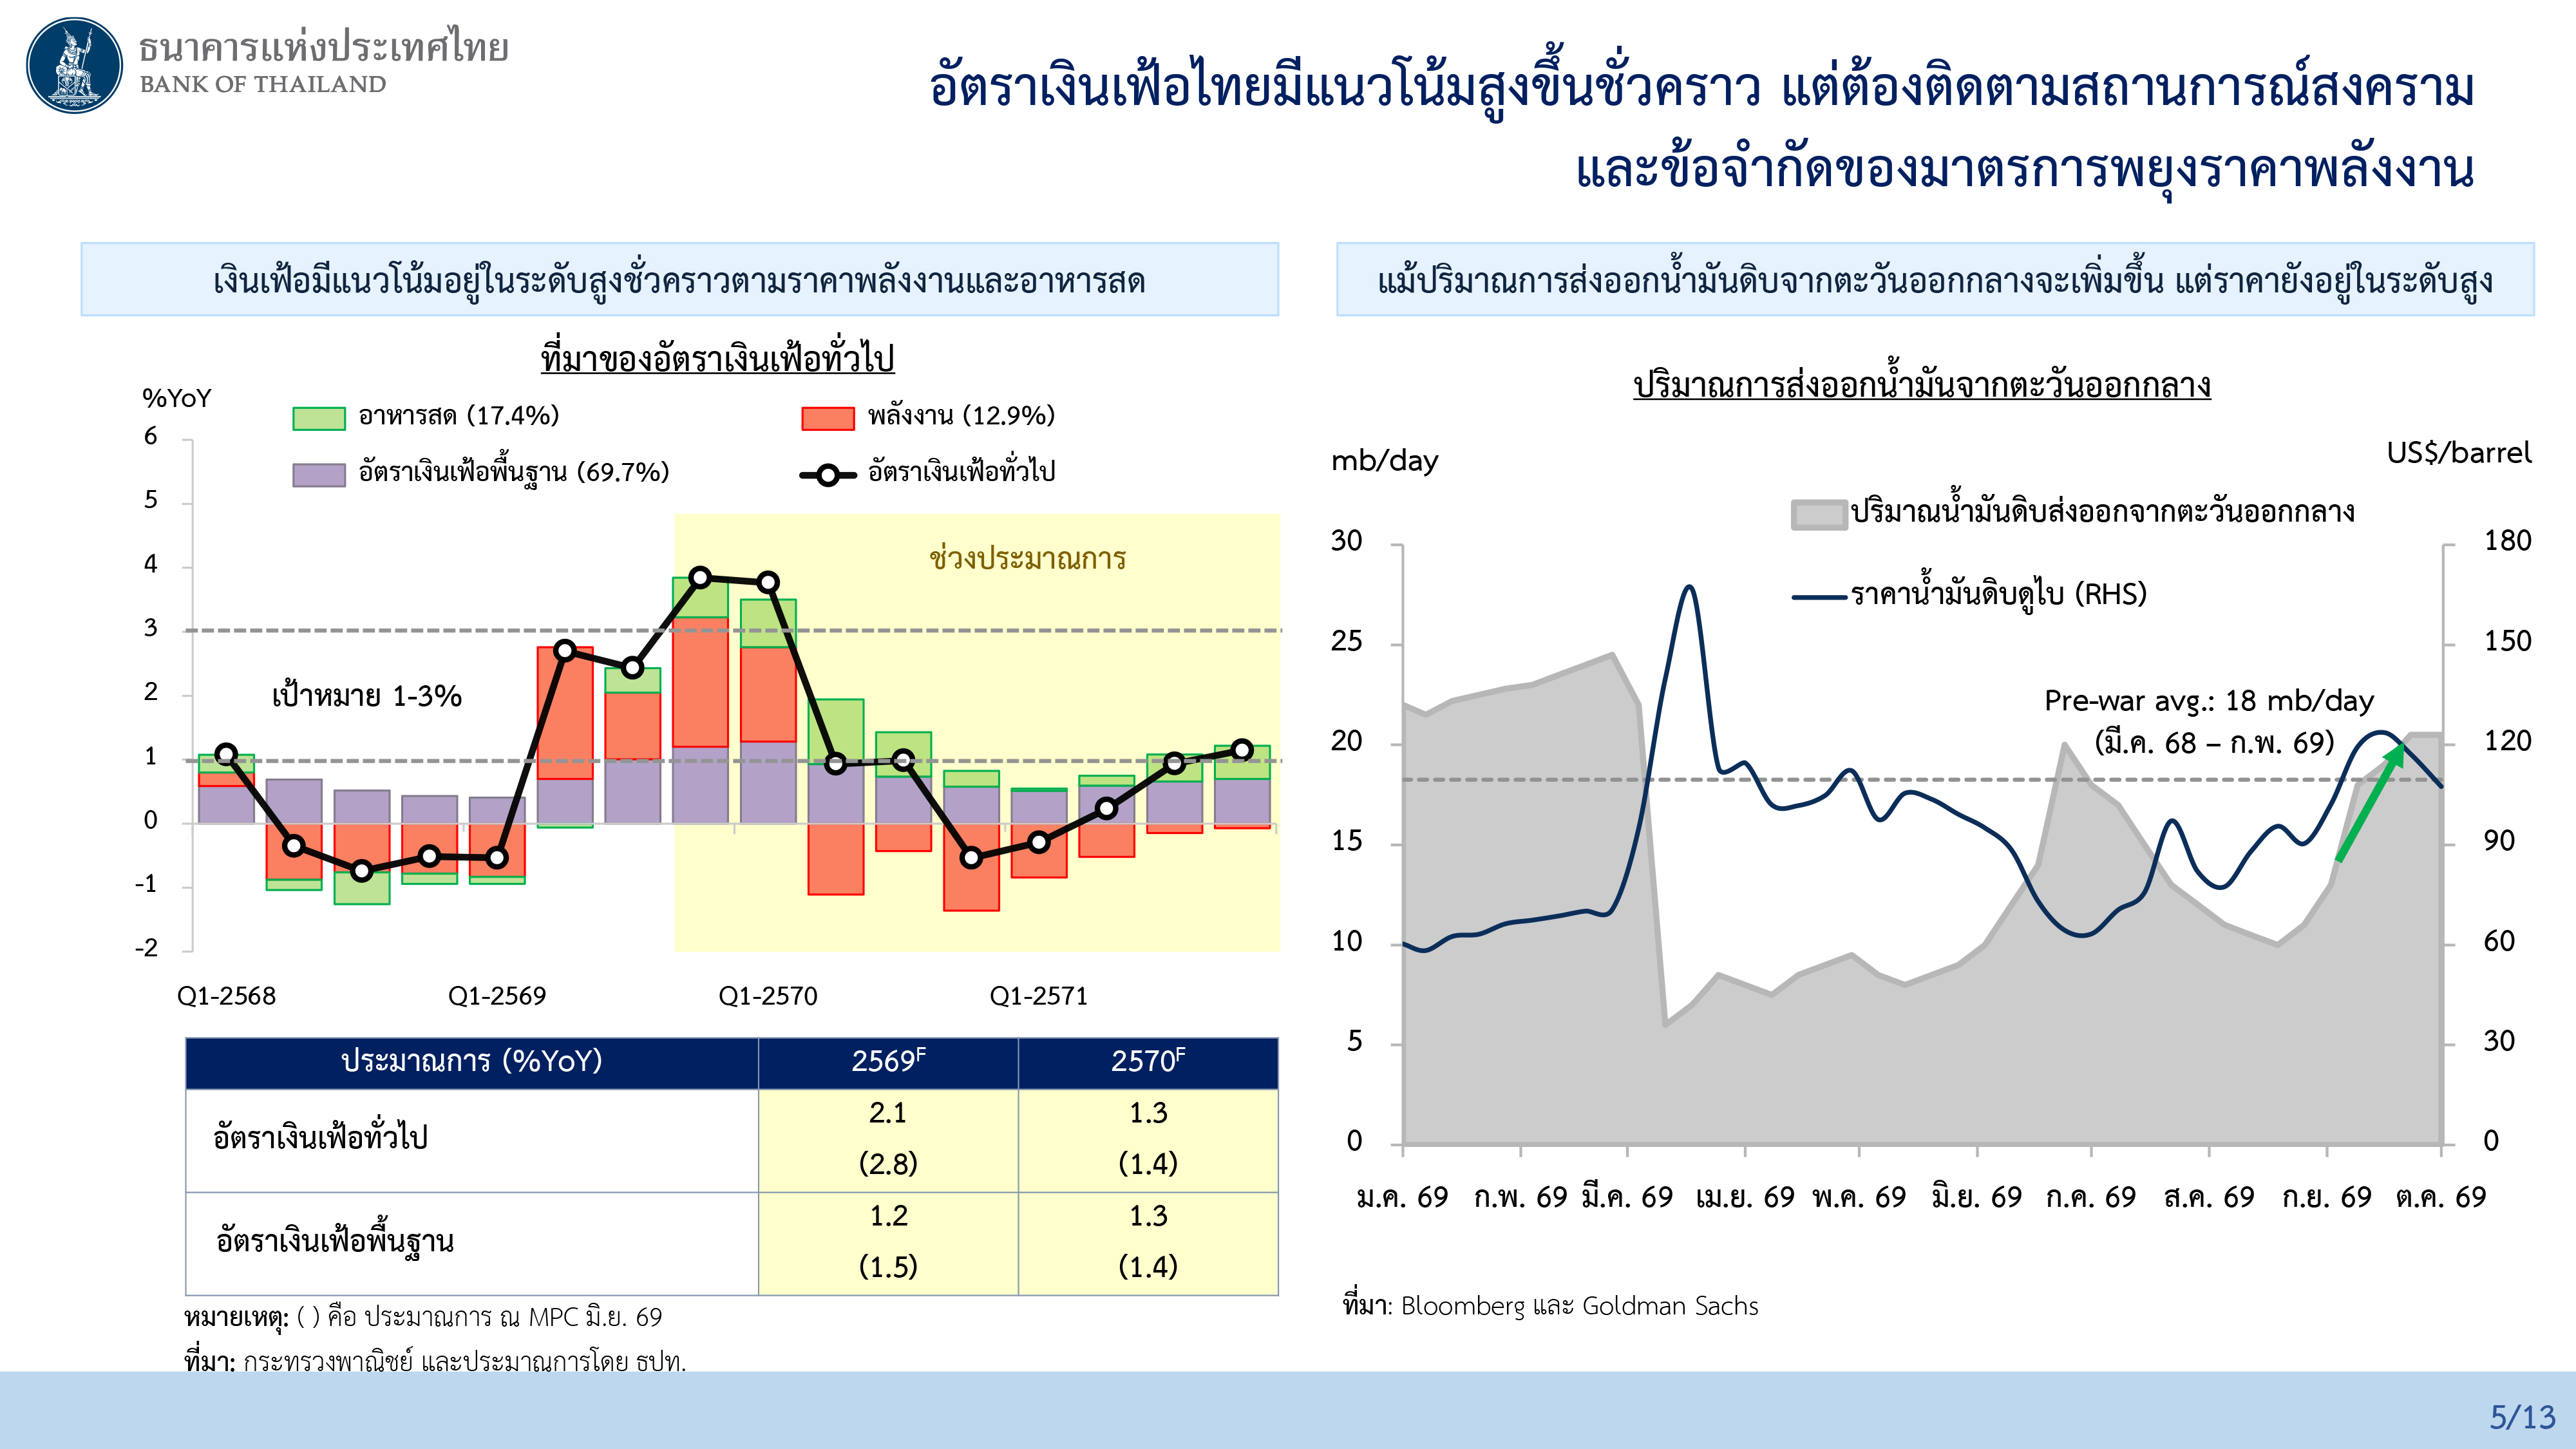
นายดอน กล่าวว่า สำหรับอัตราเงินเฟ้อมีแนวโน้มสูงขึ้นชั่วคราว แต่ยังคงต้องติดตามผลของสถานการณ์สงคราม และข้อจำกัดของมาตรการพยุงราคาพลังงาน โดยในช่วงไตรมาส 4/2569 จะเป็นไตรมาสแรกที่ ธปท. คาดว่า จะได้เห็นอัตราเงินเฟ้อทั่วไปพุ่งขึ้นเกิน 3% ซึ่งเป็นขอบบนของเป้าหมายเงินเฟ้อของ ธปท. และต่อเนื่องไปจนถึงไตรมาส 1/2570 ก่อนจะปรับลดลงค่อนข้างเร็วในระยะต่อไป
ทั้งนี้ ธปท.คาดว่าอัตราเงินเฟ้อทั่วไปเฉลี่ยทั้งปี 2569 จะขยายตัวที่ 2.1% จากประมาณการครั้งก่อนที่คาดว่าจะอยู่ที่ 2.8% และอัตราเงินเฟ้อพื้นฐานอยู่ที่ 1.2% จากเดิมที่คาดว่าจะขยายตัวที่ 1.5% ส่วนปี 2570 คาดว่าอัตราเงินเฟ้อทั่วไปจะขยายตัว 1.3% จากเดิมที่คาดว่าจะขยายตัว 1.4% และอัตราเงินเฟ้อพื้นฐานคาดว่าจะขยายตัว 1.3% จากเดิมที่คาดว่าจะขยายตัว 1.4%
“แม้ว่าปริมาณน้ำมันที่ผ่านช่องแคบฮอร์มุซ กลับไปอยู่ในระดับใกล้เคียงกับช่วงก่อนเกิดวิกฤติพลังงานแล้ว เพราะมีการปรับเปลี่ยนวิธีขนส่งจากการใช้ซุปเปอร์แทงค์เกอร์ มาเป็นเรือลำเล็กๆลงมา และมีการดูแลโดยกองทัพสหรัฐฯ แต่การดูแลโดยกองทัพสหรัฐฯ มีต้นทุน ฉะนั้น ตลาดจึงยังให้พรีเมียมในเรื่องของราคา แม้ปริมาณจะมาได้ปกติ แต่เรื่องราคายังมีความไม่แน่นอนสูง เพราะตลาดยังให้ War Premium ว่า สหรัฐจะคุ้มครองไปได้นานเท่าไหร่ เพราะมันมีต้นทุน ฉะนั้น เรื่องราคาน้ำมัน จึงเป็นปัจจัยเสี่ยงปัจจัยหนึ่งที่คณะกรรมการฯ ให้เราติดตามใกล้ชิด
อีกตัวหนึ่งที่คณะกรรมการฯ ตั้งข้อสังเกต คือ มาตรการพยุงราคาพลังงาน โดยเฉพาะกองทุนน้ำมันฯ จากตัวเลขล่าสุดกองทุนน้ำมันฯ ติดลบประมาณ 1 แสนล้าน เคยติดลบในอดีตสูงสุด 1.2-1.3 แสนล้านบาท แปลว่าอาจจะยังติดลบได้อีก แต่ก็ใกล้กับระดับที่เคยติดลบมากที่สุดในอดีตแล้ว ถ้ากองทุนน้ำมันฯ มีข้อจำกัด ราคาน้ำมันในประเทศ ก็ต้องถูกปล่อยขึ้น ให้ลอยตัวมากกว่านี้ ก็จะกระทบเงินเฟ้อในประเทศ ทั้ง 2 ตัวนี้ จึงเป็นตัวแปรที่เราต้องติดตามใกล้ชิด และแม้ว่าอัตราเงินเฟ้อ ดูเหมือนไม่น่าเป็นกังวลมากนัก แต่ความเสี่ยงก็มีอยู่
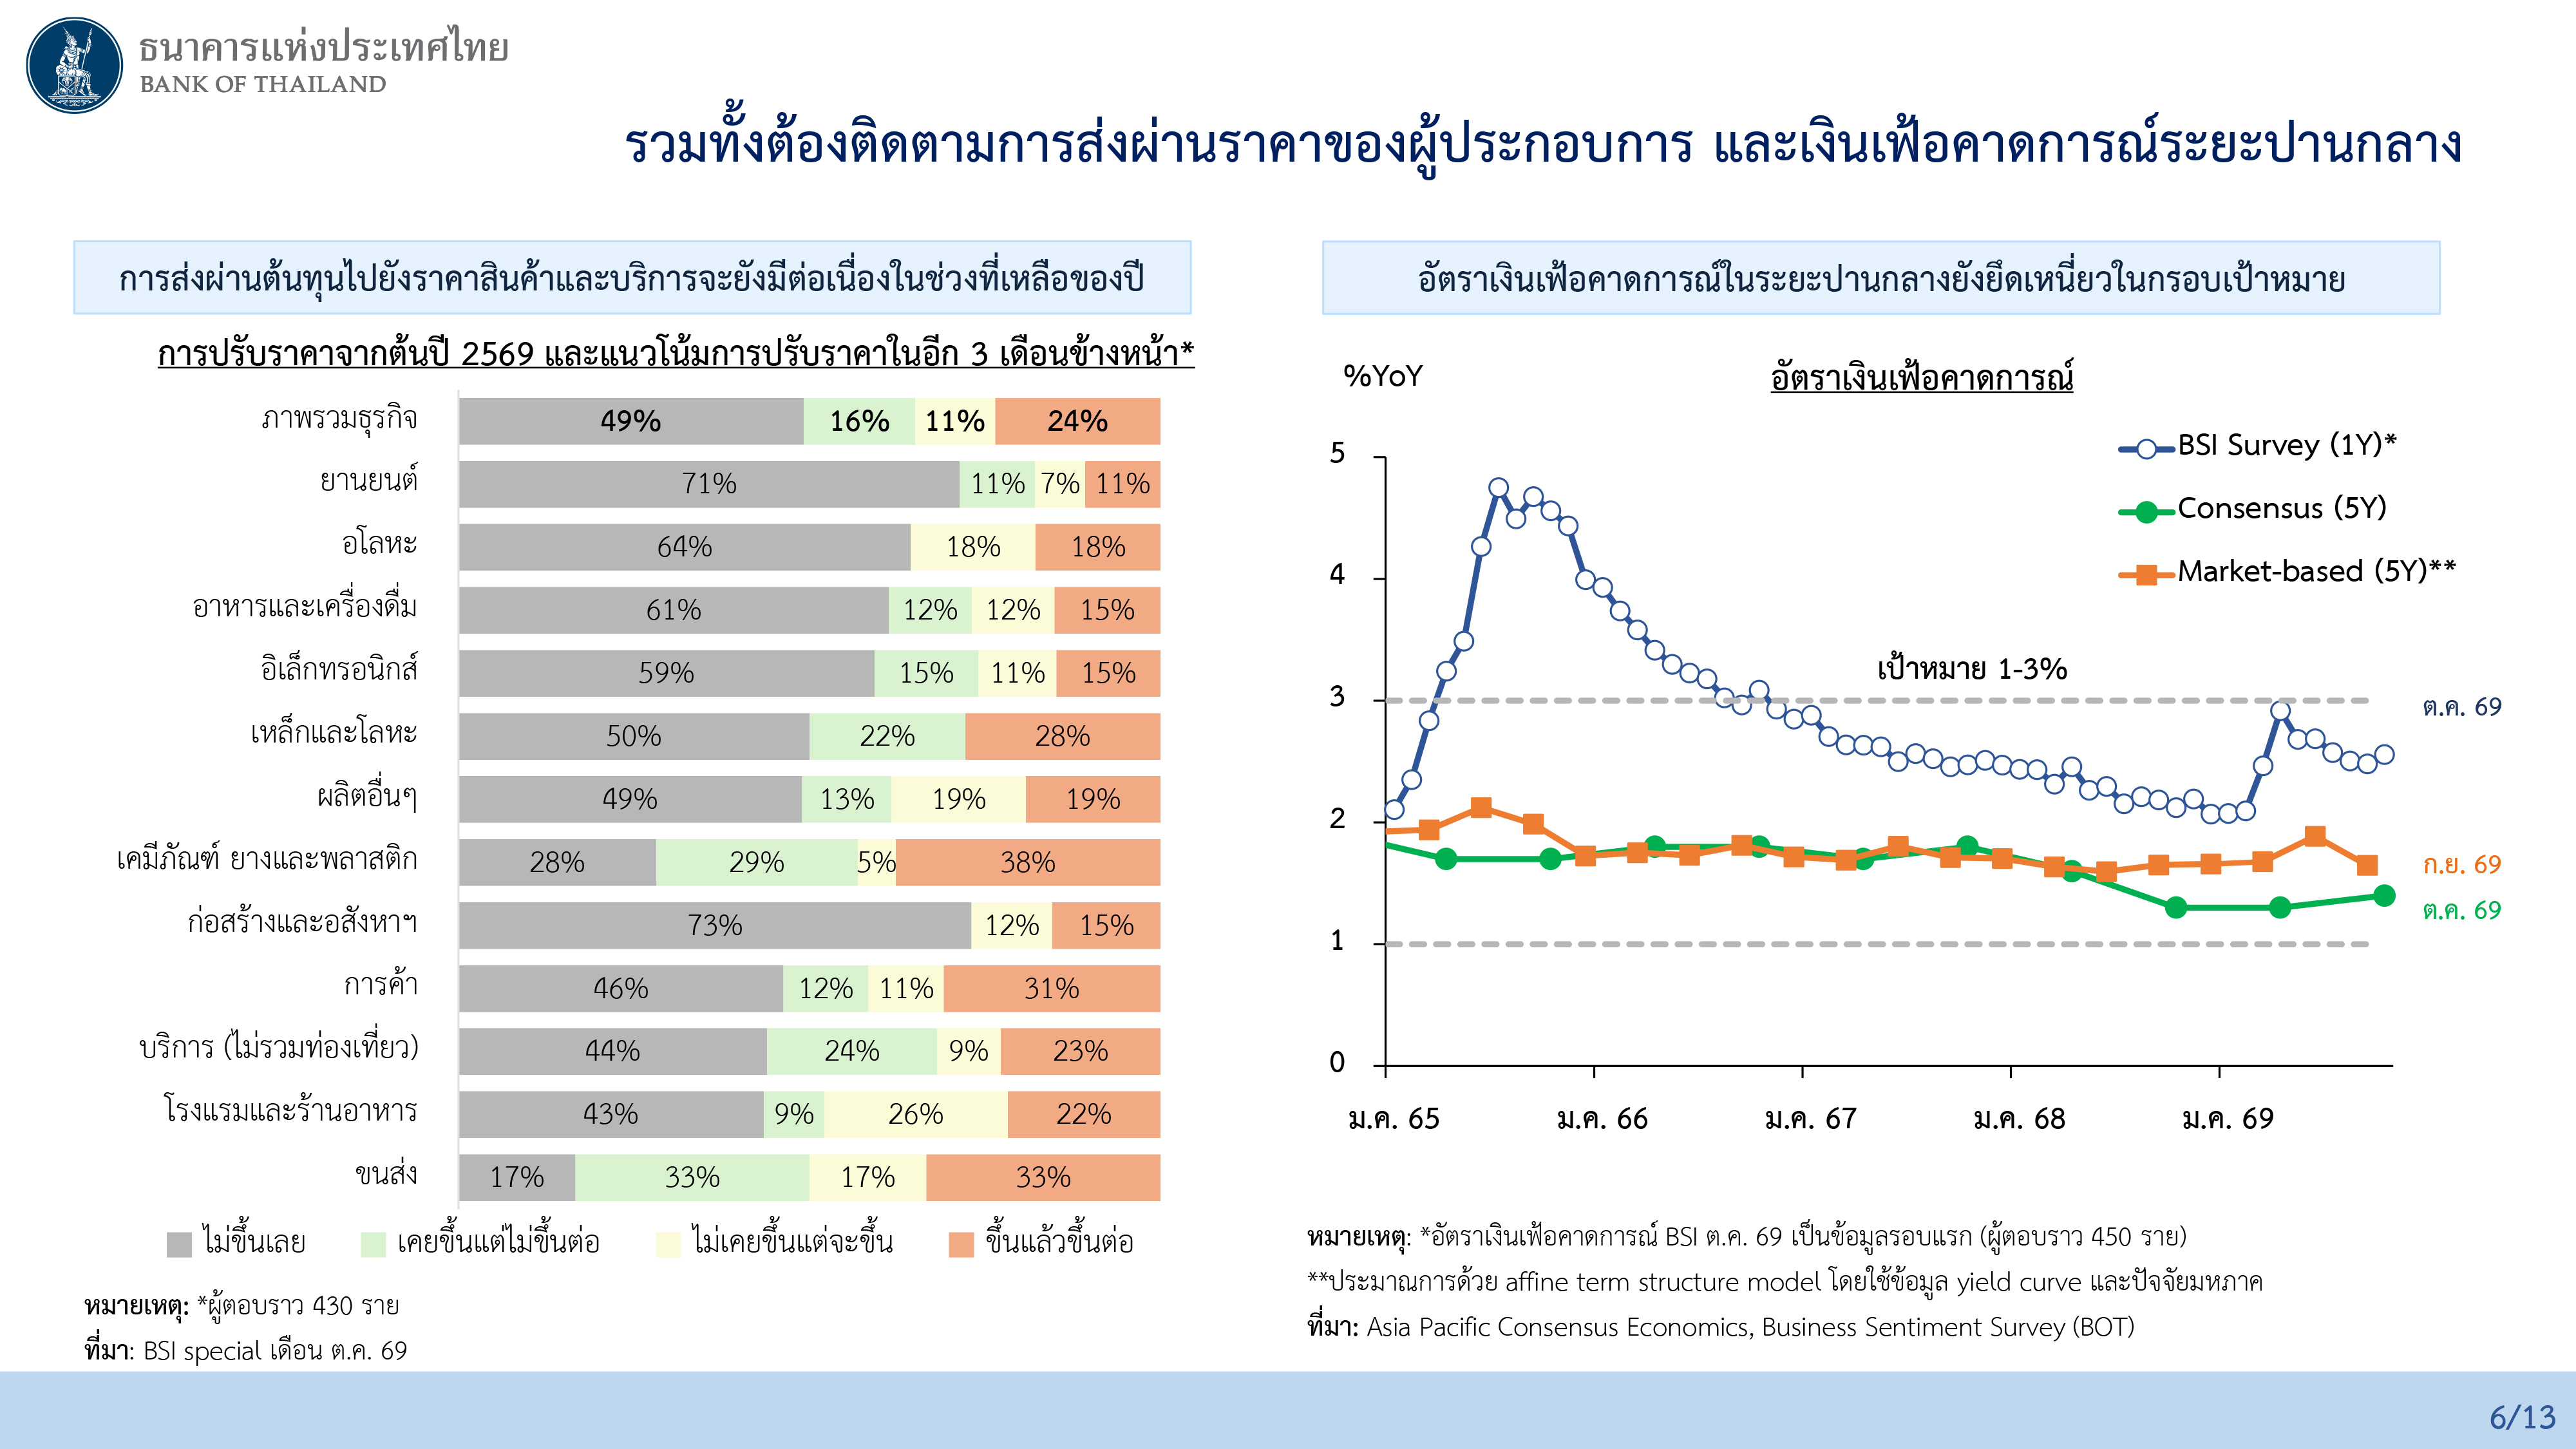
รวมถึงต้องติดตามการส่งผ่านราคาของผู้ประกอบการ และอัตราเงินเฟ้อคาดการณ์ระยะปานกลางด้วย จริงๆแล้ว ณ จุดนี้ ทั้ง 2 เรื่อง อาจจะไม่น่ากังวลมาก ส่วนหนึ่งเป็นเพราะเศรษฐกิจไทยในภาพรวมนั้น แม้การขยายตัวจะดูดีขึ้น แต่ยังต่ำกว่าศักยภาพ ยังไม่เข้มแข็งมาก โดยเฉพาะด้านการบริโภค ฉะนั้น การส่งผ่านราคา อาจจะไม่ใช่ประเด็นมากในรอบนี้ ประเด็นในรอบนี้ น่าจะเป็นตัวเนื้อราคาน้ำมันโดยตรง ส่วนเงินเฟ้อคาดการณ์ระยะปานกลางที่เราติดตามมาตลอดนั้น ก็ยังอยู่ในความควบคุม ไม่มีสัญญาณอะไรที่ต้องเป็นกังวล ณ จุดนี้” นายดอน กล่าว
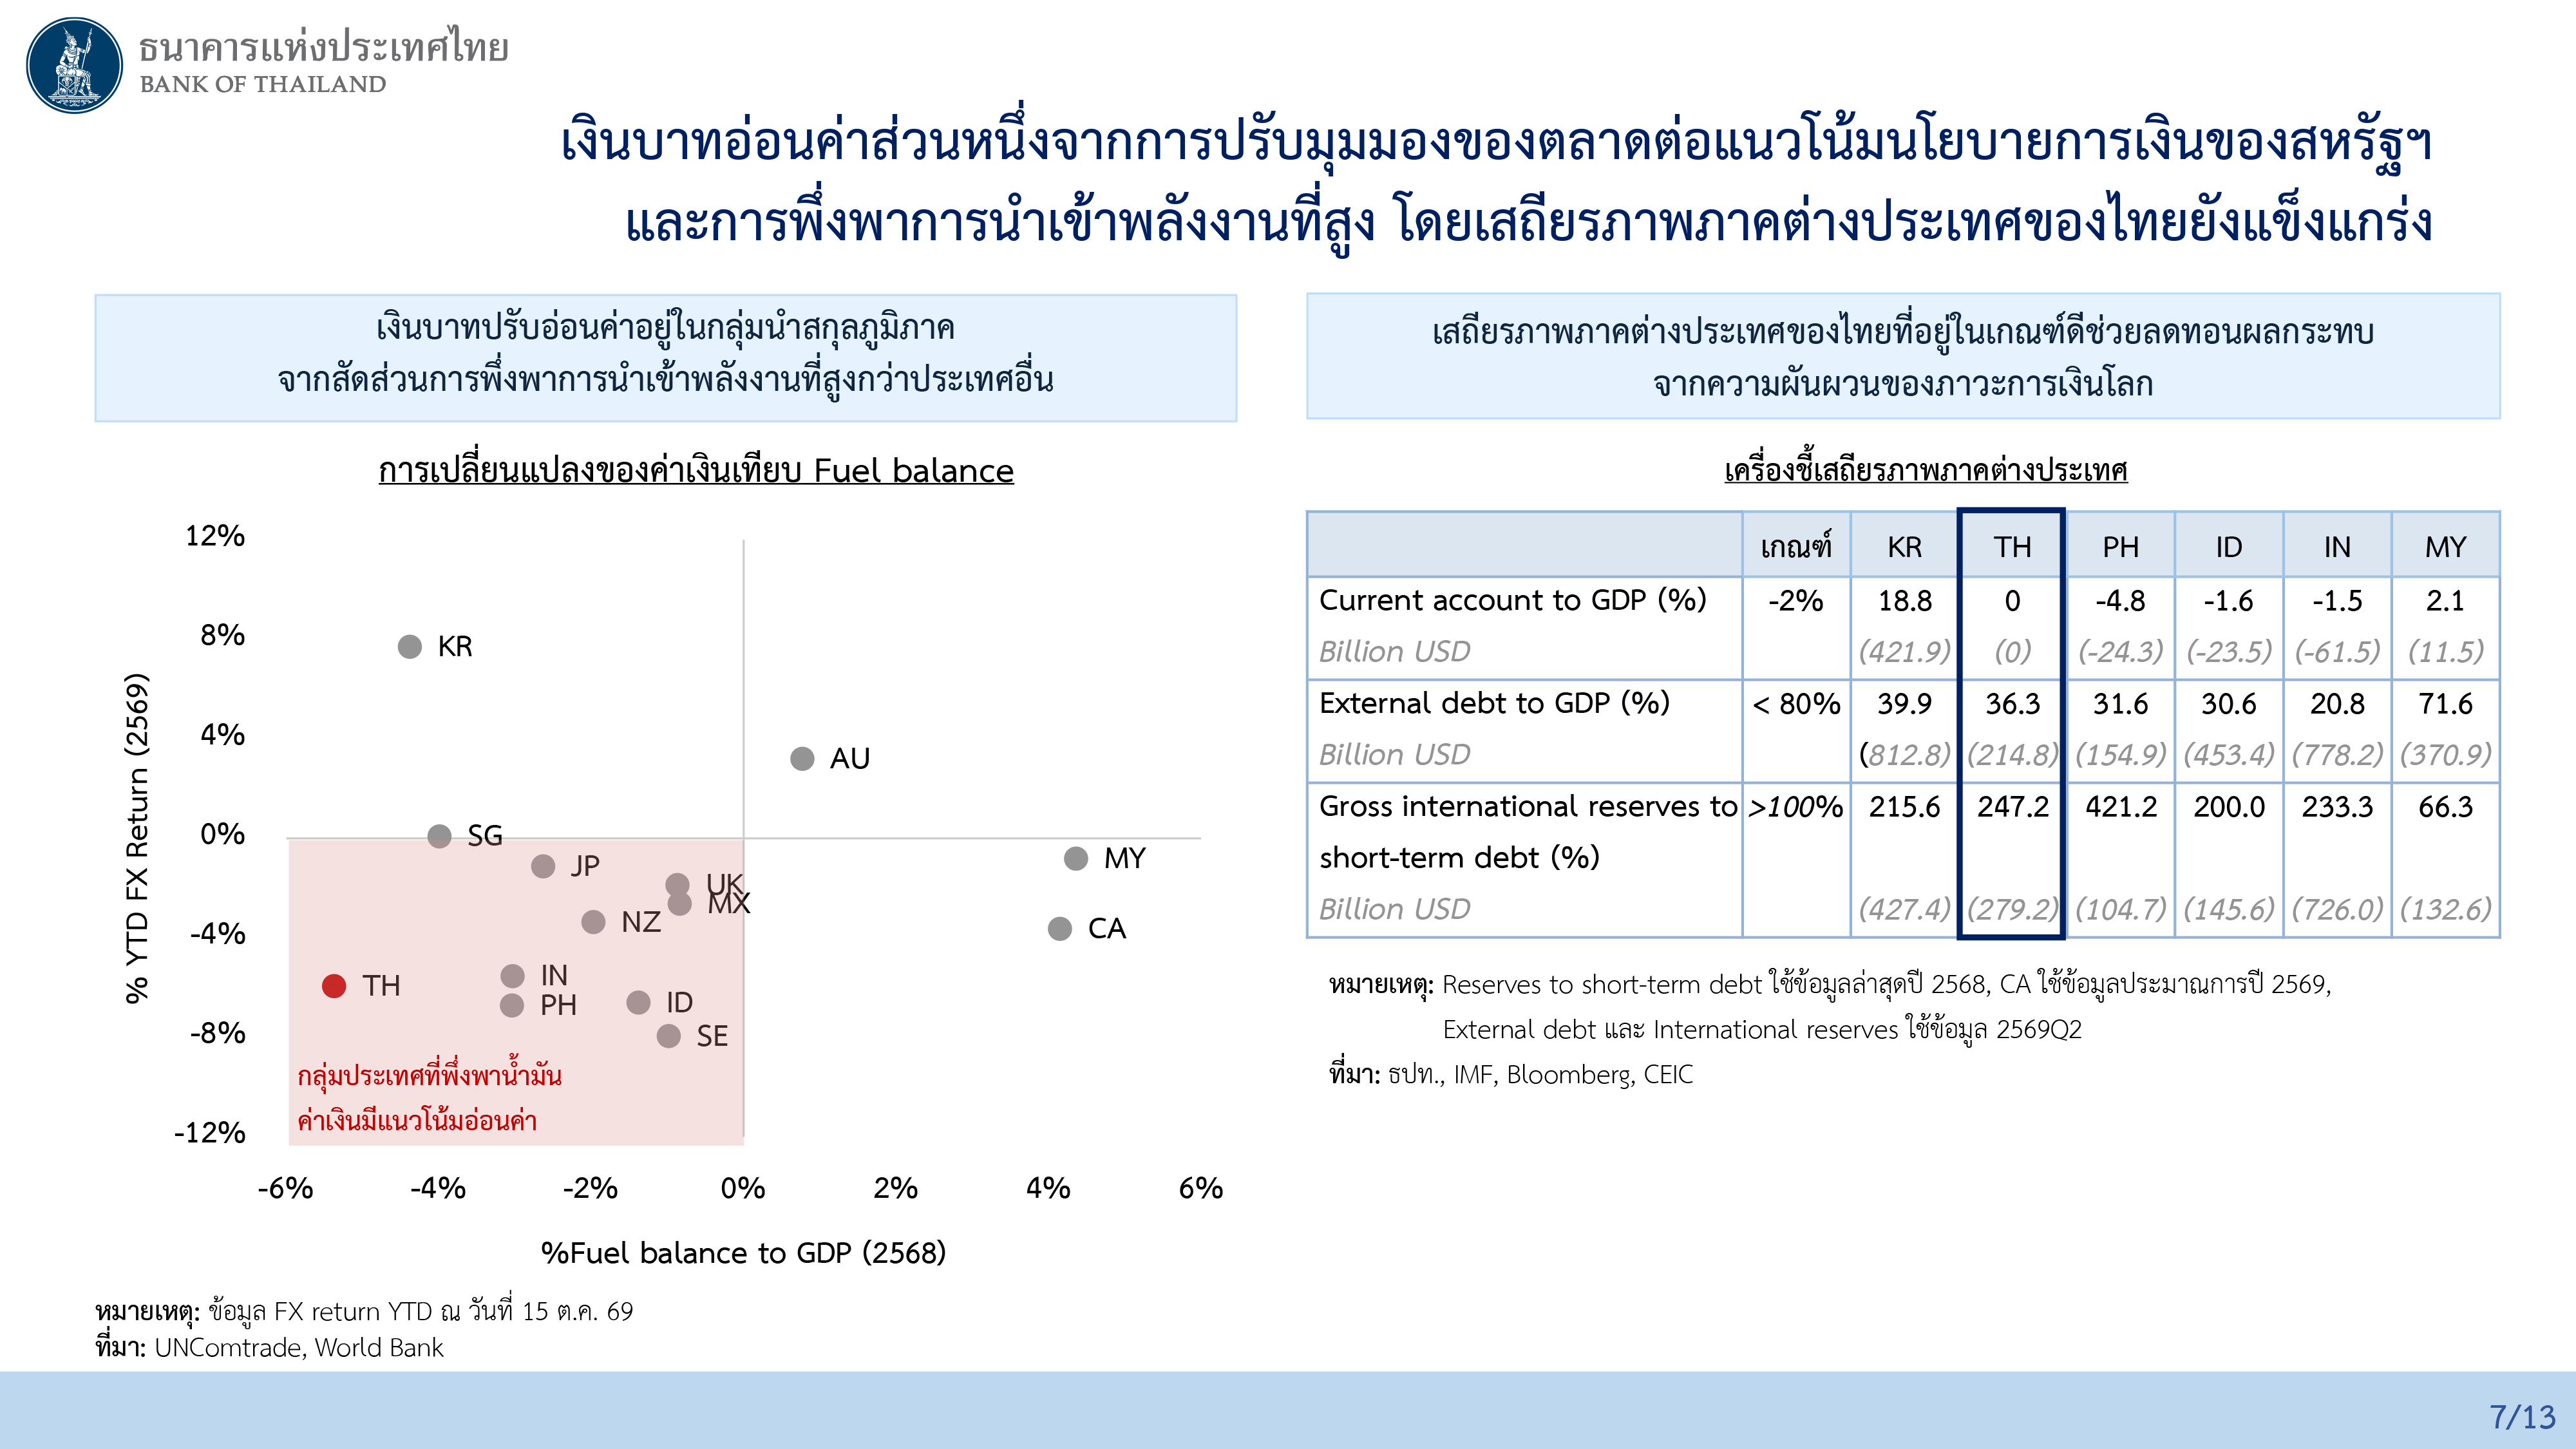
นายดอน กล่าวต่อว่า ด้านค่าเงินบาท จากต้นปีเงินบาทอ่อนค่าประมาณ 7% แต่หากนับจากการประชุม กนง.ครั้งก่อนเมื่อเดือน มิ.ย.2569 ก็จะอ่อนค่าประมาณ 2% ส่วนหนึ่งเป็นเพราะมีการปรับมุมมองของตลาดเกี่ยวกับแนวโน้มการดำเนินนโยบายการเงินของสหรัฐฯ
“หลังจากเราประชุมรอบที่แล้ว ทางเฟดก็มีการปรับขึ้นอัตราดอกเบี้ยนโยบาย แต่หลักๆ แล้ว นอกจากเราจะเคลื่อนไหวตาม US ดอลลาร์แล้ว ส่วนหนึ่งที่เราอาจปรับนำภูมิภาค มาจากการพึ่งพาการนำเข้าพลังงานที่สูง แต่ในภาพรวม เงินบาทยังมีเสถียรภาพ
เรื่องเงินทุนเคลื่อนย้ายก็เช่นกัน มีเสถียรภาพ เพราะถ้าดูเครื่องชี้เสถียรภาพต่างประเทศ ก็ต้องบอกว่ายังแข็งแกร่งมาก ไม่ว่าจะดูตัวการคาดการณ์ดุลบัญชีเดินสะพัด ซึ่งปีนี้คาดว่าน่าจะสมดุล และถ้ามองไปอีกปีหน้า คาดว่าจะเป็นบวกพอสมควร
และเรื่องหนี้ต่างประเทศต่อจีดีพี ของเราไม่ได้สูงมาก ถ้ายิ่งมาดูหนี้ต่างประเทศต่อเงินสำรองระหว่างประเทศแล้ว เงินสำรองระหว่างประเทศของเราต่อหนี้ต่างประเทศระยะสั้น ก็ประมาณ 2.5 เท่า ถือว่าเข้มแข็งมาก” นายดอน กล่าว
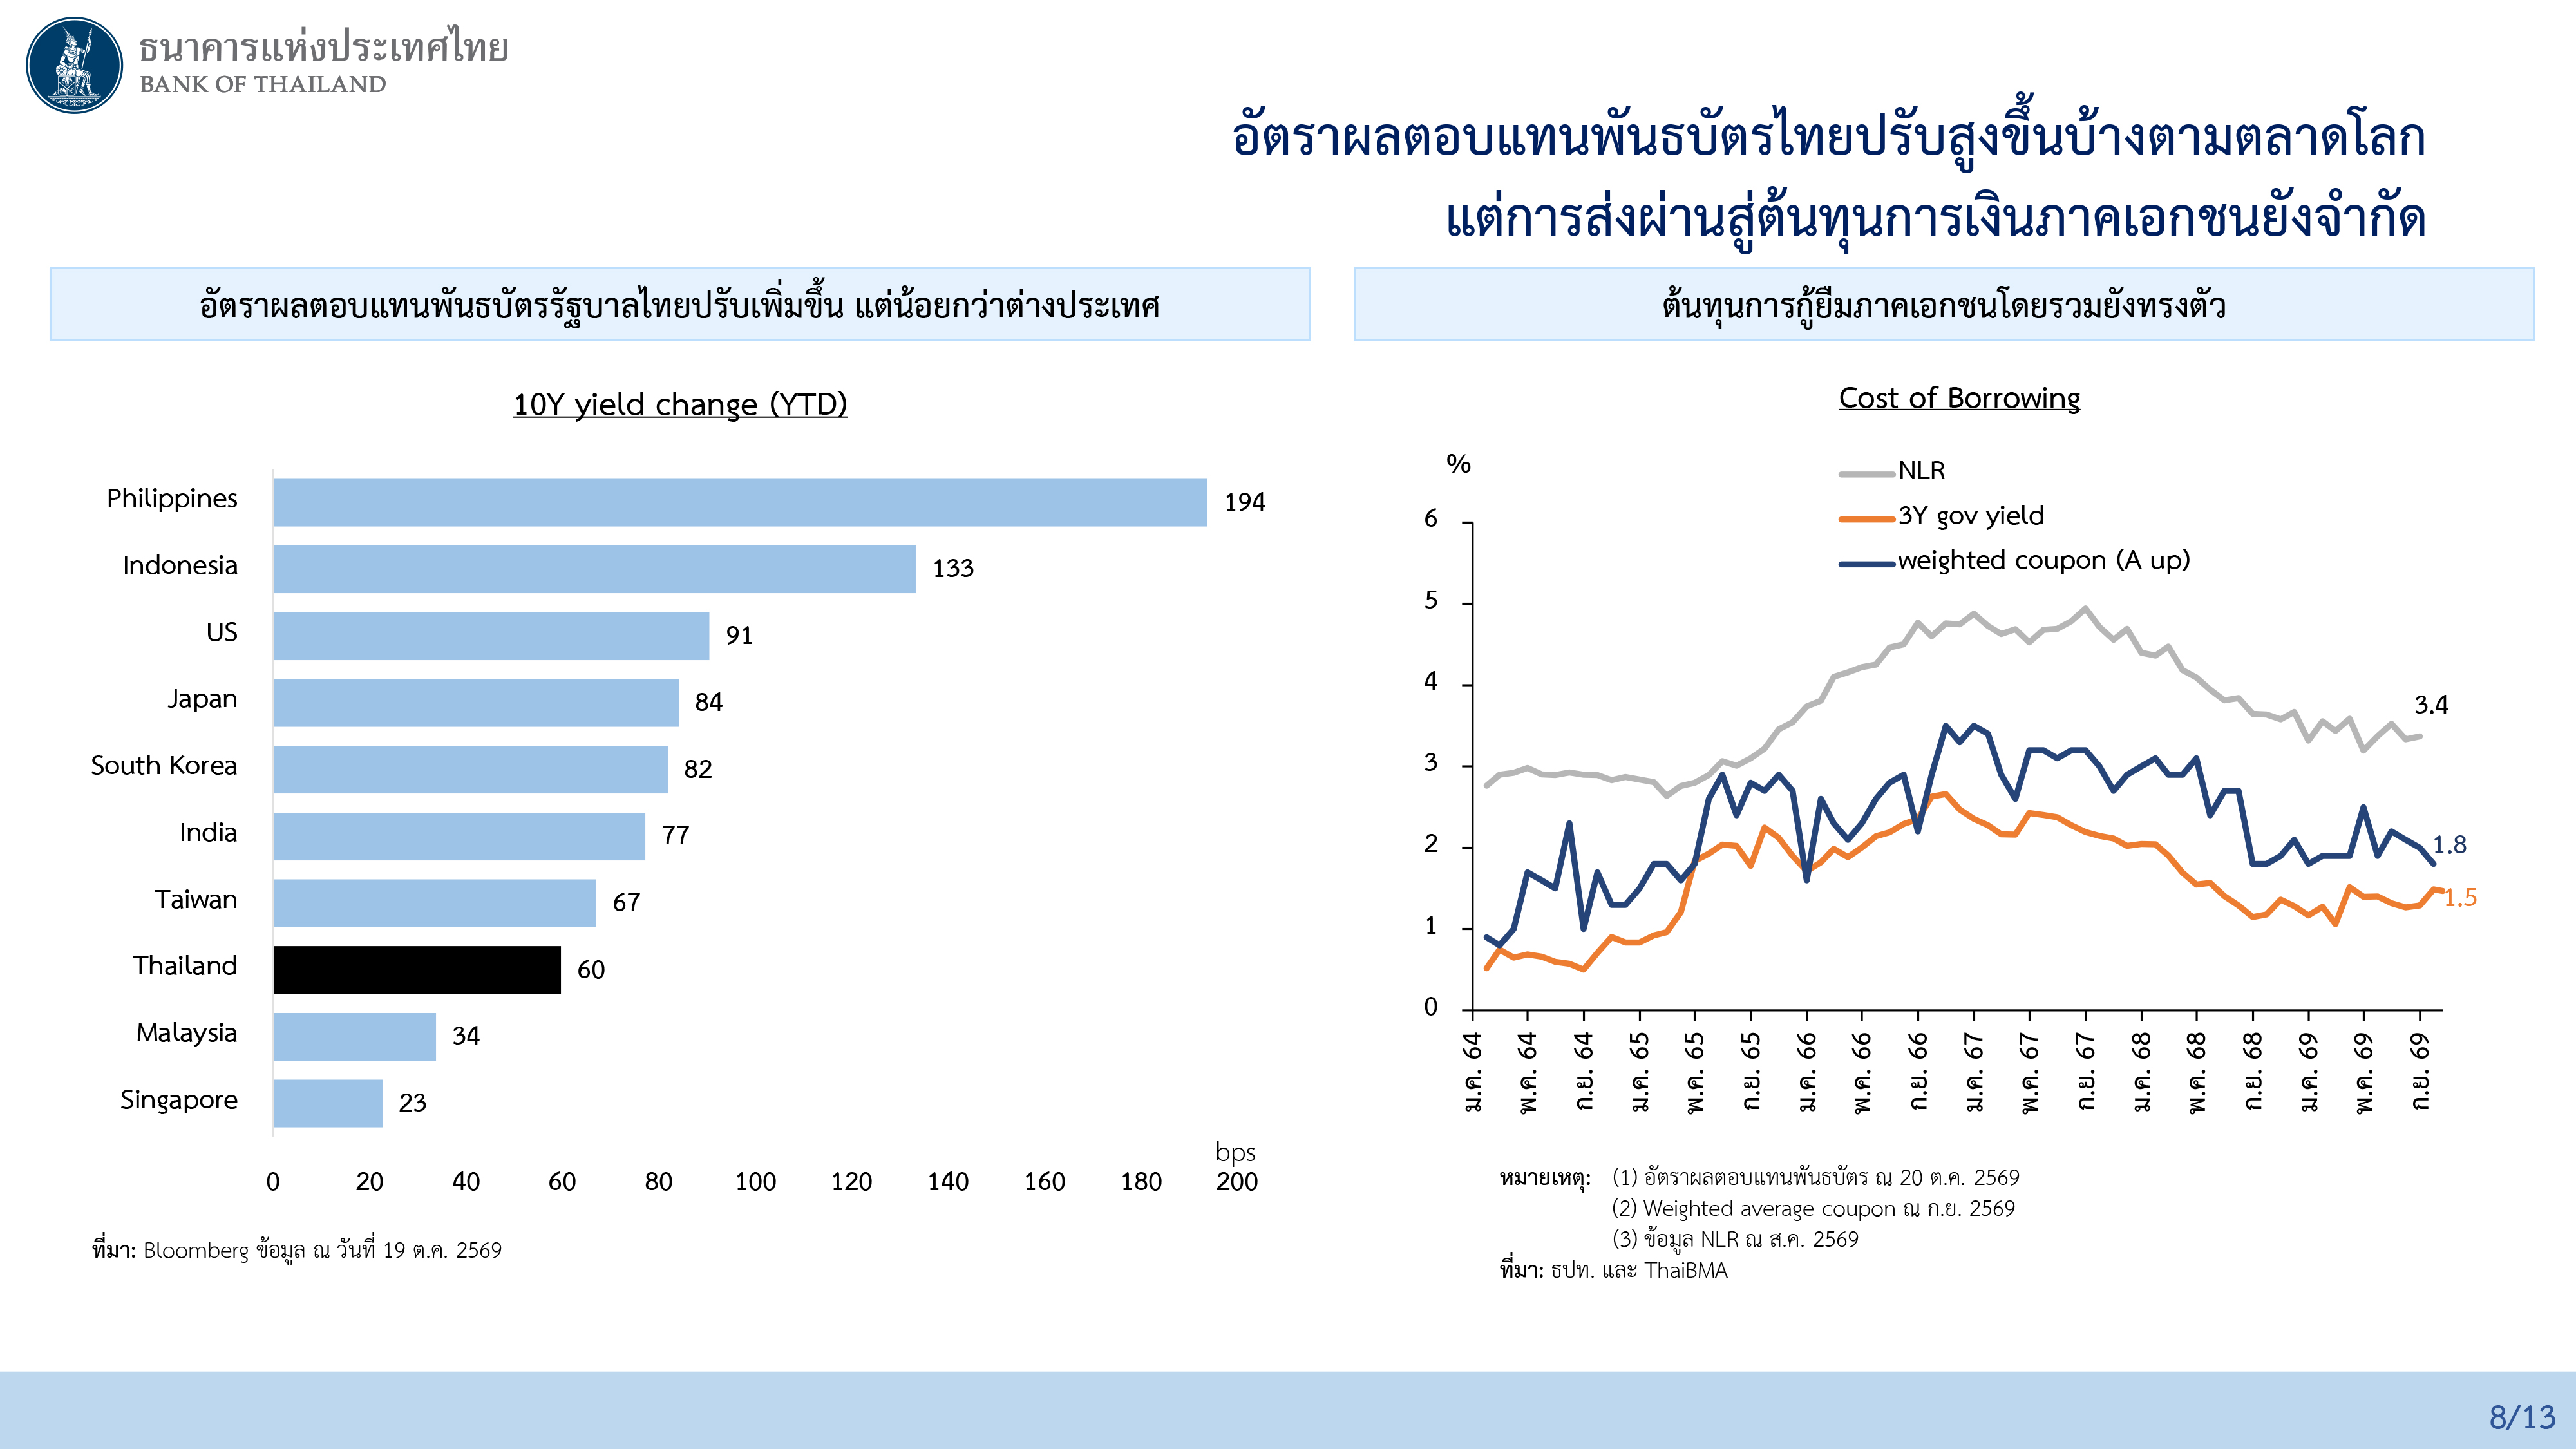
นายดอน กล่าวว่า ในด้านผลตอบแทนพันธบัตรนั้น แม้ว่าในช่วงที่ผ่านมาอัตราผลตอบแทนพันธบัตรระยะยาวหรือระยะ 10 ปี ของประเทศต่างๆ จะปรับตัวสูงขึ้น แต่อัตราผลตอบแทนของพันธบัตรไทย ปรับตัวเพิ่มขึ้นค่อนข้างน้อยเมื่อเทียบกับหลายๆประเทศ ในขณะที่ต้นทุนการระดมของภาคเอกชนในตลาดการเงินไทย ซึ่งมีระยะเวลาการกู้ยืมที่สั้นกว่า และผูกกับดอกเบี้ยนโยบาย พบว่ายีลด์ที่ปรับสูงขึ้นนั้น แทบไม่มีผลต่อต้นทุนการระดมเงินในตลาดเงินไทยเท่าใดนัก
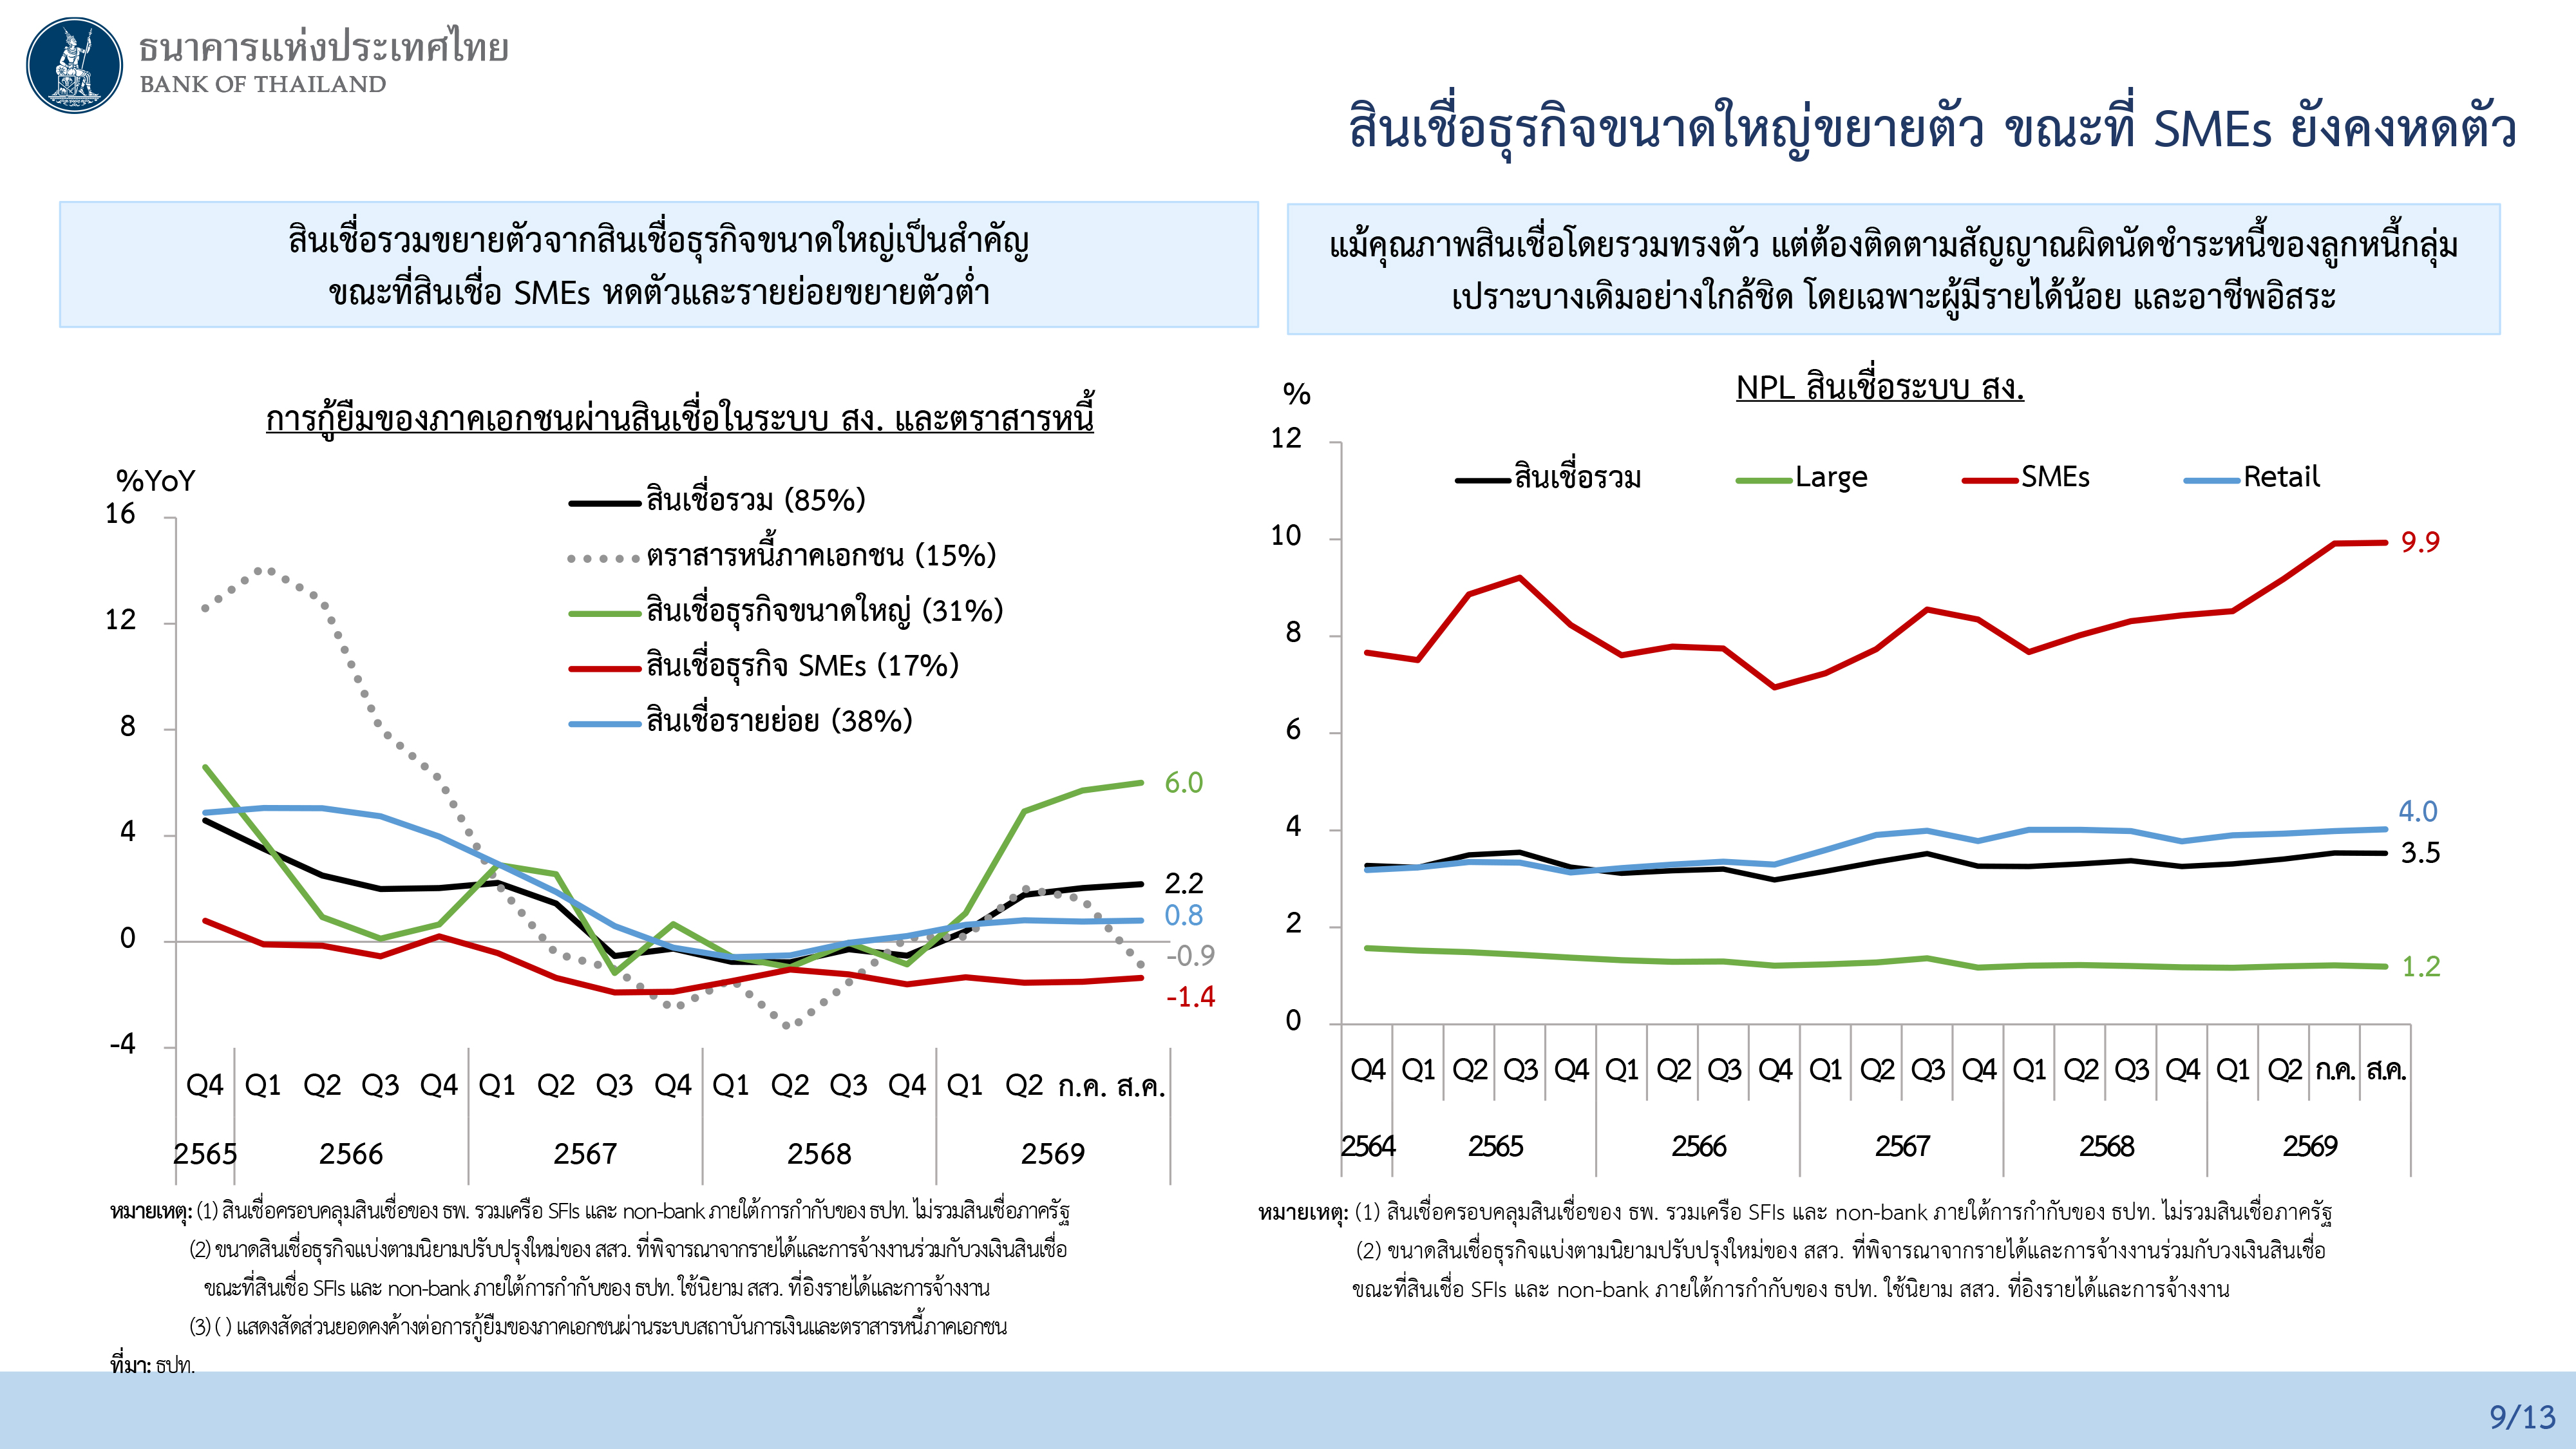
ในด้านสินเชื่อธุรกิจ สินเชื่อธุรกิจขนาดใหญ่ขยายตัวดี แต่สินเชื่อ SMEs ยังคงหดตัว และมีแนวโน้มตัวเลขสินเชื่อ SMEs ในเดือน ก.ย.2569 ที่กำลังจะออกมา คาดว่าอาจจะติดลบ และทำให้สินเชื่อ SMEs ติดลบเป็นไตรมาสที่ 17 ติดต่อกัน ส่วนคุณภาพสินเชื่อในช่วงที่ผ่านมา ถือว่าค่อนข้างทรงตัว ไม่ได้แย่ลง แต่ในกลุ่มเปราะบาง โดยเฉพาะ SMEs นั้น NPL ยังอยู่ในระดับสูงที่เกือบ 10%
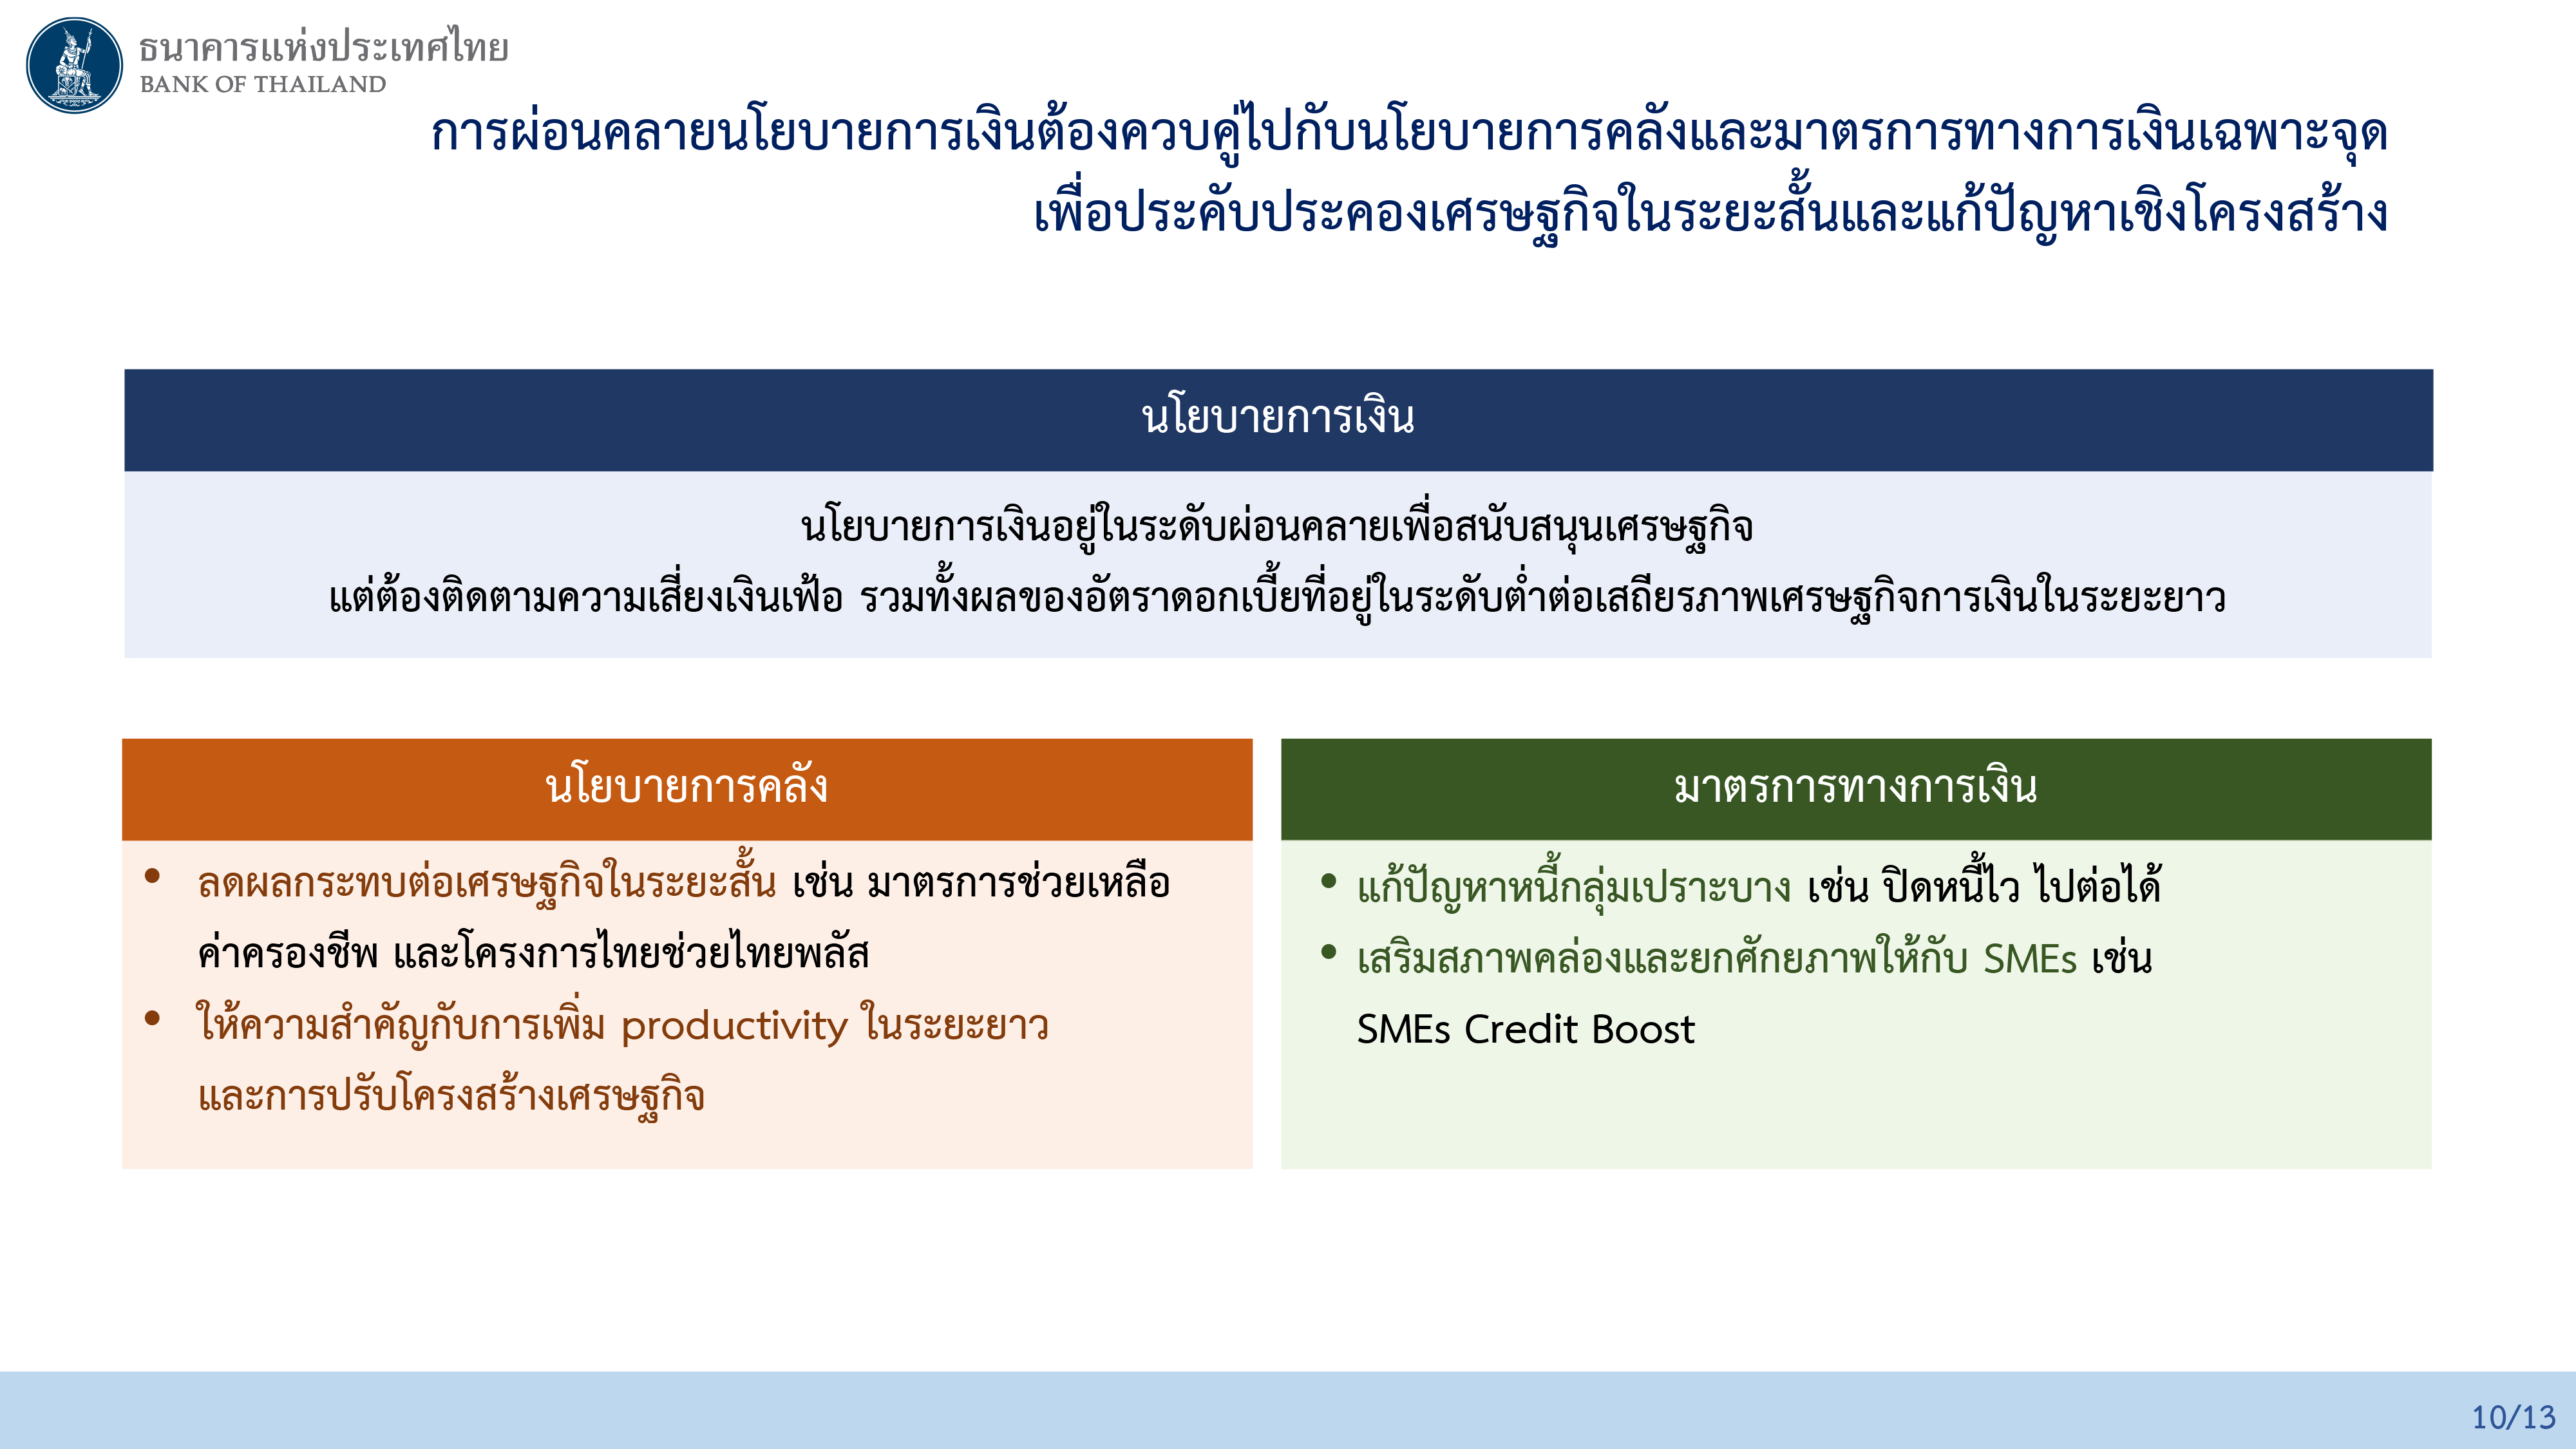
นายดอน กล่าวว่า ในภาวะที่เศรษฐกิจไทยขยายตัวดีขึ้น แต่ยังมีความเปราะบางและไม่ทั่วถึง คณะกรรมการฯมองว่า การผ่อนคลายนโยบายการเงินในลักษณะ Policy Mix ในปัจจุบัน ซึ่งทำควบคู่ไปกับนโยบายการคลังและมาตรการการเงินเฉพาะจุด ถือว่ามีความเหมาะสมในการประคองเศรษฐกิจและแก้ไขปัญหาเชิงโครงสร้าง แต่สิ่งที่แตกต่างจากการประชุมครั้งก่อน คือ คณะกรรมการฯ ขอให้เพิ่มผลกระทบของอัตราดอกเบี้ยที่อยู่ในระดับต่ำต่อเสถียรภาพเศรษฐกิจการเงินในระยะยาวเข้าไปด้วย
“ในคราวที่แล้ว เราคุยกันว่า ถ้าดอกเบี้ยลงต่อจากนี้ จะได้ไม่คุ้มเสีย แต่รอบนี้ บอกว่า อาจจะไม่ต้องลงแล้ว แต่เรื่องของการอยู่ในระดับต่ำนาน มันมีต้นทุนเพิ่มขึ้น ก็ต้องติดตามผลในระยะยาว” นายดอน กล่าว และย้ำว่า “สิ่งกรรมการฯให้ความสำคัญค่อนข้างมากในวันนี้ คือ เรื่อง K-shaped ของเศรษฐกิจไทย และมีการอภิปรายในเชิงลึกค่อนข้างเยอะ”
นายดอน กล่าวด้วยว่า ในการประมาณการเศรษฐกิจรอบนี้ ซึ่ง ธปท. คาดว่าเศรษฐกิจไทยปี 2569 จะขยายตัวที่ 2.4% และปี 2570 คาดว่าเศรษฐกิจจะขยายตัว 2.1% โดยมีปัจจัยสนับสนุนหลักๆ มาจากการส่งออกที่คาดว่าจะขยายตัว 22% ในปี 2569 และชะลอตัวมาที่ 15% ในปี 2570 นั้น ยังไม่แน่นอน เนื่องจากในช่วงที่ผ่านมามีการปรับปรุงข้อมูลดัชนีผลผลิตอุตสาหกรรม (MPI) ในหมวดอิเล็กทรอนิกส์ ซึ่งอาจทำให้อัพไซส์ต่อประมาณการเศรษฐกิจเพิ่มขึ้น
“การปรับ MPI ในภาพรวม ก็จะเป็นอัพไซส์ต่อประมาณการเศรษฐกิจ หมายถึงว่า มันคงจะเพิ่มขึ้นจากตัวเลขที่เราให้ 2.4% แต่จะเพิ่มขึ้นเท่าไหร่นั้น ขึ้นอยู่กับการปรับข้อมูลของสภาพัฒน์ด้วย และต้องแยกกันระหว่างการปรับปรุง MPI กับการที่สภาพัฒน์เอา MPI มาปรับใส่จีดีพี ซึ่งตอนนี้ความไม่แน่นอน ยังมีค่อนข้างสูง เช่น กระบวนการปรับข้อมูลของสภาพัฒน์ เขาปรับฐานย้อนหลังไปแค่ไหน และปรับแค่ไหน โดยสภาพัฒน์เองก็ทราบดีว่าดัชนี MPI มีข้อจำกัด และมีการเผื่อเครื่องชี้ที่ไม่อยู่ใน MPI เอาไว้ระดับหนึ่งแล้ว อันนี้เราจึงไม่แน่ใจว่าจะใส่อะไรเข้าไปแค่ไหน” นายดอน กล่าว
นายดอน กล่าวด้วยว่า ในส่วนของผลกระทบของสถานการณ์น้ำท่วมใหญ่ในช่วงที่ผ่านมาต่อเศรษฐกิจว่า มีผลกระทบต่อเศรษฐกิจไม่ถึง 0.1%
@หากเศรษฐกิจไทย‘ดีขึ้น’-จะพิจารณาขึ้นดอกเบี้ย
เมื่อถามว่า เมื่อ กนง. มีความเป็นห่วงว่าอัตราดอกเบี้ยนโยบายที่อยู่ระดับต่ำเป็นเวลานาน จะกระทบต่อเสถียรภาพ จะเป็นการปิดโอกาสในการลดดอกเบี้ยหรือไม่ และหาก ดอกเบี้ยนโยบายจะกลับทิศเป็นขาขึ้น จะมาจากปัจจัยอะไร นายดอน กล่าวว่า “กรรมการฯมองว่า จริงๆแล้ว ไม่ถึงกับเป็นการปิด (ดอกเบี้ย) ขาลง สิ่งที่กรรมการฯมอง คือ การดำเนินนโยบาย เป็นสิ่งที่เรียกว่า Outlook dependent คือ ต้องมองทิศทางในอนาคต
ถ้าเกิดวิกฤติที่รุนแรงขึ้น เราก็สามารถลดดอกเบี้ยได้เหมือนในอดีต ตอนนี้อัตราดอกเบี้ยนโยบายยังไม่ได้ต่ำที่สุด ยังพอลดได้อีก แต่ถ้าในกรณีที่เศรษฐกิจ มีการฟื้นตัวต่อเนื่อง กรรมการฯก็ต้องดูแล้ว เพราะปัจจุบันเราผ่อนคลายค่อนข้างเยอะ ถ้าเศรษฐกิจแข็งแกร่งในระดับหนึ่ง เราก็ควรจะลดการผ่อนคลายลงมา และอันนั้นจะเป็นการเพิ่ม Policy Space ให้กับนโยบายการเงินด้วย
ที่สำคัญอัตราดอกเบี้ยที่อยู่ในระดับต่ำ กรรมการฯมองว่า มีผลต่อการจัดสรรทรัพยากร อย่างที่เราเห็นสินเชื่อโตได้ค่อนข้างดี แต่โตดีในธุรกิจขนาดใหญ่ ซึ่งกู้ได้ถูก แล้วก็ต้องดูว่า มีพวก Search for yield ประเมินความเสี่ยงต่ำเกินไปหรือไม่ ถ้าดอกเบี้ยต่ำเกินไป ก็จะไปแสวงหาผลตอบแทน โดยประเมินความเสี่ยงต่ำกว่าที่ควรจะเป็น แต่เรื่องพวกนี้ ใน ปัจจุบันทางกรรมการฯ ยังมองไม่เห็นความเสี่ยงพวกนั้น”
นายดอน ย้ำว่า “ถ้ากรรมการฯมองว่าทิศทาง (เศรษฐกิจ) ไปได้ต่อเนื่อง นโยบายการเงินก็ต้องมองไปล่วงหน้า ถ้ากรรมการฯมองว่า path ยังไม่ถึงศักยภาพ แต่มีแนวโน้มอีกไม่กี่เดือน อีกไม่กี่ไตรมาส ก็จะไปตามศักยภาพ ก็สามารถทยอยขึ้นได้ก่อน อย่างเช่นที่อดีตผู้ว่าฯเศรษฐพุฒิ ชอบใช้คำว่าค่อยๆขึ้น เป็นสเต็ปๆ ไม่ได้ขึ้นรวดเดียว และถ้าเทียบกับในอดีต ดอกเบี้ยเราเคยขึ้นไปที่ 2% ถึง 2.5% การทยอยขึ้นทำได้ ถ้าเศรษฐกิจเข้มแข็งพอ
แต่สิ่งที่กรรมการฯ ต้องประเมินไปด้วยกัน คือ การขึ้นดอกเบี้ย ถ้าจะต้องขึ้น สิ่งที่กรรมการฯ ไม่ต้องการให้เกิดขึ้นมากที่สุด คือ การถูก force (บังคับ) ให้ขึ้นดอกเบี้ย เพราะมีเงินเฟ้อขึ้นมา หรือเป็นเพราะเงินทุนไหลออกฉับพลัน อย่างนี้เป็นอะไรที่กรรมการฯไม่อยากจะถูก force อยากจะขึ้น เพราะว่าเศรษฐกิจมีทิศทางที่ดีขึ้น”
เมื่อถามว่า รัฐบาลจำเป็นต้องมีมาตรการกระตุ้นการบริโภคเพิ่มเติมหรือไม่ นายดอน กล่าวว่า “ตัวเลขเศรษฐกิจที่ 2.4% ไม่ได้ถือว่าแย่มาก เราอาจอยากได้มากกว่านี้ แต่ในเรื่องความจำเป็นของมาตรการ ณ จุดนี้ ไม่จำเป็นต้องมีมาตรการกระตุ้นเพิ่มเติม ที่สำคัญที่แบงก์ชาติบอกมาตลอด คือ มาตรการ 4 แสนล้านบาท คือ แบ่ง 2 แสนล้านแรก ไว้ใช้ดูแลกลุ่มเปราะบาง ส่วน 2 แสนล้านหลัง จะต้องเน้นไปที่การเปลี่ยนผ่านโครงสร้างเศรษฐกิจเป็นสิ่งที่สำคัญกว่า”
เมื่อถามว่า ในระหว่างที่ กนง. ยังไม่มีการขึ้นดอกเบี้ยนโยบาย แต่หากในต่างประเทศมีการปรับขึ้นดอกเบี้ย จะส่งผลกระทบต่อเสถียรภาพค่าเงินบาท และเงินทุนไหลออกหรือไม่ นายดอน กล่าวว่า “อันนี้เป็นสิ่งกรรมการฯได้อภิปรายกันในวันนี้ สิ่งที่เปลี่ยนชัดที่สุดจากรอบที่แล้วมารอบนี้ ไม่ใช่เศรษฐกิจไทยที่ดีขึ้น แต่สิ่งที่เปลี่ยนชัดที่สุด คือ ทิศทางอัตราดอกเบี้ยนโยบายโลกเปลี่ยนค่อนข้างชัดเจน โดยธนาคารกลางหลายธนาคารกลาง เริ่มมีการขึ้นดอกเบี้ยอีกครั้งหนึ่ง
อย่างธนาคารกลางสหรัฐฯ มีการพูดคุยกัน แม้แต่ตลาดก็คาดว่า เขาอาจจะปรับเพิ่มขึ้นอีก 3 ครั้งด้วยซ้ำ สิ่งนี้ เป็นสิ่งที่กรรมการฯ นำมาพิจารณาในการประชุมครั้งนี้ด้วยว่า ส่วนต่างอัตราดอกเบี้ยที่เพิ่มขึ้น จะมีผลต่อเศรษฐกิจการเงินไทยมากน้อยขนาดไหน ซึ่งในภาพรวม คือ เราเห็นว่าในช่วงที่ผ่านมา คือ เรื่องเสถียรภาพค่าเงินบาท ค่อนข้างจะมีเสถียรภาพ การอ่านค่าลงก็ไม่ได้เกินกว่าที่จะอธิบายได้โดยปัจจัยทางพื้นฐาน
และตัวเงินทุนเคลื่อนย้าย ก็ไม่ได้มีการไหลออกอะไร ในตลาดหุ้น ไทยยังเป็นตลาดเดียวที่ยังเป็นการไหลเข้าสุทธิ ส่วนตลาดพันธบัตร แม้ว่าดอกเบี้ยเราต่ำ แต่ไม่ใช่เป็นการไหลออกสุทธิ ก็ยังเป็นการไหลเข้าสุทธิอยู่
วันนี้สิ่งที่ได้นำเสนอกรรมการฯ คือ อัตราแลกเปลี่ยนยังมีเสถียรภาพ เงินทุนเคลื่อนย้ายก็ยังมีเสถียรภาพ มองไปข้างหน้า กันชนเศรษฐกิจไทยมีค่อนข้างดี ไม่ว่าจะเป็นเรื่องเงินสำรองที่มีอยู่เยอะ ทิศทางดุลบัญชีเดินสะพัดที่จะกลับมาเกินดุลในปีหน้า ทำให้กรรมการฯมีความมั่นใจในระดับหนึ่ง อย่างไรก็ดี มีสิ่งที่กรรมการฯ ตั้งข้อสังเกตว่า หลายประเทศในภูมิภาค ที่มีการไหลออกของเงินทุนหรืออัตราแลกเปลี่ยนอ่อนค่าเร็ว จริงๆแล้ว ไม่ได้เกิดจากส่วนต่างอัตราดอกเบี้ย
แต่ส่วนใหญ่ที่เกิดขึ้น เกิดขึ้นเมื่อมีความไม่เชื่อมั่นในพื้นฐานของประเทศ เช่น ฟิลิปปินส์ มีเรื่องดุลบัญชีเดินสะพัดขาดดุลต่อเนื่องเยอะ และยิ่งน้ำมันแพง ดุลบัญชีเดินสะพัดจะยิ่งแย่ หรือของอินโดนีเซีย มีประเด็นเรื่องธรรมาภิบาลของภาครัฐ และทิศทางฐานะการคลัง ส่วนของไทย สิ่งที่ต้องจับตาดู คือ ความเชื่อมั่นของต่างประเทศต่อฐานะการคลังของประเทศไทยว่าเป็นอย่างไร และถ้าที่ผ่านมา เป็นการปรับขึ้น Outlook ด้วยซ้ำ ในจุดนี้ จึงไม่ได้มีความกังวลมากนัก ในเรื่องส่วนต่างอัตราดอกเบี้ย”
อ่านประกอบ :
ธปท.คาดGDPปี 69 โต 2.3% ยังต่ำกว่าศักยภาพ-ซ่อนความไม่เท่าเทียม ยกเงื่อนไขขึ้น‘ดอกเบี้ย’
มติเอกฉันท์! กนง.คงดอกเบี้ยนโยบาย 1% ปรับ‘GDP’ปี 69 โต 2.3%-เกาะติดความเสี่ยง‘เงินเฟ้อ’
มติเอกฉันท์! กนง.คงดอกเบี้ยนโยบายที่ 1% มองจีดีพีปี 69 โต 1.5%-เงินเฟ้อทั่วไปพุ่ง 2.9%
หนุนเศรษฐกิจฟื้นตัว-บรรเทาภาระหนี้! ‘กนง.’มีมติ 4 ต่อ 2 ลดดบ.นโยบาย 0.25% สู่ระดับ 1%
มติเอกฉันท์! กนง.ลดดอกเบี้ยนโยบาย 0.25% สู่ระดับ 1.25%-ปรับเป้าจีดีพีปี 69 โตแค่ 1.5%
มติ 5 ต่อ 2 เสียง! กนง.คงดอกเบี้ยนโยบาย 1.5% ‘กก.ส่วนใหญ่’ให้ความสำคัญกับ‘จังหวะเวลา’
‘ภาษีสหรัฐฯ’ซ้ำเติม-เงินเฟ้อต่ำ! กนง.มีมติเอกฉันท์ลดดอกเบี้ยนโยบาย 0.25% สู่ระดับ 1.5%
‘ส่งออก’ส่อหดตัวแรง! ‘ธปท.’ชี้‘ภาษีทรัมป์’ทุบเศรษฐกิจไทยโตต่ำกว่า 2% อย่างน้อย 1 ปีครึ่ง
มติ 6 ต่อ 1! 'กนง.'คงดอกเบี้ยนโยบายที่ 1.75% คาดเศรษฐกิจ 68 โต 2.3%-ปีหน้าเหลือ 1.7%
มติ 5 ต่อ 2! 'กนง.'ลดดอกเบี้ย 0.25% สู่ระดับ 1.75%-'เทรดวอร์'ส่อฉุดGDPปี 68 เหลือ 1.3-2%
เศรษฐกิจโตต่ำกว่าที่ประเมิน! กนง.มีมติ 6 ต่อ 1 เสียง ลดดอกเบี้ยนโยบาย 0.25% สู่ระดับ 2%
มติเอกฉันท์! 'กนง.'คงดอกเบี้ย 2.25% มอง GDP ปีหน้า 2.9%-จับตาเศรษฐกิจมีความไม่แน่นอนสูง
บรรเทาภาระหนี้! กนง.มีมติ 5 ต่อ 2 ลดดอกเบี้ย 0.25% สู่ระดับ 2.25%-คาด GDP ปี 67 โต 2.7%
‘ผู้ว่าฯธปท.’เผย‘กนง.’กังวลสภาวะการเงิน‘ตึงตัว’ ย้ำ 3 เงื่อนไขปรับดบ.-ปัดตอบลดค่าฟี FIDF
มติ 6 ต่อ 1! กนง.คงดอกเบี้ยนโยบาย 2.5% ชี้สอดคล้องการขยายตัวศก.-กังวล‘หนี้ครัวเรือน’สูง
มติ 5 ต่อ 2 เสียง! 'บอร์ด กนง.' เสียงแตก คงดอกเบี้ยนโยบายที่ 2.5%-มอง GDP ปี 67 โต 2.6%
'นายกฯ'เรียกร้อง'ธปท.'นัดประชุม'กนง.'ก่อนกำหนด ถกลด'ดอกเบี้ย'หลังมีข้อมูลใหม่'สภาพัฒน์'
มติ 5 ต่อ 2! 'กนง.'เสียงแตก คงดอกเบี้ยนโยบาย 2.5%-หั่นคาดการณ์จีดีพีปี 67 โตไม่เกิน 3%
มติเอกฉันท์! กนง.คงดอกเบี้ยนโยบาย 2.5%-หั่นคาดการณ์จีดีพีปีนี้เหลือ 2.4%
3 กรรมการ'กนง.'ฝั่ง'แบงก์ชาติ' มองทิศทาง'ดอกเบี้ยนโยบาย' ท่ามกลาง'ปัจจัยเสี่ยง-แรงกดดัน'
เงินเฟ้อมีแนวโน้มสูงขึ้น! กนง.มีมติเอกฉันท์ขึ้นดบ. 0.25% สู่ระดับ2.5%-มองGDPปีนี้โต 2.8%
สู่ระดับ 2.25%! 'กนง.'มีมติเอกฉันท์ขึ้นดอกเบี้ย 0.25%-มอง'เงินเฟ้อ'มีความเสี่ยงด้านสูง
 Isranews Agency | สำนักข่าวอิศรา